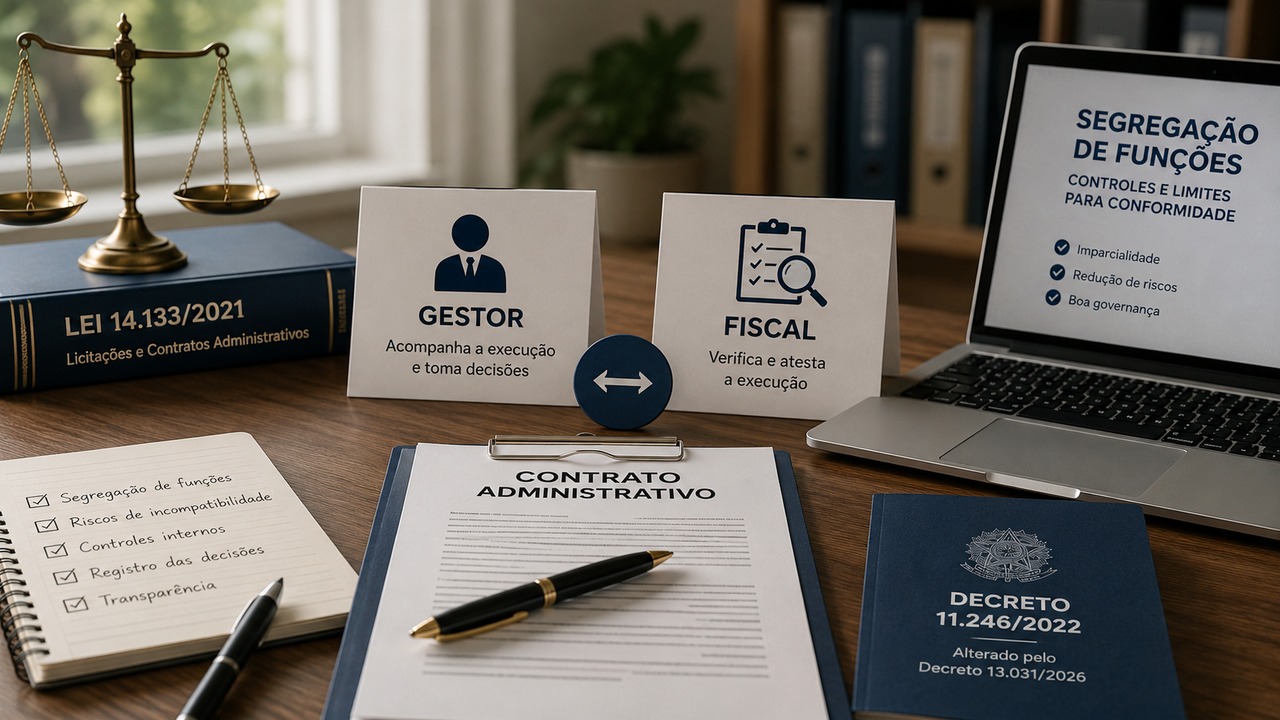
Una misma persona puede ejercer actividades de gestión y de fiscalización contractual en determinadas situaciones, pero eso no convierte la acumulación en regla general. La Ley 14.133/2021 exige segregación de funciones siempre que la concentración de atribuciones aumente riesgos relevantes, y la decisión debe considerar el diseño concreto del proceso, no solo el nombre asignado a los cargos.
En el ámbito de la administración pública federal directa, autárquica y fundacional de Brasil, el Decreto 11.246/2022 es particularmente claro: el art. 19, § 1º, admite que las actividades de gestión y fiscalización sean ejercidas por agentes públicos, por un equipo de fiscalización o por un agente público único, siempre que se asegure la distinción de las actividades. Al mismo tiempo, el art. 12 prohíbe designar al mismo agente para actuar simultáneamente en funciones más susceptibles a riesgos. Por tanto, la lectura correcta es condicional: puede haber acumulación, pero no puede haber una concentración de controles que vacíe de contenido la segregación exigida para el caso concreto.
Lo que la Ley 14.133 realmente prohíbe
La Ley 14.133 incluye la segregación de funciones entre los principios que orientan su aplicación. El punto decisivo está en el art. 7º, § 1º: la autoridad que designa a los agentes debe observar este principio y no puede colocar al mismo agente público en funciones simultáneas más susceptibles a riesgos cuando ello aumente la posibilidad de ocultar errores o de que se produzcan fraudes.
Por lo tanto, la ley no contiene una frase que diga que el gestor y el fiscal nunca pueden ser la misma persona. Crea, en cambio, un deber de diseño de controles. Eso cambia la pregunta práctica. En lugar de buscar una prohibición abstracta, el organismo necesita identificar qué actos realizará cada función y si una persona pasará a producir, comprobar, validar o recibir definitivamente su propio trabajo sin un contrapeso suficiente.
El art. 117 refuerza esta lógica al determinar que la ejecución sea acompañada y fiscalizada por uno o más fiscales especialmente designados de acuerdo con los requisitos del art. 7º. La fiscalización no es un título honorífico: implica registrar incidencias, exigir correcciones dentro de la competencia y comunicar situaciones que requieran una medida de una instancia superior.
En el régimen federal, el agente público único es una posibilidad expresa
El Decreto 11.246/2022 regula la actuación de gestores y fiscales en la administración pública federal directa, autárquica y fundacional de Brasil. Su art. 19 separa conceptualmente la gestión del contrato, la fiscalización técnica, la fiscalización administrativa y la fiscalización sectorial. La gestión coordina la fiscalización y prepara los encaminamientos relacionados con prórroga, modificación, reequilibrio, pago, sanciones y extinción. La fiscalización acompaña la ejecución del objeto y los aspectos administrativos según la modalidad de fiscalización.
Después de separar esas actividades, el § 1º del mismo artículo admite que sean ejercidas incluso por un agente público único, con una condición expresa: debe preservarse la distinción de las actividades. El § 2º añade que esa distinción no puede comprometer el desempeño de las acciones de gestión.
Esta regla impide dos conclusiones simplistas. La primera sería afirmar que gestor y fiscal nunca pueden coincidir. La segunda sería concluir que, como existe la figura del agente único, cualquier contrato puede entregarse íntegramente a una persona sin análisis adicional. Ninguna de las dos lecturas se sostiene frente al art. 12 del propio decreto, que exige evaluar la segregación en la situación fáctica del procedimiento y permite ajustarla según las líneas de defensa, el valor y la complejidad de la contratación.
Primer test: qué norma se aplica realmente a su organismo
Antes de discutir nombres y organigramas, es necesario definir la base normativa aplicable. La Ley 14.133 tiene alcance nacional, pero el Decreto 11.246 regula directamente la administración pública federal directa, autárquica y fundacional de Brasil. Los estados, el Distrito Federal, los municipios y otros Poderes pueden tener reglamentos propios que detallen o restrinjan la acumulación.
Esto significa que la frase "el decreto federal lo permite" no cierra el análisis para un municipio o un estado. El reglamento local puede exigir agentes distintos, admitir la acumulación solo de manera excepcional, requerir una justificación específica o distribuir las competencias de forma diferente. La designación debe ser compatible con la norma del ente y con los actos internos del propio organismo.
Segundo test: la persona tendrá que revisar o validar su propio acto?
La segregación de funciones se vuelve especialmente sensible cuando una etapa existe para controlar a otra. Si el mismo agente realiza una verificación y después, en otro papel, practica el acto destinado a revisar o confirmar esa misma verificación, surge un riesgo de autorrevisión.
La pregunta útil no es solo "¿gestor y fiscal son la misma persona?", sino "¿qué decisiones concretas tomará esa persona en cada papel?". Si el fiscal mide, registra, señala fallas y realiza la recepción provisional, mientras el gestor analiza los registros, coordina medidas y realiza la
recepción definitiva, la acumulación puede concentrar etapas que fueron diseñadas para producir una segunda mirada.
Cuanto mayor sea la dependencia entre el primer análisis y la segunda validación, más sólida debe ser la justificación para mantener ambos papeles en la misma persona o, alternativamente, más importante será crear una revisión independiente por otro agente, sector o comisión.
Tercer test: riesgo, valor, complejidad y carga de trabajo
El Decreto 11.246 exige considerar, en la designación, la compatibilidad con las atribuciones del cargo, la complejidad de la fiscalización, la cantidad de contratos por agente y la capacidad para desempeñar las actividades. El art. 12 añade el valor y la complejidad como elementos relevantes para aplicar la segregación.
En la práctica, un contrato simple, estandarizado, de bajo riesgo y con pocos puntos de decisión puede soportar una estructura más reducida. En cambio, una contratación de gran valor, ejecución técnicamente compleja, dedicación exclusiva de mano de obra, mediciones controvertidas, múltiples unidades, modificaciones frecuentes o historial de problemas tiende a exigir una mayor separación.
La carga también importa. Incluso cuando la acumulación no crea un conflicto estructural grave, puede ser inadecuada si el agente no consigue acompañar la ejecución, registrar incidencias, instruir pagos, controlar plazos y coordinar medidas con la diligencia exigida.
Cuarto test: existen líneas de defensa y controles compensatorios?
El propio art. 12 del Decreto 11.246 exige considerar la consolidación de las líneas de defensa. Esto permite mirar más allá del organigrama formal. Un proceso puede tener controles distribuidos entre fiscalización, gestión, área de contratos, autoridad competente, asesoría jurídica, control interno y otras unidades, según la materia.
Sin embargo, los controles compensatorios deben ser reales. No basta con mencionar la existencia de una asesoría jurídica o de un control interno si esas unidades no revisan el tipo de decisión que está siendo concentrado. La pregunta es si existe alguien con competencia, información e independencia suficientes para detectar fallas relevantes antes de que produzcan efectos.
Quinto test: la designación está motivada y las atribuciones están claras?
Una acumulación defendible debe aparecer en el expediente de forma transparente. El acto de designación debe dejar claro qué funciones serán ejercidas, qué actividades corresponden al agente y quién actuará como sustituto. Si hay concentración de papeles que normalmente estarían separados, la motivación debe dialogar con el riesgo, la estructura disponible, la complejidad del contrato y los controles existentes.
El Decreto 13.031/2026 reforzó esta necesidad de diseño explícito en el ámbito federal. Su art. 7º exige que los órganos y entidades establezcan un modelo interno de gestión para el seguimiento de los contratos, identificando a los agentes responsables de las actividades de gestión y fiscalización, sus sustitutos y las actividades de cada uno.
Documentar no sirve solo para justificar una elección después de que sea cuestionada. Sirve para hacer verificable, antes de la ejecución, dónde comienza y termina cada responsabilidad.
La recepción provisional y definitiva es un punto crítico
La separación entre recepción provisional y definitiva ayuda a entender por qué la acumulación no debe ser automática. En la redacción consolidada del Decreto 11.246, el art. 25 atribuye la recepción provisional al fiscal técnico, administrativo o sectorial y la recepción definitiva al gestor, gestor sectorial o comisión designada.
El Decreto 13.031/2026 detalla esta lógica para el Sistema Contratos.gov.br. En obras y servicios, los fiscales realizan la recepción provisional mediante un documento detallado. La recepción definitiva es formalizada por el gestor, los gestores sectoriales o una comisión, considerando, cuando corresponda, el análisis producido en la recepción provisional.
Cuando la misma persona ocupa las dos funciones, es necesario evaluar si el proceso conserva una distinción efectiva entre la constatación inicial y la decisión de recepción definitiva. En contratos más sensibles, separar a los agentes o utilizar una comisión para la recepción definitiva puede ser un control más adecuado que intentar compensar la autorrevisión únicamente con registros formales.
Cuándo la acumulación puede ser defendible
La acumulación tiende a ser más defendible cuando la norma aplicable no la prohíbe, el contrato tiene riesgo y complejidad limitados, el volumen de trabajo es compatible, las atribuciones permanecen claramente diferenciadas y existen controles suficientes para evitar que una sola persona concentre decisiones críticas sin revisión.
También es importante que la elección esté motivada y que la autoridad designante pueda demostrar por qué esa estructura cumple el principio de segregación en el caso concreto. La "falta de personal" puede explicar una limitación organizativa, pero no elimina el deber de analizar riesgos ni autoriza a suprimir controles esenciales.
Cuándo es mejor separar al gestor y al fiscal
La separación es la alternativa más prudente cuando el contrato implica un valor elevado, un objeto técnicamente complejo, mediciones relevantes, recepciones sujetas a juicio, alto riesgo laboral o financiero, historial de incumplimiento, muchas modificaciones, sanciones probables o necesidad de un segundo análisis independiente.
También merece cautela la situación en la que el gestor tendría que confirmar o formalizar decisiones basadas casi exclusivamente en verificaciones que él mismo realizó como fiscal. En esos casos, la diferencia de nomenclatura entre "gestión" y "fiscalización" no crea una segregación real.
Qué cambió el Decreto 13.031/2026 en la lectura del tema
El Decreto 13.031, de 17 de junio de 2026, instituyó el Sistema Contratos.gov.br en el ámbito de la administración pública federal directa, autárquica y fundacional de Brasil, reguló la celebración y la gestión de contratos por medios electrónicos y modificó el Decreto 11.246/2022.
Entre los cambios, incluyó la figura de la gestión sectorial, actualizó las reglas de designación y ajustó la recepción provisional y definitiva. También pasó a exigir un modelo interno de gestión con identificación de los responsables y de las actividades atribuidas a cada agente.
El nuevo decreto no transformó la segregación en una regla matemática de "una persona por función". El texto consolidado sigue combinando dos ideas: puede existir un agente público único para gestión y fiscalización, siempre que las actividades permanezcan diferenciadas, y no deben concentrarse en el mismo agente funciones simultáneas más susceptibles a riesgo.
Cómo registrar la decisión en el expediente
Una buena motivación debe mostrar qué norma se aplicó, qué actividades quedarán con el gestor y con el fiscal, qué puntos de control podrían generar autorrevisión, cuál es el riesgo y la complejidad del contrato, qué carga ya recae sobre el agente y qué controles independientes permanecen activos.
Si la conclusión es favorable a la acumulación, el expediente debe demostrar por qué no elimina controles relevantes y cómo se preservará la distinción de las actividades. Si la conclusión es favorable a la separación, la justificación puede señalar exactamente qué riesgos hacen necesario un segundo agente.
Este registro es más útil que una fórmula genérica. Permite que la elección sea auditable y coherente con el principio de segregación de funciones.
Respuesta final
El gestor y el fiscal del contrato pueden ser la misma persona en determinados arreglos, pero la Ley 14.133 no autoriza una acumulación automática y el Decreto 11.246 no crea un permiso irrestricto. En el régimen federal, la posibilidad de un agente público único existe expresamente, siempre que las actividades sean distintas y la concentración no coloque en el mismo agente funciones simultáneas más susceptibles a riesgo.
La decisión correcta exige verificar la norma del ente, mapear las atribuciones concretas, evaluar autorrevisión, riesgo, valor, complejidad, carga de trabajo y líneas de defensa, además de motivar la designación. En contratos en los que el fiscal produce el análisis que el gestor debería revisar o utilizar para la recepción definitiva, la separación tiende a ofrecer un control más robusto.
Para la administración pública federal directa, autárquica y fundacional de Brasil, la comprobación debe partir de la Ley 14.133/2021, especialmente de los arts. 5º, 7º y 117; del Decreto 11.246/2022 en su redacción consolidada, especialmente de los arts. 8º, 12, 19 y 25; y del Decreto 13.031/2026, especialmente de los arts. 7º a 10 y 15. En otros entes y Poderes, también es indispensable comprobar el reglamento local y los actos internos vigentes.
Este contenido tiene finalidad informativa y de apoyo a la gestión. Las situaciones concretas con controversia jurídica, responsabilidad de agentes o riesgo relevante deben someterse al análisis de las instancias competentes del organismo.