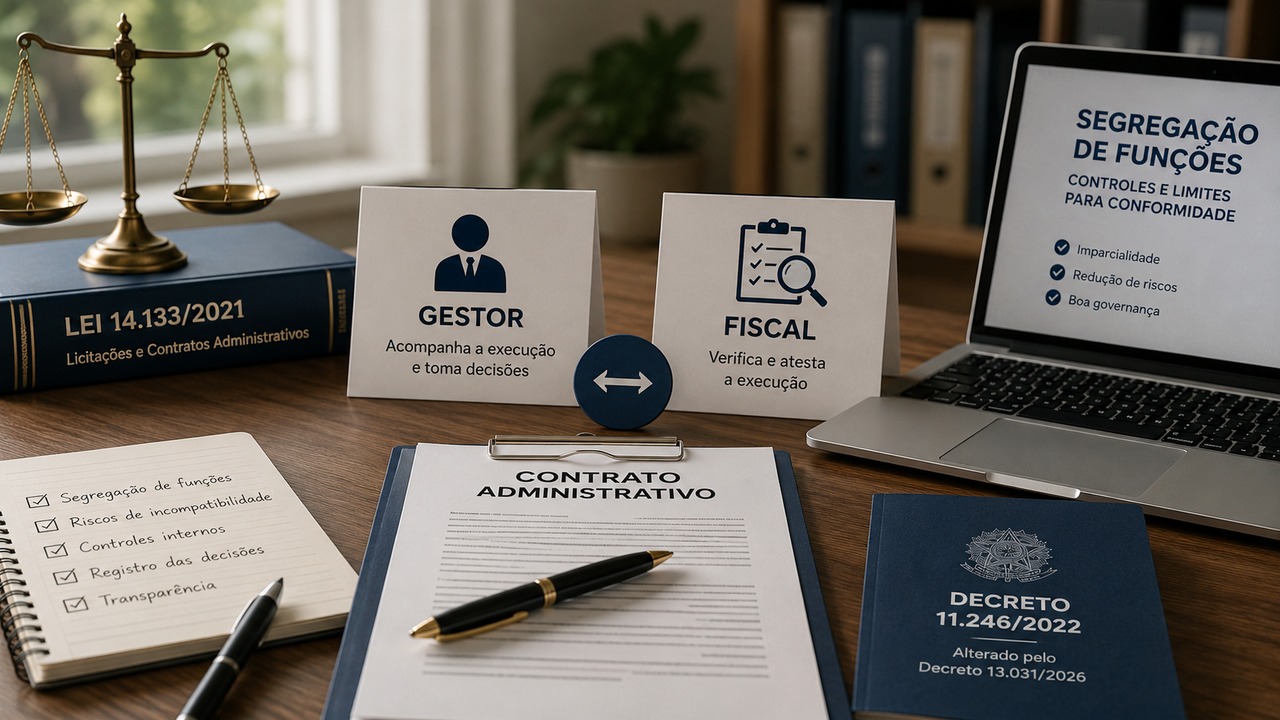
A mesma pessoa pode exercer atividades de gestão e de fiscalização contratual em determinadas situações, mas isso não transforma o acúmulo em regra geral. A Lei 14.133/2021 exige segregação de funções sempre que a concentração de atribuições aumentar riscos relevantes, e a decisão precisa considerar o desenho concreto do processo, não apenas o nome dado aos cargos.
No âmbito da administração pública federal direta, autárquica e fundacional, o Decreto 11.246/2022 é particularmente claro: o art. 19, § 1º, admite que as atividades de gestão e fiscalização sejam exercidas por agentes públicos, por equipe de fiscalização ou por agente público único, desde que seja assegurada a distinção das atividades. Ao mesmo tempo, o art. 12 proíbe a designação do mesmo agente para atuação simultânea em funções mais suscetíveis a riscos. Portanto, a leitura correta é condicional: pode haver acumulação, mas não pode haver concentração de controles que esvazie a segregação exigida para o caso concreto.
O que a Lei 14.133 realmente proíbe
A Lei 14.133 inclui a segregação de funções entre os princípios que orientam sua aplicação. O ponto decisivo está no art. 7º, § 1º: a autoridade que designa os agentes deve observar esse princípio e não pode colocar o mesmo agente público em funções simultâneas mais suscetíveis a riscos quando isso elevar a possibilidade de ocultação de erros ou de ocorrência de fraudes.
A lei, portanto, não traz uma frase dizendo que gestor e fiscal jamais podem ser a mesma pessoa. Ela cria um dever de desenho de controles. Isso muda a pergunta prática. Em vez de procurar uma proibição abstrata, o órgão precisa identificar quais atos cada função praticará e se uma pessoa passará a produzir, conferir, validar ou receber definitivamente o próprio trabalho sem contrapeso suficiente.
O art. 117 reforça essa lógica ao determinar que a execução seja acompanhada e fiscalizada por um ou mais fiscais especialmente designados de acordo com os requisitos do art. 7º. A fiscalização não é um título honorífico: envolve registrar ocorrências, exigir correções dentro da competência e comunicar situações que demandem providência superior.
No regime federal, o agente público único é uma possibilidade expressa
O Decreto 11.246/2022 regulamenta a atuação de gestores e fiscais na administração pública federal direta, autárquica e fundacional. Seu art. 19 separa conceitualmente gestão do contrato, fiscalização técnica, fiscalização administrativa e fiscalização setorial. A gestão coordena a fiscalização e prepara encaminhamentos relacionados a prorrogação, alteração, reequilíbrio, pagamento, sanções e extinção. A fiscalização acompanha a execução do objeto e os aspectos administrativos conforme a modalidade de fiscalização.
Depois de separar essas atividades, o § 1º do mesmo artigo admite que elas sejam exercidas inclusive por agente público único, com uma condição expressa: a distinção das atividades deve ser preservada. O § 2º acrescenta que essa distinção não pode comprometer o desempenho das ações de gestão.
Essa regra impede duas conclusões simplistas. A primeira seria afirmar que gestor e fiscal nunca podem coincidir. A segunda seria concluir que, como existe a figura do agente único, qualquer contrato pode ser entregue integralmente a uma pessoa sem análise adicional. Nenhuma das duas leituras se sustenta diante do art. 12 do próprio decreto, que manda avaliar a segregação na situação fática processual e permite ajustá-la conforme as linhas de defesa, o valor e a complexidade da contratação.
Primeiro teste: qual norma realmente se aplica ao seu órgão
Antes de discutir nomes e organogramas, é preciso definir a base normativa aplicável. A Lei 14.133 tem alcance nacional, mas o Decreto 11.246 disciplina diretamente a administração pública federal direta, autárquica e fundacional. Estados, Distrito Federal, municípios e outros Poderes podem ter regulamentos próprios que detalham ou restringem a acumulação.
Isso significa que a frase “o Decreto federal permite” não encerra a análise de um município ou de um estado. O regulamento local pode exigir agentes distintos, admitir acumulação apenas de forma excepcional, pedir justificativa específica ou distribuir competências de maneira diferente. A designação deve ser compatível com a norma do ente e com os atos internos do próprio órgão.
Segundo teste: a pessoa terá de revisar ou validar o próprio ato?
A segregação de funções fica especialmente sensível quando uma etapa existe para controlar outra. Se o mesmo agente executa uma verificação e depois pratica, em outro papel, o ato destinado a revisar ou confirmar essa própria verificação, surge risco de auto-revisão.
A pergunta útil não é apenas “gestor e fiscal são a mesma pessoa?”, mas “quais decisões concretas essa pessoa tomará em cada papel?”. Se o fiscal mede, registra, aponta falhas e realiza o recebimento provisório, enquanto o gestor analisa os registros, coordena providências e realiza o recebimento definitivo, a acumulação pode concentrar etapas que foram desenhadas para produzir um segundo olhar.
Quanto maior a dependência entre a primeira análise e a segunda validação, mais forte precisa ser a justificativa para manter os papéis na mesma pessoa ou, alternativamente, mais importante se torna criar uma revisão independente por outro agente, setor ou comissão.
Terceiro teste: risco, valor, complexidade e carga de trabalho
O Decreto 11.246 manda considerar, na designação, a compatibilidade com as atribuições do cargo, a complexidade da fiscalização, o quantitativo de contratos por agente e a capacidade para desempenhar as atividades. O art. 12 acrescenta valor e complexidade como elementos relevantes para aplicar a segregação.
Na prática, um contrato simples, padronizado, de baixo risco e com poucos pontos de decisão pode suportar uma estrutura mais enxuta. Já uma contratação de grande valor, execução técnica complexa, dedicação exclusiva de mão de obra, medições controvertidas, múltiplas unidades, alterações frequentes ou histórico de problemas tende a exigir maior separação.
A carga também importa. Mesmo quando o acúmulo não cria um conflito estrutural grave, ele pode ser inadequado se o agente não conseguir acompanhar a execução, registrar ocorrências, instruir pagamentos, controlar prazos e coordenar providências com a diligência exigida.
Quarto teste: existem linhas de defesa e controles compensatórios
O próprio art. 12 do Decreto 11.246 manda considerar a consolidação das linhas de defesa. Isso permite olhar além do organograma formal. Um processo pode ter controles distribuídos entre fiscalização, gestão, setor de contratos, autoridade competente, assessoramento jurídico, controle interno e outras unidades, conforme a matéria.
Controles compensatórios, porém, precisam ser reais. Não basta citar a existência de uma assessoria jurídica ou de um controle interno se essas unidades não revisam o tipo de decisão que está sendo concentrado. A pergunta é se existe alguém com competência, informação e independência suficientes para detectar falhas relevantes antes que produzam efeito.
Quinto teste: a designação está motivada e as atribuições estão claras
A acumulação defensável precisa aparecer no processo de forma transparente. O ato de designação deve deixar claro quais funções serão exercidas, quais atividades cabem ao agente e quem atua como substituto. Se houver concentração de papéis que normalmente seriam separados, a motivação deve dialogar com o risco, a estrutura disponível, a complexidade do contrato e os controles existentes.
O Decreto 13.031/2026 reforçou essa necessidade de desenho explícito no âmbito federal. Seu art. 7º exige que os órgãos e entidades estabeleçam modelo interno de gestão para acompanhamento dos contratos, identificando os agentes responsáveis pelas atividades de gestão e fiscalização, seus substitutos e as atividades de cada um.
Documentar não serve apenas para justificar uma escolha depois de questionada. Serve para tornar verificável, antes da execução, onde cada responsabilidade começa e termina.
Recebimento provisório e definitivo é um ponto crítico
A separação entre recebimento provisório e definitivo ajuda a enxergar por que a acumulação não deve ser automática. Na redação consolidada do Decreto 11.246, o art. 25 atribui o recebimento provisório ao fiscal técnico, administrativo ou setorial e o recebimento definitivo ao gestor, gestor setorial ou comissão designada.
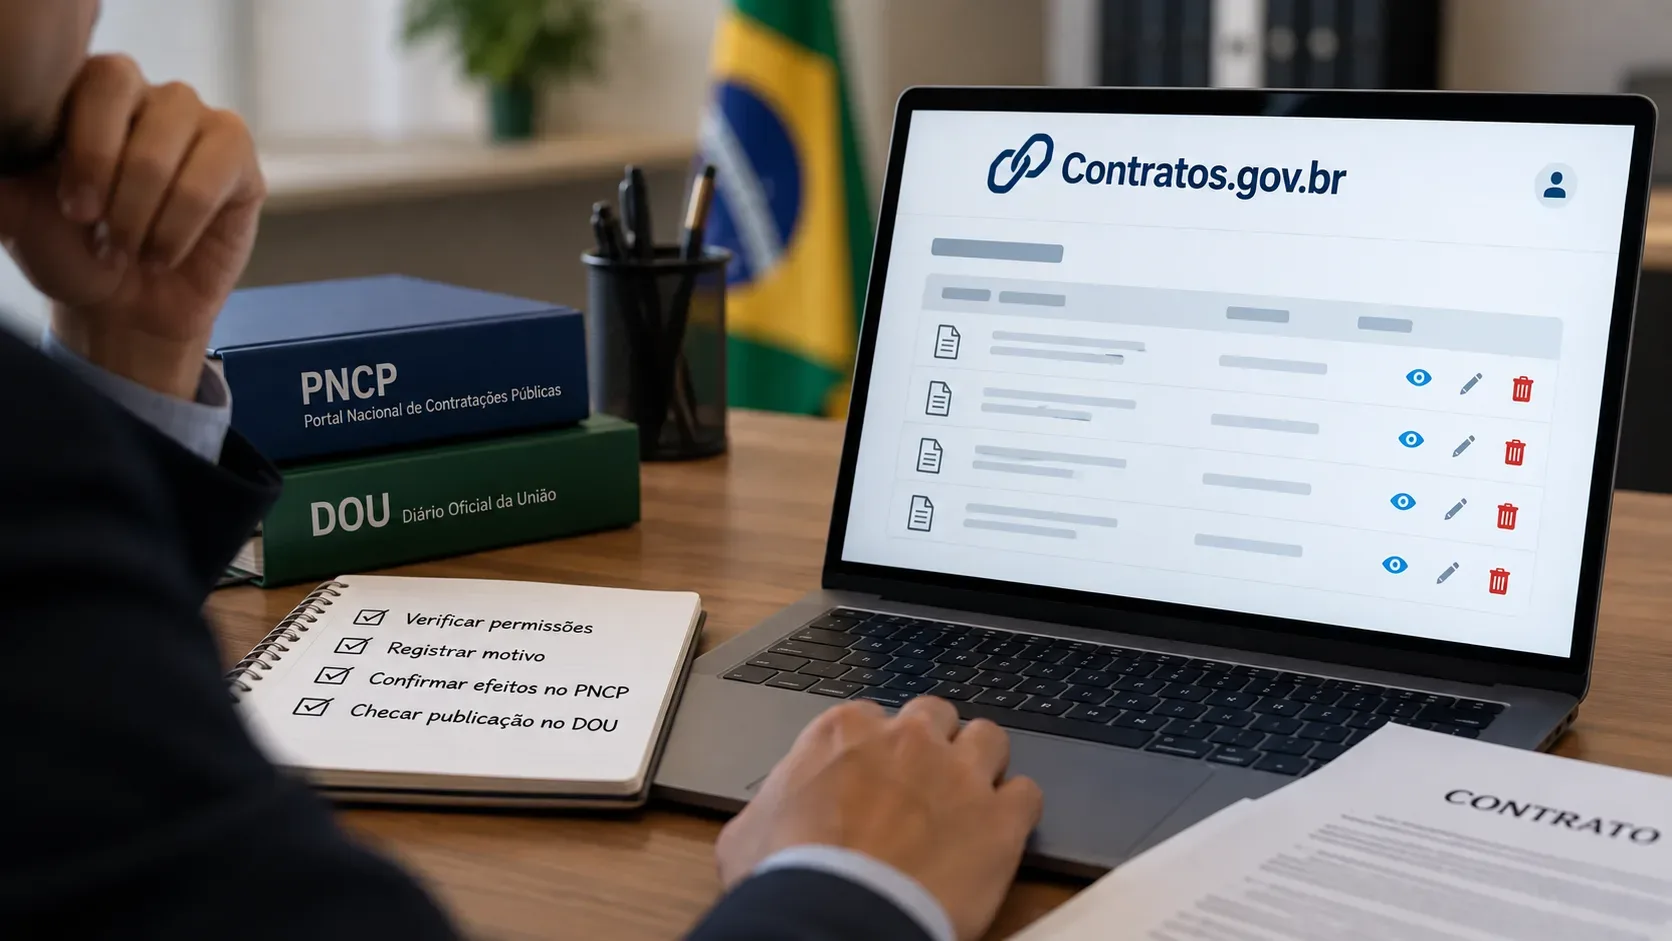
O Decreto 13.031/2026 detalha essa lógica para o Sistema Contratos.gov.br. Em obras e serviços, os fiscais realizam o recebimento provisório por termo detalhado. O recebimento definitivo é formalizado pelo gestor, gestores setoriais ou comissão, considerando, quando for o caso, a análise produzida no recebimento provisório.
Quando a mesma pessoa ocupa as duas funções, é preciso avaliar se o processo conserva uma distinção efetiva entre a constatação inicial e a decisão de recebimento definitivo. Em contratos mais sensíveis, separar os agentes ou usar comissão no recebimento definitivo pode ser um controle mais adequado do que tentar compensar a auto-revisão apenas com registros formais.
Quando a acumulação pode ser defensável
A acumulação tende a ser mais defensável quando a norma aplicável não a proíbe, o contrato tem risco e complexidade limitados, o volume de trabalho é compatível, as atribuições permanecem claramente distintas e existem controles suficientes para evitar que uma única pessoa concentre decisões críticas sem revisão.
Também é importante que a escolha seja motivada e que a autoridade designante consiga demonstrar por que aquela estrutura atende ao princípio da segregação no caso concreto. “Falta de pessoal” pode explicar uma restrição organizacional, mas não elimina o dever de analisar riscos nem autoriza suprimir controles essenciais.
Quando é melhor separar gestor e fiscal
A separação é a alternativa mais prudente quando o contrato envolve alto valor, objeto tecnicamente complexo, medições relevantes, recebimentos sujeitos a julgamento, risco trabalhista ou financeiro elevado, histórico de descumprimento, muitas alterações, sanções prováveis ou necessidade de uma segunda análise independente.
Também merece cautela a situação em que o gestor teria de confirmar ou formalizar decisões baseadas quase exclusivamente em verificações que ele próprio realizou como fiscal. Nesses casos, a diferença de nomenclatura entre “gestão” e “fiscalização” não cria segregação real.
O que o Decreto 13.031/2026 mudou na leitura do tema
O Decreto 13.031, de 17 de junho de 2026, instituiu o Sistema Contratos.gov.br no âmbito da administração pública federal direta, autárquica e fundacional, regulamentou a celebração e a gestão de contratos em meio eletrônico e alterou o Decreto 11.246/2022.
Entre as mudanças, incluiu a figura da gestão setorial, atualizou regras de designação e ajustou o recebimento provisório e definitivo. Também passou a exigir um modelo interno de gestão com identificação dos responsáveis e das atividades atribuídas a cada agente.
O decreto novo não transformou a segregação em uma regra matemática de “uma pessoa por função”. O texto consolidado continua combinando duas ideias: pode existir agente público único para gestão e fiscalização, desde que as atividades permaneçam distintas, e não
se deve concentrar no mesmo agente funções simultâneas mais suscetíveis a risco.
Como registrar a decisão no processo
Uma boa motivação deve mostrar qual norma foi aplicada, quais atividades ficarão com o gestor e com o fiscal, quais pontos de controle poderiam gerar auto-revisão, qual é o risco e a complexidade do contrato, qual carga já recai sobre o agente e quais controles independentes permanecem ativos.
Se a conclusão for pela acumulação, o processo deve demonstrar por que ela não elimina controles relevantes e como a distinção das atividades será preservada. Se a conclusão for pela separação, a justificativa pode apontar exatamente quais riscos tornam necessário um segundo agente.
Esse registro é mais útil do que uma fórmula genérica. Ele permite que a escolha seja auditável e coerente com o princípio da segregação de funções.
Resposta final
Gestor e fiscal do contrato podem ser a mesma pessoa em certos arranjos, mas a Lei 14.133 não autoriza uma acumulação automática e o Decreto 11.246 não cria um passe livre. No regime federal, a possibilidade de agente público único existe expressamente, desde que as atividades sejam distintas e a concentração não coloque no mesmo agente funções simultâneas mais suscetíveis a risco.
A decisão correta exige verificar a norma do ente, mapear as atribuições concretas, testar auto-revisão, risco, valor, complexidade, carga de trabalho e linhas de defesa, além de motivar a designação. Em contratos em que o fiscal produz a análise que o gestor deveria revisar ou receber definitivamente, a separação tende a oferecer um controle mais robusto.
Para a administração pública federal direta, autárquica e fundacional, a conferência deve partir da Lei 14.133/2021, especialmente dos arts. 5º, 7º e 117, do Decreto 11.246/2022 em sua redação consolidada, especialmente dos arts. 8º, 12, 19 e 25, e do Decreto 13.031/2026, especialmente dos arts. 7º a 10 e 15. Em outros entes e Poderes, é indispensável conferir também o regulamento local e os atos internos vigentes.
Este conteúdo tem finalidade informativa e de apoio à gestão. Situações concretas com controvérsia jurídica, responsabilidade de agentes ou risco relevante devem ser submetidas à análise das instâncias competentes do órgão.