La recepción del objeto contractual no es un acto único. En la Ley 14.133, la Administración debe distinguir la entrega o ejecución material, la medición de lo realizado, la recepción provisional, la recepción definitiva y el flujo posterior de liquidación y pago. Mezclar estas etapas aumenta el riesgo de certificar sin pruebas suficientes, pagar una parte controvertida o dejar una no conformidad sin registro.
El punto de partida es el artículo 140 de la Ley 14.133/2021. En obras y servicios, la recepción provisional corresponde al responsable del seguimiento y la fiscalización, mediante un acta detallada, cuando se comprueba el cumplimiento de las exigencias técnicas. La recepción definitiva corresponde a un servidor o a una comisión designada por la autoridad competente, también mediante un acta detallada, esta vez destinada a demostrar el cumplimiento de las exigencias contractuales. En las compras, la recepción provisional puede ser sumaria, con verificación posterior de la conformidad del material, mientras que la definitiva exige un acta detallada.
Entrega, medición, certificación y recepción no son sinónimos
| Etapa | Pregunta principal | Registro esperado |
|---|---|---|
| Entrega o ejecución | ¿El bien llegó o la prestación fue realizada? | Comprobante de entrega, orden de servicio, informe de ejecución, protocolo o registro equivalente. |
| Medición | ¿Cuánto se ejecutó y con qué nivel de calidad? | Planilla de medición, memoria de cálculo, indicadores, informes, pruebas y otras evidencias previstas en el contrato. |
| Recepción provisional | ¿Existe base técnica y, cuando corresponda, administrativa para reconocer la parte como ejecutada en esta etapa? | Acta detallada para obras y servicios o registro sumario en compras, según la Ley y el contrato. |
| Recepción definitiva | ¿El objeto cumple las exigencias contractuales después de las verificaciones previstas? | Acta detallada de aceptación o decisión motivada de no aceptación. |
| Liquidación y pago | ¿El gasto puede seguir al pago por el valor reconocido? | Documentos fiscales, certificaciones, comprobaciones exigidas y demás elementos del proceso financiero. |
La medición sirve para cuantificar y evaluar la calidad de lo efectivamente ejecutado. En el ámbito de la administración pública federal directa, autárquica y fundacional, el Decreto 11.246/2022 define la fiscalización técnica como el seguimiento destinado, entre otros aspectos, a comprobar cantidad, calidad, tiempo y modo de la prestación frente a los indicadores del pliego, incluso para fines de pago. Esto ayuda a entender por qué una medición puede respaldar la recepción sin confundirse con ella.
Quién realiza la recepción provisional
En obras y servicios, la Ley atribuye la recepción provisional al responsable del seguimiento y la fiscalización. El acto debe apoyarse en una verificación técnica y registrarse en un acta detallada. En las compras, la recepción provisional puede realizarse de forma sumaria por el responsable del seguimiento y la fiscalización, porque la conformidad del material todavía será verificada posteriormente.
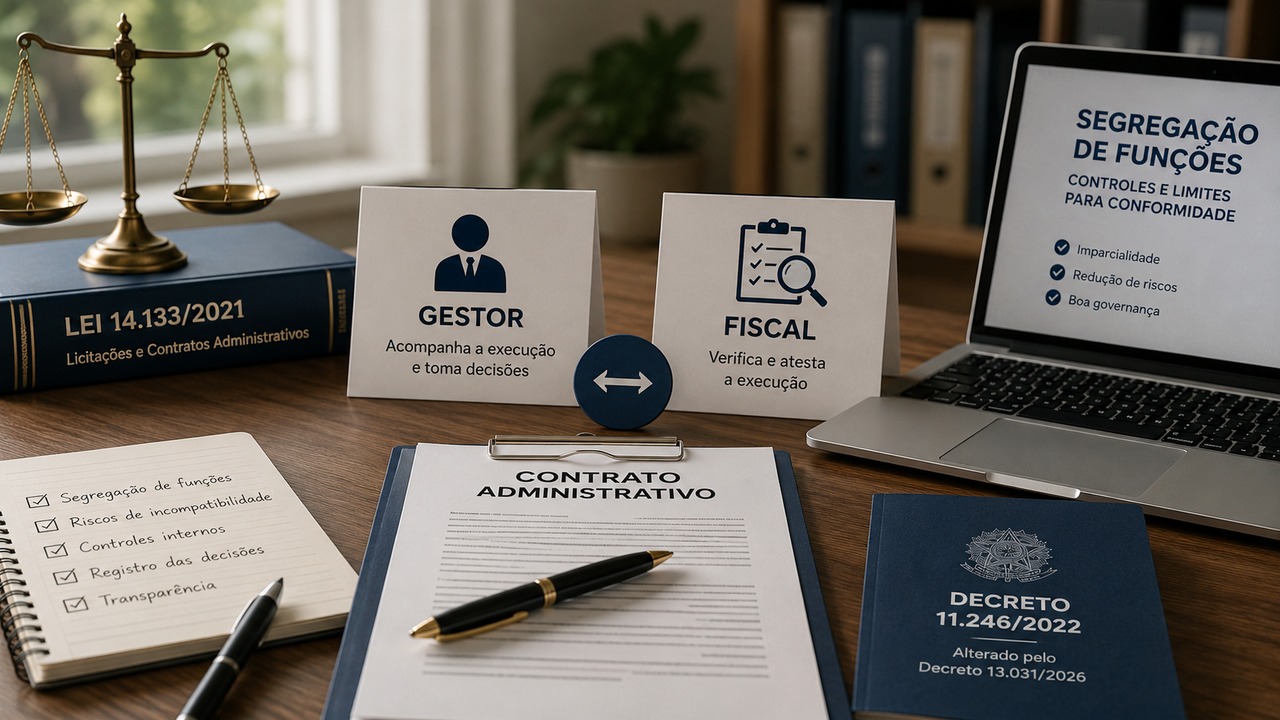
En el Poder Ejecutivo federal, la reglamentación vigente detalla estas funciones. El fiscal técnico realiza la recepción provisional mediante un acta que demuestre el cumplimiento de las exigencias técnicas. El fiscal administrativo puede realizar la recepción provisional desde el punto de vista administrativo, y el fiscal sectorial ejerce funciones técnicas y administrativas cuando es designado para ello. El mismo decreto establece que la certificación del fiscal técnico acredita la recepción provisional y se remite al gestor para su ratificación. Fuera de este ámbito federal, es necesario revisar la normativa del ente y el contrato específico antes de reproducir la misma distribución de funciones.
Quién realiza la recepción definitiva
La Ley 14.133 dispone que la recepción definitiva sea realizada por un servidor o una comisión designada por la autoridad competente, mediante un acta detallada que demuestre el cumplimiento de las exigencias contractuales. En el Poder Ejecutivo federal, la redacción vigente del Decreto 11.246 prevé que la recepción definitiva corresponda al gestor del contrato, al gestor sectorial o a una comisión designada por la autoridad competente.
La recepción definitiva no debe ser una firma automática después de la provisional. Debe resultar del análisis de las evidencias producidas por la fiscalización, de la revisión de las pendientes, de la comprobación de las correcciones exigidas y de la verificación de los criterios de aceptación previstos en el término de referencia, proyecto, pliego, propuesta y contrato.
Checklist de pruebas para la recepción provisional
El conjunto de pruebas varía según el objeto. El fiscal debe usar el contrato como referencia y registrar solo evidencias pertinentes. En un flujo bien documentado, es habitual comprobar:
- identificación del contrato, orden de suministro u orden de servicio y período al que corresponde la ejecución;
- cantidades entregadas o ejecutadas, con memoria de cálculo cuando exista medición;
- criterios de calidad, desempeño, plazo y modo de ejecución previstos en los documentos contractuales;
- listas de verificación, informes de inspección, registros de campo, fotografías u otros medios de prueba adecuados al objeto;
- resultados de pruebas, ensayos, mediciones y validaciones exigidos por normas técnicas o por el contrato;
- números de serie, lotes, certificados, manuales, licencias, garantías o documentos técnicos cuando sean aplicables;
- incidencias detectadas, medidas requeridas y plazo concedido para la corrección;
- identificación objetiva de la parte aceptada, objeto de descuento, pendiente o rechazada, cuando esa distinción sea aplicable;
- fecha, responsable y firma o registro electrónico que permita identificar a quien realizó la verificación.
El artículo 140 también establece que, salvo disposición contraria del pliego o de un acto normativo, los ensayos, pruebas y demás comprobaciones exigidos por normas técnicas oficiales para evaluar la correcta ejecución corren por cuenta del contratista. Esta regla debe leerse junto con los documentos de la contratación y el contrato para evitar exigencias creadas solamente en la fase de recepción.
Cuándo debe rechazarse el objeto
El criterio legal es objetivo: el objeto puede ser rechazado, total o parcialmente, cuando esté en desacuerdo con el contrato. El rechazo debe vincularse a una obligación verificable y no a una impresión genérica del fiscal. Algunos ejemplos son cantidad inferior a la contratada, especificación incompatible, defecto, fallo en una prueba de desempeño, servicio incompleto, ejecución fuera de los criterios de calidad o ausencia de una entrega técnica obligatoria.
El artículo 119 de la Ley 14.133 obliga al contratista a reparar, corregir, retirar, reconstruir o sustituir, a su costa, el objeto cuando se comprueben vicios, defectos o incorrecciones derivados de la ejecución o de los materiales empleados. Por ello, el registro de no conformidad debe indicar exactamente qué está mal, dónde se encuentra el requisito contractual correspondiente, qué parte fue afectada y qué medida correctiva se exige.
Qué registrar en la no conformidad
- hecho constatado, con fecha, lugar y parte del objeto afectada;
- cláusula, especificación, plano, indicador o requisito incumplido;
- evidencia que sustenta la constatación;
- alcance del problema e impacto en cantidad, calidad, seguridad, funcionalidad o plazo;
- medida de corrección o sustitución requerida;
- plazo definido según el contrato o por la autoridad competente;
- efecto temporal sobre la certificación, facturación, descuento o recepción definitiva, cuando corresponda;
- remisión al gestor cuando la medida necesaria exceda la competencia del fiscal.
Rechazar no es lo mismo que sancionar
El rechazo del objeto es una medida de gestión de la ejecución: la Administración reconoce que la entrega no cumple el contrato y exige corrección, sustitución u otra medida procedente. La sanción administrativa es una etapa distinta. Una no conformidad también puede constituir incumplimiento contractual y justificar una investigación, pero la penalidad no surge automáticamente del acta de rechazo.
La Ley 14.133 prevé infracciones y sanciones administrativas en los artículos 155 y siguientes y establece procedimientos propios de responsabilización. En el Poder Ejecutivo federal, el Decreto 11.246 atribuye al gestor la adopción de medidas para formalizar un procedimiento de responsabilización cuando corresponda. Por ello, el fiscal debe registrar hechos y evidencias, remitir lo que exceda su competencia y evitar convertir la recepción en una decisión punitiva sin el procedimiento adecuado.
La certificación no significa pago automático
La certificación está vinculada a la ejecución. En el régimen federal del Decreto 11.246, la certificación del fiscal técnico acredita la recepción provisional y se remite al gestor para su ratificación. El pago depende del flujo de liquidación, de las condiciones contractuales y de los documentos exigidos. La propia Ley 14.133 separa el capítulo de recepción del capítulo de pagos.
También es importante evitar el error contrario: usar una controversia parcial para bloquear todo sin análisis. El artículo 143 de la Ley 14.133 dispone que, cuando exista controversia sobre dimensión, calidad o cantidad del objeto, la parte no controvertida debe liberarse dentro del plazo previsto para el pago. En la práctica, la medición y el registro de no conformidad deben permitir identificar con claridad qué está controvertido y qué ya fue reconocido como debido.
Flujo práctico para compras
- Registrar la llegada del bien y comprobar los datos básicos de la entrega.
- Realizar la recepción provisional sumaria cuando corresponda, sin confundirla con la aceptación final.
- Comprobar cantidad, especificaciones, integridad, accesorios, documentación, pruebas y demás criterios contractuales.
- Registrar la no conformidad y rechazar total o parcialmente si existe incumplimiento.
- Después de la corrección o de confirmar la conformidad, emitir la recepción definitiva por medio del agente competente.
- Remitir la documentación al flujo de liquidación y pago por el valor efectivamente reconocido.
Flujo práctico para servicios y obras
- Medir la parte ejecutada de acuerdo con los criterios contractuales.
- Reunir informes, registros de campo, pruebas, memorias, documentos técnicos y demás evidencias pertinentes.
- Emitir la recepción provisional por quien realiza el seguimiento y la fiscalización, mediante acta detallada.
- Registrar pendientes y exigir corrección antes de reconocer como conforme aquello que no cumple el contrato.
- Remitir informes y pruebas al agente responsable de la recepción definitiva.
- Emitir el acta detallada de recepción definitiva solo después de verificar las exigencias contractuales.
- Continuar con la liquidación y el pago según el contrato y las reglas financieras aplicables.
La recepción definitiva no extingue toda responsabilidad
La recepción provisional o definitiva no elimina la responsabilidad civil por la solidez y seguridad de la obra o del servicio ni la responsabilidad ético-profesional por la correcta ejecución, dentro de los límites de la ley y del contrato. En las obras, el artículo 140 también establece la responsabilidad objetiva del contratista por un plazo mínimo de cinco años respecto de la solidez y seguridad de los materiales y servicios y de la funcionalidad de la construcción, reforma, recuperación o ampliación, sin perjuicio de una garantía superior prevista en el pliego y el contrato.
Antes de estandarizar el checklist, revise cuatro documentos
La Ley ofrece la estructura, pero el procedimiento operativo depende del caso concreto. El propio artículo 140 establece que los plazos y métodos de la recepción provisional y definitiva se definan en reglamento o en el contrato. Por eso, antes de adoptar un formulario único, revise:
- la normativa aplicable al órgano o entidad;
- el término de referencia, proyecto, pliego, propuesta y contrato;
- el acto de designación del gestor, fiscales y eventual comisión;
- los modelos y orientaciones internas utilizados por el ente.
Para la administración pública federal, los modelos de la Abogacía General de la Unión para la Ley 14.133 ofrecen referencias actualizadas para compras, servicios y obras. Deben adaptarse al objeto y a las reglas del órgano y no utilizarse como sustitutos de la lectura del contrato específico.
Fuentes oficiales para verificación
- Ley 14.133/2021, especialmente artículos 117, 119, 140, 141, 143 y 155 a 158.
- Decreto 11.246/2022, especialmente artículos 19 y 21 a 25, en su redacción vigente.
- Modelos de licitaciones y contratos de la Abogacía General de la Unión para la Ley 14.133.