O recebimento do objeto não é um ato único. Na Lei 14.133, a Administração precisa distinguir a entrega ou execução material, a medição do que foi realizado, o recebimento provisório, o recebimento definitivo e o fluxo posterior de liquidação e pagamento. Misturar essas etapas aumenta o risco de atestar sem prova suficiente, pagar parcela controvertida ou deixar uma não conformidade sem registro.
O ponto de partida é o art. 140 da Lei 14.133/2021. Para obras e serviços, o recebimento provisório cabe ao responsável pelo acompanhamento e fiscalização, mediante termo detalhado, quando verificado o cumprimento das exigências técnicas. O recebimento definitivo cabe a servidor ou comissão designada pela autoridade competente, também mediante termo detalhado, agora voltado à comprovação do atendimento das exigências contratuais. Para compras, o provisório pode ser sumário, com verificação posterior da conformidade do material, enquanto o definitivo exige termo detalhado.
Entrega, medição, ateste e recebimento não são sinônimos
| Etapa | Pergunta principal | Registro esperado |
|---|---|---|
| Entrega ou execução | O bem chegou ou a prestação foi realizada? | Comprovante de entrega, ordem de serviço, relatório de execução, protocolo ou registro equivalente. |
| Medição | Quanto foi executado e em que nível de qualidade? | Planilha de medição, memória de cálculo, indicadores, relatórios, testes e demais evidências previstas no contrato. |
| Recebimento provisório | Há base técnica e, quando cabível, administrativa para reconhecer a parcela como executada nesta etapa? | Termo detalhado para obras e serviços ou registro sumário no caso de compras, conforme a Lei e o contrato. |
| Recebimento definitivo | O objeto atende às exigências contratuais depois das verificações previstas? | Termo detalhado de aceitação ou decisão fundamentada de não aceitação. |
| Liquidação e pagamento | A despesa pode seguir para pagamento no valor reconhecido? | Documentos fiscais, atestes, comprovações exigidas e demais elementos do processo financeiro. |
A medição serve para quantificar e qualificar o que foi efetivamente executado. No âmbito da administração pública federal direta, autárquica e fundacional, o Decreto 11.246/2022 define a fiscalização técnica como o acompanhamento destinado, entre outros pontos, a aferir quantidade, qualidade, tempo e modo da prestação em relação aos indicadores do edital, inclusive para fins de pagamento. Isso ajuda a entender por que uma medição pode subsidiar o recebimento sem se confundir com ele.
Quem faz o recebimento provisório
Nas obras e nos serviços, a Lei atribui o recebimento provisório ao responsável pelo acompanhamento e fiscalização. O ato deve ser apoiado em verificação técnica e registrado em termo detalhado. Nas compras, o recebimento provisório pode ocorrer de forma sumária pelo responsável pelo acompanhamento e fiscalização, porque a conformidade do material ainda será verificada posteriormente.
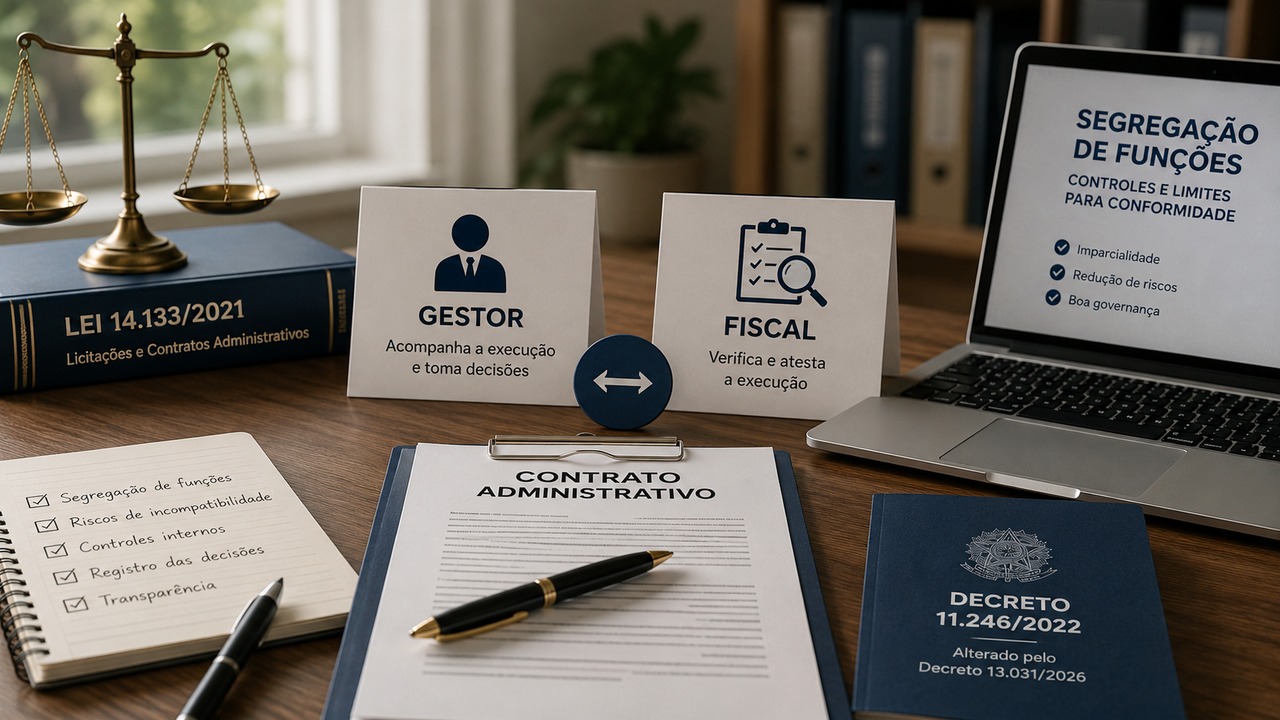
No Executivo federal, a regulamentação atual detalha essas funções. O fiscal técnico realiza o recebimento provisório com termo que comprove as exigências de caráter técnico. O fiscal administrativo pode realizar o recebimento provisório sob o ponto de vista administrativo, e o fiscal setorial exerce as atribuições técnicas e administrativas quando designado para isso. O mesmo decreto estabelece que o ateste do fiscal técnico certifica o recebimento provisório e segue ao gestor para ratificação. Fora desse âmbito federal, é necessário conferir o regulamento do ente e o próprio contrato antes de reproduzir essa distribuição de tarefas.
Quem faz o recebimento definitivo
A Lei 14.133 determina que o recebimento definitivo seja realizado por servidor ou comissão designada pela autoridade competente, mediante termo detalhado que comprove o atendimento das exigências contratuais. No Executivo federal, a redação vigente do Decreto 11.246 prevê que o recebimento definitivo fique a cargo do gestor do contrato, do gestor setorial ou de comissão designada pela autoridade competente.
O recebimento definitivo não deve ser uma assinatura automática depois do provisório. Ele deve resultar da análise das evidências produzidas pela fiscalização, da conferência das pendências, da comprovação das correções exigidas e da verificação dos critérios de aceitação previstos no termo de referência, projeto, edital, proposta e contrato.
Checklist de provas para o recebimento provisório
O conjunto de provas varia conforme o objeto. O fiscal deve usar o contrato como referência e registrar apenas evidências pertinentes. Em um fluxo bem documentado, é comum verificar:
- identificação do contrato, ordem de fornecimento ou ordem de serviço e período a que a execução se refere;
- quantidades entregues ou executadas, com memória de cálculo quando houver medição;
- critérios de qualidade, desempenho, prazo e modo de execução previstos no instrumento contratual;
- listas de verificação, relatórios de inspeção, registros de campo, fotografias ou outros meios de prova adequados ao objeto;
- resultados de testes, ensaios, aferições e validações exigidos por norma técnica ou pelo contrato;
- números de série, lotes, certificados, manuais, licenças, garantias ou documentos técnicos quando aplicáveis;
- ocorrências identificadas, providências solicitadas e prazo concedido para correção;
- indicação objetiva da parcela aceita, glosada, pendente ou rejeitada, quando houver essa distinção;
- data, responsável e assinatura ou registro eletrônico que permita identificar quem realizou a verificação.
O art. 140 também estabelece que, salvo disposição contrária do edital ou de ato normativo, os ensaios, testes e demais provas exigidos por normas técnicas oficiais para aferir a boa execução correm por conta do contratado. Essa previsão deve ser lida em conjunto com o instrumento convocatório e o contrato para evitar exigências criadas apenas na fase de recebimento.
Quando o objeto deve ser recusado
O critério legal é objetivo: o objeto pode ser rejeitado, no todo ou em parte, quando estiver em desacordo com o contrato. A recusa deve estar ligada a uma obrigação verificável, e não a uma impressão genérica do fiscal. Exemplos incluem quantidade inferior à contratada, especificação incompatível, defeito, falha em teste de desempenho, serviço incompleto, execução fora dos critérios de qualidade ou ausência de entrega técnica obrigatória.
O art. 119 da Lei 14.133 obriga o contratado a reparar, corrigir, remover, reconstruir ou substituir, às suas expensas, o objeto em que sejam constatados vícios, defeitos ou incorreções resultantes da execução ou dos materiais empregados. Por isso, o registro de não conformidade deve dizer exatamente o que está errado, onde está o requisito contratual correspondente, qual parcela foi afetada e qual providência é exigida.
O que registrar na não conformidade
- fato constatado, com data, local e parcela do objeto afetada;
- cláusula, especificação, desenho, indicador ou requisito descumprido;
- evidência que sustenta a constatação;
- extensão do problema e impacto sobre quantidade, qualidade, segurança, funcionalidade ou prazo;
- medida de correção ou substituição requerida;
- prazo definido segundo o contrato ou a autoridade competente;
- efeito temporário sobre ateste, faturamento, glosa ou recebimento definitivo, quando cabível;
- encaminhamento ao gestor quando a providência ultrapassar a competência do fiscal.
Recusar não é o mesmo que sancionar
A rejeição do objeto é uma medida de gestão da execução: a Administração reconhece que a entrega não atende ao contrato e exige correção, substituição ou outra providência cabível. A sanção administrativa é etapa distinta. Uma não conformidade pode também caracterizar inexecução contratual e justificar apuração, mas a penalidade não nasce automaticamente do termo de rejeição.
A Lei 14.133 prevê infrações e sanções nos arts. 155 e seguintes e estabelece procedimentos próprios para a responsabilização. No Executivo federal, o Decreto 11.246 atribui ao gestor a adoção de providências para formalizar processo de responsabilização quando for o caso. Assim, o fiscal deve registrar fatos e evidências, encaminhar o que exceder sua competência e evitar transformar o recebimento em decisão punitiva sem o rito adequado.
Ateste não significa pagamento automático
O ateste é uma certificação ligada à execução. No regime federal do Decreto 11.246, o ateste do fiscal técnico certifica o recebimento provisório e é encaminhado ao gestor para ratificação. O pagamento depende do fluxo de liquidação, das condições do contrato e dos documentos exigidos. A própria Lei separa o capítulo do recebimento do capítulo dos pagamentos.
Também é importante evitar o erro oposto: usar uma controvérsia parcial para bloquear tudo sem análise. O art. 143 da Lei 14.133 determina que, quando houver controvérsia sobre dimensão, qualidade ou quantidade do objeto, a parcela incontroversa seja liberada no prazo previsto para pagamento. Na prática, a medição e o registro da não conformidade precisam permitir identificar com clareza o que é controvertido e o que já foi reconhecido como devido.
Fluxo prático para compras
- Registrar a chegada do bem e conferir dados básicos da entrega.
- Fazer o recebimento provisório sumário, quando cabível, sem confundi-lo com aceitação final.
- Conferir quantidade, especificações, integridade, acessórios, documentação, testes e demais critérios contratuais.
- Registrar não conformidade e rejeitar total ou parcialmente se houver desacordo.
- Depois da correção ou da confirmação de conformidade, emitir o recebimento definitivo pelo agente competente.
- Encaminhar a documentação ao fluxo de liquidação e pagamento no valor efetivamente reconhecido.
Fluxo prático para serviços e obras
- Medir a parcela executada de acordo com os critérios contratuais.
- Juntar relatórios, registros de campo, testes, memoriais, documentos técnicos e demais evidências pertinentes.
- Emitir o recebimento provisório por quem acompanha e fiscaliza, com termo detalhado.
- Registrar pendências e exigir correção antes de reconhecer como conforme aquilo que não atende ao contrato.
- Submeter relatórios e provas ao agente responsável pelo recebimento definitivo.
- Emitir termo detalhado de recebimento definitivo somente depois da verificação das exigências contratuais.
- Prosseguir para liquidação e pagamento conforme o contrato e as regras financeiras aplicáveis.
O recebimento definitivo não encerra toda responsabilidade
O recebimento provisório ou definitivo não elimina a responsabilidade civil pela solidez e segurança da obra ou do serviço nem a responsabilidade ético-profissional pela execução, nos limites da lei e do contrato. Para obras, o art. 140 prevê ainda responsabilidade objetiva do contratado por prazo mínimo de cinco anos pela solidez e segurança dos materiais e serviços e pela funcionalidade da construção, reforma, recuperação ou ampliação, sem prejuízo de garantia superior prevista no edital e no contrato.
Antes de padronizar o checklist, confira quatro documentos
A Lei fornece a estrutura, mas o procedimento operacional depende do caso concreto. O próprio art. 140 determina que os prazos e métodos dos recebimentos provisório e definitivo sejam definidos em regulamento ou no contrato. Por isso, antes de adotar um formulário único, confira:
- o regulamento aplicável ao órgão ou entidade;
- o termo de referência, projeto, edital, proposta e contrato;
- o ato de designação do gestor, fiscais e eventual comissão;
- os modelos e orientações internas usados pelo ente.
Para a administração pública federal, os modelos da AGU para a Lei 14.133 oferecem referências atualizadas para compras, serviços e obras. Eles devem ser adaptados ao objeto e às regras do órgão, e não tratados como substitutos da leitura do contrato específico.
Fontes oficiais para conferência
- Lei 14.133/2021, especialmente arts. 117, 119, 140, 141, 143 e 155 a 158.
- Decreto 11.246/2022, especialmente arts. 19 e 21 a 25, na redação vigente.
- Modelos de licitações e contratos da AGU para a Lei 14.133.