Comparar CDB com LCI ou LCA apenas pelo percentual do CDI costuma levar a uma conclusão errada. O CDB normalmente sofre Imposto de Renda sobre o rendimento, enquanto LCI e LCA seguem isentas de IR para pessoa física na data desta atualização, em 6 de setembro de 2026. Ao mesmo tempo, prazo, carência, liquidez e exposição ao emissor podem mudar completamente o resultado. Por isso, a comparação útil é entre retorno líquido, prazo real do dinheiro e cobertura do FGC, e não entre duas taxas brutas isoladas.
O que muda entre CDB, LCI e LCA
Os três são títulos bancários de renda fixa: ao aplicar, o investidor fornece recursos a uma instituição financeira em troca de uma remuneração definida pelas condições do título. A diferença prática aparece na tributação, no uso dos recursos captados e nas regras de prazo e liquidez de cada emissão.
| Critério | CDB | LCI | LCA |
|---|---|---|---|
| Tributação para pessoa física | IR regressivo de 22,5% a 15% sobre o rendimento; pode haver IOF se o resgate ocorrer antes de 30 dias | Rendimento isento de IR | Rendimento isento de IR |
| Liquidez | Varia: há CDB com liquidez diária e CDB sem resgate antecipado | Depende da emissão; é comum existir carência ou resgate apenas no vencimento | Depende da emissão; é comum existir carência ou resgate apenas no vencimento |
| Prazo mínimo regulatório | Depende do produto e da emissão | Para LCI sem atualização por índice de preços, o prazo mínimo de vencimento é de 6 meses | Para LCA sem atualização por índice de preços, o prazo mínimo de vencimento é de 6 meses |
| FGC | Coberto, se elegível e emitido por instituição associada | Coberta, se elegível e emitida por instituição associada | Coberta, se elegível e emitida por instituição associada |
O Portal do Investidor resume CDB, LCI e LCA como títulos bancários e destaca as diferenças de tributação e liquidez. Para LCI e LCA sem atualização por índice de preços, o Conselho Monetário Nacional reduziu o prazo mínimo de vencimento para seis meses em 2025. Emissões com outras estruturas podem seguir regras diferentes, por isso o prazo informado na oferta deve ser conferido.
Primeiro passo: transforme a taxa bruta do CDB em taxa líquida
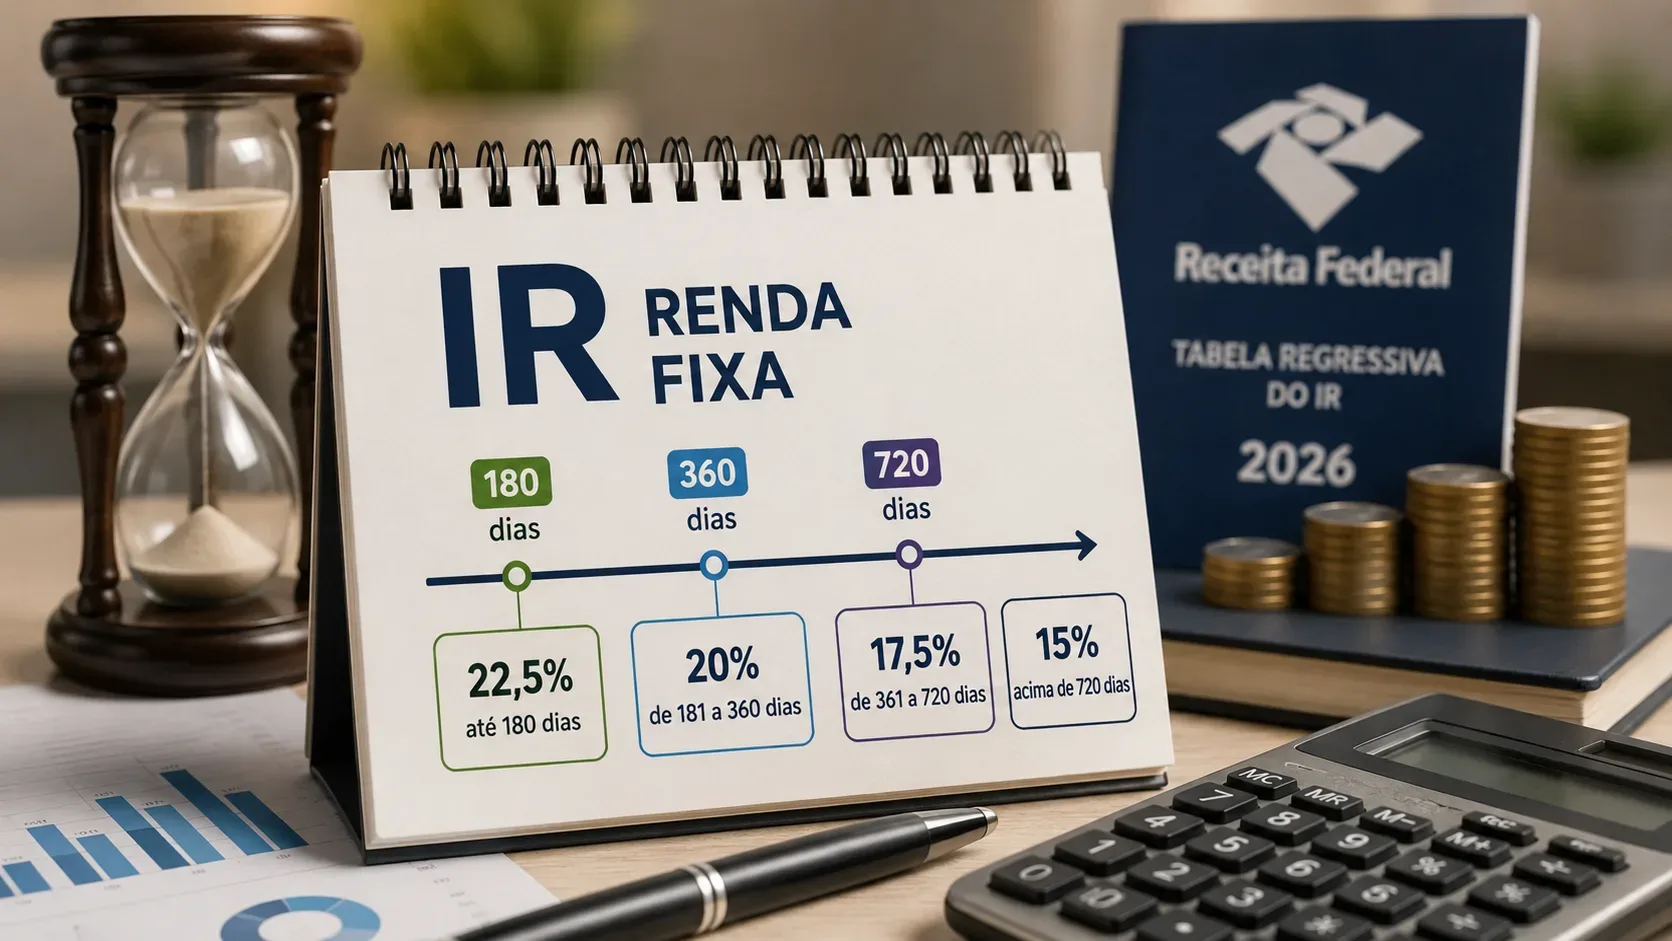
No CDB, a alíquota de IR diminui conforme o tempo da aplicação. A regra geral para renda fixa, prevista pela Receita Federal, é:
- até 180 dias: 22,5%;
- de 181 a 360 dias: 20%;
- de 361 a 720 dias: 17,5%;
- acima de 720 dias: 15%.
A base é o rendimento, e não o valor total aplicado. A Instrução Normativa RFB nº 1.585/2015 reúne essas alíquotas para aplicações de renda fixa. Em resgates de CDB antes de 30 dias, também pode haver IOF regressivo sobre o rendimento.
Para uma comparação simples entre títulos pós-fixados atrelados ao CDI e com o mesmo período, uma aproximação útil é multiplicar a taxa do CDB pelo percentual que resta depois do IR. Assim, um CDB de 110% do CDI mantido por 365 dias, faixa em que o IR é de 17,5%, corresponde a aproximadamente 90,75% do CDI em rendimento líquido: 110% × 82,5% = 90,75%.
Exemplo hipotético: CDB de 110% do CDI x LCI de 90% do CDI
Considere dois títulos com o mesmo prazo de 365 dias e, apenas para fins didáticos, ignore diferenças de calendário, forma de capitalização e condições específicas da emissão.
- CDB: 110% do CDI bruto. Depois de 17,5% de IR sobre o rendimento, a equivalência aproximada é 90,75% do CDI líquido.
- LCI: 90% do CDI, isenta de IR para pessoa física. A equivalência permanece 90% do CDI líquido.
Nesse cenário hipotético, o CDB teria uma pequena vantagem líquida. Se o CDB pagasse 105% do CDI, porém, sua equivalência após IR seria cerca de 86,63% do CDI, e a LCI de 90% ficaria à frente. O objetivo do exemplo não é prever retorno, mas mostrar que o percentual do CDI não pode ser comparado sem ajustar a tributação.
Qual CDB equivale a uma LCI ou LCA isenta?
Uma fórmula de referência é: taxa equivalente do CDB = taxa da LCI/LCA ÷ (1 - alíquota de IR). Para uma LCI ou LCA de 90% do CDI:
- na faixa de IR de 17,5%, um CDB precisaria pagar aproximadamente 109,09% do CDI para empatar no rendimento líquido;
- na faixa de IR de 15%, um CDB precisaria pagar aproximadamente 105,88% do CDI.
Essa conta é uma régua de comparação, não uma garantia de resultado. Ela pressupõe mesmo indexador, mesmo período e ausência de diferenças relevantes de custos, resgate e reinvestimento.
Prazo e liquidez podem valer mais do que alguns pontos do CDI
Uma LCI ou LCA com taxa líquida atraente pode não servir para um dinheiro que talvez precise ser usado antes do vencimento. Da mesma forma, um CDB com liquidez diária pode aceitar resgate a qualquer momento, mas pagar uma taxa menor do que um CDB travado por prazo mais longo.
Antes de comparar a rentabilidade, verifique quatro datas: data da aplicação, início da possibilidade de resgate, vencimento e data em que o dinheiro estará efetivamente disponível após o resgate. “Liquidez diária” e “vencimento em dois anos” podem coexistir no mesmo CDB; a primeira expressão descreve a possibilidade de saída, e a segunda, o prazo final do título.
Em LCI e LCA, o prazo regulatório mínimo não significa que toda emissão permitirá resgate assim que esse mínimo terminar. O emissor pode oferecer um vencimento maior e sem liquidez antecipada. A informação válida para o investidor é a condição da emissão contratada.
Como ler a cobertura do FGC sem cair no erro de “R$ 250 mil por produto”
CDB, LCI e LCA estão entre os produtos cobertos pela garantia ordinária do Fundo Garantidor de Créditos quando elegíveis e emitidos por instituições associadas. O limite, porém, não é separado para cada título. O FGC informa cobertura de até R$ 250 mil por CPF ou CNPJ, por instituição financeira ou conglomerado, além de um teto de R$ 1 milhão em garantias pagas no período de quatro anos.
Isso significa que posições diferentes no mesmo conglomerado são somadas. Se uma pessoa tiver, por exemplo, saldo de R$ 180 mil em CDB e R$ 100 mil em LCI do mesmo conglomerado, o total de R$ 280 mil não recebe dois limites independentes de R$ 250 mil. A cobertura ordinária é calculada sobre o conjunto dos créditos elegíveis daquele conglomerado, respeitado o limite aplicável.
O próprio material do FGC esclarece que o saldo considerado inclui principal e rendimentos. Em instrumentos tributados, como CDB, o imposto devido pode ser retido no pagamento da garantia. Portanto, manter o principal exatamente em R$ 250 mil não significa necessariamente deixar toda a posição econômica dentro do limite depois que os juros se acumulam.
FGC não é sinônimo de liquidez imediata
A garantia protege contra um evento de intervenção ou liquidação de instituição financeira dentro das regras do fundo. Ela não transforma um título sem liquidez em aplicação resgatável a qualquer momento. Em caso de acionamento, existe um processo de consolidação de credores e solicitação de pagamento. Por isso, a existência de FGC deve ser analisada como proteção de crédito, não como substituto de reserva de emergência.
Um roteiro de comparação que evita ranking universal
- Defina quando o dinheiro poderá ser necessário. Se a data é incerta, liquidez pode pesar mais do que taxa.
- Compare títulos com prazo realmente compatível. Não confronte um CDB de liquidez diária com uma LCI travada por dois anos como se entregassem a mesma flexibilidade.
- Converta o CDB para retorno líquido. Use a alíquota de IR correspondente ao prazo provável de permanência.
- Confira a condição de resgate. Carência, vencimento e liquidez antecipada precisam estar claros na oferta.
- Some a exposição por conglomerado para o FGC. CDB, LCI, LCA e outros créditos cobertos do mesmo grupo compartilham o mesmo limite ordinário.
- Considere o risco de reinvestimento. Um título mais curto pode exigir nova aplicação depois do vencimento, possivelmente com taxas diferentes.
- Evite tratar taxa promocional como regra do produto. A atratividade depende da emissão concreta, não do nome CDB, LCI ou LCA.
Quando cada estrutura tende a fazer mais sentido
CDB com liquidez diária tende a ganhar relevância quando a flexibilidade de resgate é prioridade, desde que a taxa líquida e o risco do emissor sejam adequados ao objetivo. CDB com prazo fechado pode competir melhor em taxa, mas exige aceitar a indisponibilidade ou condições específicas de saída.
LCI e LCA podem se tornar mais competitivas quando a isenção de IR compensa uma taxa bruta menor e o investidor consegue respeitar o prazo de carência ou vencimento. A vantagem fiscal, porém, não corrige uma incompatibilidade de liquidez.
Não existe vencedor universal entre CDB, LCI e LCA. A comparação correta termina em uma pergunta: qual título oferece a melhor combinação de retorno líquido, prazo utilizável, liquidez e exposição ao emissor para a finalidade daquele dinheiro? Quando esses quatro elementos são colocados lado a lado, o percentual do CDI deixa de ser um atalho enganoso e passa a ser apenas uma das peças da decisão.
Fontes de referência: Portal do Investidor — títulos bancários; Receita Federal — IN RFB nº 1.585/2015; Banco Central — ajuste dos prazos mínimos de LCI e LCA; FGC — produtos e limites da garantia.