Escolher entre Tesouro Selic e CDB com liquidez diária exige olhar além do percentual do CDI. Os dois podem servir para dinheiro de curto prazo e reserva de emergência, mas não entregam exatamente a mesma combinação de acesso ao dinheiro, risco de crédito, custos e remuneração.
Resposta curta: não existe vencedor universal
O Tesouro Selic tende a fazer mais sentido quando a prioridade é reduzir a exposição a um banco específico e aceitar as regras de liquidação do Tesouro Direto. Um CDB com liquidez diária pode ser mais atraente quando oferece uma remuneração líquida melhor, tem regras de resgate compatíveis com a sua necessidade e o valor investido permanece dentro dos limites de cobertura do FGC.
O ponto central é comparar retorno líquido, prazo real para receber o dinheiro, risco do emissor e custos. “100% do CDI” é só uma das peças.
| Critério | Tesouro Selic | CDB com liquidez diária |
|---|---|---|
| Referência de rendimento | Acompanha a taxa Selic, com preço de mercado do título | Frequentemente paga um percentual da Taxa DI/CDI, conforme o contrato |
| Quem deve o dinheiro | Tesouro Nacional | Banco emissor |
| FGC | Não é coberto pelo FGC | É elegível quando o produto e a instituição atendem às regras do FGC |
| Liquidez | Recompra diária pelo Tesouro Nacional, com janelas próprias de liquidação | Depende das condições do CDB e dos horários do banco ou da plataforma |
| IR e IOF | Tabela regressiva de renda fixa; IOF nos primeiros 30 dias | Tabela regressiva de renda fixa; IOF nos primeiros 30 dias |
| Custos | Taxa de custódia B3 de 0,20% a.a.; no Tesouro Selic há isenção até R$ 10 mil por CPF e cobrança apenas sobre o excedente | Não existe uma taxa de custódia B3 padronizada equivalente para todo CDB; é preciso conferir eventuais custos e condições da oferta |
1. Comece pela diferença mais importante: quem é o emissor
Tesouro Selic
O Tesouro Selic é um título público federal. Na prática, o risco de crédito é o risco do Tesouro Nacional honrar sua dívida. Ele não entra na cobertura do Fundo Garantidor de Créditos (FGC), porque não é um depósito bancário.
CDB com liquidez diária
O CDB é uma dívida emitida por uma instituição financeira. A própria B3 destaca que o risco do CDB está ligado à solidez do banco emissor. CDBs estão entre os produtos elegíveis à garantia ordinária do FGC, desde que observadas as regras do fundo.
Hoje, o FGC informa cobertura de até R$ 250 mil por CPF ou CNPJ, por instituição financeira ou conglomerado, com teto de R$ 1 milhão em pagamentos de garantia dentro de um período de quatro anos. Esse limite deve ser considerado quando o investidor concentra vários produtos cobertos no mesmo conglomerado.
Também é importante separar proteção contra inadimplência de liquidez imediata. Em uma intervenção ou liquidação, o pagamento do FGC segue um procedimento próprio; portanto, a existência da garantia não significa que o dinheiro ficará disponível instantaneamente no momento de uma emergência.
2. “Liquidez diária” não significa a mesma coisa nos dois produtos
No Tesouro Selic, existe recompra diária, mas há horário de liquidação
O Tesouro Nacional garante liquidez diária aos títulos do Tesouro Direto. Pelas regras atuais, resgates solicitados em dias úteis entre 9h30 e 13h ficam disponíveis na instituição financeira a partir das 13h do mesmo dia. Pedidos entre 13h e 18h ficam disponíveis a partir das 13h do dia útil seguinte. Agendamentos feitos à noite, em fins de semana ou feriados seguem a abertura do próximo dia útil. O momento em que o dinheiro aparece na conta final do cliente ainda depende do repasse da instituição financeira.
Para uma reserva de emergência, isso significa que “liquidez diária” não deve ser interpretada como acesso 24 horas por dia a dinheiro já liquidado.
No CDB, a liquidez é contratual
Um CDB pode ser oferecido com liquidez diária, mas prazo, forma de rendimento e condições de resgate são definidos na contratação. Por isso, dois CDBs que exibem “liquidez diária” podem ter horários operacionais, crédito em conta, vencimentos e regras diferentes.
Antes de investir, vale verificar quatro perguntas: há carência? o resgate pode ser pedido em qualquer dia útil? o crédito ocorre no mesmo dia ou em outro prazo? há acesso fora do horário bancário, em fins de semana ou feriados?
3. Tesouro Selic também tem preço de mercado
É comum tratar o Tesouro Selic como se seu saldo apenas subisse todos os dias. Ele realmente sofre menos com oscilações de mercado do que títulos prefixados ou IPCA+ de prazo longo, mas uma venda antecipada é feita pelo preço de mercado vigente no momento.
Isso não torna o Tesouro Selic inadequado para curto prazo; apenas evita a falsa ideia de que seu valor de resgate é uma conta bancária com remuneração fixa dia a dia. A sensibilidade do Tesouro Selic a mudanças nas taxas costuma ser baixa em comparação com outros títulos do Tesouro, mas não é literalmente zero.
4. A tributação é praticamente a mesma — e isso simplifica a comparação
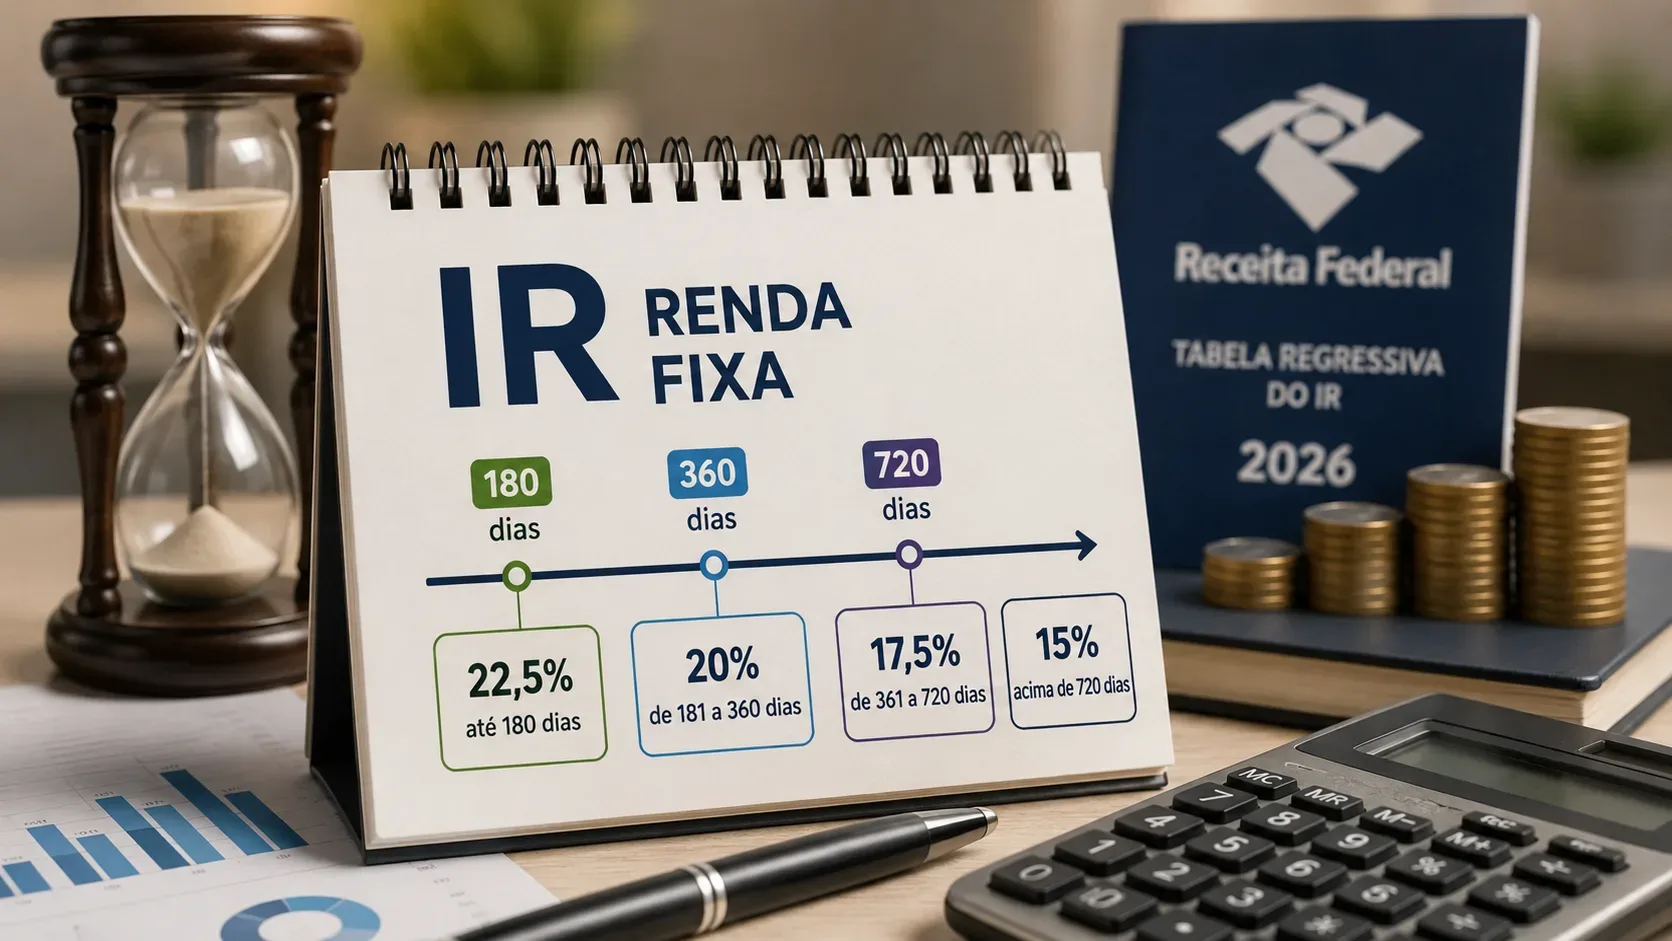
Para pessoa física, Tesouro Direto e CDB seguem a tributação de aplicações de renda fixa. O Imposto de Renda incide sobre o rendimento, com alíquotas regressivas:
- 22,5% para aplicações de até 180 dias;
- 20% de 181 a 360 dias;
- 17,5% de 361 a 720 dias;
- 15% acima de 720 dias.
Se houver resgate antes de 30 dias, também pode incidir IOF sobre o rendimento, conforme a tabela regressiva desse imposto.
Essa semelhança tem uma consequência prática: se o prazo for exatamente o mesmo, a comparação entre os dois produtos não deve ser decidida pela tabela de IR, e sim pelo rendimento bruto efetivo, custos, risco e liquidez operacional. Em aportes feitos em datas diferentes, cada aplicação tem seu próprio tempo de permanência para fins tributários.
5. Taxas e custos podem mudar uma diferença pequena de rendimento
A B3 cobra taxa de custódia de 0,20% ao ano sobre títulos do Tesouro Direto. Para o Tesouro Selic, há isenção sobre estoque de até R$ 10 mil por CPF; acima disso, a taxa incide apenas sobre o excedente. A instituição de custódia também pode cobrar taxa de serviço, embora a política comercial varie entre plataformas.
No CDB não há uma taxa de custódia B3 padronizada equivalente aplicada a todos os investidores. Ainda assim, a oferta deve ser lida com atenção para identificar eventuais custos, regras da plataforma e condições que afetem a rentabilidade ou o resgate.
Quando dois investimentos rendem muito perto um do outro, uma diferença pequena de custo pode alterar o resultado líquido. Por isso, comparar somente “100% do CDI” com “Tesouro Selic” sem incorporar taxas e prazo pode produzir uma conclusão errada.
6. 100% do CDI não é sinônimo de 100% da Selic
A Taxa DI é apurada pela B3 a partir de operações de depósitos interfinanceiros de um dia entre instituições financeiras. A Selic, por sua vez, é a taxa básica da economia e também corresponde a uma taxa efetiva de operações de um dia lastreadas em títulos públicos federais. São referências próximas no mercado de curto prazo, mas não são o mesmo indicador.
Por isso, um CDB que paga 100% do CDI não deve ser comparado ao Tesouro Selic como se ambos tivessem exatamente a mesma taxa bruta. Além da diferença entre as referências, o Tesouro Selic tem preço de mercado e pode ter taxa de custódia; o CDB depende do percentual do CDI contratado e das regras do emissor.
7. Como comparar sem fazer previsão de juros
Uma comparação útil pode ser feita por cenários, sem tentar adivinhar a Selic futura:
- Escolha o mesmo valor inicial e o mesmo horizonte para os dois produtos.
- Use a taxa ou estimativa de rendimento mostrada na plataforma para o Tesouro Selic e o percentual do CDI contratado no CDB.
- Calcule o rendimento bruto do período.
- Subtraia IR, eventual IOF e custos aplicáveis.
- Repita a conta para um resgate antecipado, porque a opção que vence em 12 meses pode não ser a melhor para uma necessidade de 10 ou 90 dias.
O objetivo não é produzir uma previsão perfeita, e sim testar se a vantagem de taxa de um CDB continua relevante depois de impostos, custos e restrições de liquidez.
8. Em que condições cada opção pode ganhar atratividade
O Tesouro Selic tende a ganhar pontos quando
- você quer reduzir a concentração de crédito em um banco específico;
- o valor que pretende manter em CDB ultrapassaria os limites que você considera adequados dentro da cobertura do FGC;
- você valoriza a recompra diária do Tesouro Nacional e aceita suas janelas de liquidação;
- a diferença de rendimento líquido do CDB é pequena depois dos custos;
- você prefere um título público federal para a parcela de caixa de curto prazo.
O CDB com liquidez diária tende a ganhar pontos quando
- a taxa oferecida é suficientemente melhor depois de impostos e custos;
- o banco oferece uma rotina de resgate mais conveniente para o seu uso;
- o valor fica dentro de uma exposição ao emissor e aos limites do FGC que você considera aceitáveis;
- você quer concentrar a movimentação dentro da própria conta bancária;
- o vencimento e as condições de renovação combinam com o horizonte do dinheiro.
9. Checklist antes de escolher
- Rendimento: qual é a taxa efetiva oferecida e como ela é calculada?
- Liquidez: em que horário o resgate pode ser solicitado e quando o dinheiro fica utilizável?
- Prazo: existe carência, vencimento curto ou necessidade de reinvestir depois?
- Risco: quem é o emissor e quanto da sua carteira já está exposto a ele?
- FGC: o CDB é elegível e o valor total no conglomerado está dentro dos limites relevantes?
- Custos: há taxa de custódia, taxa da instituição ou outro encargo?
- Tributos: qual será a alíquota de IR no prazo provável de resgate e haverá IOF?
- Uso real: você precisa de acesso em horário bancário, no mesmo dia ou também em fins de semana?
Para reserva de emergência, o melhor produto não é necessariamente o que mostra a maior taxa na vitrine. É o que mantém uma combinação coerente de segurança de crédito, acesso ao dinheiro, custo e retorno líquido para o tipo de emergência que você quer cobrir.