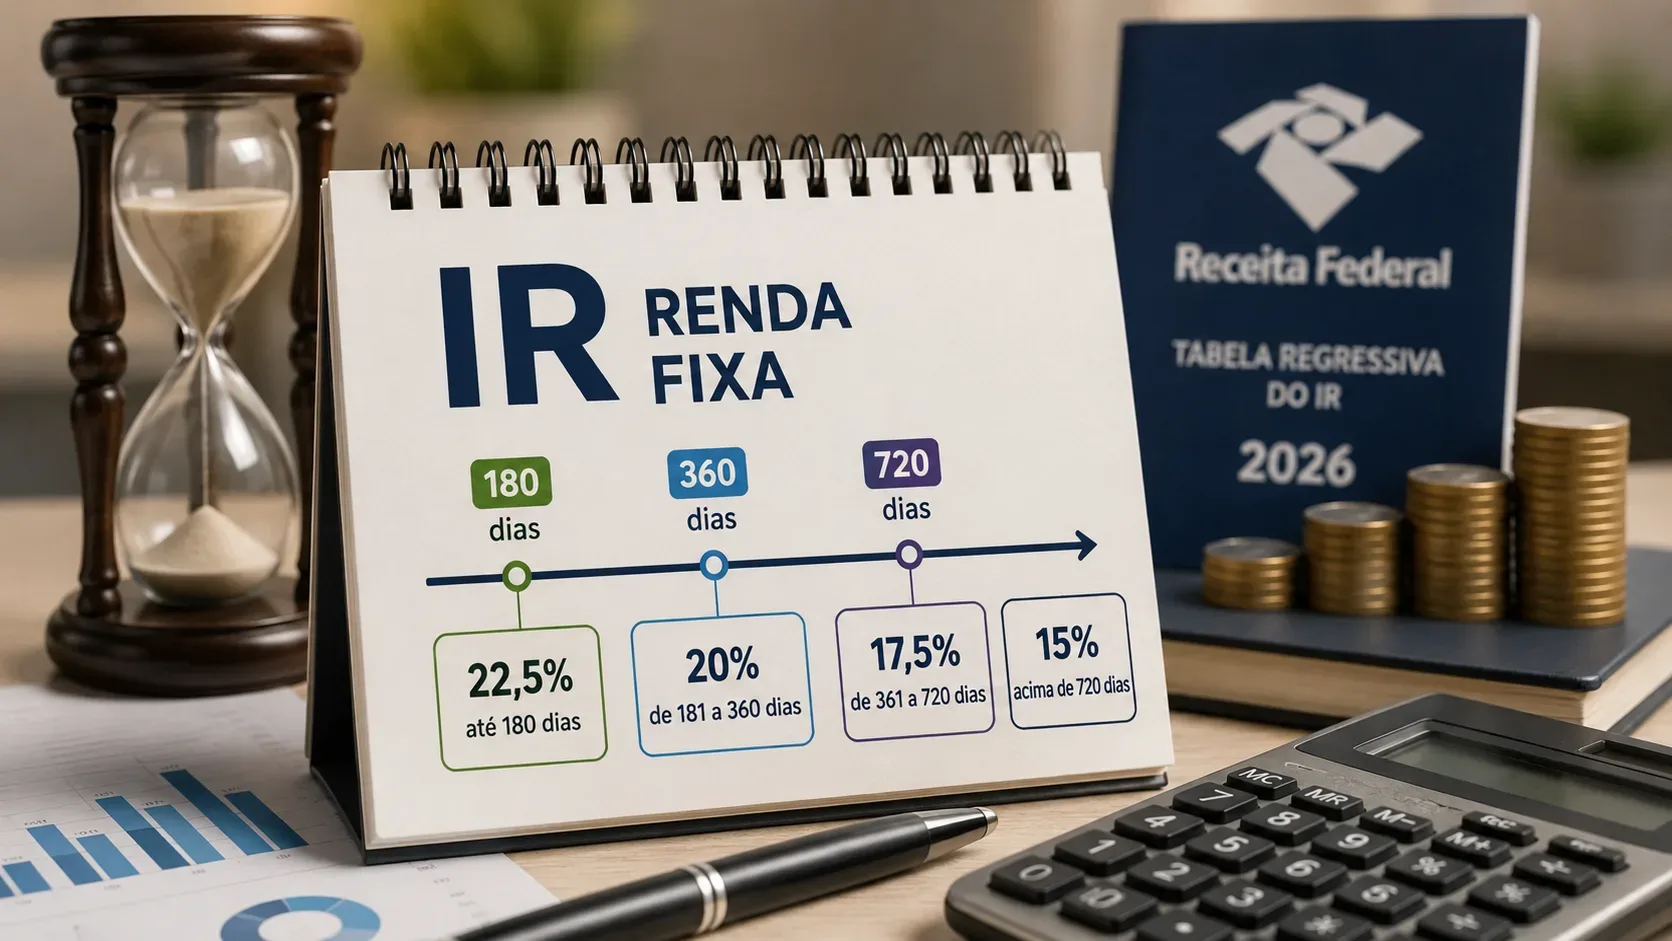
Em aplicações tributáveis pela tabela regressiva de Imposto de Renda, a fronteira funciona assim: o 180º dia ainda está na alíquota de 22,5%; o 181º dia passa a 20%. O 360º dia continua em 20%; o 361º passa a 17,5%. O 720º ainda fica em 17,5%; somente acima de 720 dias — na prática, a partir do 721º dia — a alíquota cai para 15%. A cobrança incide sobre o rendimento da aplicação, não sobre o principal investido.
A tabela regressiva de IR da renda fixa em 2026
A Receita Federal mantém em 2026 as quatro alíquotas para fundos de longo prazo e aplicações de renda fixa em geral. A redação legal que elimina qualquer dúvida sobre as fronteiras está no art. 1º da Lei nº 11.033/2004.
| Prazo da aplicação | Alíquota de IR sobre o rendimento |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
Há um detalhe editorial importante: a página da Receita de 2026 mostra “22,5% — até 180 dias” e, na linha seguinte, “20,0% — de 180 a 360 dias”, criando uma sobreposição no número 180. Isso não muda a regra jurídica. A Lei nº 11.033/2004 diz expressamente 181 a 360 dias para a alíquota de 20%, e a página atual do CDB Pós-Fixado da CAIXA repete essa mesma divisão. Portanto, para resolver a fronteira, use 180/181, não uma interpretação que coloque o 180º dia nas duas faixas.
O que acontece exatamente no 180º, 181º, 360º, 361º, 720º e 721º dia
| Dia de permanência | Faixa aplicável | Alíquota |
|---|---|---|
| 180º | Até 180 dias | 22,5% |
| 181º | 181 a 360 dias | 20% |
| 360º | 181 a 360 dias | 20% |
| 361º | 361 a 720 dias | 17,5% |
| 720º | 361 a 720 dias | 17,5% |
| 721º | Acima de 720 dias | 15% |
Essas mudanças são discretas: não existe uma alíquota intermediária dentro do dia da virada. Se o prazo fiscal da aplicação chegou a 181 dias, a faixa é 20%; se permaneceu em 180, a faixa é 22,5%. O mesmo raciocínio vale para 360/361 e 720/721.
Como contar o prazo sem errar
O ponto mais seguro é contar o tempo de permanência da aplicação, e não dias úteis de mercado. Material de tributação da B3 explica que o prazo para determinar a alíquota começa na aquisição e termina no resgate, vencimento, cessão ou alienação; para essa contagem, considera-se a data de liquidação tanto na entrada quanto na saída.
Na prática, isso evita dois erros comuns. O primeiro é usar a data em que você apertou “investir” ou “resgatar” quando a liquidação ocorreu em outro dia. O segundo é somar apenas dias úteis. O que interessa é o intervalo de permanência entre as datas fiscais/operacionais de liquidação. Fins de semana e feriados podem afetar quando uma ordem é liquidada, mas não transformam a regra em uma contagem de 180 pregões.
Se houver aplicações feitas em datas diferentes, trate cada aquisição como um relógio próprio para a faixa de IR. E, em investimentos que pagam rendimentos periódicos, a própria B3 observa que a alíquota do pagamento depende do prazo decorrido entre a aplicação dos recursos e o pagamento daquele rendimento. Por isso, antes de planejar uma fronteira “no limite”, confira no extrato ou simulador da instituição qual data de liquidação será usada.
Exemplo: quanto muda o IR de um dia para o outro
Para isolar apenas o efeito da alíquota, suponha um rendimento tributável hipotético de R$ 1.000 em cada situação. Na vida real, o rendimento bruto de 180 dias e 181 dias não será exatamente igual; o exemplo mantém o ganho constante apenas para mostrar a diferença tributária.
| Resgate | Alíquota | IR sobre R$ 1.000 de rendimento | Rendimento após IR |
|---|---|---|---|
| 180º dia | 22,5% | R$ 225 | R$ 775 |
| 181º dia | 20% | R$ 200 | R$ 800 |
| 360º dia | 20% | R$ 200 | R$ 800 |
| 361º dia | 17,5% | R$ 175 | R$ 825 |
| 720º dia | 17,5% | R$ 175 | R$ 825 |
| 721º dia | 15% | R$ 150 | R$ 850 |
Cada passagem de faixa reduz a alíquota em 2,5 pontos percentuais. Com R$ 1.000 de rendimento tributável, isso representa R$ 25 de diferença de IR. Com R$ 10.000 de rendimento, seriam R$ 250, mantendo todas as demais condições iguais.
Vale esperar um dia para resgatar?
Às vezes, sim; às vezes, não. A economia de imposto só deve ser comparada com o que muda ao adiar o resgate: necessidade de liquidez, oscilação do preço em títulos vendidos antes do vencimento, risco do emissor, condições de recompra, juros adicionais e a alternativa de uso do dinheiro. Em um CDB com liquidez diária, a decisão pode ser simples. Em um título sujeito a marcação a mercado, um movimento de preço pode ser maior do que os 2,5 pontos percentuais economizados na alíquota sobre o rendimento.
Por isso, a tabela é uma variável de planejamento, não uma ordem automática para “segurar até amanhã”. O ganho fiscal deve ser calculado sobre o rendimento tributável, não sobre todo o saldo do investimento.
A tabela não se aplica do mesmo modo a toda renda fixa
A expressão “renda fixa” reúne produtos com tratamentos tributários diferentes. CDBs tributáveis seguem a tabela regressiva; a CAIXA, por exemplo, informa que o IR do CDB é cobrado no vencimento ou resgate e apenas sobre os rendimentos. Títulos do Tesouro Direto também usam a tabela regressiva no resgate, venda antecipada ou vencimento.
Já uma LCI para pessoa física, por exemplo, é apresentada pela CAIXA como investimento de renda fixa com isenção de IR sobre os rendimentos. Fundos de investimento também podem ter mecânica própria de antecipação semestral do imposto e alíquota complementar no resgate. Portanto, antes de usar os marcos 180/360/720, confirme que o seu produto realmente está sujeito à tabela regressiva tratada aqui.
Checklist antes de programar um resgate perto da fronteira
- Confirme se o investimento é tributável pela tabela regressiva de renda fixa.
- Veja a data de liquidação da aplicação, não apenas a data da ordem.
- Confira a data de liquidação prevista para o resgate, vencimento ou venda.
- Identifique se o prazo fiscal será 180 ou 181, 360 ou 361, 720 ou 721 dias.
- Calcule a economia de IR sobre o rendimento tributável e compare com os demais custos e riscos de esperar.
Fontes para conferir a regra
- Receita Federal — Tributação de 2026: tabela vigente de rendimentos de capital.
- Lei nº 11.033/2004, art. 1º: redação legal das faixas 180/181, 360/361 e 720/721.
- CAIXA — CDB Pós-Fixado: aplicação prática da tabela regressiva em CDB.
- B3 — material de tributação no mercado: referência para início/fim do prazo e uso das datas de liquidação.
Atualizado em setembro de 2026. Conteúdo informativo; situações individuais, fundos e regimes tributários específicos podem exigir conferência adicional com a instituição financeira ou profissional habilitado.