Comparar un CDB con una LCI o LCA solo por el porcentaje del CDI suele llevar a una conclusión equivocada. Los rendimientos del CDB normalmente están sujetos al impuesto sobre la renta, mientras que los rendimientos de LCI y LCA siguen exentos para personas físicas a la fecha de esta actualización, 6 de septiembre de 2026. Al mismo tiempo, vencimiento, carencia, liquidez y exposición al banco emisor pueden cambiar por completo el resultado. Por eso, la comparación útil debe considerar rentabilidad neta, plazo real del dinero y cobertura del FGC, y no dos tasas brutas aisladas.
Qué cambia entre CDB, LCI y LCA
Los tres son títulos bancarios brasileños de renta fija: al invertir, la persona entrega recursos a una institución financiera a cambio de una remuneración definida por las condiciones del título. Las diferencias prácticas aparecen en la tributación, el destino de los recursos captados y las reglas de plazo y liquidez de cada emisión.
| Criterio | CDB | LCI | LCA |
|---|---|---|---|
| Tributación para personas físicas | Impuesto sobre la renta regresivo del 22,5% al 15% sobre los rendimientos; puede haber IOF si el rescate ocurre antes de 30 días | Rendimientos exentos de impuesto sobre la renta | Rendimientos exentos de impuesto sobre la renta |
| Liquidez | Varía: hay CDB con liquidez diaria y CDB sin rescate anticipado | Depende de la emisión; es común que exista carencia o rescate solo al vencimiento | Depende de la emisión; es común que exista carencia o rescate solo al vencimiento |
| Plazo mínimo regulatorio | Depende del producto y de la emisión | Para LCI sin actualización por índice de precios, el plazo mínimo de vencimiento es de 6 meses | Para LCA sin actualización por índice de precios, el plazo mínimo de vencimiento es de 6 meses |
| FGC | Cubierto si es elegible y emitido por una institución asociada | Cubierta si es elegible y emitida por una institución asociada | Cubierta si es elegible y emitida por una institución asociada |
El Portal do Investidor de Brasil resume CDB, LCI y LCA como títulos bancarios y destaca sus diferencias de tributación y liquidez. Para LCI y LCA sin actualización por índice de precios, el Consejo Monetario Nacional redujo el plazo mínimo de vencimiento a seis meses en 2025. Otras estructuras pueden seguir reglas distintas, por lo que siempre debe comprobarse el plazo indicado en la oferta específica.
Primer paso: convertir la tasa bruta del CDB en tasa neta
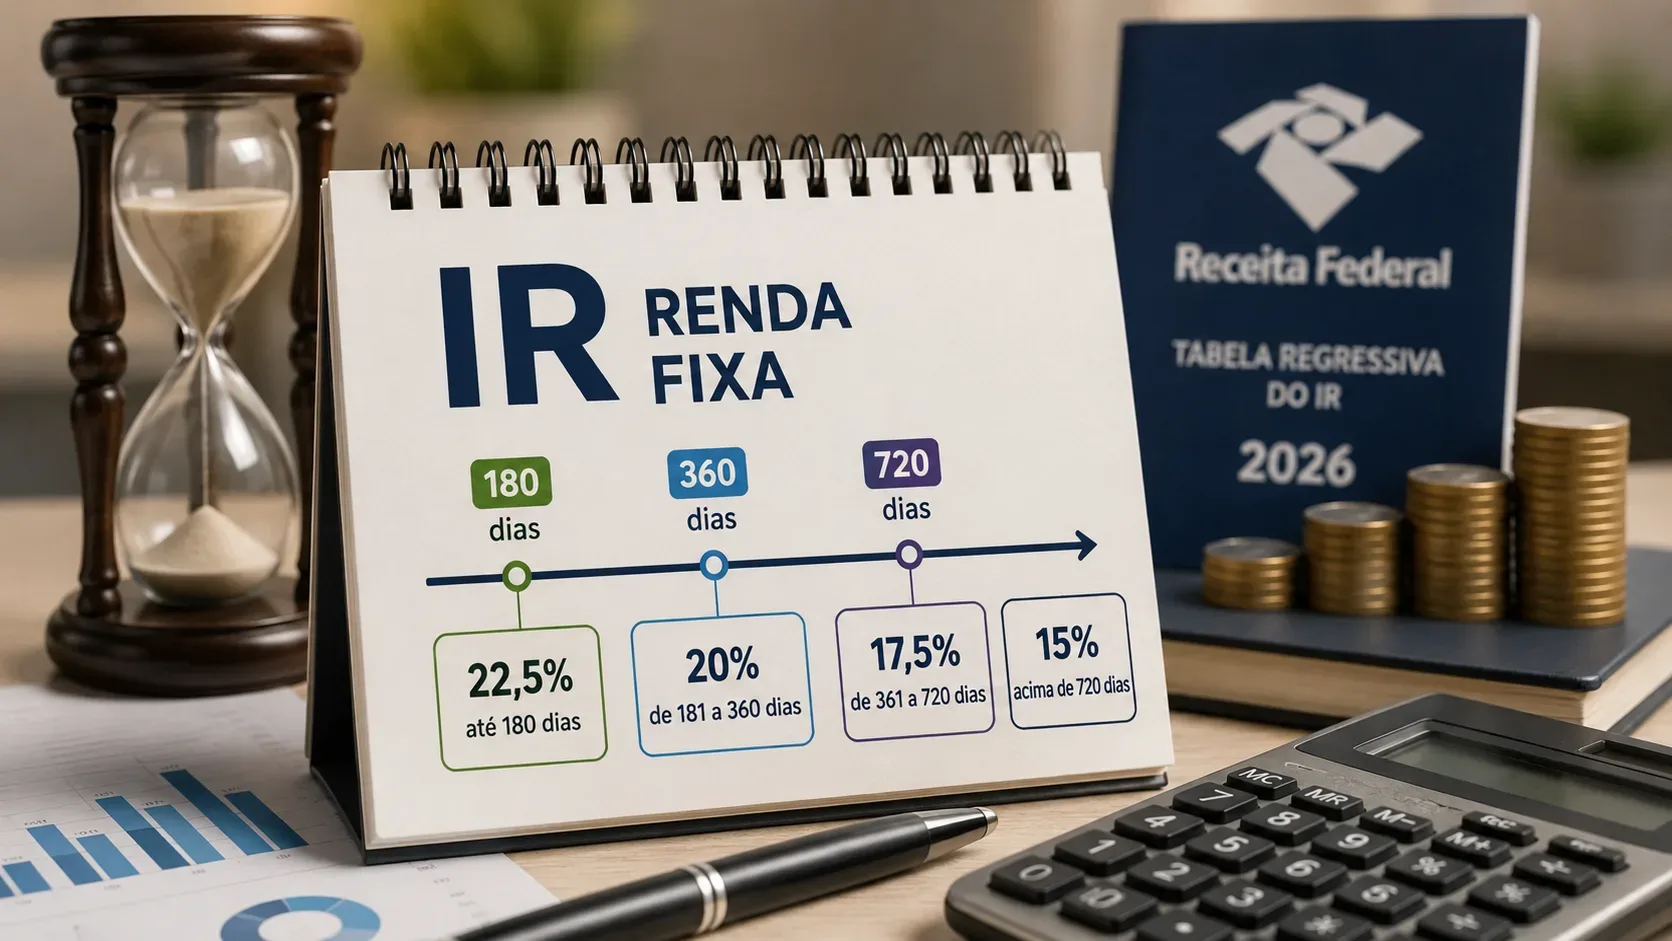
En un CDB, la alícuota del impuesto sobre la renta disminuye a medida que aumenta el tiempo de permanencia. La regla general para renta fija establecida por la autoridad tributaria brasileña es:
- hasta 180 días: 22,5%;
- de 181 a 360 días: 20%;
- de 361 a 720 días: 17,5%;
- más de 720 días: 15%.
La base del impuesto es el rendimiento, no el valor total invertido. La Instrucción Normativa RFB nº 1.585/2015 reúne estas alícuotas para inversiones de renta fija. En rescates de CDB antes de 30 días también puede aplicarse el IOF regresivo sobre los rendimientos.
Para una comparación sencilla entre títulos posfijados vinculados al CDI y mantenidos durante el mismo período, una aproximación útil es multiplicar la tasa del CDB por el porcentaje que queda después del impuesto. Un CDB que paga 110% del CDI y se mantiene 365 días entra en la franja del 17,5% de impuesto y equivale aproximadamente a 90,75% del CDI en rendimiento neto: 110% × 82,5% = 90,75%.
Ejemplo hipotético: CDB al 110% del CDI frente a LCI al 90% del CDI
Considere dos títulos con el mismo plazo de 365 días y, solo con fines didácticos, ignore diferencias de cómputo de días, capitalización y condiciones específicas de cada emisión.
- CDB: 110% del CDI bruto. Después de 17,5% de impuesto sobre los rendimientos, la equivalencia aproximada es 90,75% del CDI neto.
- LCI: 90% del CDI, exenta de impuesto sobre la renta para personas físicas. La equivalencia se mantiene en 90% del CDI neto.
En este escenario hipotético, el CDB tendría una pequeña ventaja neta. Si el CDB pagara 105% del CDI, en cambio, su equivalencia después del impuesto sería de aproximadamente 86,63% del CDI, y la LCI al 90% quedaría por delante. El objetivo no es prever rentabilidades, sino mostrar que el porcentaje del CDI no puede compararse sin ajustar la tributación.
Qué tasa de CDB equivale a una LCI o LCA exenta
Una fórmula de referencia es: tasa equivalente del CDB = tasa de la LCI/LCA ÷ (1 - alícuota de impuesto). Para una LCI o LCA que paga 90% del CDI:
- en la franja de impuesto del 17,5%, un CDB tendría que pagar aproximadamente 109,09% del CDI para igualar el rendimiento neto;
- en la franja del 15%, un CDB tendría que pagar aproximadamente 105,88% del CDI.
Esta cuenta es una regla de comparación, no una garantía de resultado. Supone el mismo índice de referencia, el mismo período y ausencia de diferencias relevantes de costos, rescate o reinversión.
Plazo y liquidez pueden valer más que algunos puntos del CDI
Una LCI o LCA con una tasa neta atractiva puede no ser adecuada para un dinero que quizá se necesite antes del vencimiento. Del mismo modo, un CDB con liquidez diaria puede permitir rescates en cualquier momento, pero pagar menos que un CDB bloqueado durante un plazo mayor.
Antes de comparar la rentabilidad, compruebe cuatro fechas: fecha de inversión, inicio de la posibilidad de rescate, vencimiento y fecha en que el dinero estará efectivamente disponible después del rescate. “Liquidez diaria” y “vencimiento en dos años” pueden coexistir en un mismo CDB: la primera expresión describe la opción de salida y la segunda el plazo final del título.
En LCI y LCA, el plazo mínimo regulatorio no significa que toda emisión permita rescatar apenas se cumpla ese mínimo. El emisor puede ofrecer un vencimiento mayor y sin liquidez anticipada. La información relevante es la condición del título efectivamente contratado.
Cómo leer la cobertura del FGC sin caer en el error de “R$ 250.000 por producto”
CDB, LCI y LCA están entre los instrumentos cubiertos por la garantía ordinaria del Fundo Garantidor de Créditos (FGC) cuando son elegibles y emitidos por instituciones asociadas. Sin embargo, el límite no es independiente para cada título. El FGC informa una cobertura de hasta R$ 250.000 por persona o empresa, por institución financiera o conglomerado, además de un techo de R$ 1 millón en garantías pagadas durante un período de cuatro años.
Eso significa que posiciones distintas dentro del mismo conglomerado se suman. Si una persona tiene, por ejemplo, un saldo de R$ 180.000 en CDB y R$ 100.000 en LCI del mismo conglomerado, el total de R$ 280.000 no recibe dos límites independientes de R$ 250.000. La cobertura ordinaria se calcula sobre el conjunto de créditos elegibles frente a ese conglomerado, respetando el límite aplicable.
El material del propio FGC también aclara que el saldo considerado incluye principal más rendimientos acumulados. En instrumentos sujetos a impuestos, como el CDB, el tributo debido puede retenerse del pago de la garantía. Por lo tanto, invertir exactamente R$ 250.000 de principal no significa necesariamente mantener toda la posición económica dentro del límite una vez que se acumulan intereses.
FGC no significa liquidez inmediata
La garantía protege frente a un evento de intervención o liquidación de una institución financiera, dentro de las reglas del fondo. No convierte un título sin liquidez en una inversión rescatable en cualquier momento. Si la garantía se activa, existe un proceso de consolidación de acreedores y solicitud de pago. Por eso, el FGC debe analizarse como protección de crédito, no como sustituto de la liquidez de una reserva de emergencia.
Un guion de comparación que evita un ranking universal
- Defina cuándo podría necesitar el dinero. Si la fecha es incierta, la liquidez puede pesar más que la tasa.
- Compare títulos con plazos realmente compatibles. No compare un CDB con liquidez diaria con una LCI bloqueada por dos años como si ofrecieran la misma flexibilidad.
- Convierta el CDB a rentabilidad neta. Use la alícuota de impuesto correspondiente al plazo probable de permanencia.
- Compruebe las condiciones de rescate. Carencia, vencimiento y liquidez anticipada deben estar claras en la oferta.
- Sume la exposición por conglomerado para el FGC. CDB, LCI, LCA y otros créditos cubiertos del mismo grupo comparten el mismo límite ordinario.
- Considere el riesgo de reinversión. Un título más corto puede exigir una nueva inversión después del vencimiento, posiblemente a tasas diferentes.
- No trate una tasa promocional como regla del producto. La atractividad depende de la emisión concreta, no solo de la etiqueta CDB, LCI o LCA.
Cuándo puede tener más sentido cada estructura
Un CDB con liquidez diaria tiende a ganar relevancia cuando la flexibilidad de rescate es prioritaria, siempre que la tasa neta y el riesgo del emisor sean compatibles con el objetivo. Un CDB a plazo cerrado puede competir mejor en rentabilidad, pero exige aceptar una menor disponibilidad del dinero o condiciones específicas de salida.
LCI y LCA pueden volverse más competitivas cuando la exención del impuesto compensa una tasa bruta menor y el inversor puede respetar la carencia o el vencimiento. La ventaja fiscal, sin embargo, no corrige una incompatibilidad de liquidez.
No existe un ganador universal entre CDB, LCI y LCA. La comparación correcta termina con una pregunta: ¿qué título ofrece la mejor combinación de rentabilidad neta, plazo útil, liquidez y exposición al emisor para la finalidad de ese dinero? Cuando esos cuatro elementos se colocan lado a lado, el porcentaje del CDI deja de ser un atajo engañoso y pasa a ser solo una de las piezas de la decisión.
Fuentes de referencia: Portal do Investidor — títulos bancarios; Receita Federal — IN RFB nº 1.585/2015; Banco Central de Brasil — ajuste de los plazos mínimos de LCI y LCA; FGC — productos cubiertos y límites de la garantía.