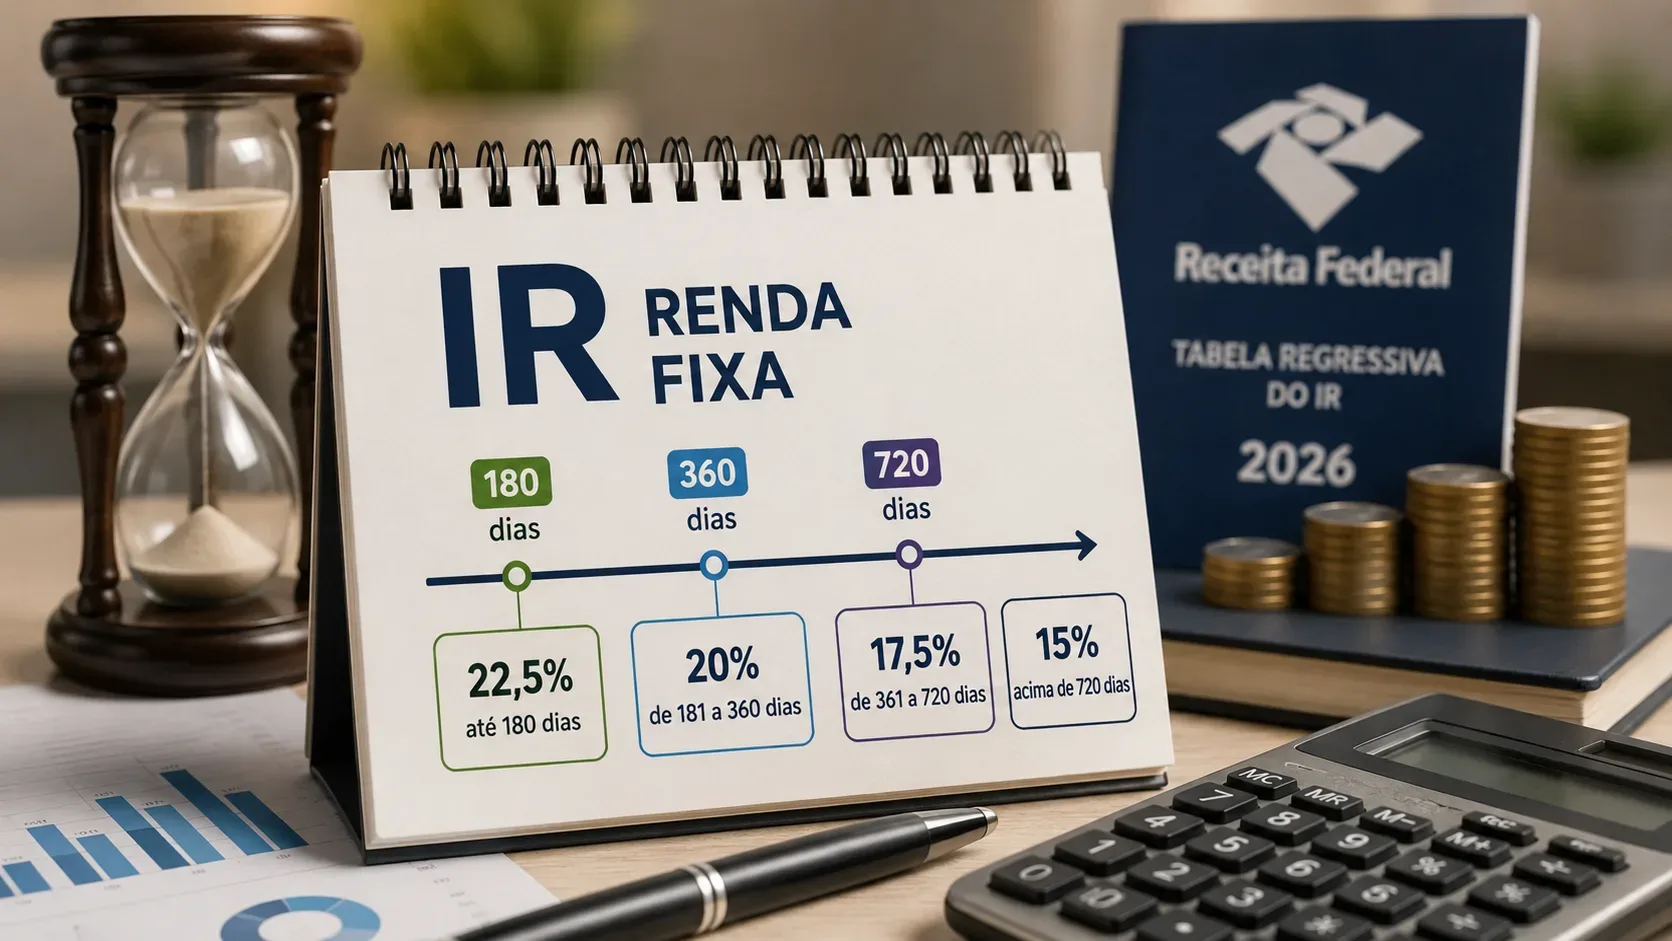
En las inversiones sujetas a la tabla regresiva del Impuesto sobre la Renta de Brasil, el límite funciona así: el día 180 todavía tributa al 22,5%; el día 181 pasa al 20%. El día 360 continúa al 20%; el 361 pasa al 17,5%. El día 720 todavía queda al 17,5%; solo por encima de 720 días — en la práctica, a partir del día 721 — la tasa baja al 15%. El impuesto se aplica sobre el rendimiento de la inversión, no sobre el capital invertido.
La tabla regresiva del IR de renta fija en Brasil en 2026
La Receita Federal de Brasil mantiene en 2026 las cuatro tasas para fondos de largo plazo e inversiones de renta fija en general. La redacción legal que elimina cualquier duda sobre los límites está en el artículo 1 de la Ley nº 11.033/2004.
| Plazo de la inversión | Tasa de IR sobre el rendimiento |
|---|---|
| Hasta 180 días | 22,5% |
| De 181 a 360 días | 20% |
| De 361 a 720 días | 17,5% |
| Más de 720 días | 15% |
Hay un detalle editorial importante: la página de la Receita Federal para 2026 muestra “22,5% — hasta 180 días” y, en la línea siguiente, “20,0% — de 180 a 360 días”, lo que crea una superposición en el número 180. Eso no cambia la regla jurídica. La Ley nº 11.033/2004 establece expresamente 181 a 360 días para la tasa del 20%, y la página actual del CDB posfijado de CAIXA repite la misma división. Por lo tanto, para resolver el límite, utilice 180/181 y no una interpretación que coloque el día 180 en las dos franjas.
Qué ocurre exactamente en los días 180, 181, 360, 361, 720 y 721
| Día de permanencia | Franja aplicable | Tasa |
|---|---|---|
| 180 | Hasta 180 días | 22,5% |
| 181 | 181 a 360 días | 20% |
| 360 | 181 a 360 días | 20% |
| 361 | 361 a 720 días | 17,5% |
| 720 | 361 a 720 días | 17,5% |
| 721 | Más de 720 días | 15% |
Estos cambios son discretos: no existe una tasa intermedia dentro del día del cambio. Si el plazo fiscal de la inversión llegó a 181 días, la franja es del 20%; si permaneció en 180, la franja es del 22,5%. El mismo razonamiento vale para 360/361 y 720/721.
Cómo contar el plazo sin equivocarse
La forma más segura es contar el tiempo de permanencia de la inversión, no los días hábiles del mercado. Un material tributario de la B3 explica que el plazo para determinar la tasa comienza con la adquisición y termina con el rescate, vencimiento, cesión o venta; para este cómputo se considera la fecha de liquidación tanto en la entrada como en la salida.
En la práctica, esto evita dos errores comunes. El primero es usar la fecha en que se pulsó “invertir” o “rescatar” cuando la liquidación se produjo otro día. El segundo es sumar solo días hábiles. Lo relevante es el intervalo de permanencia entre las fechas operativas/fiscales de liquidación. Los fines de semana y festivos pueden afectar la fecha en que una orden se liquida, pero no convierten la regla en un conteo de 180 sesiones bursátiles.
Si hubo inversiones en fechas diferentes, trate cada adquisición como un reloj propio para determinar la franja del impuesto. Y, en inversiones que pagan rendimientos periódicos, la B3 señala que la tasa aplicable a cada pago depende del tiempo transcurrido entre la inversión de los recursos y el pago de ese rendimiento. Por eso, antes de planificar un rescate exactamente en el límite, revise en el extracto o simulador de la institución qué fecha de liquidación se utilizará.
Ejemplo: cuánto puede cambiar el impuesto de un día al siguiente
Para aislar solo el efecto de la tasa, suponga un rendimiento imponible hipotético de R$ 1.000 en cada caso. En la vida real, el rendimiento bruto a 180 y 181 días no será exactamente igual; el ejemplo mantiene la ganancia constante únicamente para mostrar la diferencia tributaria.
| Rescate | Tasa | IR sobre R$ 1.000 de rendimiento | Rendimiento después del IR |
|---|---|---|---|
| Día 180 | 22,5% | R$ 225 | R$ 775 |
| Día 181 | 20% | R$ 200 | R$ 800 |
| Día 360 | 20% | R$ 200 | R$ 800 |
| Día 361 | 17,5% | R$ 175 | R$ 825 |
| Día 720 | 17,5% | R$ 175 | R$ 825 |
| Día 721 | 15% | R$ 150 | R$ 850 |
Cada cambio de franja reduce la tasa en 2,5 puntos porcentuales. Con R$ 1.000 de rendimiento imponible, eso representa R$ 25 de diferencia de impuesto. Con R$ 10.000 de rendimiento, serían R$ 250, manteniendo iguales las demás condiciones.
¿Vale la pena esperar un día más para rescatar?
A veces sí; a veces no. El ahorro fiscal debe compararse con lo que cambia al aplazar el rescate: necesidad de liquidez, fluctuación del precio en títulos vendidos antes del vencimiento, riesgo del emisor, condiciones de recompra, intereses adicionales y el uso alternativo del dinero. En un CDB con liquidez diaria, la decisión puede ser sencilla. En un título expuesto a valoración a mercado, un movimiento de precio puede ser mayor que el ahorro de 2,5 puntos porcentuales en la tasa aplicada al rendimiento.
Por eso, la tabla es una variable de planificación, no una orden automática de “esperar hasta mañana”. El beneficio fiscal debe calcularse sobre el rendimiento imponible, no sobre todo el saldo de la inversión.
La tabla no se aplica de la misma manera a toda la renta fija
La expresión “renta fija” agrupa productos con tratamientos tributarios distintos. Los CDB sujetos a impuesto siguen la tabla regresiva; CAIXA, por ejemplo, informa que el IR del CDB se cobra al vencimiento o en el rescate y solo sobre los rendimientos. Los títulos del Tesouro Direto también usan la tabla regresiva en el rescate, venta anticipada o vencimiento.
En cambio, una LCI para una persona física, por ejemplo, es presentada por CAIXA como una inversión de renta fija con exención del IR sobre los rendimientos. Los fondos de inversión también pueden tener una mecánica propia de anticipación semestral del impuesto y una tasa complementaria en el rescate. Por lo tanto, antes de usar los límites 180/360/720, confirme que su producto está realmente sujeto a la tabla regresiva tratada aquí.
Checklist antes de programar un rescate cerca del límite
- Confirme que la inversión está sujeta a la tabla regresiva de renta fija.
- Revise la fecha de liquidación de la inversión, no solo la fecha de la orden.
- Compruebe la fecha de liquidación prevista para el rescate, vencimiento o venta.
- Determine si el plazo fiscal será de 180 o 181, 360 o 361, 720 o 721 días.
- Calcule el ahorro de IR sobre el rendimiento imponible y compárelo con los demás costos y riesgos de esperar.
Fuentes para comprobar la regla
- Receita Federal — Tributación de 2026: tabla vigente de rendimientos de capital.
- Ley nº 11.033/2004, artículo 1: redacción legal de los límites 180/181, 360/361 y 720/721.
- CAIXA — CDB posfijado: aplicación práctica de la tabla regresiva en un CDB.
- B3 — material sobre tributación en el mercado: referencia para el inicio/fin del plazo y el uso de las fechas de liquidación.
Actualizado en septiembre de 2026. Contenido informativo; situaciones individuales, fondos y regímenes tributarios específicos pueden requerir una comprobación adicional con la institución financiera o un profesional cualificado.