Resgatar uma aplicação de renda fixa tributável antes de completar 30 dias pode fazer dois impostos incidirem sobre o mesmo ganho, mas eles não são simplesmente somados sobre a mesma base. Primeiro vem o IOF regressivo, que pode consumir grande parte do rendimento nos primeiros dias. Depois, o Imposto de Renda é calculado sobre o rendimento que restou após o IOF.
Na faixa de até 180 dias, a alíquota de IR da regra geral de renda fixa é de 22,5%. Já o IOF cai dia a dia: pode chegar ao limite de 96% do rendimento no 1º dia, cai para 3% no 29º e chega a zero a partir do 30º dia. A CAIXA e o Tesouro Direto descrevem essa combinação para resgates de curto prazo.
O ponto central: o IR é calculado depois do IOF
A ordem muda bastante o resultado. Segundo material educacional do Portal do Investidor/CVM, a base de cálculo do Imposto de Renda é o rendimento líquido de IOF. A regulamentação da Receita também define, para aplicações de renda fixa abrangidas pela regra, a base do IR como a diferença positiva entre o valor da alienação, líquido de IOF quando houver, e o valor aplicado.
Em uma leitura prática, para um resgate tributável dentro de 30 dias:
- apura-se o rendimento da aplicação;
- calcula-se o IOF conforme o prazo;
- subtrai-se o IOF do rendimento;
- aplica-se o IR sobre o rendimento remanescente.
Por isso, dizer que “IOF de 50% + IR de 22,5% = 72,5%” é incorreto. No 15º dia, por exemplo, o IR de 22,5% incide sobre os 50% de rendimento que restaram depois do IOF, e não novamente sobre 100% do rendimento bruto.
Qual IR vale em um resgate com menos de 30 dias?
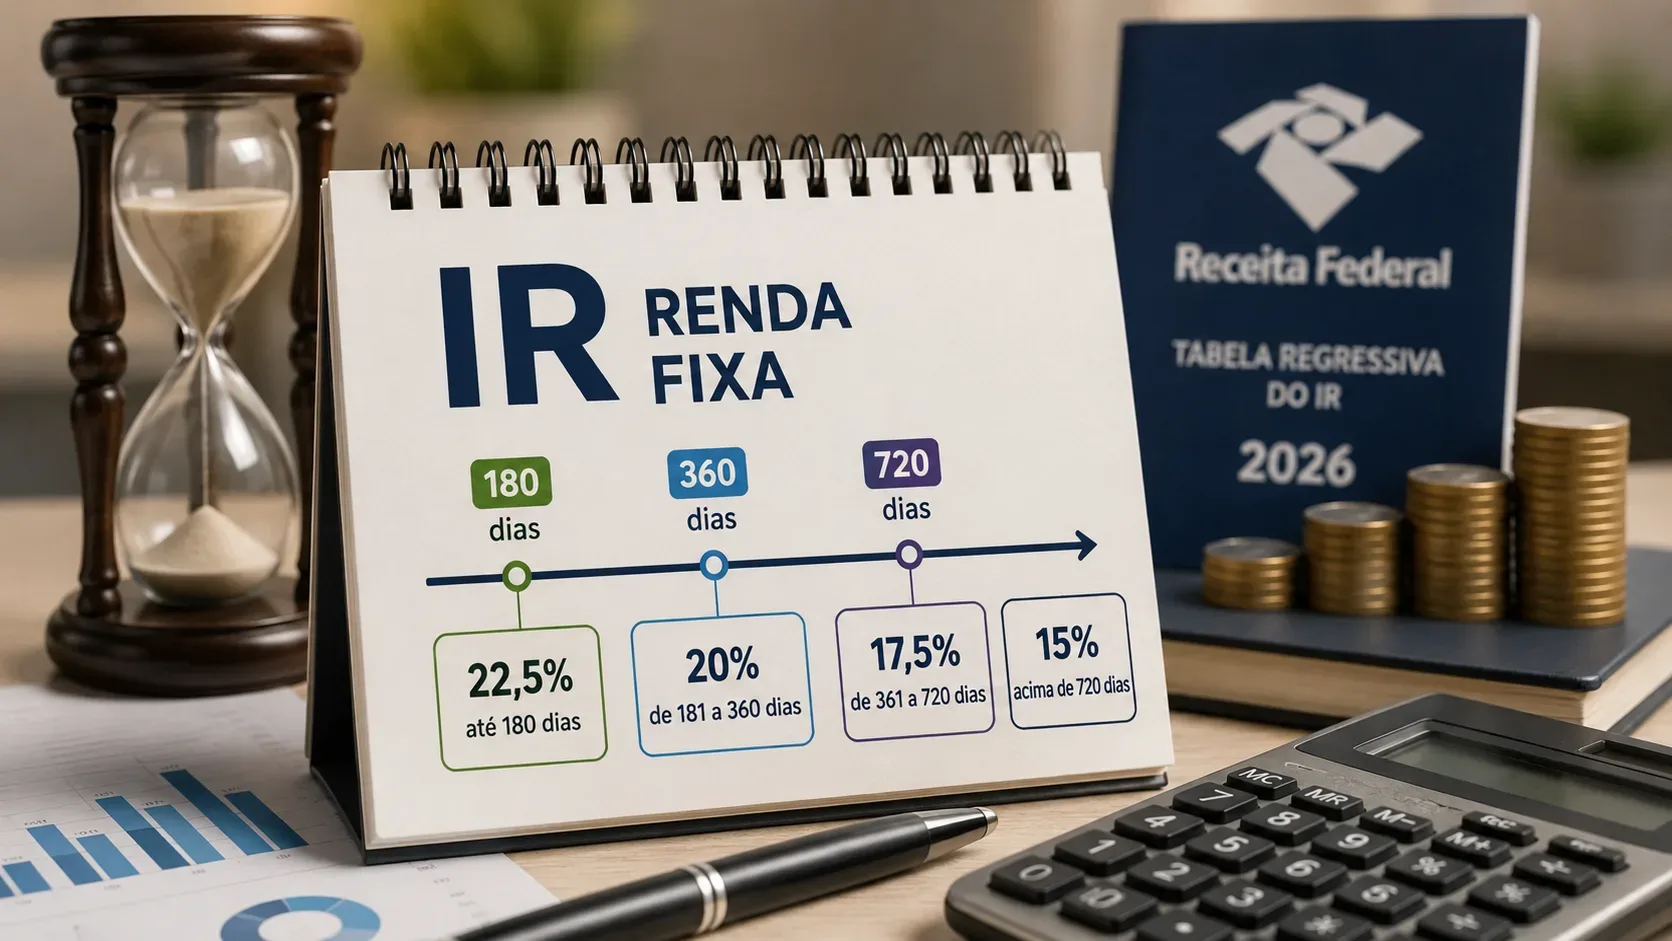
Para aplicações abrangidas pela tabela regressiva geral de renda fixa, um prazo inferior a 30 dias está dentro da primeira faixa do IR: 22,5% para aplicações de até 180 dias. A Lei nº 11.033/2004 mantém as faixas de 22,5%, 20%, 17,5% e 15% conforme o prazo.
| Prazo da aplicação | Alíquota de IR |
|---|---|
| Até 180 dias | 22,5% |
| 181 a 360 dias | 20% |
| 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
Assim, entre o 1º e o 29º dia, a variável que muda diariamente é o IOF; a alíquota de IR continua em 22,5% nessa janela.
Tabela diária do IOF nos primeiros 30 dias
O IOF sobre títulos e valores mobiliários é cobrado a 1% ao dia sobre o valor da operação, mas fica limitado a uma parcela do rendimento conforme o prazo. Na prática usual de aplicações de curto prazo, é esse limite regressivo que determina quanto do ganho pode ser absorvido. A tabela abaixo reproduz os percentuais-limite publicados pela CAIXA e pelo material educacional oficial do Portal do Investidor.
| Prazo em dias corridos | Limite do rendimento sujeito ao IOF |
|---|---|
| 1 | 96% |
| 2 | 93% |
| 3 | 90% |
| 4 | 86% |
| 5 | 83% |
| 6 | 80% |
| 7 | 76% |
| 8 | 73% |
| 9 | 70% |
| 10 | 66% |
| 11 | 63% |
| 12 | 60% |
| 13 | 56% |
| 14 | 53% |
| 15 | 50% |
| 16 | 46% |
| 17 | 43% |
| 18 | 40% |
| 19 | 36% |
| 20 | 33% |
| 21 | 30% |
| 22 | 26% |
| 23 | 23% |
| 24 | 20% |
| 25 | 16% |
| 26 | 13% |
| 27 | 10% |
| 28 | 6% |
| 29 | 3% |
| 30 | 0% |
O marco importante é simples: até o 29º dia existe IOF; no 30º dia o percentual da tabela é zero.
Exemplo: R$ 100 de rendimento bruto
Para enxergar o efeito conjunto, considere apenas um rendimento bruto hipotético de R$ 100, sem taxas adicionais e assumindo uma aplicação sujeita à regra comum. Os valores servem para mostrar a mecânica tributária; não representam promessa de retorno.
| Resgate | IOF da tabela | IOF sobre R$ 100 | Base do IR após IOF | IR de 22,5% | Rendimento líquido |
|---|---|---|---|---|---|
| 1º dia | 96% | R$ 96,00 | R$ 4,00 | R$ 0,90 | R$ 3,10 |
| 15º dia | 50% | R$ 50,00 | R$ 50,00 | R$ 11,25 | R$ 38,75 |
| 29º dia | 3% | R$ 3,00 | R$ 97,00 | R$ 21,83 | R$ 75,18 |
| 30º dia | 0% | R$ 0,00 | R$ 100,00 | R$ 22,50 | R$ 77,50 |
No 1º dia, R$ 96 do rendimento seriam absorvidos pelo IOF no exemplo. Restariam R$ 4 de base para o IR; 22,5% de R$ 4 são R$ 0,90. O ganho líquido seria R$ 3,10. No 15º dia, o IOF cairia para R$ 50, o IR seria R$ 11,25 e sobrariam R$ 38,75.
No 29º dia, o salto já é grande: o IOF seria de R$ 3 e o IR incidiria sobre R$ 97, resultando em cerca de R$ 21,83 de IR e R$ 75,18 líquidos. No 30º dia, o IOF zera; sobre os R$ 100 de rendimento, o IR de 22,5% deixaria R$ 77,50 líquidos.
Uma fórmula didática para conferir a lógica
Para uma operação simples com ganho positivo e sujeita às duas cobranças, a sequência pode ser conferida assim:
- Rendimento bruto: ganho antes dos tributos.
- IOF: valor apurado conforme o prazo e o limite da tabela regressiva.
- Base do IR: rendimento bruto menos IOF.
- IR: base do IR × alíquota correspondente ao prazo; em menos de 30 dias, 22,5% na regra geral.
- Rendimento líquido: rendimento bruto − IOF − IR.
O cálculo efetivo é feito pela instituição responsável pela retenção e pode envolver arredondamentos, datas de liquidação e particularidades do produto. A fórmula serve para entender a ordem dos tributos, não para substituir o informe oficial da operação.
Como contar os 30 dias sem cair na fronteira errada
A tabela do IOF considera prazo inferior a 30 dias contado desde a aplicação; os materiais oficiais também apresentam a escala em dias corridos. Isso significa que o 29º dia ainda tem IOF de 3%, enquanto o 30º dia tem IOF zero.
Na prática, não confunda “30 dias no calendário” com o momento em que o resgate ou a liquidação será considerado pelo seu produto. No Tesouro Direto, por exemplo, há regras operacionais de liquidação e o próprio programa informa que, para efeito de IR, a contagem considera a data de liquidação. Se a decisão depender de uma data de fronteira, confira no aplicativo, extrato ou regulamento qual é a data inicial e qual evento encerra a contagem.
Nem toda renda fixa segue exatamente esta combinação
“Renda fixa” é uma categoria ampla. Existem títulos e estruturas com isenções, alíquota zero de algum tributo, regras próprias de fundos, come-cotas, carências ou outras formas de tributação. Portanto, a lógica deste artigo deve ser aplicada a investimentos tributáveis que estejam sujeitos ao IOF de curto prazo e ao IR regressivo.
Também é importante separar imposto de rentabilidade. Um título resgatado antes do vencimento pode ter preço de mercado diferente do preço de compra; taxas, spread ou marcação a mercado podem alterar o resultado antes mesmo dos tributos. O IOF e o IR não transformam uma rentabilidade negativa em positiva nem garantem que o principal será preservado.
Checklist antes de resgatar antes de 30 dias
- Confirme se o produto realmente está sujeito a IOF e IR nessa operação.
- Veja quantos dias corridos se passaram desde a data considerada para a aplicação.
- Consulte o percentual de IOF correspondente ao dia do resgate.
- Lembre que, nessa janela, a alíquota geral de IR é 22,5%.
- Calcule o IR sobre o rendimento depois do IOF, não sobre o mesmo rendimento bruto.
- Considere taxas, preço de mercado, carência e prazo de liquidação do produto.
- Compare o valor líquido informado pela instituição antes de confirmar o resgate.
Em resumo: o resgate antes de 30 dias pode sofrer IOF e IR ao mesmo tempo, mas o IR incide sobre o rendimento já reduzido pelo IOF. O IOF cai diariamente até zerar no 30º dia; o IR permanece em 22,5% até 180 dias na regra geral. Essa diferença de base explica por que os dois percentuais não devem ser simplesmente somados.
Conteúdo educativo, não recomendação de investimento. Regras tributárias e características de produtos podem mudar ou ter exceções; confirme as condições da aplicação e, quando necessário, submeta o material a revisão humana financeira ou tributária.