Rescatar una inversión brasileña de renta fija sujeta a impuestos antes de completar 30 días puede hacer que dos tributos recaigan sobre la misma ganancia, pero no se suman simplemente sobre la misma base. Primero se aplica el IOF, Impuesto sobre Operaciones Financieras, cuya carga es regresiva y puede absorber gran parte del rendimiento en los primeros días. Después, el Impuesto sobre la Renta se calcula sobre el rendimiento que queda tras descontar el IOF.
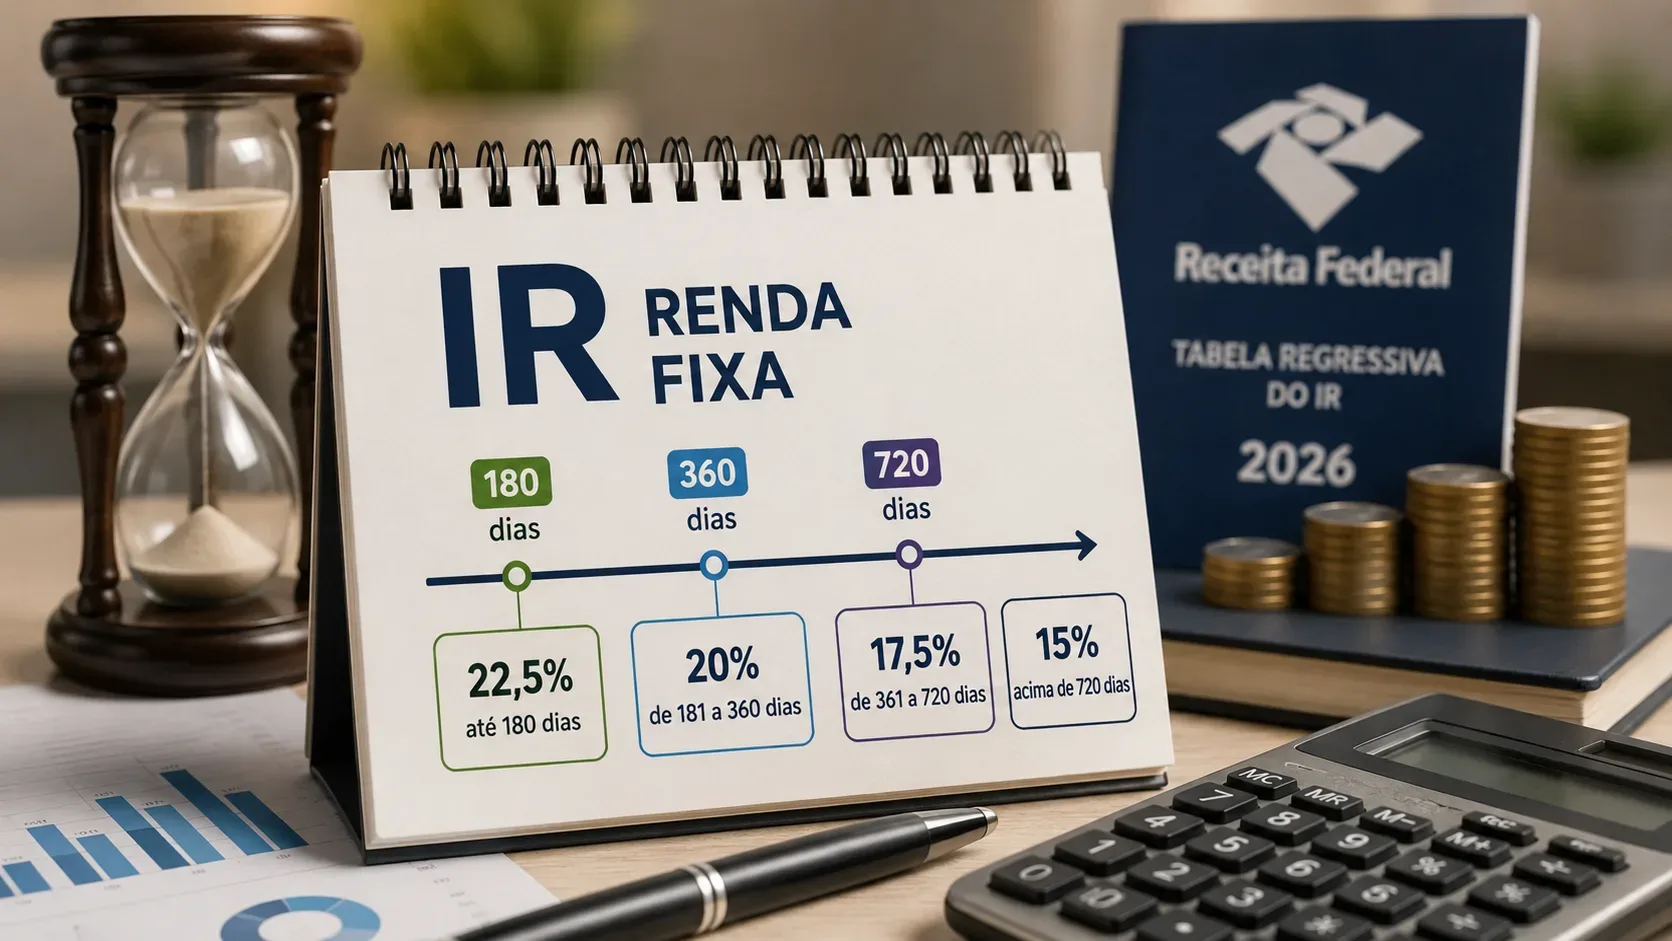
En la tabla general de renta fija, la alícuota del Impuesto sobre la Renta para inversiones de hasta 180 días es del 22,5%. El IOF, en cambio, disminuye día a día: su límite puede equivaler al 96% del rendimiento en el día 1, al 3% en el día 29 y a cero desde el día 30. La CAIXA y el Tesouro Direto describen esta combinación para rescates de corto plazo.
El punto central: el IR se calcula después del IOF
El orden cambia de forma importante el resultado. Según material educativo del Portal del Inversor/CVM, la base de cálculo del Impuesto sobre la Renta es el rendimiento neto de IOF. La normativa tributaria brasileña también define, para las inversiones de renta fija comprendidas por la regla, la base del IR como la diferencia positiva entre el valor de enajenación o rescate, neto de IOF cuando corresponda, y el valor invertido.
En términos prácticos, para un rescate sujeto a impuestos dentro de 30 días:
- se determina el rendimiento de la inversión;
- se calcula el IOF según el plazo;
- se descuenta el IOF del rendimiento;
- se aplica el IR sobre el rendimiento restante.
Por eso es incorrecto decir que “50% de IOF + 22,5% de IR = 72,5%”. En el día 15, por ejemplo, el 22,5% de IR se aplica al 50% del rendimiento que queda después del IOF, no otra vez al 100% del rendimiento bruto.
¿Qué alícuota de IR se aplica antes de 30 días?
Para las inversiones comprendidas por la tabla regresiva general de renta fija de Brasil, un plazo inferior a 30 días se encuentra dentro de la primera franja del IR: 22,5% para inversiones de hasta 180 días. La Ley n.º 11.033/2004 establece las franjas del 22,5%, 20%, 17,5% y 15% según el plazo.
| Plazo de la inversión | Alícuota de IR |
|---|---|
| Hasta 180 días | 22,5% |
| 181 a 360 días | 20% |
| 361 a 720 días | 17,5% |
| Más de 720 días | 15% |
Así, entre el día 1 y el 29, la variable que cambia diariamente es el IOF; la alícuota general de IR permanece en 22,5% durante toda esa ventana.
Tabla diaria del IOF durante los primeros 30 días
El IOF sobre títulos y valores mobiliarios se cobra al 1% diario sobre el valor de la operación, sujeto a un límite basado en una parte del rendimiento que disminuye según el plazo. En condiciones habituales de inversiones de corto plazo, este límite regresivo es el que determina cuánto de la ganancia puede ser absorbido. La tabla siguiente reproduce los porcentajes límite publicados por la CAIXA y por material educativo oficial del Portal del Inversor.
| Plazo en días corridos | Porcentaje máximo del rendimiento sujeto al IOF |
|---|---|
| 1 | 96% |
| 2 | 93% |
| 3 | 90% |
| 4 | 86% |
| 5 | 83% |
| 6 | 80% |
| 7 | 76% |
| 8 | 73% |
| 9 | 70% |
| 10 | 66% |
| 11 | 63% |
| 12 | 60% |
| 13 | 56% |
| 14 | 53% |
| 15 | 50% |
| 16 | 46% |
| 17 | 43% |
| 18 | 40% |
| 19 | 36% |
| 20 | 33% |
| 21 | 30% |
| 22 | 26% |
| 23 | 23% |
| 24 | 20% |
| 25 | 16% |
| 26 | 13% |
| 27 | 10% |
| 28 | 6% |
| 29 | 3% |
| 30 | 0% |
La frontera importante es sencilla: hasta el día 29 todavía hay IOF; en el día 30 el porcentaje de la tabla es cero.
Ejemplo: R$ 100 de rendimiento bruto
Para ver el efecto conjunto, supongamos un rendimiento bruto hipotético de R$ 100, sin comisiones adicionales y en una inversión sujeta a la regla general. Los valores sirven únicamente para mostrar la mecánica tributaria; no representan una promesa de rentabilidad.
| Rescate | IOF de la tabla | IOF sobre R$ 100 | Base del IR tras el IOF | IR del 22,5% | Rendimiento neto |
|---|---|---|---|---|---|
| Día 1 | 96% | R$ 96,00 | R$ 4,00 | R$ 0,90 | R$ 3,10 |
| Día 15 | 50% | R$ 50,00 | R$ 50,00 | R$ 11,25 | R$ 38,75 |
| Día 29 | 3% | R$ 3,00 | R$ 97,00 | R$ 21,83 | R$ 75,18 |
| Día 30 | 0% | R$ 0,00 | R$ 100,00 | R$ 22,50 | R$ 77,50 |
En el día 1, R$ 96 del rendimiento serían absorbidos por el IOF en este ejemplo. Quedarían R$ 4 como base del IR; el 22,5% de R$ 4 equivale a R$ 0,90. La ganancia neta sería de R$ 3,10. En el día 15, el IOF bajaría a R$ 50, el IR sería de R$ 11,25 y quedarían R$ 38,75.
En el día 29 la diferencia ya es mucho menor: el IOF sería de R$ 3 y el IR recaería sobre R$ 97, generando aproximadamente R$ 21,83 de IR y R$ 75,18 netos. En el día 30 el IOF se vuelve cero; sobre R$ 100 de rendimiento, el IR del 22,5% dejaría R$ 77,50 netos.
Una fórmula didáctica para comprobar la lógica
Para una operación sencilla con ganancia positiva y sujeta a ambos tributos, la secuencia puede revisarse así:
- Rendimiento bruto: ganancia antes de impuestos.
- IOF: valor determinado por el plazo y el límite de la tabla regresiva.
- Base del IR: rendimiento bruto menos IOF.
- IR: base del IR × alícuota correspondiente al plazo; antes de 30 días, 22,5% en la regla general.
- Rendimiento neto: rendimiento bruto − IOF − IR.
La institución responsable de la retención realiza el cálculo efectivo y puede considerar redondeos, fechas de liquidación y particularidades del producto. Esta fórmula sirve para entender el orden de los tributos, no para sustituir el comprobante oficial de la operación.
Cómo contar los 30 días sin equivocarse en la frontera
La tabla del IOF se aplica a plazos inferiores a 30 días contados desde la fecha de la inversión, y los materiales oficiales presentan la escala en días corridos. Esto significa que el día 29 todavía tiene un límite de IOF del 3%, mientras que el día 30 tiene un porcentaje de IOF igual a cero.
En la práctica, no confunda “30 días en el calendario” con el momento en que su producto considera completado el rescate o la liquidación. Tesouro Direto, por ejemplo, tiene reglas operativas de liquidación y señala que, para efectos del IR, el plazo se cuenta desde la fecha de liquidación. Si su decisión depende de una fecha límite exacta, revise en la aplicación, el extracto o el reglamento cuál es la fecha inicial y qué evento cierra el cómputo.
No toda la renta fija sigue exactamente esta combinación
“Renta fija” abarca una amplia variedad de productos. Algunos títulos y estructuras tienen exenciones, alícuota cero de algún tributo, reglas específicas de fondos, tributación semestral, períodos de carencia u otros tratamientos fiscales. Por eso, la lógica de este artículo se aplica a inversiones gravadas que estén sujetas al IOF de corto plazo y a la tabla regresiva del IR.
También conviene separar tributación y rentabilidad. Un título vendido antes del vencimiento puede tener un precio de mercado distinto del precio de compra; comisiones, spreads o valoración a mercado pueden alterar el resultado antes de los impuestos. El IOF y el IR no convierten una pérdida de mercado en ganancia ni garantizan la preservación del capital.
Checklist antes de rescatar antes de 30 días
- Confirme que el producto realmente esté sujeto a IOF e IR en esa operación.
- Compruebe cuántos días corridos han pasado desde la fecha reconocida como inicio de la inversión.
- Consulte el porcentaje de IOF correspondiente al día del rescate.
- Recuerde que la alícuota general de IR en esta ventana es del 22,5%.
- Calcule el IR sobre el rendimiento después del IOF, no otra vez sobre el mismo rendimiento bruto.
- Considere comisiones, precio de mercado, carencia y plazo de liquidación.
- Revise el valor neto informado por la institución antes de confirmar el rescate.
En resumen: un rescate antes de 30 días puede estar sujeto al IOF y al IR al mismo tiempo, pero el IR recae sobre el rendimiento después de descontar el IOF. El IOF disminuye cada día hasta llegar a cero en el día 30; en la tabla general, el IR permanece en 22,5% hasta el día 180. Esta diferencia de base explica por qué los dos porcentajes no deben sumarse de forma directa.
Contenido educativo, no recomendación de inversión. Las reglas tributarias y las características de los productos pueden cambiar o tener excepciones; confirme las condiciones de la inversión y, cuando corresponda, someta el material a revisión humana financiera o tributaria.