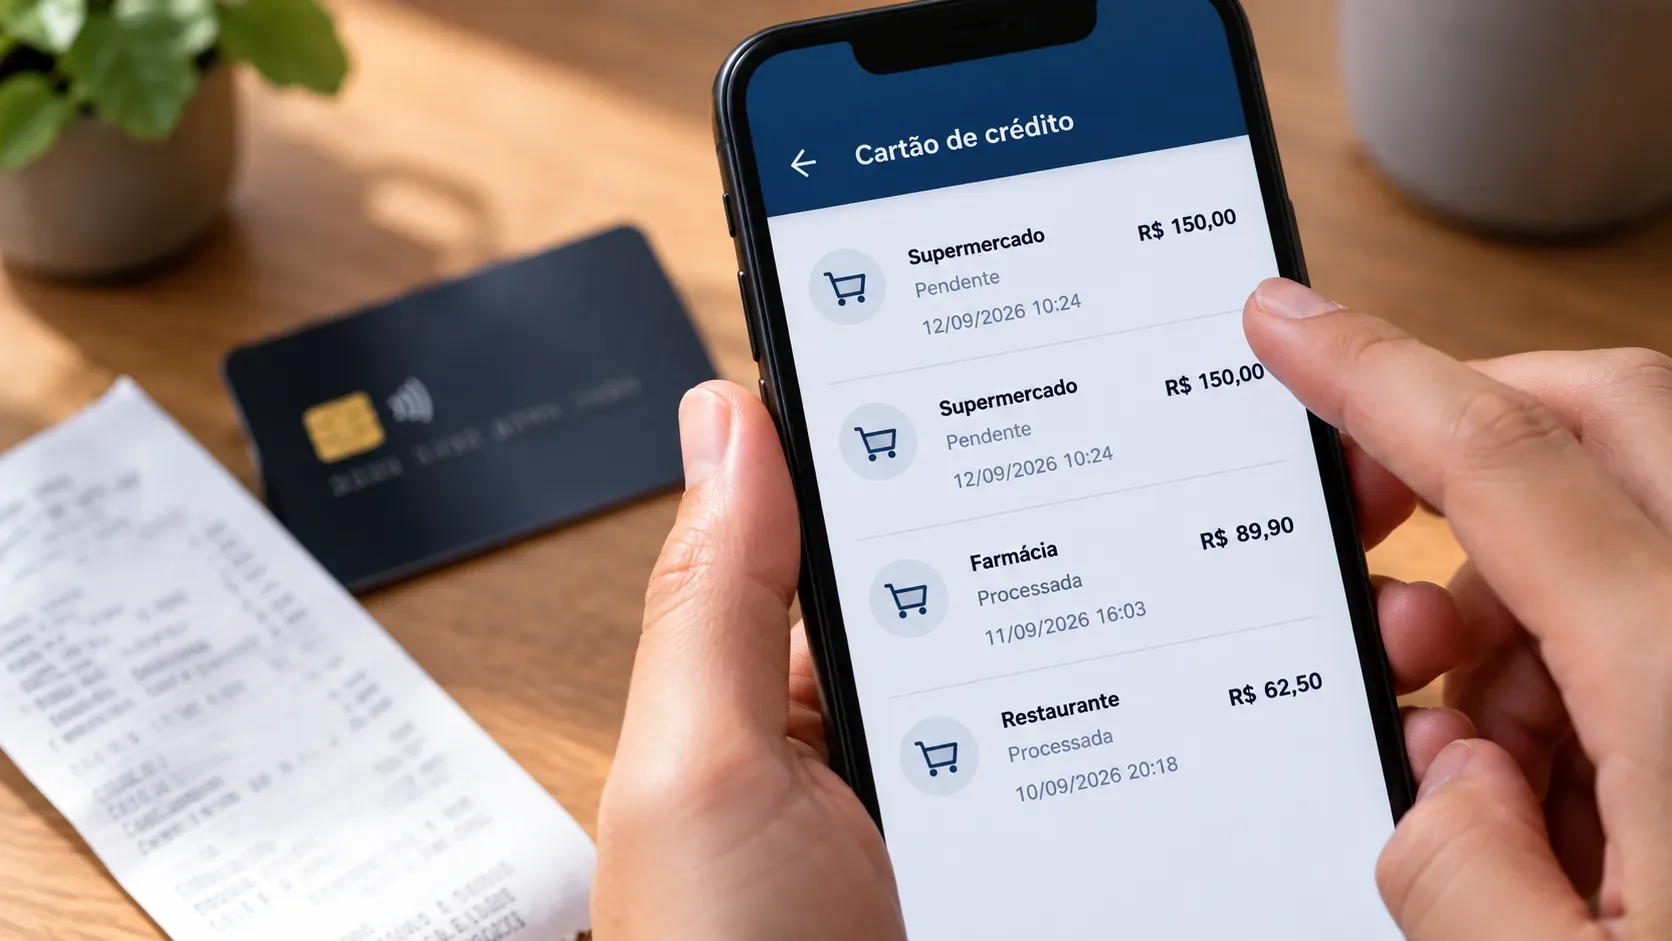
Se uma compra aparece duas vezes no cartão, o primeiro passo não é contestar imediatamente: é descobrir o status de cada lançamento. Um lançamento pendente pode ser apenas uma retenção de autorização — uma reserva temporária de limite — enquanto o outro já é a cobrança final. A duplicidade real costuma ficar mais clara quando há duas cobranças processadas para uma única compra.
A forma mais segura de separar os casos é comparar status, valor, data, estabelecimento e comprovante. Se a duplicidade se confirmar, peça o estorno ao lojista e, se não houver solução, abra a contestação no emissor do cartão com as evidências em mãos.
Primeiro: os dois lançamentos estão pendentes ou processados?
Abra os detalhes das duas transações no aplicativo. Os nomes variam entre bancos — “pendente”, “em processamento”, “autorizada”, “processada”, “confirmada” ou “lançada” — mas a pergunta é a mesma: o valor já virou cobrança definitiva ou ainda está em fase de autorização?
| O que aparece no app | O que pode significar | Próximo passo |
|---|---|---|
| Uma pendente e uma processada, com valor semelhante | Pode ser uma retenção de autorização acompanhada da cobrança final | Compare data, estabelecimento e valor; monitore a pendente e confirme com o emissor se necessário |
| Duas pendentes | Podem ser tentativas de autorização ainda não liquidadas | Guarde os dados e acompanhe; se persistirem ou afetarem muito o limite, contate o estabelecimento e o emissor |
| Duas processadas para uma única compra | Há sinal mais forte de duplicidade real | Peça estorno ao estabelecimento e conteste se não houver solução |
| Uma pendente e outra processada com valores diferentes | Pode haver ajuste entre pré-autorização e valor final | Confira o recibo e o valor efetivamente contratado antes de tratar como duplicidade |
Segundo a explicação da Stripe sobre retenções de autorização, a retenção reserva temporariamente fundos ou limite e pode aparecer como cobrança pendente até a transação ser finalizada. Isso pode criar a impressão de duas cobranças quando, na prática, há uma autorização e uma captura final.
Quando dois lançamentos podem ser só pré-autorização
A pré-autorização é comum quando o valor final ainda pode mudar ou quando o estabelecimento precisa confirmar que há limite disponível. Hotéis, locadoras, postos de combustível, aplicativos de entrega e alguns serviços digitais são exemplos frequentes.
Nesses casos, o cartão pode mostrar primeiro uma reserva temporária e, depois, a cobrança final. A Stripe diferencia pré-autorização de cobrança pendente: a primeira é o pedido para reter um valor; a segunda é o status exibido ao cliente enquanto a transação ainda não foi capturada ou liquidada.
O tempo para uma retenção desaparecer não é um prazo universal de estorno. Ele depende do tipo de transação, do estabelecimento, da rede e do emissor. Algumas autorizações se desfazem rapidamente; outras podem permanecer por dias e, em determinados fluxos, por mais tempo. Portanto, use o prazo informado pelo seu banco ou cartão como referência prática.
Como reconhecer uma duplicidade real
Não existe um único sinal que prove a duplicidade, mas o conjunto abaixo é forte:
- as duas transações estão processadas, confirmadas ou lançadas;
- o estabelecimento é o mesmo ou o descritor comercial corresponde à mesma loja;
- os valores são iguais ou correspondem claramente à mesma compra;
- as datas e horários são iguais ou muito próximos;
- você possui apenas um pedido, uma nota, um recibo ou um comprovante de pagamento;
- o estabelecimento confirma que deveria existir apenas uma cobrança.
As diretrizes da Visa sobre disputas tratam como problema de processamento duplicado situações em que a mesma transação é processada mais de uma vez. Para o titular, isso reforça a utilidade de guardar recibo, pedido e dados dos lançamentos para demonstrar que houve apenas uma compra.
Checklist no app: o que conferir antes de contestar
- Status: anote se cada lançamento está pendente, processado, confirmado ou estornado.
- Estabelecimento: abra os detalhes. O nome na fatura pode ser diferente da marca vista na loja; compare CNPJ/identificador, cidade ou descrição quando o app mostrar esses dados.
- Valor e moeda: verifique se são realmente iguais. Em compras internacionais, hotéis, postos e serviços variáveis, a autorização e a cobrança final podem divergir.
- Data e horário: lançamentos próximos fortalecem a hipótese de repetição, mas datas diferentes não eliminam a possibilidade de ajuste ou processamento tardio.
- Comprovante: separe nota fiscal, recibo, pedido, e-mail de confirmação ou comprovante do estabelecimento.
- Evidências no app: salve capturas de tela dos dois lançamentos e dos respectivos status.
O que pedir ao estabelecimento
Se você reconhece a compra e o estabelecimento, entrar em contato com a loja costuma ser o caminho mais direto. Informe que há dois lançamentos para uma única compra e envie os dados necessários sem compartilhar senha, código de segurança ou número completo do cartão.
Peça uma resposta objetiva: houve duas capturas, uma delas é apenas autorização ou já foi feito um estorno? Se o lojista confirmar o estorno, solicite comprovante, data e valor da reversão. Guarde também protocolo, e-mail ou conversa do atendimento.
Em orientações de contestação, bancos como Santander e Itaú recomendam buscar o estabelecimento em problemas comerciais quando isso for possível e preservar comprovantes para eventual análise.
Quando contestar a compra no cartão
A contestação passa a fazer sentido quando a evidência aponta para uma duplicidade efetiva e a situação não foi corrigida pelo estabelecimento. Exemplos:
- as duas cobranças estão processadas e correspondem a uma única compra;
- o lojista reconheceu o erro, mas o crédito prometido não apareceu no prazo informado;
- o estabelecimento não responde ou se recusa a corrigir a cobrança;
- o emissor orienta abrir disputa diretamente pelo aplicativo ou atendimento.
O procedimento varia entre emissores. Alguns oferecem no próprio app a opção “compra duplicada” ou equivalente. O Digio, por exemplo, orienta selecionar a compra, escolher a contestação por duplicidade e anexar comprovantes. Use sempre o canal oficial do seu cartão.
E a fatura: pago ou retiro a duplicidade por conta própria?
Não presuma que abrir uma contestação autoriza descontar manualmente o valor da fatura. O tratamento da cobrança disputada — crédito provisório, suspensão, estorno posterior ou manutenção temporária — depende do emissor e do estágio da análise.
Se o vencimento estiver próximo, pergunte ao banco ou à administradora como pagar a fatura enquanto a contestação está em andamento. Evite simplesmente pagar menos sem confirmação, porque isso pode gerar saldo em aberto, juros ou encargos conforme as regras do seu cartão.
Se você não reconhece a compra, o problema é diferente
Se além da duplicidade você não reconhece a compra nem o estabelecimento, trate o caso como possível uso não autorizado, não apenas como erro de processamento. Use o canal oficial do emissor para bloquear ou substituir o cartão quando recomendado e registre a contestação como compra não reconhecida. Não compartilhe senhas, códigos de autenticação ou dados completos do cartão com supostos atendentes.
Resumo prático: pendente não é igual a cobrada duas vezes
- Uma pendente + uma processada: pode ser autorização temporária e cobrança final.
- Duas pendentes: acompanhe o status antes de concluir que houve duas cobranças definitivas.
- Duas processadas para uma compra: reúna comprovantes, peça estorno e conteste se necessário.
- Prazo de liberação ou estorno: varia; confirme o prazo aplicável com estabelecimento e emissor.
- Fatura perto do vencimento: confirme com o emissor como tratar o valor contestado; não faça abatimento por conta própria.
O ponto-chave é separar reserva de limite de cobrança liquidada. Essa checagem evita abrir uma disputa cedo demais e, ao mesmo tempo, ajuda a agir rápido quando existem duas cobranças efetivas para uma única compra.