Se você já sabe que não conseguirá pagar a fatura inteira, a decisão mais útil acontece antes do vencimento: descobrir quanto cada saída realmente custa e se a parcela cabe sem empurrar o problema para o mês seguinte. O erro mais comum é comparar apenas a menor parcela. Pagamento mínimo, parcelamento da fatura e empréstimo são formas diferentes de crédito, com prazos e custos diferentes, e só ficam comparáveis quando você coloca CET, valor total a pagar, prazo e desembolso mensal na mesma base.
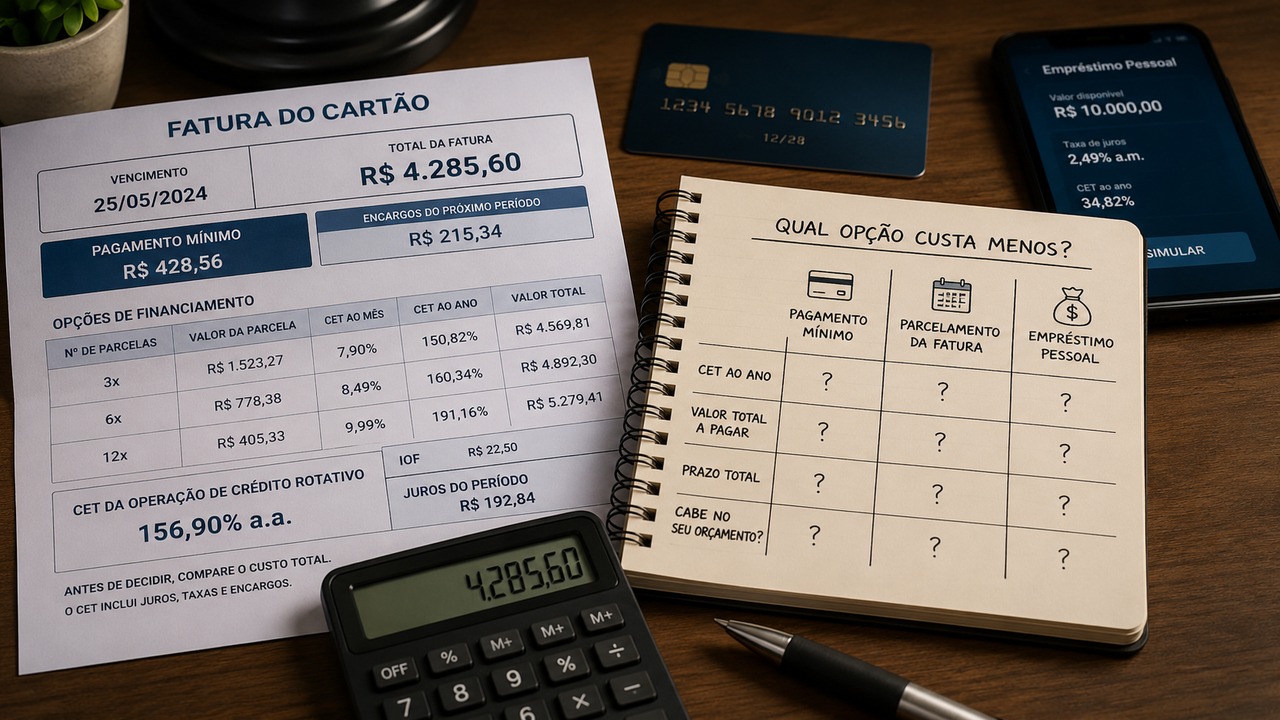
Desde 1º de julho de 2024, as faturas de cartão de crédito devem trazer uma área específica para alternativas de pagamento. Nela, o emissor deve informar o pagamento mínimo, o valor total da fatura, os encargos do período seguinte se o cliente pagar apenas o mínimo, as opções de financiamento do saldo devedor em ordem crescente de valor total a pagar, as taxas efetivas mensal e anual e o Custo Efetivo Total, o CET. Isso permite tomar a decisão com os números da sua própria fatura, em vez de depender de uma taxa média de mercado.
Comece pela fatura, não pela oferta que parece mais leve
Copie cinco dados antes de abrir qualquer simulador: valor total da fatura, pagamento mínimo, encargos informados para o próximo período caso você pague o mínimo, opções de parcelamento com prazo e valor de cada parcela e o CET de cada alternativa. Se houver taxa efetiva mensal e anual, registre também. Esses números são a fotografia do que o emissor está oferecendo naquele ciclo.
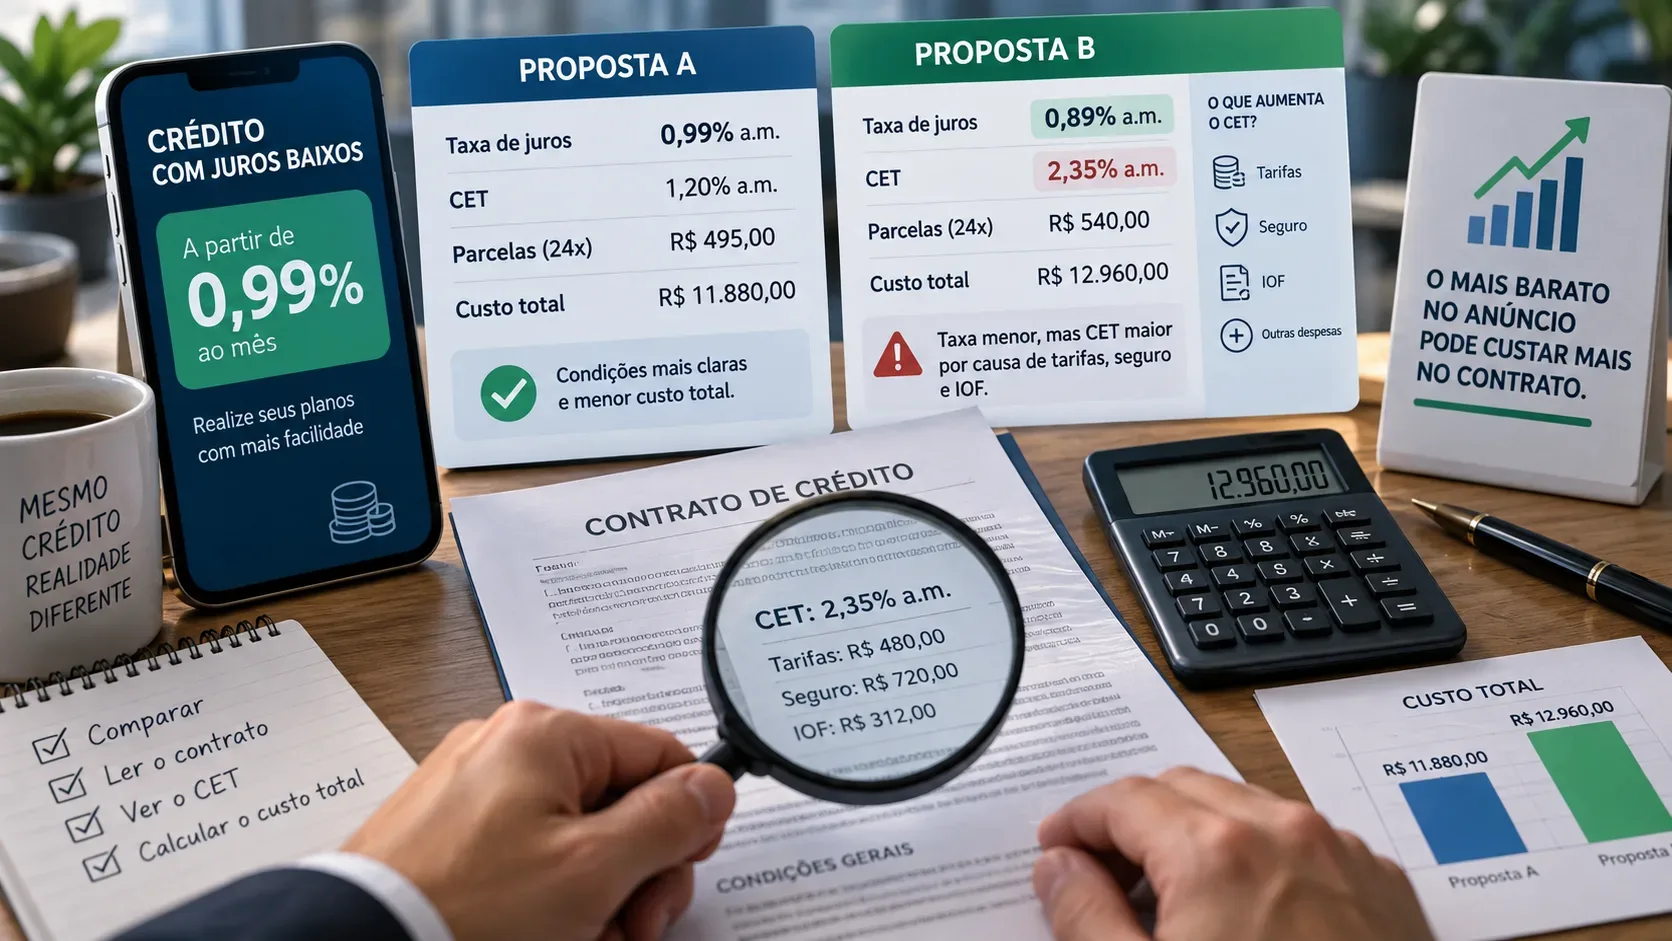
O CET é mais útil do que olhar apenas a taxa de juros porque reúne os encargos e despesas da operação. Em crédito, isso pode incluir juros, tributos, tarifas, seguros e outras despesas vinculadas. Por isso, duas propostas com a mesma taxa anunciada
podem ter CET diferente. Para comparar ofertas externas de empréstimo com o parcelamento da fatura, use o CET da proposta final, não uma taxa promocional destacada na tela inicial.
Ainda assim, CET não substitui o valor total a pagar. Uma operação mais longa pode ter CET anual menor e, mesmo assim, terminar com desembolso total maior porque você permanece mais tempo pagando juros e encargos. A comparação precisa usar as duas medidas juntas.
Pagamento mínimo é um crédito de curtíssimo prazo
Pagar o mínimo não significa ganhar um desconto nem transformar a fatura em uma parcela barata. O valor que ficou sem pagamento entra no crédito rotativo e volta na fatura seguinte com juros e encargos. O rotativo pode ser usado até o vencimento da fatura seguinte, em geral um ciclo de até 30 dias. Se o saldo continuar sem quitação depois desse período, ele não pode permanecer indefinidamente no mesmo rotativo; a saída passa a ser quitar ou migrar para uma forma de parcelamento nas condições aplicáveis.
Isso muda a pergunta. O mínimo pode ser comparado com outras alternativas apenas se você souber o que fará no próximo vencimento. Se existe uma entrada de dinheiro praticamente certa e suficiente para zerar o saldo no mês seguinte, o mínimo pode funcionar como uma ponte de um ciclo. Se você já sabe que não terá dinheiro para liquidar a próxima fatura, usar o mínimo apenas adia a contratação de um crédito mais longo e acrescenta o custo do rotativo no caminho.
A própria fatura deve mostrar quanto será cobrado de encargos no período seguinte se você pagar apenas o mínimo. Esse campo é mais importante para a decisão do que a porcentagem do mínimo. Não existe hoje um percentual nacional fixo de 15%: o valor mínimo é definido pela instituição de acordo com as regras do produto e do cliente.
Parcelamento da fatura e empréstimo precisam financiar o mesmo valor
Para descobrir se um empréstimo pessoal é realmente melhor do que parcelar a fatura, padronize o problema. Se a fatura é de R$ 4.000 e você consegue colocar R$ 1.000 do próprio bolso, compare alternativas que financiem os mesmos R$ 3.000. Se um simulador de empréstimo mostra R$ 3.000 de valor contratado, confirme se esse é também o valor líquido que cairá na conta depois de tributos, seguros ou outras cobranças. O dinheiro líquido precisa ser suficiente para pagar a parcela da fatura que você decidiu quitar com o empréstimo.
Depois iguale o prazo sempre que possível. Comparar um parcelamento em seis meses com um empréstimo em vinte e quatro meses pode favorecer artificialmente a parcela mais baixa. Faça primeiro uma comparação em prazos próximos. Só depois teste um prazo maior para saber quanto custa comprar folga no orçamento.
Na mesma folha, registre quanto sai do seu bolso hoje, quanto será financiado, número de parcelas, valor de cada parcela, CET e soma de todos os pagamentos. O
menor CET ajuda a identificar o crédito estruturalmente mais barato; o menor total a pagar mostra o custo em reais; e a parcela diz se a solução sobrevive ao seu orçamento real.
Exemplo numérico: o menor pagamento do mês não decide sozinho
Considere uma fatura fictícia de R$ 4.000. O pagamento mínimo é de R$ 400, e a fatura informa R$ 360 de encargos para o período seguinte se apenas o mínimo for pago. Se a pessoa paga R$ 400 agora e consegue quitar todo o saldo remanescente no próximo vencimento, o valor ligado a essa fatura seria aproximadamente R$ 4.360: os R$ 400 pagos agora, os R$ 3.600 que ficaram em aberto e os R$ 360 de encargos informados, sem contar compras novas ou outros lançamentos.
Esse R$ 4.360 só é um custo final se houver dinheiro para encerrar a dívida no mês seguinte. Se não houver, a conta ainda não terminou. O saldo precisará de outra forma de financiamento, e o custo dessa nova etapa também entra na decisão. É por isso que o pagamento mínimo pode parecer barato olhando apenas para este mês e caro quando o horizonte real é de vários meses.
Agora suponha que a pessoa consiga pagar R$ 1.000 hoje e precise financiar R$ 3.000 por seis meses. Em uma simulação fictícia, o parcelamento da fatura oferece seis parcelas de R$ 620, totalizando R$ 3.720 no financiamento e R$ 4.720 de desembolso quando somados os R$ 1.000 pagos à vista. O CET informado é de cerca de 113% ao ano.
Um empréstimo externo, também fictício, libera R$ 3.000 líquidos e cobra seis parcelas de R$ 585. O financiamento soma R$ 3.510 e, com os R$ 1.000 usados na fatura, o desembolso total chega a R$ 4.510. O CET informado é de cerca de 73% ao ano. Nesse desenho, o empréstimo custa R$ 210 menos e ainda reduz a parcela mensal em R$ 35.
Mas imagine uma terceira oferta de empréstimo com dezoito parcelas de R$ 240. A prestação parece muito mais confortável, porém as parcelas somam R$ 4.320; com os R$ 1.000 colocados no início, o desembolso total sobe para R$ 5.320. Mesmo que o CET anual seja atraente, o prazo mais longo pode fazer o total em reais superar as alternativas mais curtas. Os números do exemplo são apenas ilustrativos; o método é o que deve ser repetido com as propostas reais.
Primeiro elimine o que não cabe; depois escolha o menor custo
A proposta mais barata no total não serve se a parcela fizer faltar dinheiro para moradia, alimentação, transporte, saúde e outras despesas essenciais. Antes de comparar crédito, defina um teto de parcela que o orçamento consegue suportar sem depender de novo uso do cartão para fechar o mês. Se a solução escolhida exige voltar ao cartão para pagar despesas básicas, a dívida tende a se recompor.
Ao mesmo tempo, não transforme a menor parcela no objetivo principal. Alongar o prazo reduz o desembolso mensal, mas pode aumentar o total pago. O equilíbrio é encontrar o menor custo entre as opções que realmente cabem. Quando nenhuma
parcela cabe, o problema deixou de ser apenas escolher entre mínimo, parcelamento e empréstimo; é sinal de que a renegociação precisa considerar o conjunto do orçamento e das dívidas.
O teto de juros do cartão é uma proteção, não uma meta de custo
Desde janeiro de 2024, os juros e custos financeiros acumulados sobre a parte da fatura que ficou sem pagamento ou foi parcelada com juros estão sujeitos a um limite equivalente a 100% do valor original dessa dívida. Em termos simples, a regra impede que juros e encargos financeiros do rotativo e do parcelamento continuem crescendo sem esse teto.
Isso não torna o rotativo barato. Um custo que se aproxima do principal da dívida continua sendo alto para o orçamento doméstico. O teto deve ser entendido como uma barreira contra crescimento extremo da cobrança, não como justificativa para aceitar a primeira proposta disponível.
Quando a portabilidade vira uma quarta alternativa
Antes do vencimento, contratar um empréstimo em outro banco para quitar a fatura é uma nova operação de crédito. Portabilidade é outra coisa. Ela passa a ser relevante quando já existe saldo devedor do cartão em operações de crédito, como rotativo ou parcelamento de fatura, e outra instituição oferece condições melhores para assumir esse saldo.
A portabilidade do saldo devedor do cartão está regulamentada e pode ser solicitada pelo devedor à instituição para a qual pretende levar a dívida. A proposta deve trazer informações como taxa de juros, CET, prazo, sistema de amortização e valor das prestações. A transferência não pode ter os custos de comunicação entre as instituições repassados ao cliente, e a instituição de origem deve aceitar a portabilidade quando os requisitos da operação forem atendidos. O processo pode levar até sete dias úteis, por isso não deve ser tratado como solução instantânea para uma fatura que vence no mesmo dia.
Se o banco de origem fizer uma contraproposta para evitar a saída, a comparação continua sendo a mesma: prazo, CET, prestação e custo total. A contraproposta deve ser consolidada em prazo equivalente ao da proposta concorrente para permitir comparação. Também vale desconfiar de ofertas que misturam a portabilidade com dinheiro extra, o chamado troco. Crédito adicional só deve entrar na conta se houver necessidade real, porque aumenta o saldo financiado.
Um roteiro de decisão que pode ser repetido em toda fatura
Se você consegue quitar o restante integralmente no próximo vencimento, use o campo de encargos do próximo período para medir quanto custa atravessar um único ciclo no rotativo. Compare esse custo com qualquer alternativa de curtíssimo prazo que esteja disponível e só escolha o mínimo se a quitação seguinte for compatível com uma entrada de dinheiro concreta, não com esperança de que o mês será melhor.
Se você precisa de vários meses, compare parcelamento da fatura e empréstimo com o mesmo valor líquido financiado e prazos próximos. Dê preferência à proposta que tenha menor custo total entre as que cabem no orçamento, usando o CET para confirmar que tarifas, tributos e outros encargos não estão escondendo uma operação mais cara.
Se a dívida já virou saldo financiado no cartão, peça também proposta de portabilidade. Nesse estágio, ela pode funcionar como uma quarta alternativa e aumentar a competição entre instituições. O ponto central permanece o mesmo: nenhuma modalidade é automaticamente a melhor. A resposta está nos números concretos da sua fatura e das propostas que você recebeu.
A decisão melhora muito quando você para de perguntar apenas “qual parcela é menor?” e passa a perguntar “quanto recebo ou financio de verdade, quanto pago no total, por quanto tempo e essa prestação cabe sem criar outra dívida?”. Essa é a base para comparar crédito sem trocar alívio imediato por um custo maior e menos visível.