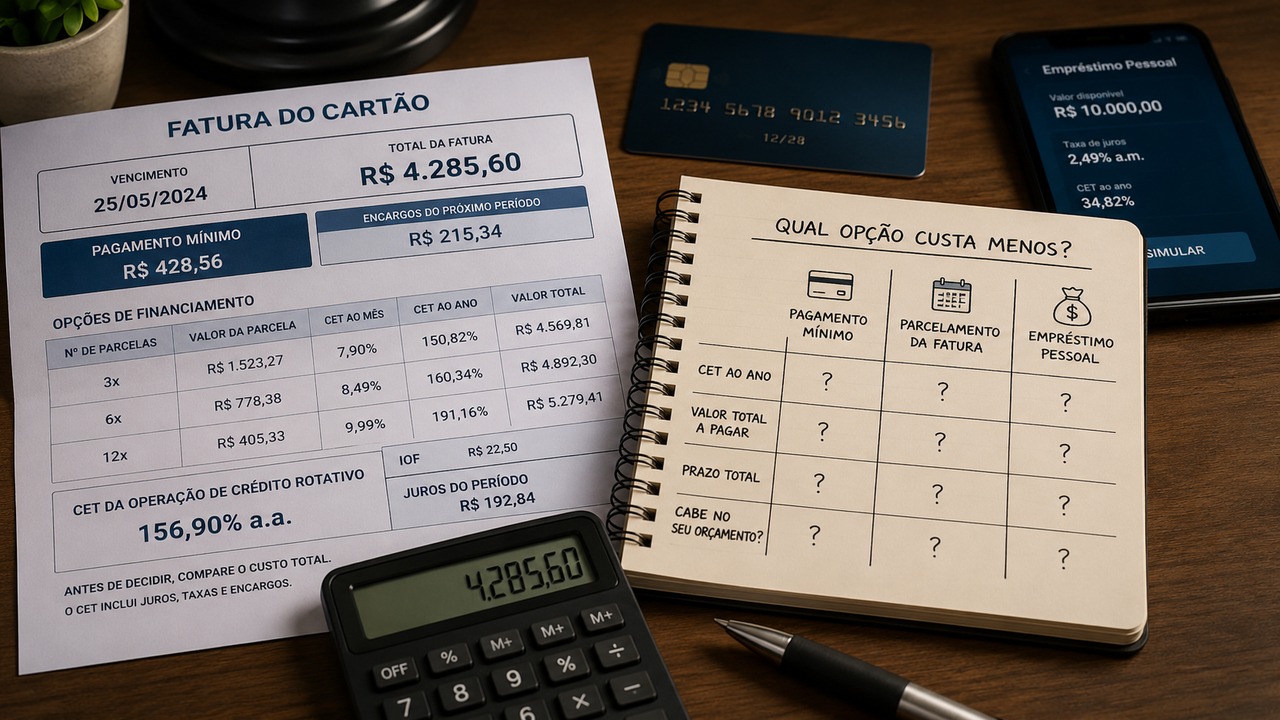
Uma taxa de juros baixa no anúncio não garante que o contrato terá o menor custo. Para comparar empréstimos e financiamentos, é preciso separar quatro medidas: taxa de juros, Custo Efetivo Total (CET), valor da parcela e valor total pago. Elas se relacionam, mas respondem a perguntas diferentes.
Taxa de juros e CET não medem a mesma coisa
A taxa de juros é o preço cobrado pelo uso do dinheiro ao longo do tempo. Já o CET consolida os encargos e as despesas vinculados à operação. Pelas regras do Conselho Monetário Nacional, o cálculo considera os fluxos do crédito e pode envolver juros, tarifas, tributos, seguros e outras despesas ligadas ao contrato.
- Taxa de juros: mostra o custo financeiro básico do crédito.
- CET: reúne os custos da operação em uma taxa percentual anual.
- Parcela: mostra quanto sai do orçamento em cada vencimento.
- Valor total: mostra o somatório desembolsado ao longo do contrato, considerando as condições pactuadas.
A Resolução CMN nº 4.881/2020 determina que o CET seja expresso como taxa percentual anual e informado antes da contratação. A instituição também deve apresentar o demonstrativo de cálculo. O Banco Central orienta o consumidor a olhar o CET porque ele soma os encargos e as despesas da operação e permite comparar propostas.
Por que uma taxa menor pode resultar em um contrato mais caro
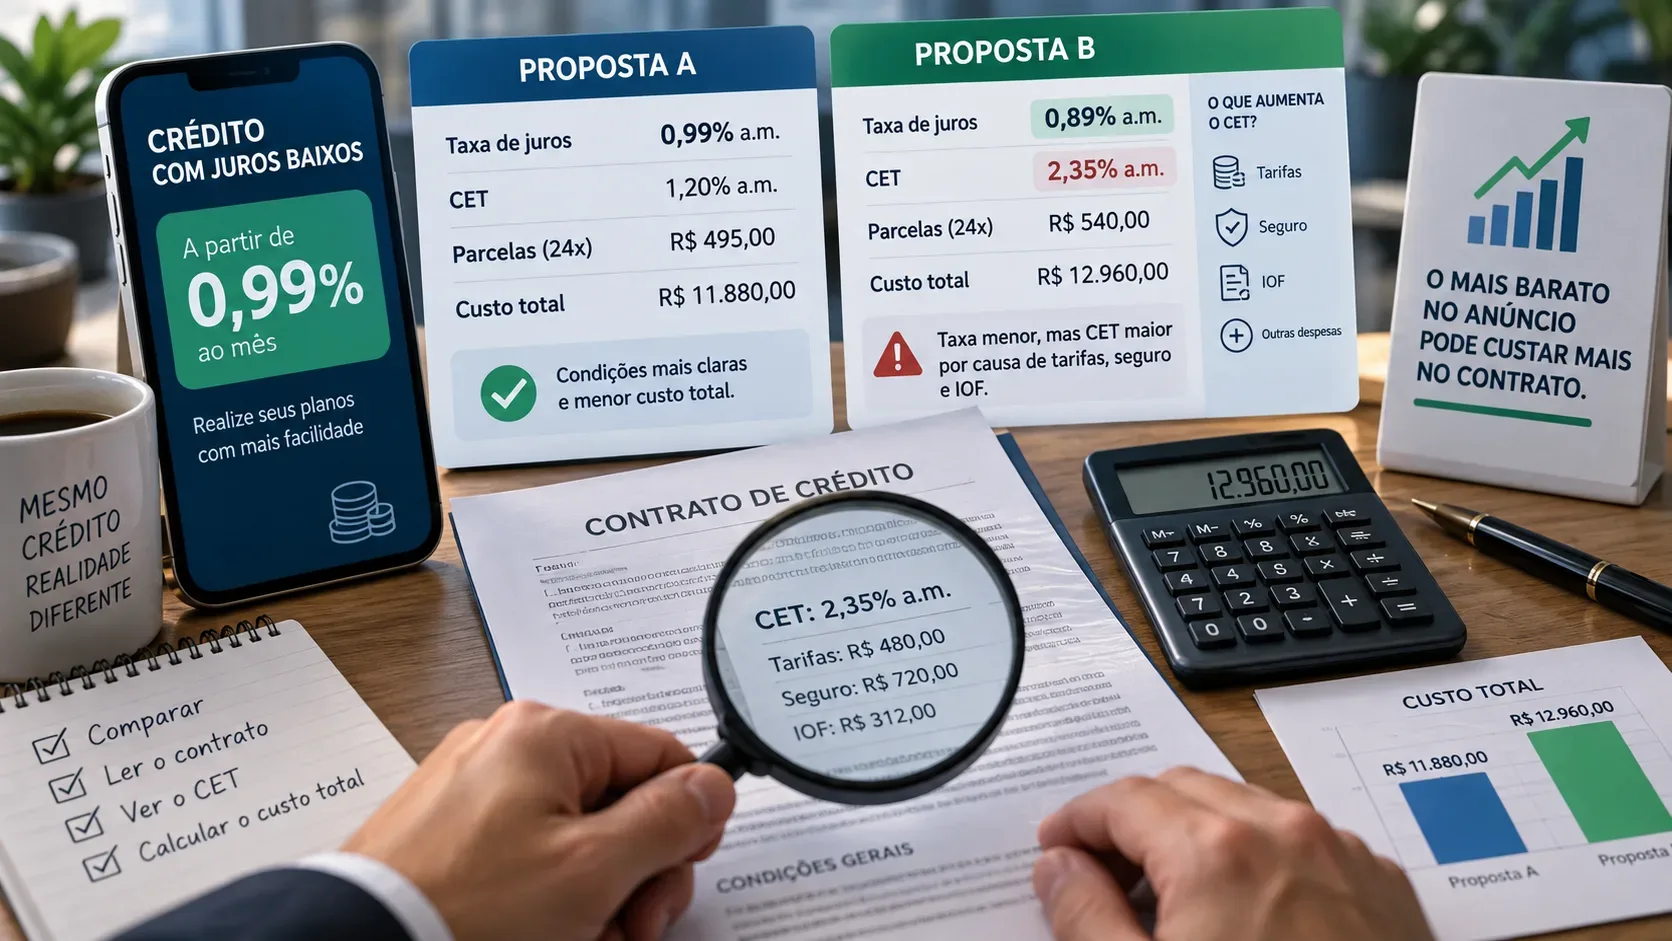
Duas propostas podem ter taxas de juros próximas, mas custos acessórios muito diferentes. Uma delas pode cobrar tarifa, seguro ou outras despesas que aumentam o valor financiado ou reduzem o valor líquido que chega ao cliente. O IOF, quando incidente, também entra no fluxo considerado no custo da operação.
Por isso, a taxa anunciada pode ser menor e, ainda assim, o CET anual e o total pago serem maiores. O ponto central é comparar propostas equivalentes, com o mesmo valor líquido de crédito e prazo semelhante.
Dois exemplos hipotéticos de comparação
Considere duas ofertas apenas para fins didáticos. Em ambas, a pessoa quer receber R$ 10.000,00 líquidos e pagar em 24 parcelas mensais. Os custos extras do exemplo são financiados junto com o crédito. Os valores abaixo são hipotéticos, não representam oferta real e usam uma aproximação de CET a partir dos fluxos simulados.
| Item | Proposta A | Proposta B |
|---|---|---|
| Crédito líquido recebido | R$ 10.000,00 | R$ 10.000,00 |
| Taxa de juros anunciada | 1,20% ao mês | 1,35% ao mês |
| Tarifa | R$ 600,00 | R$ 100,00 |
| Seguro | R$ 480,00 | R$ 0,00 |
| IOF no exemplo | R$ 200,00 | R$ 200,00 |
| Base financiada | R$ 11.280,00 | R$ 10.300,00 |
| Parcela aproximada | 24 x R$ 543,72 | 24 x R$ 505,30 |
| Somatório das parcelas | R$ 13.049,26 | R$ 12.127,32 |
| CET anual aproximado da simulação | 31,07% ao ano | 21,36% ao ano |
A Proposta A anuncia a menor taxa de juros, mas os custos adicionais elevam a base financiada. No fluxo hipotético, ela termina com parcela maior, total pago maior e CET anual maior. A Proposta B cobra uma taxa de juros nominal um pouco superior, porém tem menos despesas adicionais e, nessa simulação, apresenta menor custo consolidado.
Em um contrato real, datas de liberação, vencimentos, custos pagos à vista ou financiados e outros detalhes alteram o cálculo. Por isso, use o demonstrativo de CET fornecido pela instituição como referência do contrato efetivamente oferecido.
Como comparar duas propostas sem se perder nos números
- Iguale a base de comparação. Compare propostas para o mesmo valor líquido recebido e, de preferência, com o mesmo prazo.
- Localize o CET anual. Não compare a taxa de juros mensal de uma oferta com o CET anual de outra.
- Confira o demonstrativo do CET. Veja quais tarifas, tributos, seguros e outras despesas entram no fluxo.
- Compare a parcela e o somatório das parcelas. Uma parcela menor pode ser resultado de prazo maior e não de crédito mais barato.
- Confira o valor efetivamente liberado. Custos descontados antes da liberação podem fazer o cliente receber menos do que o valor nominal do contrato.
- Observe componentes variáveis. A Resolução nº 4.881 prevê que referenciais que variam ao longo do contrato, como determinadas taxas flutuantes ou índices de preços, não entram no cálculo do CET e devem ser informados no demonstrativo.
Armadilhas comuns na leitura do crédito
- Olhar só a taxa anunciada: ela não resume tarifas, seguros, tributos e outras despesas.
- Olhar só a parcela: um prazo mais longo pode reduzir a prestação e elevar o total pago.
- Comparar percentuais de períodos diferentes: mensal e anual não são diretamente comparáveis sem conversão adequada.
- Ignorar o valor líquido recebido: duas propostas de mesmo valor nominal podem entregar valores líquidos diferentes.
- Tratar o CET como previsão de qualquer cenário: ele retrata as condições consideradas no cálculo. Atrasos, multas ou mudanças em referenciais variáveis podem alterar o que efetivamente será pago.
O que deve estar disponível antes da assinatura
Nas operações abrangidas pela regra, a instituição deve informar o CET antes da contratação e apresentar o demonstrativo de cálculo com os componentes do fluxo e o somatório das parcelas. Se o crédito for contratado, o demonstrativo deve aparecer de forma destacada no contrato. A norma também prevê a informação do CET em informes publicitários que apresentem taxas de juros das operações abrangidas.
Uma forma simples de lembrar
Taxa de juros mostra o custo financeiro básico. CET mostra o custo consolidado da operação em taxa anual. Parcela mostra o impacto periódico no orçamento. Valor total mostra quanto sai do bolso ao longo do contrato. Para comparar propostas semelhantes, leia as quatro informações juntas e confira o demonstrativo do CET antes de aceitar a contratação.