Uma compra pode ser recusada mesmo quando o aplicativo mostra limite de crédito suficiente. Isso acontece porque limite disponível é apenas uma das condições de autorização: o emissor ainda pode aplicar controles de segurança, o cartão pode ter um limite específico para aquela modalidade e a comunicação entre maquininha, credenciadora, bandeira e banco pode falhar. Por isso, repetir a tentativa várias vezes sem descobrir a origem do erro raramente é o melhor primeiro passo.
Em 5 minutos: descubra de que lado está a recusa
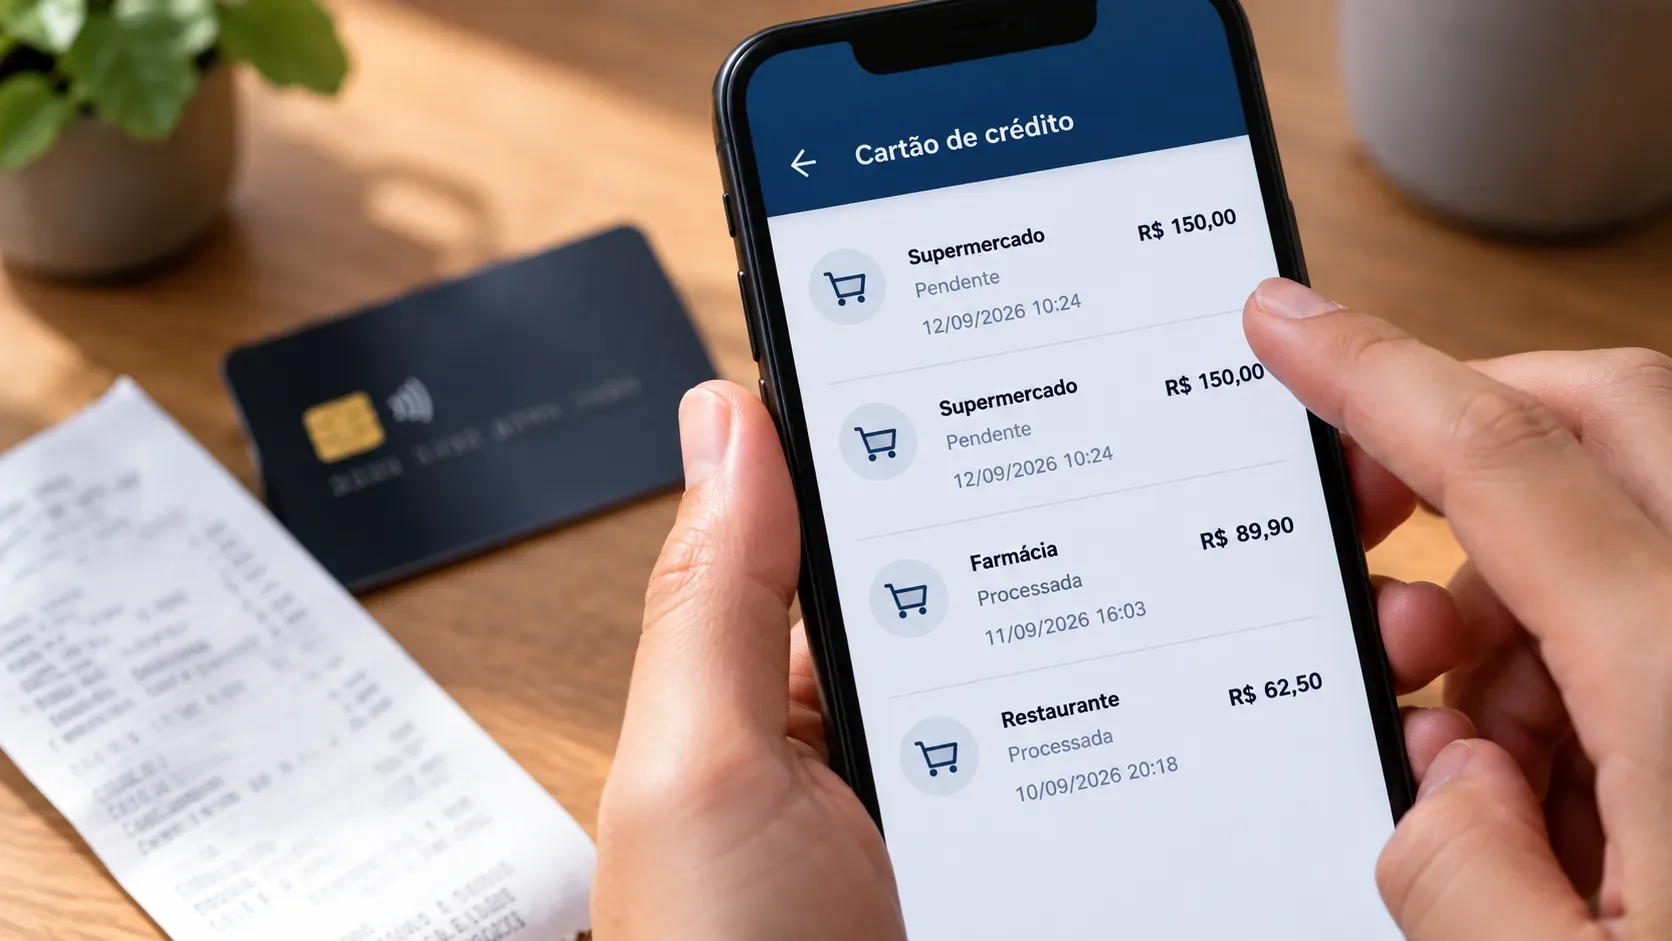
- Abra o app do cartão antes de tentar de novo. Veja se a tentativa aparece como recusada, se há notificação de segurança, se o cartão está bloqueado e se o limite disponível é realmente maior que o valor total da compra.
- Procure um limite específico. Alguns emissores ou tipos de cartão permitem definir um teto menor para cartão virtual, adicional ou determinada forma de uso. Esse teto pode impedir a compra mesmo quando o limite total da conta é maior.
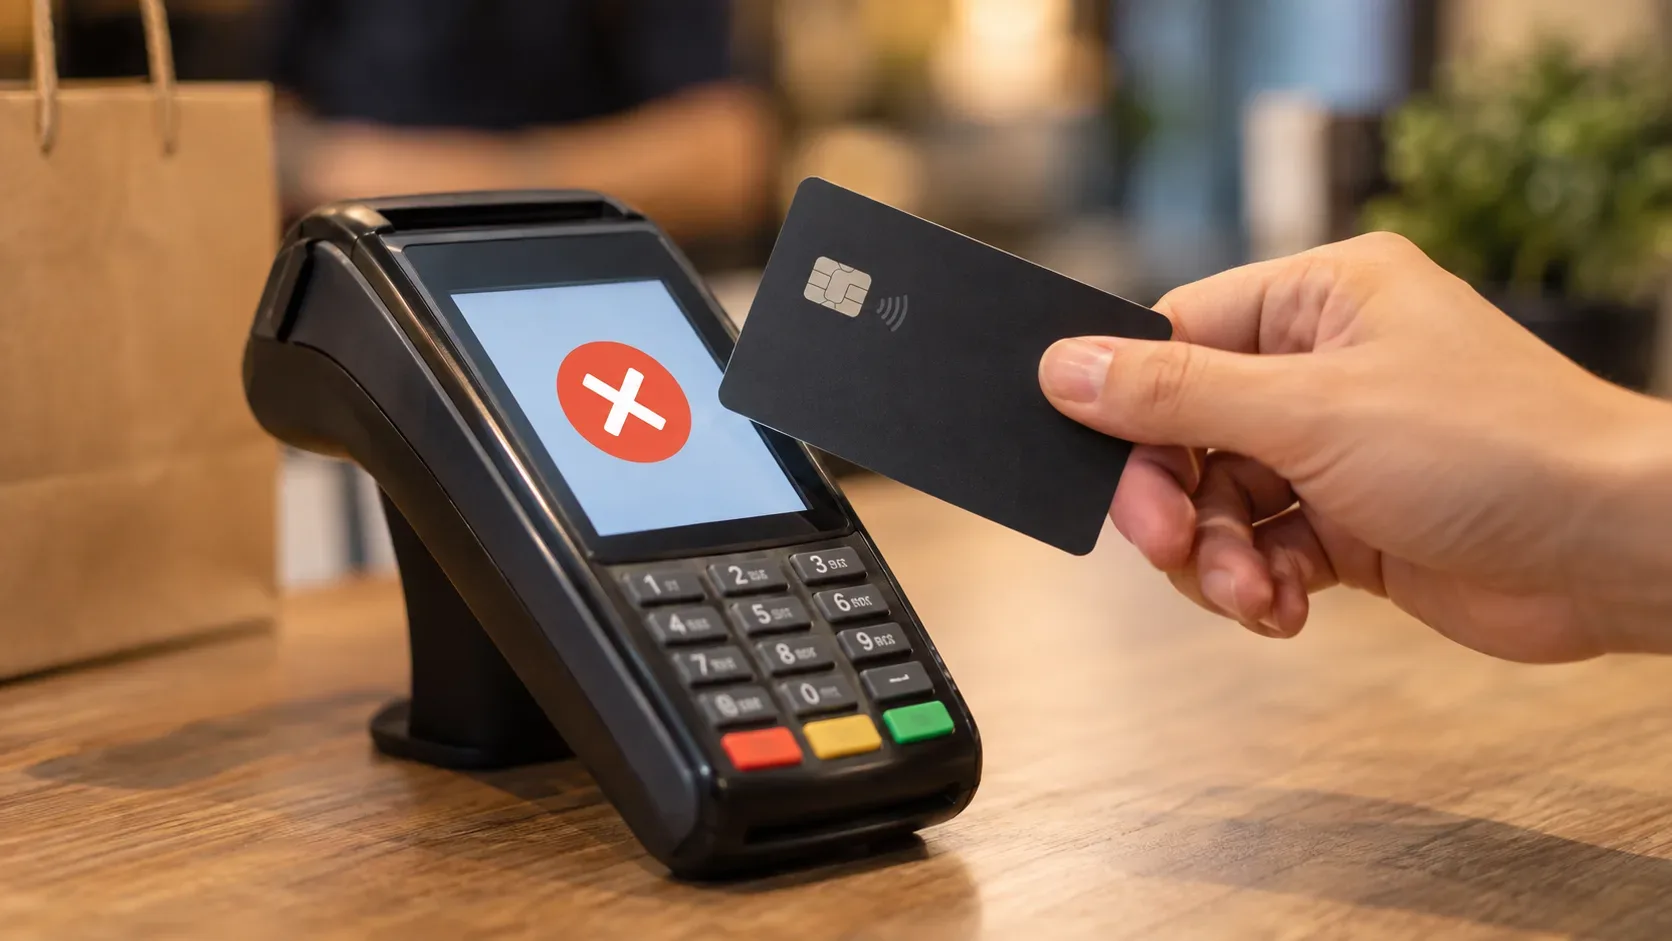
- Observe a mensagem da maquininha. Erro de leitura, falha de conexão, indisponibilidade ou timeout apontam para um problema operacional diferente de uma negativa de crédito.
- Faça no máximo um teste que ajude a isolar a causa. Se a aproximação falhou, inserir o chip pode esclarecer se o problema é de leitura. Se o estabelecimento tiver outro terminal ou conexão, uma nova tentativa ali pode ajudar a separar maquininha de cartão.
- Se o app mostrar bloqueio, alerta de segurança ou a recusa se repetir em locais diferentes, pare de insistir e fale com o emissor pelos canais oficiais.
O Nubank, por exemplo, lista entre as causas de compras presenciais recusadas a oscilação da maquininha, erro de leitura do chip, erro no envio da senha, cartão bloqueado, cartão cancelado e aproximação desativada. A instituição também informa que mecanismos antifraude podem realizar bloqueios de segurança. Já o Mercado Pago cita segurança, limite e falhas de maquininha ou conexão entre os motivos possíveis para uma transação negada.
1. Bloqueio de segurança: quando o limite não é o problema
O emissor não olha apenas para o saldo de limite. Cada pedido de autorização pode passar por regras de risco. Uma compra de valor incomum, um padrão fora do habitual ou uma validação de segurança não concluída pode resultar em recusa preventiva.
O sinal mais útil costuma estar no próprio aplicativo: notificação pedindo confirmação, cartão temporariamente bloqueado, aviso de tentativa suspeita ou orientação para entrar em contato. Nessa situação, não tente “forçar” a aprovação repetindo a mesma compra. Confirme a operação somente dentro do app ou em outro canal oficial do emissor. Não compartilhe senha, código de segurança, token ou código recebido por SMS com quem disser que precisa “liberar” a compra.
Se a tentativa for legítima e o emissor permitir validação pelo aplicativo, siga o procedimento indicado. Se não houver caminho claro ou se você não reconhecer alguma tentativa, bloqueie o cartão e procure o atendimento oficial.
2. Limite total e limite por compra não são necessariamente a mesma coisa
“Tenho limite” pode significar coisas diferentes. O limite disponível exibido no app é o crédito ainda não comprometido, mas alguns produtos permitem criar sublimites para cartões virtuais, adicionais ou outros usos. A CAIXA, por exemplo, informa que o cliente pode estabelecer e alterar o limite do cartão virtual respeitando o limite total do cartão físico.
Em outras palavras, uma pessoa pode ter limite total suficiente e, ainda assim, usar um cartão ou modalidade configurada com teto menor. Nem todo emissor oferece um “limite por compra” ajustável, e os nomes variam. Por isso, procure no app por termos como limite do cartão, limite do cartão virtual, valor máximo por compra, limite do adicional ou configurações específicas de compras on-line, internacionais e por aproximação.
Há outro detalhe que costuma causar confusão: em compras parceladas, o limite comprometido pode considerar o valor total da compra, não apenas a primeira parcela. A CAIXA informa expressamente essa regra para seus cartões. Portanto, ao comparar compra e limite, use o valor total da transação e confira como seu emissor trata o parcelamento.
3. Falha da maquininha ou da rede: como reconhecer
Uma recusa nem sempre nasce no cartão. A compra depende de comunicação entre o terminal do estabelecimento e os participantes da rede de pagamentos. O Nubank descreve indisponibilidade e timeout como falhas de comunicação que podem impedir a conclusão da transação. Em compra presencial, também podem ocorrer erro de leitura do chip ou oscilação da maquininha.
Alguns sinais favorecem essa hipótese: o terminal demora e retorna erro genérico; o lojista relata instabilidade; outros clientes também enfrentam falhas; a aproximação não lê, mas o chip funciona; ou a compra passa em outro terminal do mesmo estabelecimento. Esses indícios não provam sozinhos a causa, mas ajudam a decidir onde investigar primeiro.
Se houver erro de comunicação, aguarde alguns instantes e faça uma nova tentativa controlada, preferencialmente em outro terminal ou método de leitura. Se a mensagem for “não autorizado”, se o app registrar uma recusa de segurança ou se o mesmo cartão falhar em estabelecimentos diferentes, o emissor passa a ser a prioridade de verificação.
Como separar as três causas principais
| Sinal | Causa mais provável | Próxima ação |
|---|---|---|
| App mostra alerta, bloqueio ou pedido de confirmação | Segurança/antifraude do emissor | Validar somente pelo app ou canal oficial; não repetir a compra até entender o bloqueio |
| Limite total é suficiente, mas cartão virtual/adicional tem teto menor | Limite específico da modalidade ou do cartão | Conferir configurações e regras do emissor; ajustar apenas se a função existir e fizer sentido |
| Erro de chip, conexão, timeout ou oscilação do terminal | Maquininha/rede de pagamentos | Aguardar e testar uma vez outro terminal ou método de leitura |
| Mesmo cartão falha em estabelecimentos diferentes | Indício de problema no cartão ou autorização do emissor | Consultar app e atendimento do emissor |
| Outros cartões também falham na mesma maquininha | Indício de problema no terminal ou na conexão do estabelecimento | Pedir outro terminal ou outra forma de pagamento |
Quando não vale a pena insistir
Pare de repetir a compra quando houver alerta de segurança, cartão bloqueado, tentativa que você não reconhece ou várias negativas iguais sem nenhuma mudança nas condições. Uma sequência de tentativas não identifica a causa e pode aumentar o atrito da análise de risco. A Visa já destacou que os códigos de recusa podem ser usados para indicar, entre outros cenários, bloqueios e muitas tentativas de autorização.
Também não continue digitando senha várias vezes se houver dúvida sobre a senha correta. Como as regras variam entre emissores, não use a senha por tentativa e erro. O caminho mais seguro é verificar o aplicativo e, se necessário, acionar o atendimento.
O que conferir no app antes de falar com o emissor
- limite disponível e valor total da compra;
- se existe compra pendente ou autorização ainda não liberada;
- status do cartão físico e do cartão virtual usado;
- bloqueio temporário ou bloqueio de segurança;
- notificação para reconhecer ou confirmar a compra;
- limite específico de cartão virtual, adicional ou modalidade, quando houver;
- compras on-line, internacionais ou por aproximação habilitadas;
- validade do cartão e, em compras on-line, número, data e código de segurança corretos.
Quando falar com o emissor — e o que perguntar
Procure o banco ou instituição que emitiu o cartão quando o app indicar bloqueio, quando a recusa continuar em estabelecimentos diferentes ou quando não houver explicação visível apesar de limite suficiente. Em vez de perguntar apenas “por que meu cartão não passa?”, informe data, horário aproximado, valor, estabelecimento e se a tentativa foi por aproximação, chip ou internet.
Pergunte objetivamente se houve recusa por segurança, se existe algum limite operacional ou de modalidade abaixo do limite total e se o cartão está habilitado para aquele tipo de compra. O emissor pode não revelar detalhes internos do modelo antifraude, mas consegue orientar sobre bloqueios, permissões e próximos passos.
Se a falha aparecer apenas em uma maquininha e outros meios de pagamento funcionarem normalmente, o estabelecimento deve verificar terminal, conexão e credenciadora. Se o mesmo cartão for recusado em mais de um local, a investigação deve migrar para cartão e emissor.
Resumo prático
Limite disponível não é garantia de autorização. Primeiro olhe o app; depois verifique se há teto específico para o cartão ou modalidade; por fim, isole uma possível falha da maquininha com apenas uma tentativa útil. Segurança no app aponta para o emissor. Erro de leitura, conexão ou timeout aponta para o terminal ou rede. E, quando a causa não fica clara, a melhor próxima ação é parar de repetir a compra e pedir ao emissor o motivo da recusa pelos canais oficiais.