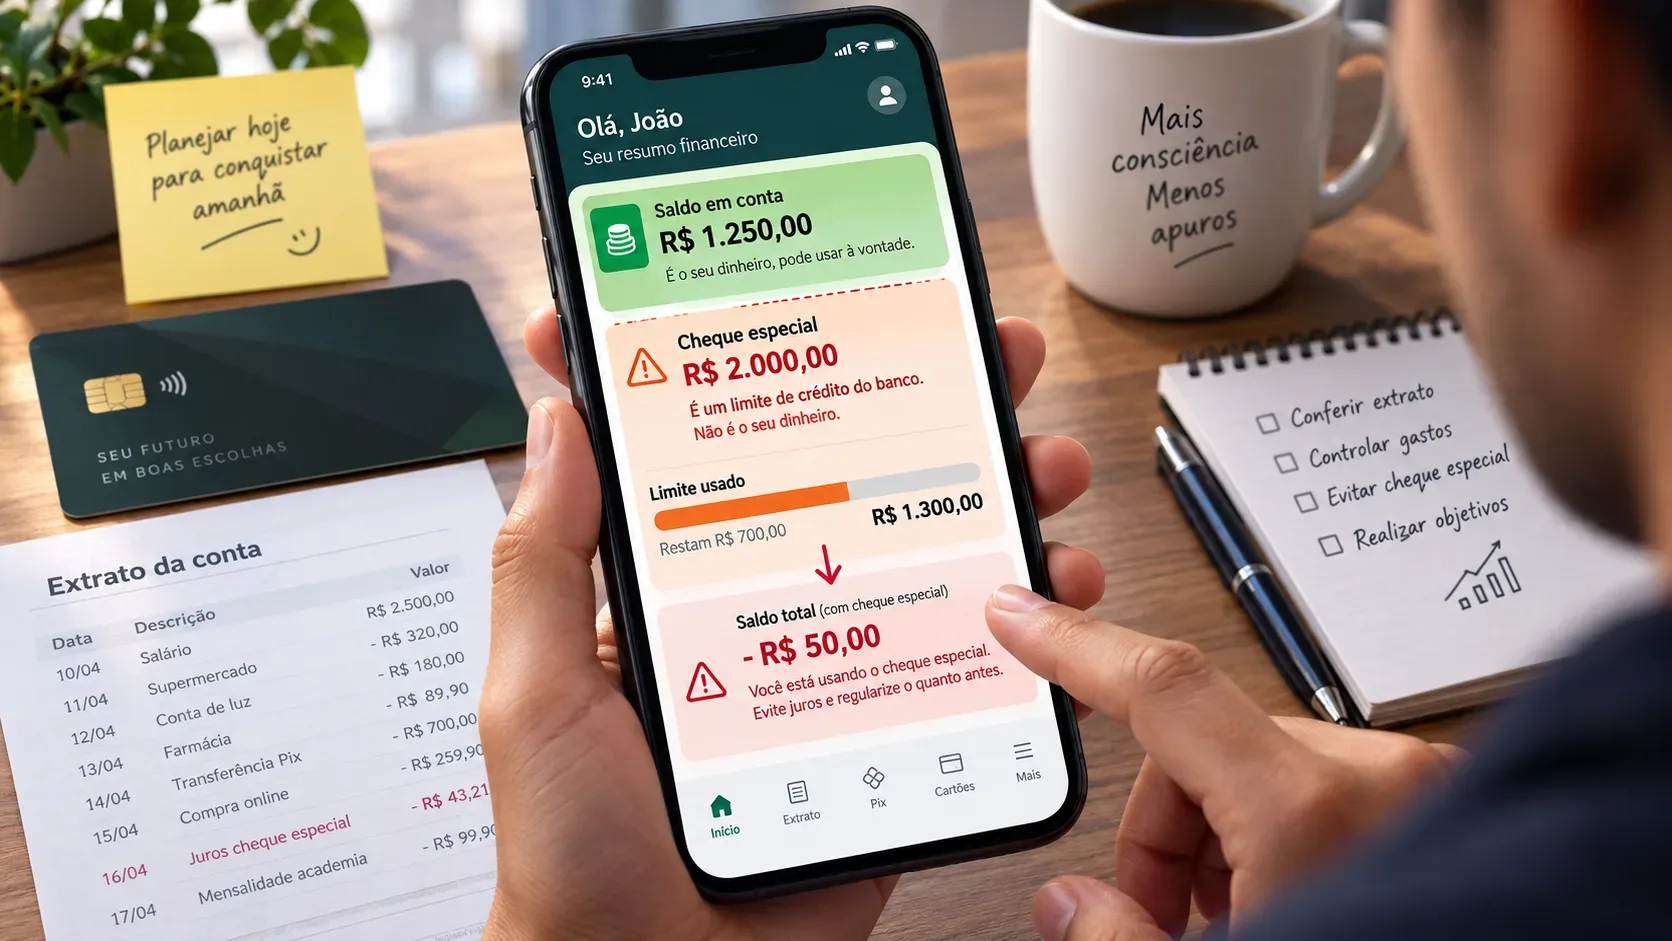
Quando o cheque especial aparece junto do saldo, a leitura mais segura é separar duas coisas: o dinheiro que realmente está na conta e o limite de crédito que o banco deixou disponível. O Banco Central define o cheque especial como uma linha de crédito rotativo vinculada à conta de depósitos à vista. Embora o limite possa aparecer no extrato ou no aplicativo, ele não é recurso do cliente. Quando é usado, surge um saldo devedor sujeito aos encargos da operação.
Os nomes e a disposição das informações variam entre bancos. Por isso, um número apresentado como “saldo disponível” pode não significar apenas dinheiro próprio. O ponto central é identificar no app ou no extrato quanto existe de saldo em conta, qual é o limite contratado e quanto desse limite já foi utilizado.
Por que o cheque especial pode aparecer como se fosse saldo
O cheque especial é pré-aprovado e fica conectado à conta corrente para cobrir movimentações quando o saldo próprio não é suficiente. Segundo o FAQ do Banco Central sobre cheque especial, o limite pode aparecer no extrato, mas não pertence ao cliente. Ele é crédito do banco.
Isso explica por que duas telas do mesmo aplicativo podem mostrar números diferentes. Uma pode destacar apenas o saldo em conta, enquanto outra pode exibir uma disponibilidade que considera também o limite. Como a interface não é padronizada, vale procurar rótulos como “saldo em conta”, “limite do cheque especial”, “limite utilizado”, “saldo devedor” ou equivalentes.
Como separar dinheiro próprio do limite em quatro situações
| Situação | Exemplo | Como interpretar |
|---|---|---|
| Saldo positivo | R$ 800 na conta e R$ 1.000 de limite | Os R$ 800 são dinheiro próprio. Os R$ 1.000 são crédito disponível e não devem ser somados ao patrimônio. |
| Uso parcial do limite | Saldo da conta em R$ 200 negativos e limite de R$ 1.000 | Há R$ 200 de cheque especial usados. O restante do limite não é saldo próprio, apenas crédito ainda não utilizado. |
| Débito automático invade o limite | R$ 100 na conta e débito automático de R$ 250 | Se o pagamento for processado com uso do cheque especial, R$ 150 passam a ser crédito utilizado. O Banco Central cita débitos em conta entre as movimentações que podem ser cobertas pelo produto. |
| Retorno ao saldo positivo | Conta em R$ 200 negativos e entrada de R$ 500 | Em uma leitura prática da movimentação, a entrada primeiro cobre o saldo devedor e o que sobra volta a formar saldo próprio. No exemplo, seriam R$ 300 antes de considerar outros lançamentos ou encargos pendentes. |
O custo começa quando o limite é usado
O limite disponível, por si só, não é dinheiro gasto. O custo de juros surge quando há utilização do cheque especial. O Banco Central informa que os juros podem ser cobrados sobre o valor efetivamente usado, isto é, sobre o saldo devedor.
Para pessoas naturais e microempreendedores individuais, a taxa de juros remuneratórios do cheque especial está limitada a 8% ao mês. Esse é um teto, não uma taxa obrigatória: o contrato pode prever percentual menor. A regra consta da Resolução nº 4.765 do Conselho Monetário Nacional e é reiterada pelo Banco Central.
O FAQ do Banco Central também informa que, atualmente, não pode ser cobrada tarifa pela simples disponibilização do limite de cheque especial para pessoas físicas e MEIs. Isso é diferente dos juros devidos quando o crédito é de fato usado. Outros encargos ou tributos aplicáveis à operação devem ser conferidos no contrato e nos lançamentos da conta.
Como acompanhar o uso sem se confundir com o número principal do app
- Comece pelo saldo em conta: procure o valor que representa apenas os recursos depositados, sem somar limite.
- Confira o limite utilizado: se houver valor usado, trate-o como dívida de curto prazo, não como parte do saldo.
- Leia os lançamentos do extrato: identifique a movimentação que levou a conta para o negativo, como compra, saque, transferência, boleto ou débito automático.
- Veja a taxa do contrato: o teto de 8% ao mês não significa que todos os bancos cobram exatamente 8%.
- Observe juros acumulados e outros lançamentos: o custo pode aparecer separado do principal utilizado.
Um método simples para conferir antes de gastar
Antes de considerar que um valor está disponível para novas despesas, faça esta checagem: saldo próprio menos compromissos já agendados. Depois, olhe o cheque especial separadamente, como uma linha de crédito de emergência. Se o aplicativo mostrar um saldo total que inclui o limite, não use esse total como referência de quanto dinheiro você tem.
Débitos automáticos merecem atenção especial. Um pagamento pode ser executado mesmo quando o saldo próprio já ficou insuficiente, caso a conta tenha cheque especial contratado e a operação seja coberta pelo limite. Por isso, consultar a agenda de pagamentos antes da data de vencimento reduz o risco de entrar no crédito sem perceber.
Se o cheque especial é usado com frequência
Uso recorrente é um sinal de que o limite está funcionando como complemento de renda, o que pode tornar os juros parte permanente do orçamento. Nesse caso, vale comparar o custo do cheque especial com outras formas de crédito disponíveis, reorganizar vencimentos e avaliar se faz sentido manter um limite menor. O Banco Central informa que a contratação é uma escolha do cliente e que o valor do limite deve ser acordado com a instituição.
Para interpretar o extrato, a regra prática é simples: saldo positivo é recurso próprio; valor negativo é dívida; limite não utilizado é apenas crédito disponível. Essa separação evita confundir capacidade de endividamento com dinheiro efetivamente disponível e facilita enxergar quando o uso do cheque especial começou a gerar custo.