Una compra puede ser rechazada aunque la aplicación muestre límite de crédito disponible suficiente. Esto ocurre porque el límite disponible es solo una de las condiciones de autorización: el emisor todavía puede aplicar controles de seguridad, la tarjeta puede tener un límite específico para esa modalidad y la comunicación entre el terminal, el adquirente, la red de la tarjeta y el banco puede fallar. Por eso, repetir el mismo intento varias veces sin identificar el origen del error rara vez es el mejor primer paso.
En 5 minutos: descubre de qué lado viene el rechazo
- Abre la app de la tarjeta antes de volver a intentarlo. Comprueba si el intento figura como rechazado, si hay una notificación de seguridad, si la tarjeta está bloqueada y si el límite disponible es realmente superior al valor total de la compra.
- Busca un límite específico. Algunos emisores o tipos de tarjeta permiten fijar un tope menor para una tarjeta virtual, adicional o un uso determinado. Ese tope puede impedir la compra aunque el límite total de la cuenta sea mayor.
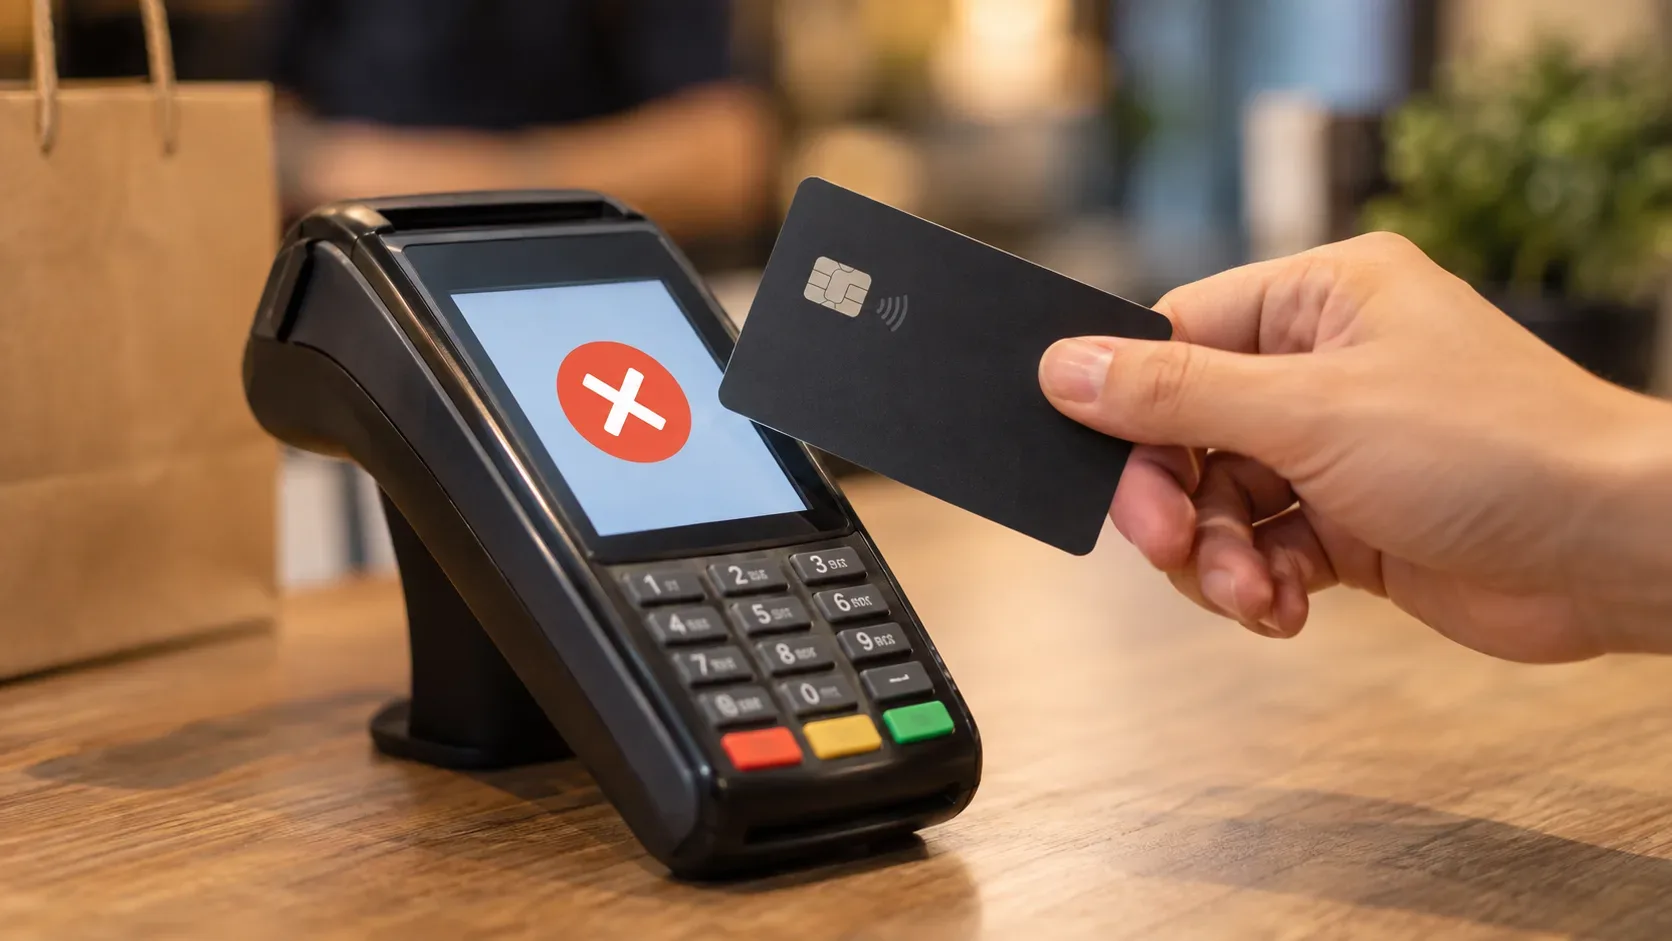
- Observa el mensaje del terminal. Un error de lectura, fallo de conexión, indisponibilidad o timeout apunta a un problema operativo distinto de un rechazo de autorización de crédito.
- Haz como máximo una prueba que ayude a aislar la causa. Si falló el pago sin contacto, insertar el chip puede aclarar si el problema es de lectura. Si el comercio tiene otro terminal o conexión, un intento allí puede ayudar a separar un fallo del terminal de un problema de la tarjeta.
- Si la app muestra un bloqueo, una alerta de seguridad o la tarjeta sigue fallando en comercios distintos, deja de insistir y contacta al emisor por sus canales oficiales.
Nubank, por ejemplo, incluye entre las causas de compras presenciales rechazadas la inestabilidad del terminal, errores de lectura del chip, errores en el envío de la clave, tarjeta bloqueada o cancelada y pagos sin contacto desactivados. También informa que sus mecanismos antifraude pueden aplicar bloqueos de seguridad. Mercado Pago también cita seguridad, límite y fallos del terminal o de conexión como posibles motivos de una transacción rechazada.
1. Bloqueo de seguridad: cuando el límite no es el problema
El emisor no mira solamente el crédito restante. Cada solicitud de autorización puede pasar por reglas de riesgo. Un importe inusual, un patrón fuera de tu comportamiento habitual o una validación de seguridad incompleta puede provocar un rechazo preventivo.
La señal más útil suele estar en la propia aplicación: una solicitud de confirmación, una tarjeta bloqueada temporalmente, un aviso de transacción sospechosa o una instrucción para contactar con soporte. En esa situación, no intentes “forzar” la aprobación repitiendo la compra. Confirma la operación únicamente dentro de la app o mediante otro canal oficial del emisor. Nunca compartas tu clave, código de seguridad, token o código recibido por SMS con alguien que diga que lo necesita para “liberar” la compra.
Si el intento es legítimo y el emisor permite validarlo en la aplicación, sigue ese procedimiento. Si no hay una vía clara o no reconoces algún intento, bloquea la tarjeta y busca el soporte oficial.
2. Límite total y límite por compra no son necesariamente lo mismo
“Tengo límite” puede referirse a cifras distintas. El límite disponible mostrado en la app es el crédito que todavía no está comprometido, pero algunos productos permiten crear sublímites para tarjetas virtuales, adicionales u otros usos. CAIXA, por ejemplo, informa que el cliente puede fijar y modificar el límite de la tarjeta virtual respetando el límite total de la tarjeta física.
Así, una persona puede tener límite total suficiente y, aun así, estar usando una tarjeta o modalidad configurada con un tope menor. No todos los emisores ofrecen un “límite por compra” ajustable y los nombres cambian. Busca en la app opciones como límite de la tarjeta, límite de la tarjeta virtual, importe máximo por compra, límite de la tarjeta adicional o controles específicos para compras en línea, internacionales y sin contacto.
Hay otro detalle que suele generar confusión: en las compras a plazos, el límite puede quedar comprometido por el valor total de la compra, no solo por la primera cuota. CAIXA informa expresamente esta regla para sus tarjetas. Por tanto, al comparar compra y límite, usa el valor total de la operación y comprueba cómo trata los pagos a plazos tu emisor.
3. Fallo del terminal o de la red: cómo reconocerlo
Un rechazo no siempre nace en la tarjeta. La compra depende de la comunicación entre el terminal del comercio y varios participantes de la red de pagos. Nubank describe la indisponibilidad y el timeout como fallos de comunicación que pueden impedir que la transacción termine. En compras presenciales también pueden ocurrir errores de lectura del chip o inestabilidad del terminal.
Algunas señales favorecen esta explicación: el terminal tarda y devuelve un error genérico; el comercio informa de inestabilidad; otros clientes también tienen fallos; el pago sin contacto no lee pero el chip funciona; o la compra se aprueba en otro terminal del mismo establecimiento. Estas señales no prueban la causa por sí solas, pero ayudan a decidir dónde investigar primero.
Si el mensaje indica un problema de comunicación, espera unos instantes y haz un nuevo intento controlado, preferentemente en otro terminal o con otro método de lectura. Si el mensaje es “no autorizado”, si la app registra un rechazo de seguridad o si la misma tarjeta falla en comercios diferentes, el emisor pasa a ser la prioridad de verificación.
Cómo separar las tres causas principales
| Señal | Causa más probable | Siguiente acción |
|---|---|---|
| La app muestra alerta, bloqueo o solicitud de confirmación | Seguridad/antifraude del emisor | Validar solo en la app o canal oficial; no repetir la compra hasta entender el bloqueo |
| El límite total alcanza, pero la tarjeta virtual/adicional tiene un tope menor | Límite específico de la modalidad o de la tarjeta | Revisar ajustes y reglas del emisor; modificarlo solo si la función existe y corresponde |
| Error de chip, conexión, timeout o inestabilidad del terminal | Terminal/red de pagos | Esperar y probar una vez otro terminal o método de lectura |
| La misma tarjeta falla en comercios distintos | Indicio de problema de la tarjeta o de autorización del emisor | Consultar la app y al emisor |
| Otras tarjetas también fallan en el mismo terminal | Indicio de problema del terminal o de la conexión del comercio | Pedir otro terminal u otra forma de pago |
Cuándo no conviene seguir insistiendo
Deja de repetir la compra cuando haya una alerta de seguridad, tarjeta bloqueada, un intento que no reconoces o varios rechazos idénticos sin ningún cambio en las condiciones. Una cadena de intentos no diagnostica la causa y puede añadir fricción al análisis de riesgo. Visa ha señalado que los códigos de rechazo pueden utilizarse para indicar, entre otros escenarios, bloqueos y múltiples intentos de autorización.
Tampoco sigas introduciendo la clave varias veces si dudas de cuál es la correcta. Como las reglas varían entre emisores, no uses intentos repetidos de clave como forma de diagnóstico. Lo más seguro es comprobar la aplicación y, si hace falta, contactar al soporte.
Qué revisar en la app antes de hablar con el emisor
- límite disponible y valor total de la compra;
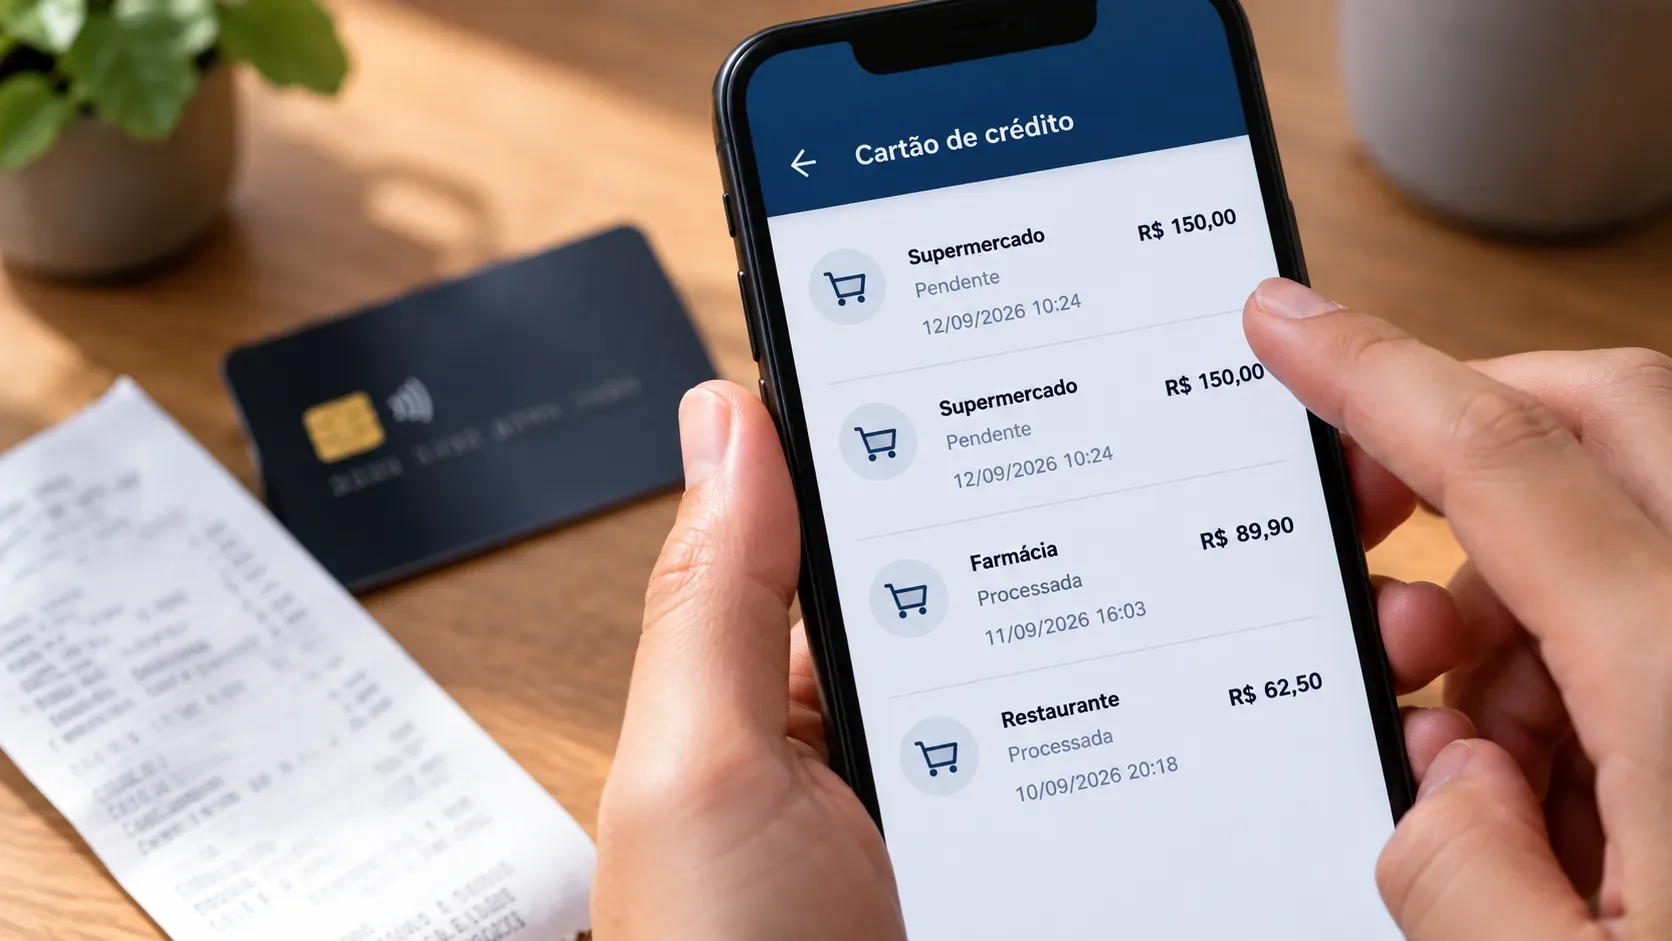
- si existe una compra pendiente o una autorización todavía no liberada;
- estado de la tarjeta física y de la tarjeta virtual utilizada;
- bloqueo temporal o bloqueo de seguridad;
- notificación para reconocer o confirmar la compra;
- límites específicos de tarjeta virtual, adicional o modalidad, cuando existan;
- si están habilitadas las compras en línea, internacionales o sin contacto;
- fecha de vencimiento y, en compras en línea, número, fecha y código de seguridad correctos.
Cuándo contactar al emisor — y qué preguntar
Contacta al banco o institución que emitió la tarjeta cuando la app indique un bloqueo, cuando el rechazo continúe en comercios diferentes o cuando no haya una explicación visible pese a tener límite suficiente. En lugar de preguntar solo “¿por qué no pasa mi tarjeta?”, informa fecha y hora aproximadas, importe, establecimiento y si el intento fue sin contacto, con chip o por internet.
Pregunta de forma objetiva si hubo un rechazo por seguridad, si existe algún límite operativo o de modalidad inferior al límite total y si la tarjeta está habilitada para ese tipo de compra. El emisor puede no revelar detalles internos de su modelo antifraude, pero sí puede orientar sobre bloqueos, permisos y próximos pasos.
Si el fallo aparece solo en un terminal y otros medios de pago funcionan con normalidad, el comercio debe revisar el terminal, la conexión y su adquirente. Si la misma tarjeta es rechazada en más de un lugar, la investigación debe trasladarse a la tarjeta y al emisor.
Resumen práctico
Tener límite disponible no garantiza la autorización. Primero revisa la app; después comprueba si existe un tope específico para la tarjeta o modalidad; por último, aísla un posible fallo del terminal con una sola prueba útil. Una señal de seguridad en la app apunta al emisor. Un error de lectura, conexión o timeout apunta al terminal o a la red. Y, cuando la causa no queda clara, el mejor siguiente paso es dejar de repetir la compra y pedir al emisor el motivo del rechazo por sus canales oficiales.