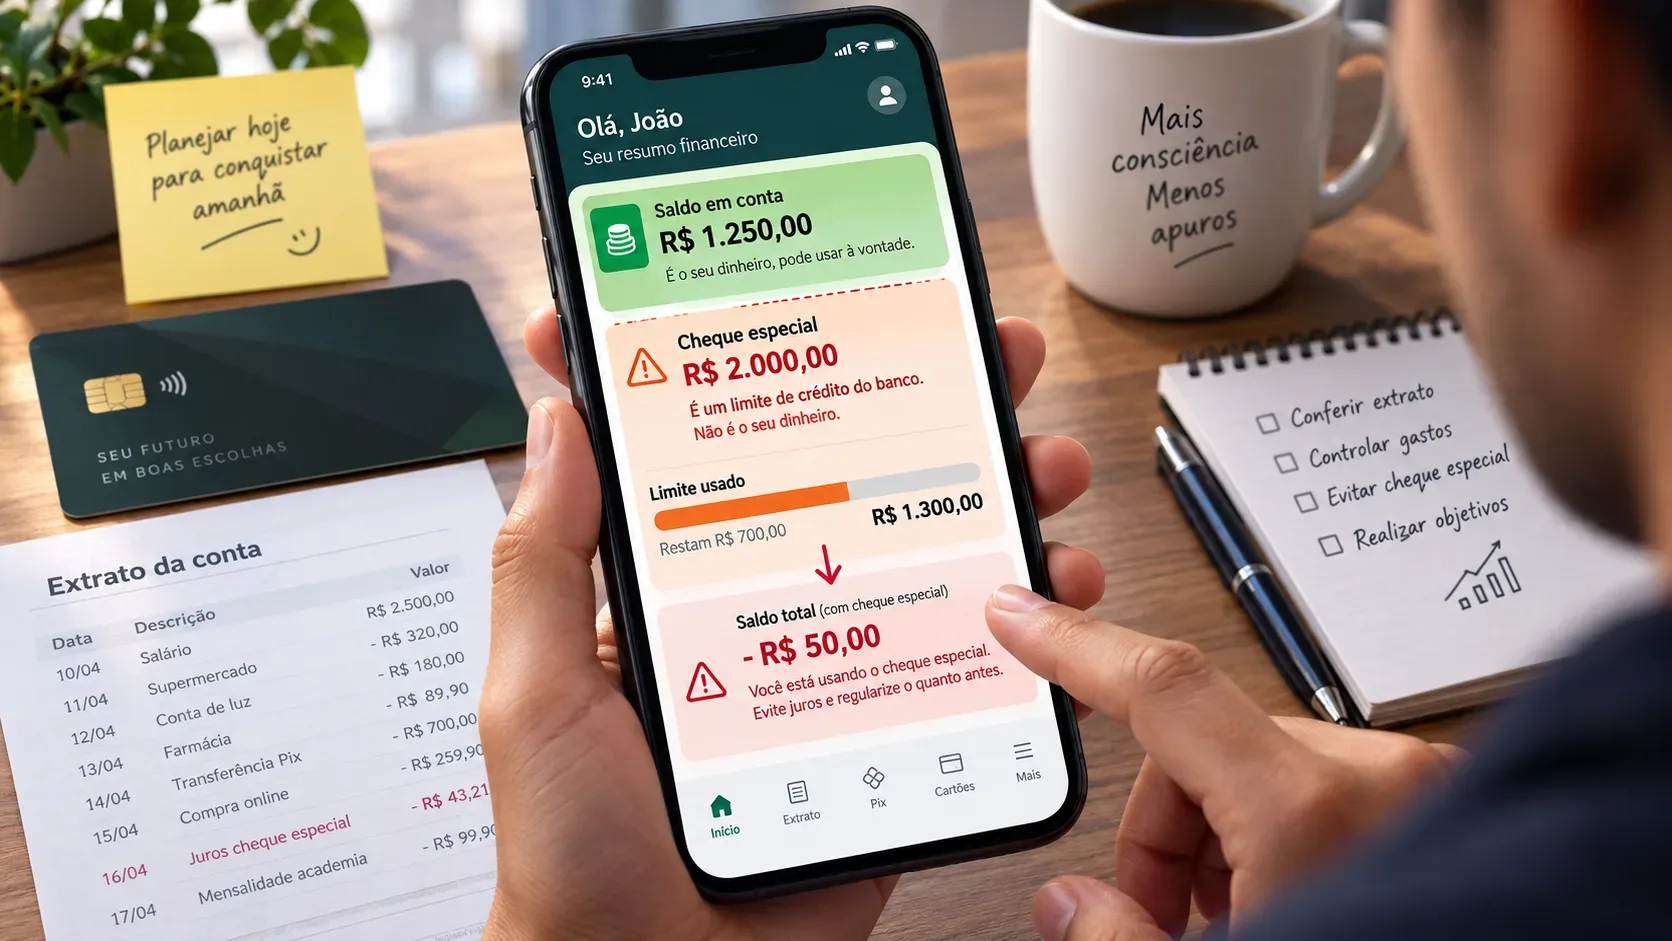
Cuando el sobregiro aparece junto al saldo de la cuenta, la forma más segura de leer la información es separar dos cosas: el dinero que realmente está en la cuenta y el límite de crédito que el banco dejó disponible. El Banco Central de Brasil define el cheque especial como una línea de crédito rotativa vinculada a una cuenta de depósitos a la vista. Aunque el límite pueda aparecer en el extracto o en la aplicación bancaria, no es dinero del cliente. Cuando se utiliza, surge una deuda sujeta a los cargos de la operación de crédito.
Los nombres y la disposición de la información cambian según el banco. Por eso, una cifra presentada como “saldo disponible” puede no representar solamente fondos propios. Lo importante es identificar cuánto corresponde al saldo real de la cuenta, cuál es el límite contratado y cuánto de ese límite ya fue utilizado.
Por qué el sobregiro puede parecer parte del saldo
El cheque especial es preaprobado y está conectado a la cuenta corriente para cubrir movimientos cuando el saldo propio no alcanza. Según las preguntas frecuentes del Banco Central de Brasil sobre cheque especial, el límite puede aparecer en el extracto, pero no pertenece al cliente. Es crédito del banco.
Esto ayuda a entender por qué dos pantallas de una misma aplicación pueden mostrar cifras diferentes. Una puede destacar solo el saldo de la cuenta, mientras otra puede mostrar una disponibilidad que también considera el límite. Como las interfaces no están estandarizadas, conviene buscar rótulos equivalentes a “saldo en cuenta”, “límite de sobregiro”, “límite utilizado” y “saldo deudor”.
Cómo separar el dinero propio del límite en cuatro situaciones
| Situación | Ejemplo | Cómo interpretarla |
|---|---|---|
| Saldo positivo | R$ 800 en la cuenta y R$ 1.000 de límite | Los R$ 800 son dinero propio. Los R$ 1.000 son crédito disponible y no deben sumarse al patrimonio. |
| Uso parcial del límite | Saldo de la cuenta en R$ 200 negativos y límite de R$ 1.000 | Se han utilizado R$ 200 del sobregiro. El resto del límite no es saldo propio, sino crédito todavía no utilizado. |
| Un débito automático entra en el límite | R$ 100 en la cuenta y un débito automático de R$ 250 | Si el pago se procesa utilizando el cheque especial, R$ 150 pasan a ser crédito utilizado. El Banco Central menciona los débitos en cuenta entre los movimientos que pueden ser cubiertos por el producto. |
| Regreso a saldo positivo | Cuenta en R$ 200 negativos y entrada de R$ 500 | Como lectura práctica del movimiento, la entrada primero cubre el saldo deudor y el remanente vuelve a formar saldo propio. En el ejemplo, serían R$ 300 antes de considerar otros movimientos o cargos pendientes. |
El costo comienza cuando se usa el límite
Un límite no utilizado no es dinero ya gastado. El costo por intereses aparece cuando se utiliza el cheque especial. El Banco Central informa que los intereses pueden cobrarse sobre el valor efectivamente utilizado, es decir, sobre el saldo deudor.
Para personas naturales y microemprendedores individuales, la tasa de interés remuneratorio del cheque especial está limitada a 8% mensual. Es un máximo, no una tasa obligatoria: el contrato puede establecer un porcentaje menor. La regla figura en la Resolución n.º 4.765 del Consejo Monetario Nacional y es reiterada por el Banco Central.
Las preguntas frecuentes del Banco Central también informan que, actualmente, no se puede cobrar a personas físicas ni a microemprendedores individuales una tarifa por la simple disponibilidad del límite de cheque especial. Esto es distinto de los intereses debidos cuando el crédito se utiliza. Cualquier otro cargo o tributo aplicable a la operación debe verificarse en el contrato y en los movimientos de la cuenta.
Cómo seguir el uso sin confundirse con la cifra principal de la aplicación
- Empieza por el saldo de la cuenta: busca el valor que representa únicamente fondos depositados, sin sumar el límite.
- Comprueba el límite utilizado: si hay una cantidad usada, trátala como deuda de corto plazo, no como parte del saldo.
- Lee los movimientos del extracto: identifica la operación que llevó la cuenta a negativo, como compra, retiro, transferencia, pago de factura o débito automático.
- Revisa la tasa del contrato: el máximo de 8% mensual no significa que todos los bancos cobren exactamente 8%.
- Observa los intereses acumulados y otros movimientos: el costo puede aparecer separado del principal utilizado.
Una comprobación sencilla antes de gastar
Antes de considerar que una cifra está disponible para nuevos gastos, haz esta comprobación: saldo propio menos pagos ya programados. Después, mira el cheque especial por separado, como una línea de crédito de emergencia. Si la aplicación muestra una disponibilidad total que incluye el límite, no uses ese total como referencia de cuánto dinero realmente tienes.
Los débitos automáticos merecen especial atención. Un pago puede procesarse incluso cuando el saldo propio ya es insuficiente si la cuenta tiene cheque especial contratado y la operación queda cubierta por el límite. Revisar los pagos programados antes de su vencimiento reduce el riesgo de entrar en sobregiro sin notarlo.
Si el cheque especial se utiliza con frecuencia
El uso recurrente puede indicar que el límite está funcionando como complemento de ingresos, lo que convierte los intereses en una parte repetida del presupuesto. En ese caso, conviene comparar el costo del cheque especial con otras formas de crédito disponibles, reorganizar fechas de vencimiento y evaluar si un límite menor sería más adecuado. El Banco Central señala que contratar el cheque especial es una decisión del cliente y que el valor del límite debe acordarse con la institución financiera.
Para interpretar el extracto, la regla práctica es simple: un saldo positivo es dinero propio; un saldo negativo es deuda; un límite no utilizado es solo crédito disponible. Mantener estas categorías separadas evita confundir capacidad de endeudamiento con dinero realmente disponible y facilita identificar cuándo el uso del cheque especial empieza a generar costo.