La portabilidad de crédito ya existía en Brasil antes de Open Finance. Lo que cambia es la creación de una ruta adicional, digital y estandarizada, para que la institución que quiere recibir la deuda pueda, con autorización del cliente, obtener los datos necesarios del contrato e intercambiar información con la entidad acreedora original. La vía tradicional de portabilidad no fue eliminada.
Qué cambia Open Finance en la portabilidad
En el flujo por Open Finance, el cliente inicia el proceso en la institución proponente —el banco o entidad financiera a la que pretende trasladar la deuda—. Esa institución puede utilizar los datos compartidos para localizar contratos elegibles, preparar una propuesta y enviar la solicitud de portabilidad a la acreedora original. El Banco Central de Brasil presenta esta alternativa como un proceso digital, estandarizado y acompañable desde los canales electrónicos de las instituciones. Vea la explicación del Banco Central sobre la portabilidad por Open Finance.
Eso no significa que la deuda se transfiera automáticamente solo porque el cliente autorizó el intercambio de datos. Debe existir una nueva propuesta, el cliente tiene que aceptar sus condiciones y las instituciones deben completar las etapas de comunicación, liquidación y confirmación previstas por la regulación.
Qué significa realmente el plazo de 3 días hábiles
El punto principal es este: los tres días hábiles no representan necesariamente el tiempo total de toda la portabilidad. La regla reduce a un máximo de tres días hábiles una etapa específica cuando el intercambio de información entre las instituciones se realiza por Open Finance.
Según el paso a paso del Banco Central, después de que la institución proponente envía la solicitud, la acreedora original debe solicitar la transferencia de los recursos necesarios para concretar la portabilidad. En la vía tradicional, esta etapa puede llegar a cinco días hábiles; cuando el intercambio de información ocurre por Open Finance, el plazo es de hasta tres días hábiles. Después de la transferencia, la acreedora original todavía dispone de hasta dos días hábiles para confirmar la recepción o informar un impedimento y, si la operación se completa, enviar el documento que acredita la portabilidad. Consulte el paso a paso oficial.
| Etapa | Qué ocurre | Plazo destacado por el Banco Central |
|---|---|---|
| Solicitud de portabilidad | La institución proponente envía la solicitud a la acreedora original. | El plazo de tres días no empieza antes de existir una solicitud válida. |
| Intercambio de información por Open Finance | La acreedora original procesa la solicitud y pide la transferencia de los recursos. | Hasta 3 días hábiles. |
| Después de la transferencia | La acreedora original confirma la recepción o informa un impedimento y, si se completa, envía el comprobante. | Hasta 2 días hábiles desde la transferencia. |
Desde la perspectiva del cliente, el tiempo total también puede incluir etapas previas, como consentimiento, selección del contrato, análisis de la propuesta y una eventual contrapropuesta. Por eso, decir “portabilidad en tres días” puede crear una expectativa equivocada sobre la duración completa.
Cómo funciona el recorrido del cliente
- Elegir la institución proponente. Es allí donde el cliente busca la opción para trasladar la operación de crédito.
- Autorizar el intercambio necesario. El proceso depende de un consentimiento válido para que la institución proponente pueda acceder a los datos relevantes del cliente y de sus operaciones de crédito. Si no existe un consentimiento vigente, el cliente debe ser dirigido al proceso de autorización de intercambio de datos.
- Seleccionar un contrato elegible. La institución proponente debe mostrar los contratos que pueden entrar en la portabilidad, vinculados a acreedoras para las que estén disponibles el intercambio aplicable y la infraestructura necesaria.
- Analizar la propuesta. La nueva institución presenta las condiciones de la operación de crédito que sustituiría al contrato original.
- Aceptar o rechazar. La acreedora original puede presentar una contrapropuesta en sus canales, pero la decisión sigue siendo del cliente.
- Acompañar la conclusión. Después de la aceptación, siguen las etapas de solicitud, transferencia de recursos y confirmación de la portabilidad.
El Manual de Experiencia del Cliente de Open Finance detalla este recorrido y exige que la institución proponente muestre información suficiente para comparar el contrato original con la nueva propuesta. Consulte la Instrucción Normativa BCB 760/2026.
Qué contratos entran en el alcance
El primer producto elegido por el Banco Central para la implementación fue el crédito personal sin garantía y sin descuento por nómina, también llamado Crédito Pessoal Clean. El cronograma del Banco Central colocó esta modalidad como la primera entrega y dejó las demás categorías de crédito para una expansión gradual.
En noviembre llega un cambio importante de redacción. La versión 8.0 del Manual de Alcance de Datos y Servicios de Open Finance, divulgada por la Instrucción Normativa BCB 759/2026, entra en vigor el 3 de noviembre de 2026 e incorpora una sección específica sobre portabilidad de crédito. En ella, la modalidad elegible se describe como crédito personal sin descuento en nómina. El manual establece que, con consentimiento previo del cliente, las acreedoras originales deben poner a disposición información sobre los contratos encuadrados en esa modalidad para que las instituciones proponentes puedan formular ofertas. Lea la versión 8.0 del Manual de Alcance.
Esto no debe interpretarse como una habilitación automática de cualquier deuda de consumo. El contrato debe estar dentro de la modalidad elegible, la institución correspondiente debe participar en el esquema aplicable y el proceso depende de la infraestructura y de las API ofrecidas por los participantes.
Qué entra en la fase de noviembre — y qué no entra automáticamente
Dos novedades diferentes coinciden en noviembre de 2026 y no deben confundirse:
- El 3 de noviembre entra en vigor el Manual de Alcance v8.0. El manual incorpora formalmente el servicio de portabilidad de crédito y el alcance del crédito personal sin descuento por nómina.
- El cronograma del Banco Central prevé la siguiente modalidad para noviembre: crédito personal con descuento por nómina, inicialmente para servidores públicos federales.
Este cronograma no significa que todo crédito con descuento por nómina pase a estar disponible de una sola vez el 3 de noviembre. La comunicación oficial describe una implantación gradual que empieza por el crédito consignado de servidores públicos federales. Ese calendario no permite concluir que los préstamos consignados del INSS, los del sector privado o todas las demás modalidades de crédito entren automáticamente en la misma fecha. El Banco Central indica que otras categorías serán estudiadas e incorporadas posteriormente. Vea el cronograma publicado por el Banco Central.
También conviene separar una fecha prevista para una modalidad de su disponibilidad en todas las aplicaciones. La disponibilidad concreta depende de la implementación de las instituciones participantes y de las reglas técnicas vigentes cuando se presenta la solicitud.
Qué autoriza el cliente y qué datos entran en el flujo
La portabilidad por Open Finance no supone acceso irrestricto a toda la vida financiera del cliente. El proceso depende del consentimiento para compartir los datos necesarios y de la identificación del contrato que será trasladado. El Manual de Alcance v8.0 enumera como datos mínimos la información del cliente, de la institución proponente, de la acreedora original, de la operación de crédito que se quiere portar y de la propuesta presentada.
En la experiencia descrita por el Banco Central, la institución proponente debe permitir que el cliente elija el contrato y revise las condiciones de la propuesta. Si ya existe una solicitud de portabilidad en curso para un contrato, ese contrato debe aparecer no disponible para una nueva selección, con la información de que ya hay un proceso abierto.
Cómo comparar una propuesta sin mirar solo la cuota
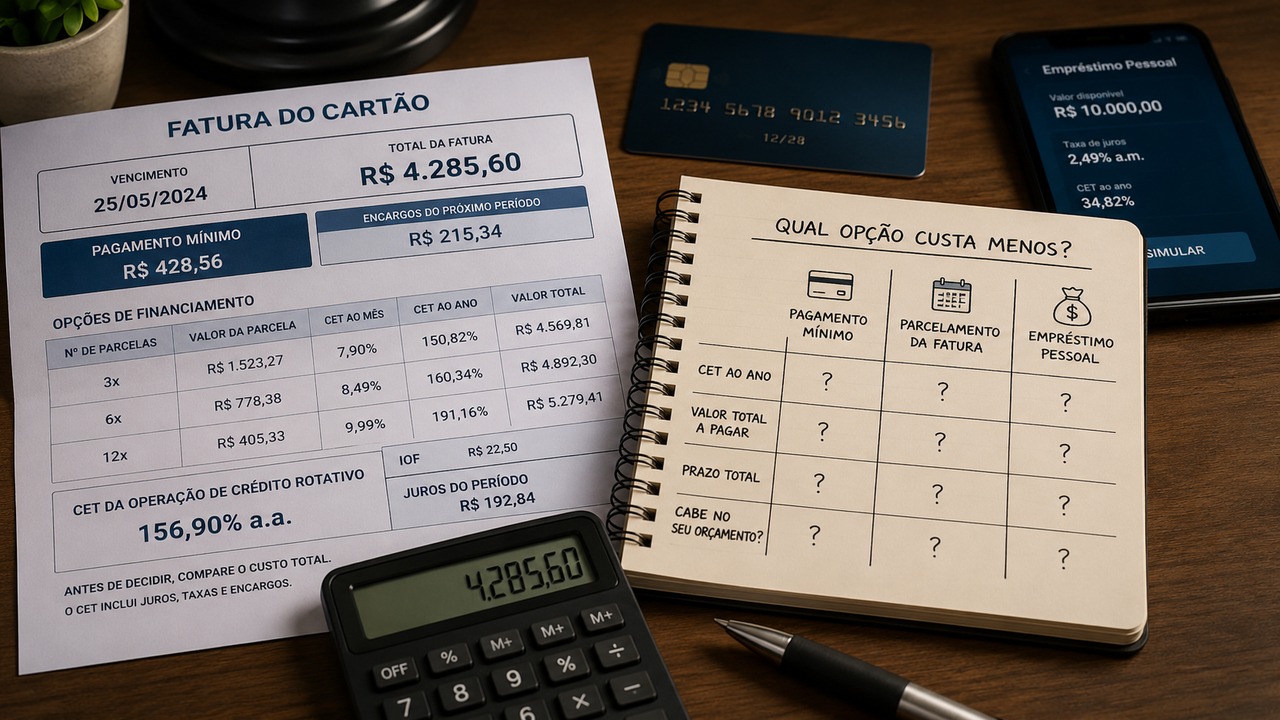
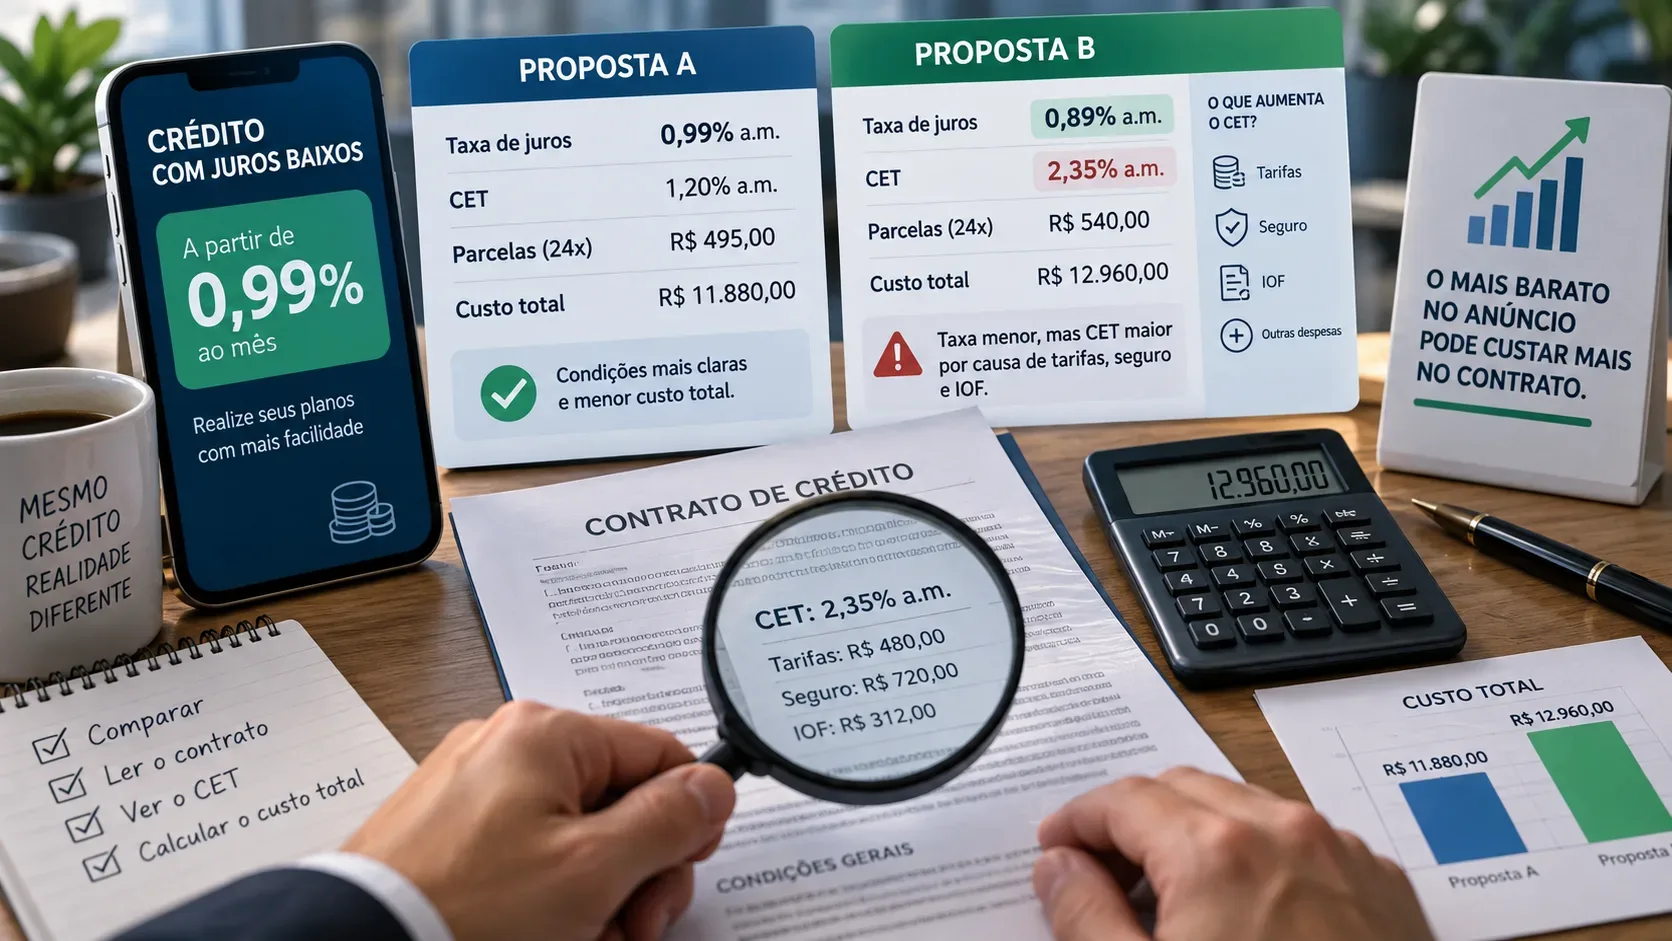
Una cuota mensual menor, por sí sola, no demuestra que la nueva operación sea más barata. El indicador central para comparar el costo del crédito es el Custo Efetivo Total (CET), o Costo Efectivo Total, porque reúne intereses, tarifas, impuestos y otros gastos previstos. El Banco Central exige que la propuesta de portabilidad incluya el CET y otras condiciones relevantes. Vea la información exigida en la portabilidad.
Antes de confirmar, conviene comparar lado a lado:
- el CET del contrato actual y el CET de la nueva propuesta;
- la tasa de interés efectiva;
- el valor de la cuota;
- la cantidad de cuotas y el plazo restante;
- el valor total a pagar;
- el sistema de amortización;
- eventuales índices o bases de remuneración, cuando correspondan.
El Manual de Experiencia del Cliente exige que la institución proponente destaque las diferencias de valor mensual y de valor total entre la nueva propuesta y el contrato original. Si la nueva cuota es más alta, la aceptación debe estar precedida de una confirmación específica del cliente.
Checklist práctico antes de confirmar la portabilidad
- Confirme que el contrato mostrado sea exactamente el que quiere trasladar.
- Verifique que la institución que recibirá la deuda sea la institución proponente que usted eligió.
- Lea el CET, el plazo, la cuota y el valor total, no solo la tasa de interés anunciada.
- Compruebe si la institución actual presentó una contrapropuesta y compare ambas con las mismas variables.
- No trate los tres días hábiles como una garantía de que todo el proceso terminará en tres días.
- Siga el estado en el canal oficial de la institución y conserve los comprobantes de la solicitud y de la conclusión.
En términos prácticos, Open Finance reduce fricciones y estandariza el intercambio de información, pero no elimina la necesidad de revisar la propuesta ni convierte automáticamente cualquier deuda en una operación portable. Para noviembre de 2026, la distinción más importante es separar la entrada en vigor del Manual de Alcance v8.0 de la expansión gradual prevista para el crédito consignado de servidores públicos federales.