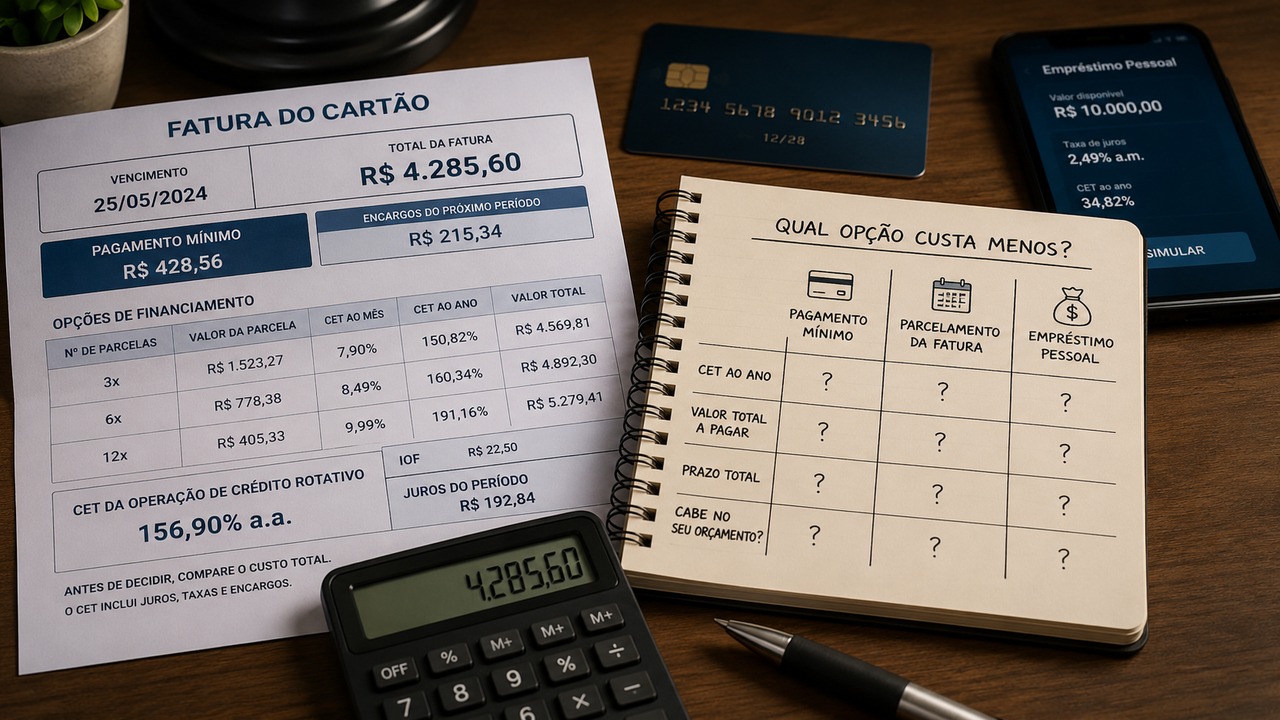
Una tasa de interés baja en el anuncio no garantiza que el contrato tendrá el menor costo. Para comparar préstamos y financiaciones, conviene separar cuatro medidas: la tasa de interés, el Costo Efectivo Total (CET), el valor de la cuota y el valor total pagado. Están relacionadas, pero responden a preguntas diferentes.
La tasa de interés y el CET no miden lo mismo
La tasa de interés es el precio cobrado por usar el dinero a lo largo del tiempo. El CET, en cambio, consolida los cargos y gastos vinculados a la operación. Según las reglas del Consejo Monetario Nacional de Brasil, el cálculo considera los flujos del crédito y puede incluir intereses, tarifas, tributos, seguros y otros gastos relacionados con el contrato.
- Tasa de interés: muestra el costo financiero básico del crédito.
- CET: reúne los costos de la operación en una tasa porcentual anual.
- Cuota: muestra cuánto sale del presupuesto en cada vencimiento.
- Valor total: muestra la suma desembolsada a lo largo del contrato según las condiciones pactadas.
La Resolución CMN nº 4.881/2020 exige que el CET se exprese como tasa porcentual anual y se informe antes de la contratación. La institución también debe presentar el detalle del cálculo. El Banco Central de Brasil orienta a los consumidores a revisar el CET porque suma los cargos y gastos de la operación y permite comparar propuestas.
Por qué una tasa menor puede producir un contrato más caro
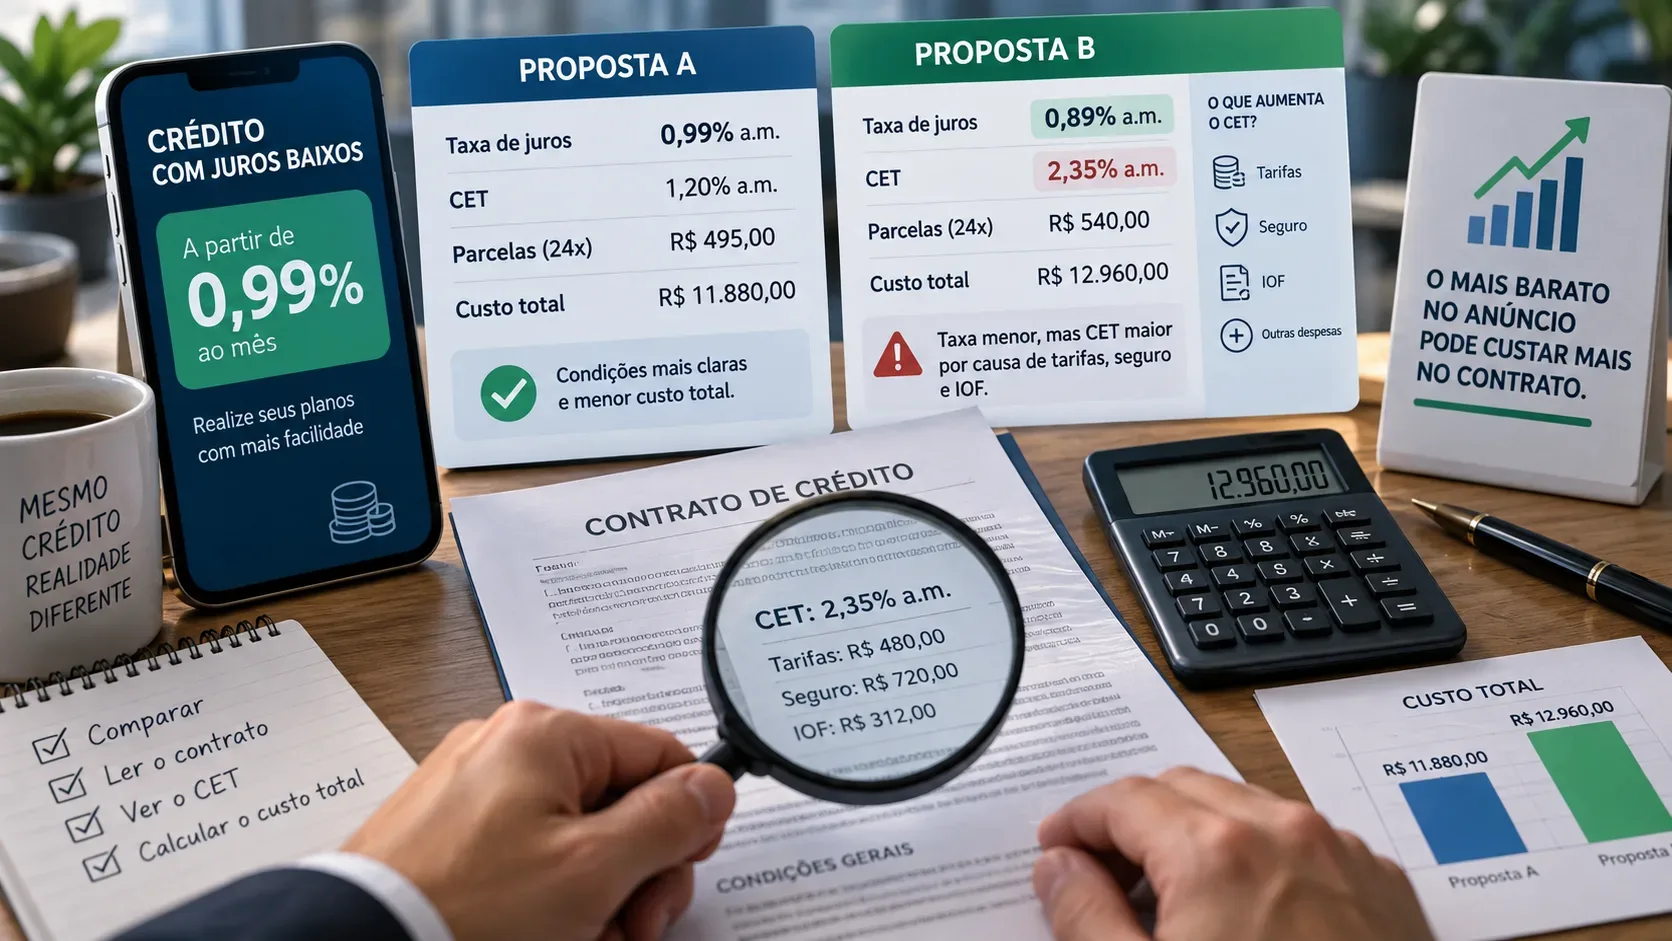
Dos propuestas pueden tener tasas de interés parecidas, pero costos adicionales muy diferentes. Una puede cobrar una tarifa, un seguro u otros gastos que aumentan el valor financiado o reducen el importe neto que realmente recibe el cliente. El IOF, cuando corresponde, también forma parte del flujo considerado en el costo de la operación.
Por eso, la tasa anunciada puede ser menor y, aun así, el CET anual y el total pagado pueden ser mayores. La clave es comparar propuestas equivalentes, con el mismo importe neto de crédito y un plazo similar.
Dos ejemplos hipotéticos de comparación
Considere dos ofertas únicamente con fines didácticos. En ambas, la persona quiere recibir R$ 10.000,00 netos y pagar en 24 cuotas mensuales. Los costos extra del ejemplo se financian junto con el crédito. Los valores siguientes son hipotéticos, no representan una oferta real y utilizan un CET aproximado a partir de los flujos simulados.
| Concepto | Propuesta A | Propuesta B |
|---|---|---|
| Crédito neto recibido | R$ 10.000,00 | R$ 10.000,00 |
| Tasa de interés anunciada | 1,20% al mes | 1,35% al mes |
| Tarifa | R$ 600,00 | R$ 100,00 |
| Seguro | R$ 480,00 | R$ 0,00 |
| IOF en el ejemplo | R$ 200,00 | R$ 200,00 |
| Base financiada | R$ 11.280,00 | R$ 10.300,00 |
| Cuota aproximada | 24 x R$ 543,72 | 24 x R$ 505,30 |
| Suma de las cuotas | R$ 13.049,26 | R$ 12.127,32 |
| CET anual aproximado de la simulación | 31,07% al año | 21,36% al año |
La Propuesta A anuncia la menor tasa de interés, pero los costos adicionales elevan la base financiada. En el flujo hipotético, termina con una cuota mayor, un total pagado mayor y un CET anual mayor. La Propuesta B cobra una tasa de interés nominal un poco más alta, pero tiene menos gastos adicionales y, en esta simulación, un costo consolidado menor.
En un contrato real, las fechas de desembolso, los vencimientos, los costos pagados al contado o financiados y otros detalles cambian el cálculo. Por eso, el detalle de CET proporcionado por la institución debe usarse como referencia del contrato efectivamente ofrecido.
Cómo comparar dos propuestas sin perderse entre los números
- Use la misma base de comparación. Compare propuestas para el mismo importe neto recibido y, de preferencia, con el mismo plazo.
- Localice el CET anual. No compare la tasa de interés mensual de una oferta con el CET anual de otra.
- Revise el detalle del CET. Identifique qué tarifas, tributos, seguros y otros gastos entran en el flujo.
- Compare la cuota y la suma de las cuotas. Una cuota menor puede deberse a un plazo más largo y no a un crédito más barato.
- Confirme el importe realmente desembolsado. Los costos descontados antes de la liberación pueden hacer que el cliente reciba menos que el valor nominal del contrato.
- Observe los componentes variables. La Resolución nº 4.881 establece que referencias que cambian durante el contrato, como determinadas tasas flotantes o índices de precios, no entran en el cálculo del CET y deben informarse en el detalle.
Errores comunes al leer una oferta de crédito
- Mirar solo la tasa anunciada: no resume tarifas, seguros, tributos y otros gastos.
- Mirar solo la cuota: un plazo más largo puede reducir la cuota y aumentar el total pagado.
- Comparar porcentajes de períodos diferentes: las tasas mensuales y anuales no son directamente comparables sin una conversión adecuada.
- Ignorar el importe neto recibido: dos propuestas con el mismo valor nominal pueden entregar importes netos diferentes.
- Tratar el CET como una previsión para cualquier escenario: refleja las condiciones utilizadas en el cálculo. Los atrasos, multas o cambios en referencias variables pueden modificar lo que finalmente se paga.
Qué debe estar disponible antes de firmar
En las operaciones cubiertas por la regla, la institución debe informar el CET antes de la contratación y presentar el detalle del cálculo con los componentes del flujo y la suma de las cuotas. Si se contrata el crédito, el detalle debe incluirse de forma destacada en el contrato. La norma también exige informar el CET en la publicidad de las operaciones cubiertas cuando se presenten tasas de interés.
Una forma simple de recordarlo
Tasa de interés muestra el costo financiero básico. CET muestra el costo consolidado de la operación como tasa anual. Cuota muestra el impacto periódico en el presupuesto. Valor total muestra cuánto sale del bolsillo a lo largo del contrato. Para comparar propuestas similares, lea las cuatro cifras juntas y revise el detalle del CET antes de aceptar la contratación.