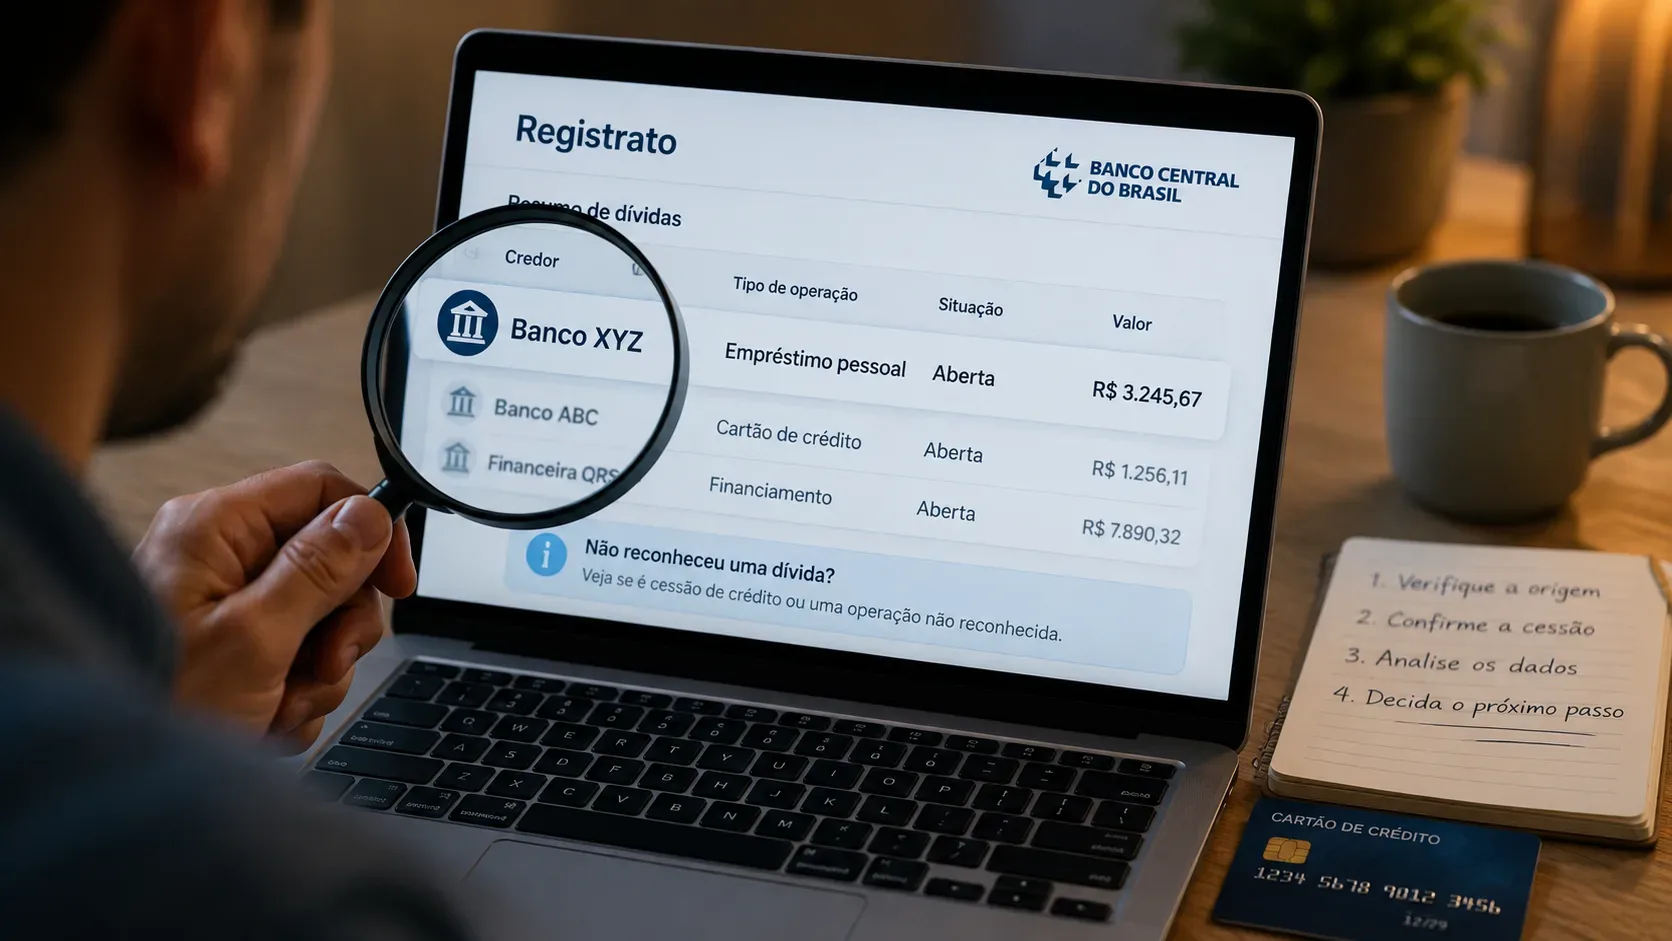
Ver una deuda en el Registrato/SCR atribuida a un banco que no reconoces no basta, por sí solo, para concluir que hubo fraude. El Banco Central de Brasil (BC) señala dos explicaciones importantes: la operación puede haber sido vendida o cedida a otra institución, que pasa a ser la acreedora y responsable de informarla al SCR; o alguien puede haber contratado crédito a tu nombre sin autorización. En las deudas de tarjeta también existe otra fuente de confusión: el informe puede mostrar al banco emisor, y no a la administradora o marca que normalmente asocias con la tarjeta.
La forma más segura de actuar es tratar el nombre desconocido como una señal para rastrear el origen de la operación. Antes de pagar, negociar o denunciar fraude, compara la modalidad, el mes de referencia, el saldo y el historial del SCR con contratos, facturas y extractos que ya conoces. Después, pide a la institución que aparece en el informe que identifique de dónde surgió ese crédito y guarda el número de protocolo de atención.
Primero, confirma exactamente qué muestra el SCR
El Informe de Préstamos y Financiaciones (SCR), al que se accede por medio de Registrato, reúne deudas y otros compromisos de crédito informados al BC por las instituciones financieras. El informe muestra, entre otros datos, el saldo deudor, el tipo de operación y si la obligación está al día o atrasada. Las instituciones envían información periódicamente y el historial no se elimina simplemente porque la deuda se haya pagado después.
Antes de investigar el banco desconocido, anota:
- el nombre de la institución responsable del registro;
- la modalidad de la operación, como préstamo, financiación o crédito relacionado con tarjeta;
- el saldo y la situación que aparecen en la fecha de referencia;
- el mes de la información, porque el SCR no funciona como un extracto en tiempo real;
- si el registro aparece solo en meses anteriores o también en la posición más reciente disponible.
Este último punto evita un error frecuente: una anotación histórica puede seguir visible en los meses en que la operación existió o estuvo atrasada. Si tu duda es sobre una deuda actual, compara sobre todo la posición más reciente disponible, sin ignorar el historial que ayuda a identificar cuándo comenzó la operación.
Cómo diferenciar una cesión de crédito de un posible fraude
Las señales siguientes sirven como guía de evaluación, no como prueba automática. La confirmación depende de la documentación y de la respuesta de la institución responsable del registro.
| Lo que encuentras | Lo que sugiere | Siguiente paso |
|---|---|---|
| Reconoces la deuda, el valor aproximado, la época y el producto, pero no al banco actual. | Es compatible con una cesión o venta del crédito a otro acreedor. | Pide al banco actual que identifique al acreedor/originador anterior, el contrato y la fecha de transferencia. |
| El banco actual puede vincular el registro con un contrato que reconoces e informa la institución de origen. | Refuerza la hipótesis de cesión, siempre que los valores y la situación también sean coherentes. | Compara saldo, cuotas e historial antes de negociar o pagar. |
| La deuda es de tarjeta y el nombre en el SCR corresponde a un banco diferente de la empresa o marca que asocias con la tarjeta. | Puede ser simplemente el banco emisor que aparece en el informe. | Revisa las facturas, el contrato y la identificación del emisor. |
| No reconoces el producto, la fecha, el valor, la institución de origen ni ninguna contratación relacionada. | Aumenta la sospecha de una operación de crédito no autorizada. | Impugna formalmente el registro y solicita los documentos que respaldan la operación. |
| Además de la deuda, aparece una cuenta, relación bancaria o clave Pix que nunca abriste o registraste. | Es una señal adicional de posible uso indebido de tus datos. | Amplía la revisión en Registrato y contacta de inmediato a las instituciones involucradas. |
Qué pedir al banco que aparece en Registrato
Usa los canales oficiales de la institución y pide una explicación clara del origen del registro. Una solicitud útil incluye:
- número o identificador del contrato/operación;
- fecha y canal de contratación;
- tipo de crédito contratado;
- valor originalmente contratado y saldo actual;
- nombre de la institución de origen, si hubo cesión;
- fecha en que la operación fue cedida o adquirida, cuando corresponda;
- documentos o evidencias que vinculen la contratación con tu CPF;
- explicación del saldo si el valor no coincide con lo que reconoces.
Guarda protocolos, capturas de pantalla, correos y documentos recibidos. Si el contacto comenzó por un mensaje, una llamada o un boleto inesperado, no uses los datos de ese contacto para “confirmar” a la institución. Consulta el directorio oficial de instituciones del BC y entra por sus canales oficiales.
Si parece una cesión de crédito, confirma la cadena antes de pagar
En una cesión, el punto central no es solo el nombre del nuevo banco: hay que conectar la obligación actual con una deuda que realmente contrataste. El BC explica que una operación puede ser vendida o cedida y que la nueva institución pasa a ser la acreedora y responsable de informar los datos al SCR.
Antes de realizar un pago o acuerdo, confirma por lo menos tres elementos: cuál era la operación original, quién era el acreedor anterior y cómo se deriva el saldo actual de ese contrato. Si esos elementos coinciden con tus documentos, el nombre desconocido en Registrato puede ser una consecuencia normal de la transferencia del crédito y no una nueva contratación.
Aun así, las diferencias de saldo, cuotas, fechas o situación deben cuestionarse. “Hubo una cesión” explica por qué cambió el acreedor, pero no convierte automáticamente en correcto cualquier valor informado.
Si no reconoces la operación, trátala como sospecha de fraude
Si la institución no consigue vincular la deuda con un contrato que reconoces, o si presenta una contratación que afirmas no haber realizado, formaliza la impugnación. En casos de deuda posiblemente creada sin autorización, el BC orienta a comunicar el hecho a la institución, bloquear o cancelar transacciones sospechosas cuando sea necesario, registrar una denuncia policial, revisar extractos y otros informes financieros y reforzar contraseñas y mecanismos de seguridad.
Además del SCR, puedes consultar en Registrato el Informe de Cuentas y Relaciones (CCS), que ayuda a identificar relaciones bancarias desconocidas, y el Informe de Claves Pix, que permite comprobar las claves vinculadas a tu CPF/CNPJ. La existencia de otros vínculos que no reconoces no prueba por sí sola un fraude, pero aumenta la urgencia de la investigación.
Cómo pedir la corrección o exclusión del registro en el SCR
La institución que aparece en el informe es responsable de los datos enviados al SCR. Si no estás de acuerdo con la información o no reconoces la operación, el BC orienta a contactar primero los canales de atención de la institución, como sucursal o servicio de atención al cliente. Si el problema no se resuelve, lleva el caso a la Defensoría/Ouvidoria de la institución.
Cuando se detecta un error y la institución envía la corrección al SCR, el BC informa que los datos corregidos pueden reflejarse en Registrato en un plazo de hasta siete días corridos. Esto es distinto de la actualización normal después de un pago o renegociación, que sigue el ciclo mensual de referencia y puede verse solo en el mes siguiente.
Si el problema persiste, puedes registrar una reclamación ante el Banco Central de Brasil. El BC informa que no resuelve individualmente el conflicto, pero envía la reclamación a la institución para que responda y utiliza esas demandas en sus tareas de supervisión. También pueden utilizarse los canales de defensa del consumidor, según el caso.
Checklist rápido antes de llamarlo fraude
- Confirma el mes de referencia y si el registro es actual o solo histórico.
- Compara la modalidad, el valor y el período con créditos y tarjetas que realmente hayas tenido.
- Considera una posible cesión y, en deudas de tarjeta, la diferencia entre banco emisor y la marca/administradora que reconoces.
- Contacta a la institución que aparece en el SCR por un canal oficial y solicita la identificación documental del origen de la operación.
- Si se vincula con una deuda conocida, valida saldo, fechas y cadena de cesión antes de pagar.
- Si no existe un vínculo reconocible, impugna la contratación, solicita corrección/exclusión y amplía la revisión a CCS, claves Pix y extractos.
- Guarda todos los protocolos y, si es necesario, escala el caso a la Ouvidoria, al BC y a los organismos de defensa del consumidor.
En resumen, un banco desconocido en Registrato es el inicio de la investigación, no el diagnóstico. Una cesión legítima debe dejar un rastro que conecte al nuevo acreedor con una deuda real que reconoces; la sospecha de fraude aumenta cuando esa conexión documental no se sostiene o cuando la propia operación de crédito es desconocida.
Fuentes oficiales consultadas: BC — Deuda con un banco que no reconoces; BC — Preguntas sobre el Informe de Préstamos y Financiaciones (SCR); BC — Corrección de información del SCR.