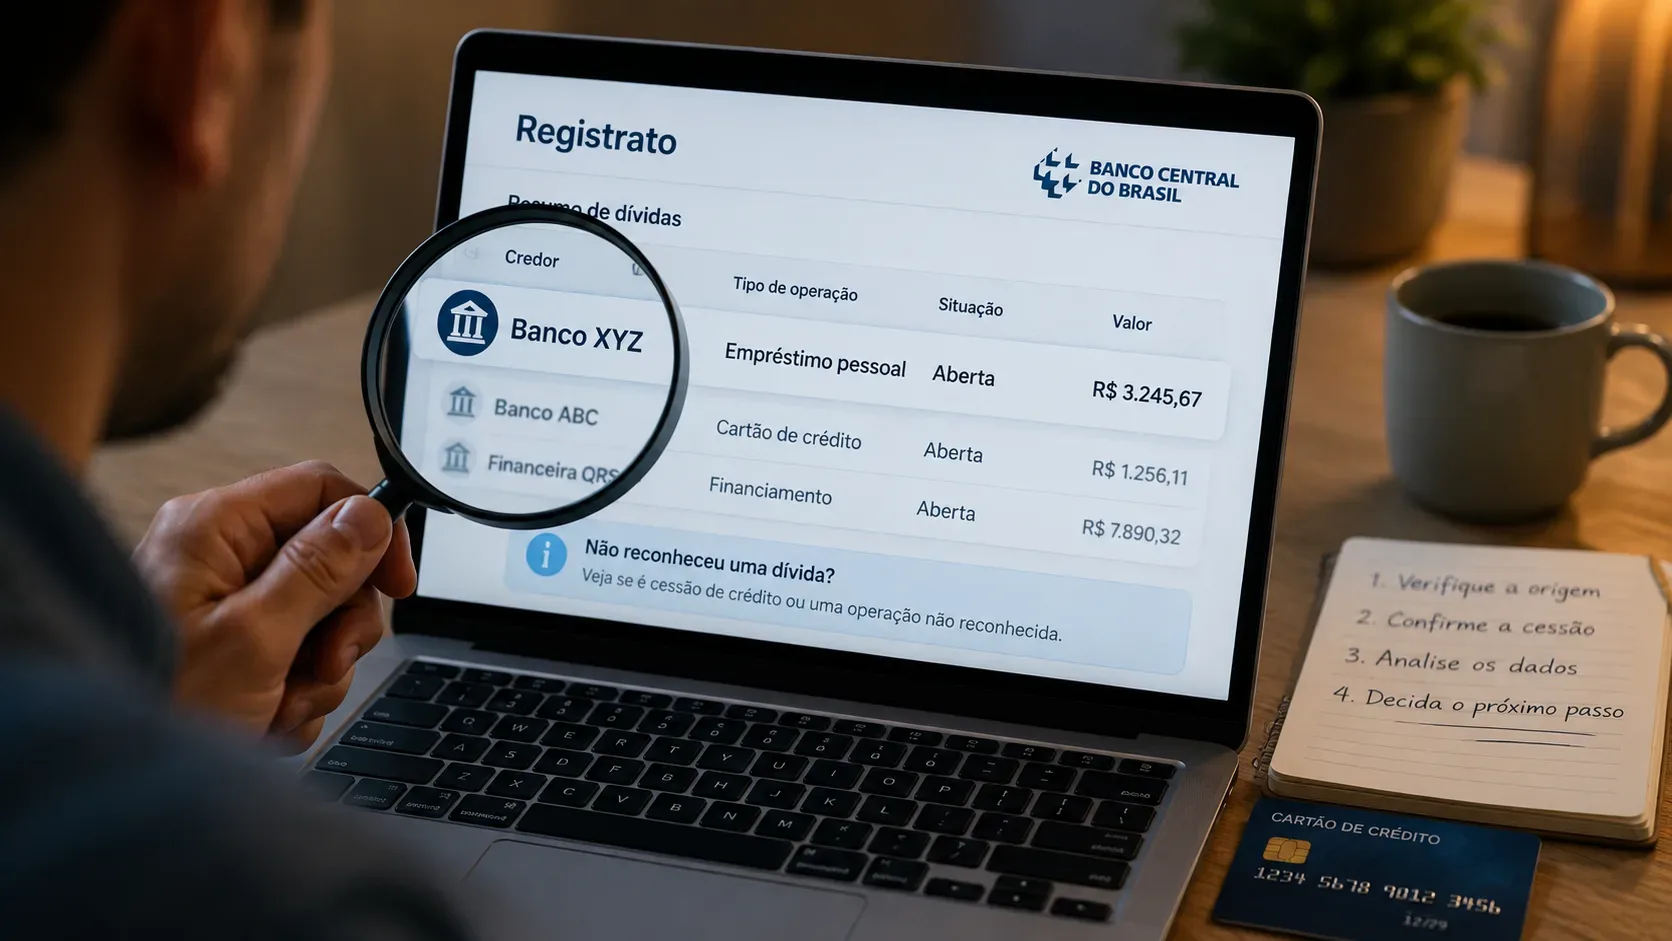
Ver uma dívida no Registrato/SCR atribuída a um banco que você não reconhece não basta, por si só, para concluir que houve fraude. O Banco Central (BC) aponta duas explicações importantes: a operação pode ter sido vendida ou cedida a outra instituição, que passa a ser a credora e a responsável pelo registro no SCR; ou alguém pode ter contratado crédito em seu nome sem autorização. Em dívidas de cartão, há ainda outra fonte de confusão: o relatório pode mostrar o banco emissor, e não a administradora ou a marca que você associa ao cartão.
O caminho mais seguro é tratar o nome desconhecido como um sinal para rastrear a origem da operação. Antes de pagar, negociar ou acusar fraude, compare a modalidade, a data-base, o saldo e o histórico do SCR com contratos, faturas e extratos que você já conhece. Depois, peça à instituição que aparece no relatório que identifique de onde veio aquele crédito e registre um protocolo de atendimento.
Primeiro, confirme exatamente o que o SCR está mostrando
O Relatório de Empréstimos e Financiamentos (SCR), acessado pelo Registrato, reúne dívidas e outros compromissos de crédito informados ao BC pelas instituições. O relatório mostra, entre outros dados, saldo devedor, tipo de operação e se a obrigação está em dia ou em atraso. As instituições enviam informações periodicamente, e o histórico não é apagado só porque uma dívida foi paga depois.
Antes de investigar o banco desconhecido, anote:
- nome da instituição que aparece como responsável pelo registro;
- modalidade da operação, como empréstimo, financiamento ou crédito ligado a cartão;
- saldo e situação mostrados na data-base consultada;
- mês da informação, porque o SCR não funciona como um extrato em tempo real;
- se o registro aparece apenas em meses antigos ou também na posição mais recente disponível.
Esse último ponto evita um erro comum: uma anotação histórica pode continuar visível nos meses em que a operação existia ou esteve em atraso. Se a dúvida é sobre uma dívida atual, compare principalmente a posição mais recente disponível, sem apagar da análise o histórico que ajuda a identificar quando a operação começou.
Como separar cessão de crédito de possível fraude
Os sinais abaixo são um roteiro de triagem, não uma prova automática. A confirmação vem da documentação e da resposta da instituição responsável pelo registro.
| O que você encontra | O que isso sugere | Próximo passo |
|---|---|---|
| Você reconhece a dívida, o valor aproximado, a época e o produto, mas não reconhece o banco atual. | Compatível com cessão ou venda da operação para outro credor. | Peça ao banco atual para identificar o credor/originador anterior, o contrato e a data da transferência. |
| O banco atual consegue vincular o registro a um contrato que você reconhece e informa a instituição de origem. | Reforça a hipótese de cessão, desde que os valores e a situação também façam sentido. | Compare saldo, parcelas e histórico antes de negociar ou pagar. |
| A dívida é de cartão e o nome no SCR é de um banco diferente da empresa ou marca que você associa ao cartão. | Pode ser apenas o banco emissor aparecendo no relatório. | Confira faturas, contrato e identificação do emissor. |
| Você não reconhece produto, data, valor, instituição de origem nem qualquer contratação relacionada. | Aumenta a suspeita de contratação não autorizada. | Conteste formalmente e peça os documentos que sustentam a operação. |
| Além da dívida, aparecem conta, relacionamento ou chave Pix que você nunca abriu. | É um indício adicional de possível uso indevido de seus dados. | Amplie a checagem no Registrato e contate imediatamente as instituições envolvidas. |
O que pedir ao banco que aparece no Registrato
Use os canais oficiais da instituição e peça uma explicação objetiva da origem do registro. Uma solicitação útil inclui:
- número ou identificador do contrato/operação;
- data e canal de contratação;
- tipo de crédito contratado;
- valor originalmente contratado e saldo atual;
- nome da instituição de origem, se houve cessão;
- data em que a operação foi cedida ou adquirida, quando aplicável;
- documentos ou evidências que vinculem a contratação ao seu CPF;
- memória ou explicação do saldo, caso o valor não coincida com o que você reconhece.
Guarde protocolo, capturas de tela, e-mails e documentos recebidos. Se o contato tiver começado por mensagem, ligação ou boleto inesperado, não use os dados fornecidos por esse contato para “confirmar” a instituição. Consulte o cadastro oficial do BC e entre pelos canais oficiais.
Se parecer cessão de crédito, confirme a cadeia antes de pagar
Na cessão, o ponto central não é apenas o nome do novo banco: é conseguir ligar a obrigação atual a uma dívida que você realmente contratou. O BC explica que uma operação pode ser vendida ou cedida e que a nova instituição passa a ser credora e responsável por informar os dados ao SCR.
Por isso, antes de fazer pagamento ou acordo, confirme pelo menos três elementos: qual era a operação original, quem era o credor anterior e como o saldo atual deriva daquele contrato. Se esses elementos fecharem com seus documentos, o nome desconhecido no Registrato pode ser consequência normal da transferência do crédito, não de uma nova contratação.
Mesmo nesse cenário, divergências de saldo, parcelas, datas ou situação devem ser questionadas. “É uma cessão” explica por que o credor mudou, mas não torna automaticamente correto qualquer valor informado.
Se a operação não for reconhecida, trate como suspeita de fraude
Se a instituição não conseguir ligar a dívida a um contrato que você reconhece, ou se apresentar uma contratação que você afirma não ter feito, formalize a contestação. O próprio BC orienta, em casos de dívida possivelmente criada sem autorização, a comunicar a instituição, bloquear ou cancelar transações suspeitas quando necessário, registrar boletim de ocorrência, revisar extratos e outros relatórios financeiros e reforçar senhas e mecanismos de segurança.
Além do SCR, vale consultar no Registrato o Relatório de Contas e Relacionamentos (CCS), que ajuda a verificar se há relacionamento bancário desconhecido, e o Relatório de Chaves Pix, que permite conferir chaves vinculadas ao seu CPF/CNPJ. A presença de outros vínculos que você não reconhece não prova sozinha uma fraude, mas aumenta a urgência da apuração.
Como pedir correção ou exclusão do registro no SCR
A responsabilidade pelos dados do SCR é da instituição que aparece no relatório. Se você não concorda com a informação ou não reconhece a operação, o BC orienta procurar primeiro os canais de atendimento da instituição, como agência ou SAC. Se não houver solução, leve o caso à Ouvidoria.
Quando um erro é detectado e a instituição envia a correção ao SCR, o BC informa que os dados corrigidos podem passar a aparecer no Registrato em até sete dias corridos. Isso é diferente da atualização normal depois de um pagamento ou renegociação, que segue a data-base mensal e pode ser visualizada apenas no mês seguinte.
Se o problema persistir, é possível registrar reclamação no Banco Central. O BC informa que não resolve individualmente o conflito, mas encaminha a demanda à instituição para resposta e usa as reclamações em suas atividades de supervisão. Também podem ser utilizados os canais de defesa do consumidor, conforme o caso.
Checklist rápido antes de chamar de fraude
- Confirme a data-base e se o registro é atual ou apenas histórico.
- Compare modalidade, valor e período com créditos e cartões que você já teve.
- Considere a possibilidade de cessão e, em cartão, a diferença entre banco emissor e a marca/administradora que você reconhece.
- Contate a instituição que aparece no SCR por canal oficial e peça a origem documental da operação.
- Se houver vínculo com uma dívida conhecida, valide saldo, datas e cadeia da cessão antes de pagar.
- Se não houver vínculo reconhecível, conteste a contratação, peça correção/exclusão e amplie a checagem para CCS, chaves Pix e extratos.
- Guarde todos os protocolos e, se necessário, escale para Ouvidoria, BC e órgãos de defesa do consumidor.
Em resumo, o banco desconhecido no Registrato é o começo da investigação, não o diagnóstico. Cessão de crédito deixa uma trilha que deve conectar o novo credor a uma dívida real que você reconhece; fraude aparece quando essa conexão documental não se sustenta ou quando a própria contratação é desconhecida.
Fontes oficiais consultadas: BC — Dívida com banco que você não conhece; BC — Perguntas sobre o Relatório de Empréstimos e Financiamentos (SCR); BC — Correção de informações do SCR.