Si liquidó una deuda y todavía aparece en el Informe de Préstamos y Financiamientos de Registrato, eso no significa automáticamente que el banco siga cobrando una obligación ya pagada. En el SCR, la primera comprobación es la fecha de referencia del informe. El sistema recibe información de las instituciones en ciclos mensuales y, según el Banco Central de Brasil, la liquidación suele aparecer en el informe disponible al final del mes siguiente al pago o a la renegociación.
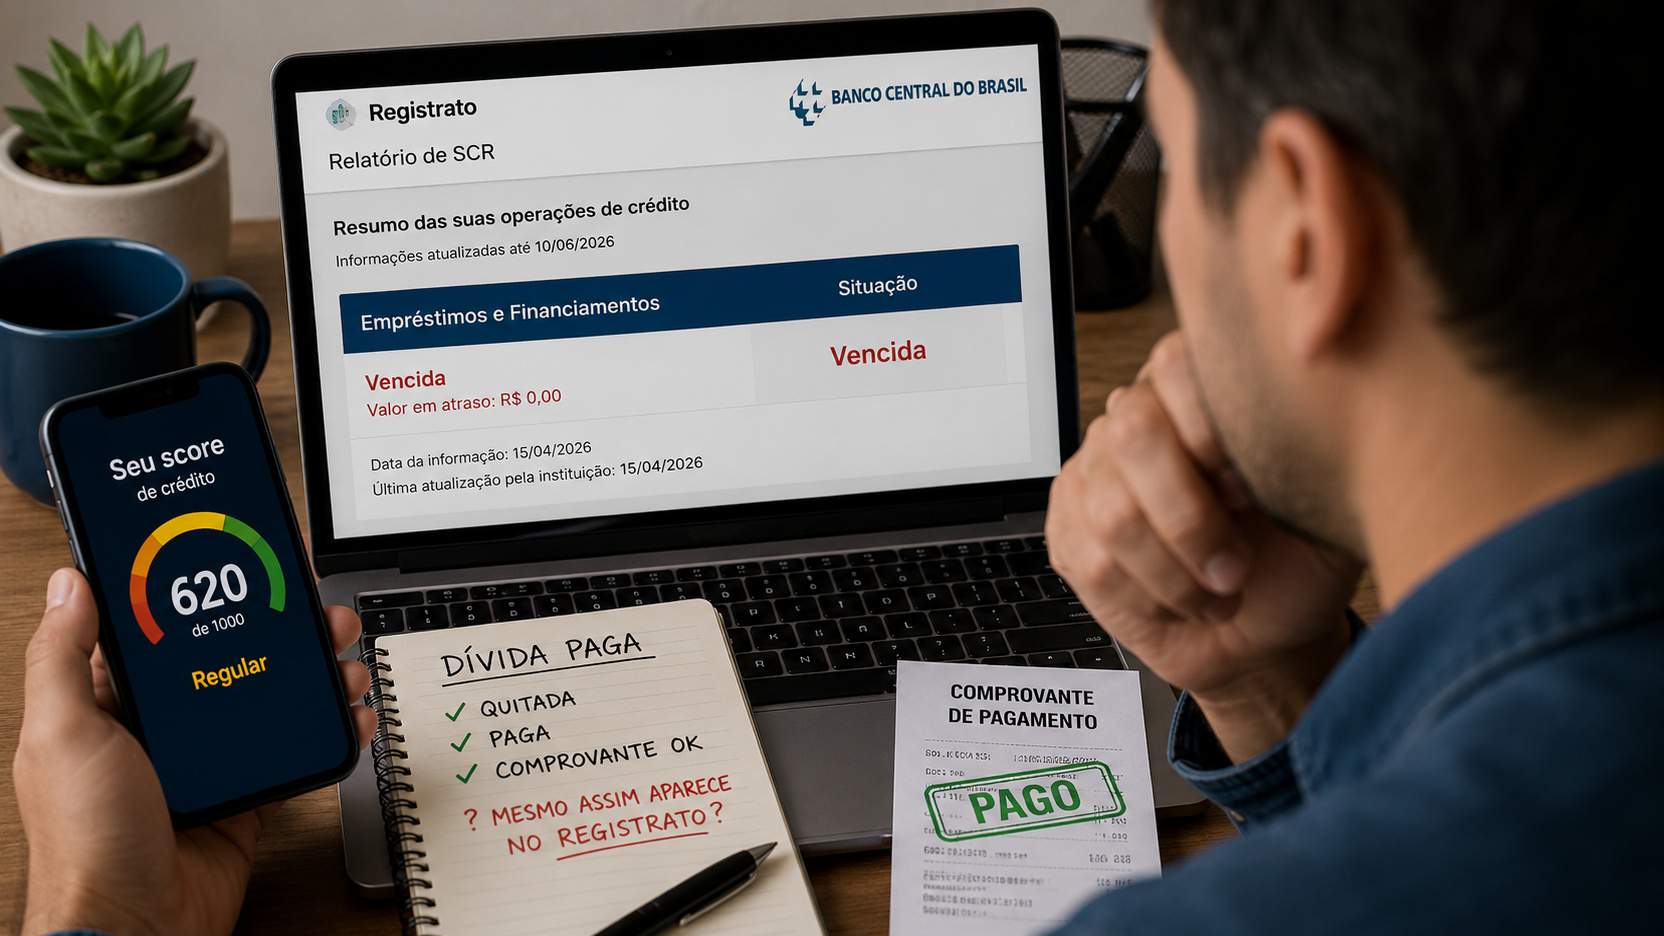
También existe una diferencia importante entre una posición antigua y la situación actual. El pago no reescribe los meses anteriores. Si la deuda estaba vencida en una fecha de referencia pasada, esa fotografía histórica sigue registrada como vencida incluso después de la liquidación. La señal de problema es otra: que una fecha de referencia posterior al pago siga mostrando un saldo o una situación incompatible con lo que realmente se liquidó.
La primera pregunta es: ¿qué fecha de referencia está consultando?
Registrato es el canal por el que puede acceder, entre otros informes, a la información del Sistema de Informaciones de Crédito, el SCR. Este informe no funciona como un extracto en tiempo real. Consolida datos enviados por bancos y otras instituciones al Banco Central y muestra la posición del crédito en una fecha de referencia determinada.
Por eso, pagar hoy y emitir el informe mañana no es una prueba fiable de que la deuda ya haya sido dada de baja. El propio Banco Central explica que el SCR no se actualiza inmediatamente después del pago. Por regla general, los bancos envían la información una vez al mes y la nueva posición queda disponible para consulta al final del mes siguiente.
Un ejemplo ayuda. Si la deuda se liquidó el 12 de agosto, un informe cuya fecha de referencia todavía sea julio no puede reflejar ese pago. La referencia útil pasa a ser la posición posterior a la liquidación, que debería aparecer en el ciclo siguiente. Si, al llegar esa nueva fecha de referencia, el contrato sigue apareciendo como vencido o con un saldo que debería haberse reducido a cero, entonces ya no se trata solamente de esperar el calendario del SCR.
El historial no se borra cuando se paga la deuda
El punto que más confusión genera es la permanencia de las anotaciones antiguas. El Banco Central afirma expresamente que el sistema no limpia el historial: un pago realizado no cambia las posiciones pasadas, solo las futuras. Así, si la deuda estaba atrasada en septiembre y se pagó en octubre, septiembre continúa registrando la situación que existía en ese mes.
Esto significa que encontrar la palabra "Vencida" al navegar por meses anteriores no es, por sí solo, prueba de un error. Lo que debe comparar es la secuencia de fechas. El mes en el que realmente existió el atraso puede seguir marcado. La posición posterior a la regularización es la que debe reflejar la nueva realidad.
Este funcionamiento también explica por qué el SCR no debe confundirse con una simple lista de morosidad ni con un puntaje de crédito. El informe muestra operaciones, saldos, límites y la situación de las obligaciones comunicadas al Banco Central. Las instituciones pueden utilizar información del SCR en el análisis de riesgo, dentro de las reglas aplicables, pero la existencia de un registro histórico no equivale a decir que la deuda siga abierta hoy.
Qué cambió en la presentación del SCR en 2026
En abril de 2026, el Banco Central actualizó la explicación sobre la clasificación mostrada en el informe. En la presentación actual, las deudas vencidas y los valores que antes aparecían como "Em prejuízo" (En pérdidas) pasaron a reunirse en la columna "Vencida". La columna separada "Em prejuízo" fue eliminada, en un cambio asociado a las reglas de la Resolución CMN 4.966/2021.
El Banco Central también informa que, en esta clasificación, las cuotas todavía no vencidas o vencidas desde hace hasta 14 días aparecen como "Em dia" (Al día), mientras que las cuotas vencidas desde hace más de 14 días aparecen como "Vencida". Por eso, los tutoriales basados en la
interfaz antigua pueden llevar a una lectura incorrecta de la pantalla actual.
Este cambio de presentación no altera la lógica principal para quien ya pagó: hay que observar la fecha de referencia y saber si la marca corresponde a un mes pasado o a una posición posterior a la liquidación.
Cómo distinguir el desfase normal, el historial y un posible error
Pagó recientemente y la fecha de referencia todavía es anterior a la liquidación En este caso, lo más probable es que esté viendo el desfase normal del SCR. Guarde el comprobante de liquidación y espere a que esté disponible la siguiente fecha de referencia. Si necesita demostrar que no existe saldo pendiente antes de que Registrato se actualice, pida a la institución un comprobante de liquidación. Ese documento demuestra el pago, pero no adelanta la actualización del informe.
Los meses antiguos muestran atraso, pero la posición posterior está regular
Aquí, el comportamiento es compatible con el historial del sistema. La anotación antigua permanece porque registraba una situación verdadera en aquel momento. No hay motivo para exigir que el banco borre un mes pasado solo porque la deuda se pagó después.
Una fecha de referencia posterior al pago todavía muestra la deuda como vencida
Este es el escenario que merece investigación. Puede haber retraso en el envío de la información, un error registral, un saldo residual, un pago aplicado a un contrato diferente u otra divergencia que solo la institución responsable puede aclarar. El Banco Central deja claro que la información enviada al SCR es responsabilidad de la institución remitente, incluidas las inclusiones, correcciones y exclusiones.
Cuándo acudir al banco y qué pedir
Si la siguiente fecha de referencia ya está disponible y todavía no refleja correctamente la liquidación, póngase en contacto con la institución que aparece en el informe. Tenga a mano el comprobante de pago o del acuerdo, la identificación del contrato, la fecha en que se liquidó la obligación y una copia o captura del informe que muestra la divergencia. Pida al banco que confirme qué fecha de referencia envió al SCR y qué situación informó para esa operación.
Es útil registrar un número de protocolo y pedir una respuesta objetiva sobre la existencia o no de saldo. Si el banco reconoce un error y envía una corrección al SCR, el Banco Central informa que los datos corregidos se reflejarán en Registrato en un plazo de hasta 7 días corridos. Ese plazo de hasta 7 días se aplica a la corrección después de que se haya identificado el error y la institución haya enviado los nuevos datos. No sustituye el calendario mensual normal de actualización después de un pago común.
Cuándo reclamar y por qué vía
La corrección comienza en la institución financiera responsable del dato. El Banco Central recomienda acudir primero a los canales primarios de atención del banco, como la sucursal, el servicio de atención o el SAC. Si el asunto no se resuelve, el siguiente paso es la Defensoría u Ombudsman de la propia institución.
Si la divergencia persiste, es posible registrar una reclamación ante el Banco Central. La reclamación ayuda a la supervisión y es respondida por la institución reclamada, pero el Banco Central aclara que no actúa como organismo de defensa del consumidor para decidir su caso contractual individual. Dependiendo del problema, también puede tener sentido acudir a Procon o a Consumidor.gov.br.
En términos prácticos, reclamar tiene sentido cuando la fecha de referencia que ya debería reflejar la liquidación sigue siendo incorrecta, cuando la institución no logra explicar un saldo residual, cuando aparece una operación que usted no reconoce o cuando el banco confirma que hubo un error y la corrección no se materializa dentro del plazo informado.
Una forma rápida de leer su informe sin confundir pasado y presente
Empiece por la fecha de referencia, no por la palabra "Vencida". Después compare esa fecha con el día del pago. Si el informe todavía retrata un período anterior a la liquidación, espere el ciclo siguiente. Si está consultando un mes antiguo en el que realmente hubo atraso, trátelo como historial. Si ya existe una posición posterior al pago y todavía muestra deuda vencida o un saldo incompatible, lleve el caso al banco con el comprobante y pida la corrección del dato enviado al SCR.
La regla central es simple: liquidar la deuda cambia el futuro del registro, no borra el pasado. La diferencia entre una anotación histórica legítima y un error está en la fecha de referencia y en la situación informada después de la liquidación. Esa comparación evita reclamar demasiado pronto o, en el extremo opuesto, aceptar como normal una información que ya debería haberse corregido.