Si ya sabes que no podrás pagar toda la factura, la decisión más útil es tomar antes de la fecha de vencimiento: averiguar cuánto cuesta realmente cada artículo y si la cuota te cabe sin trasladar el problema al mes siguiente. El error más común es comparar sólo la porción más pequeña. El pago mínimo, las cuotas de facturas y los préstamos son diferentes formas de crédito, con diferentes plazos y costes, y sólo son comparables cuando se pone el CET, el importe total a pagar, el plazo y el desembolso mensual sobre la misma base.
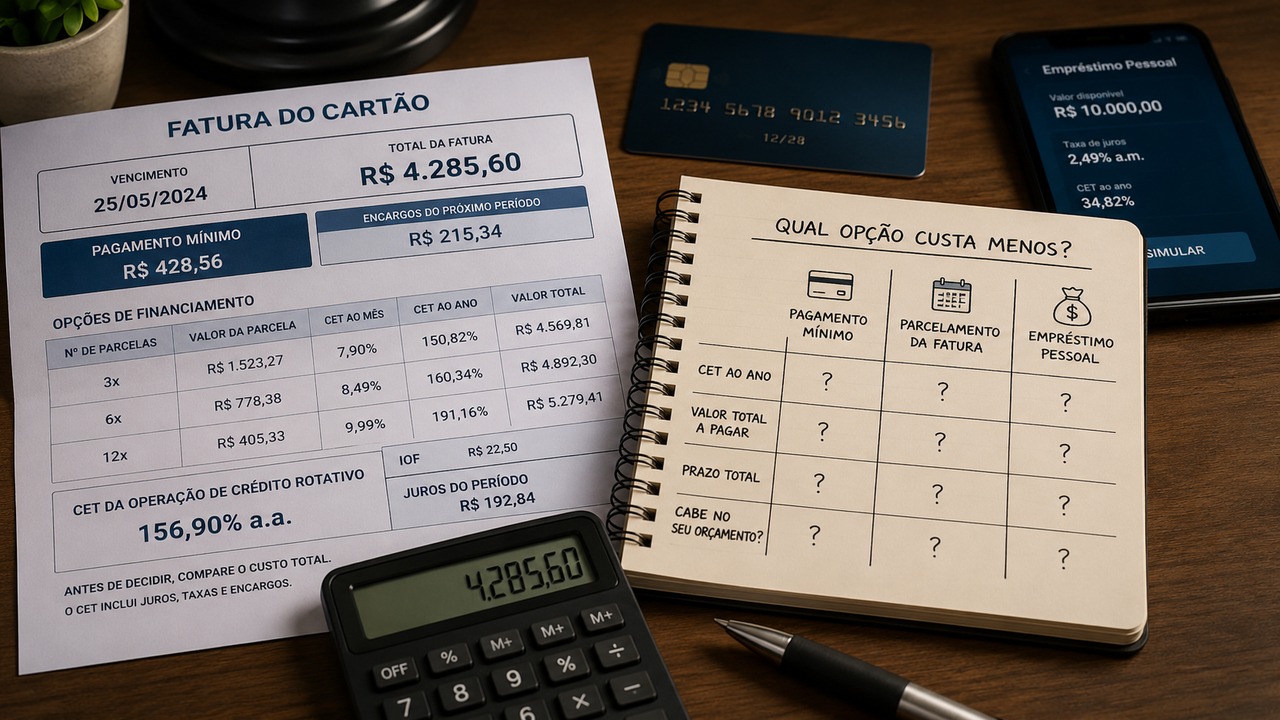
Desde el 1 de julio de 2024, las facturas de tarjetas de crédito deberán incluir un área específica para alternativas de pago. En él, el emisor deberá informar el pago mínimo, el valor total de la factura, los cargos para el siguiente período si el cliente solo paga el mínimo, las opciones de financiamiento para el saldo pendiente en orden ascendente del monto total a pagar, las tasas efectivas mensuales y anuales y el Costo Efectivo Total, el CET. Esto le permite tomar la decisión basándose en sus propios números de factura, en lugar de depender de una tarifa promedio del mercado.
Empiece por la factura, no por la oferta que le parezca más ligera
Copia cinco datos antes de abrir cualquier simulador: valor total de la factura, pago mínimo, cargos informados para el próximo período si pagas el mínimo, opciones de cuotas con plazo y valor de cada cuota y el CET de cada alternativa. Si existe una tarifa mensual y anual efectiva, regístrela también. Estas cifras son una instantánea de lo que ofrece el emisor en ese ciclo.
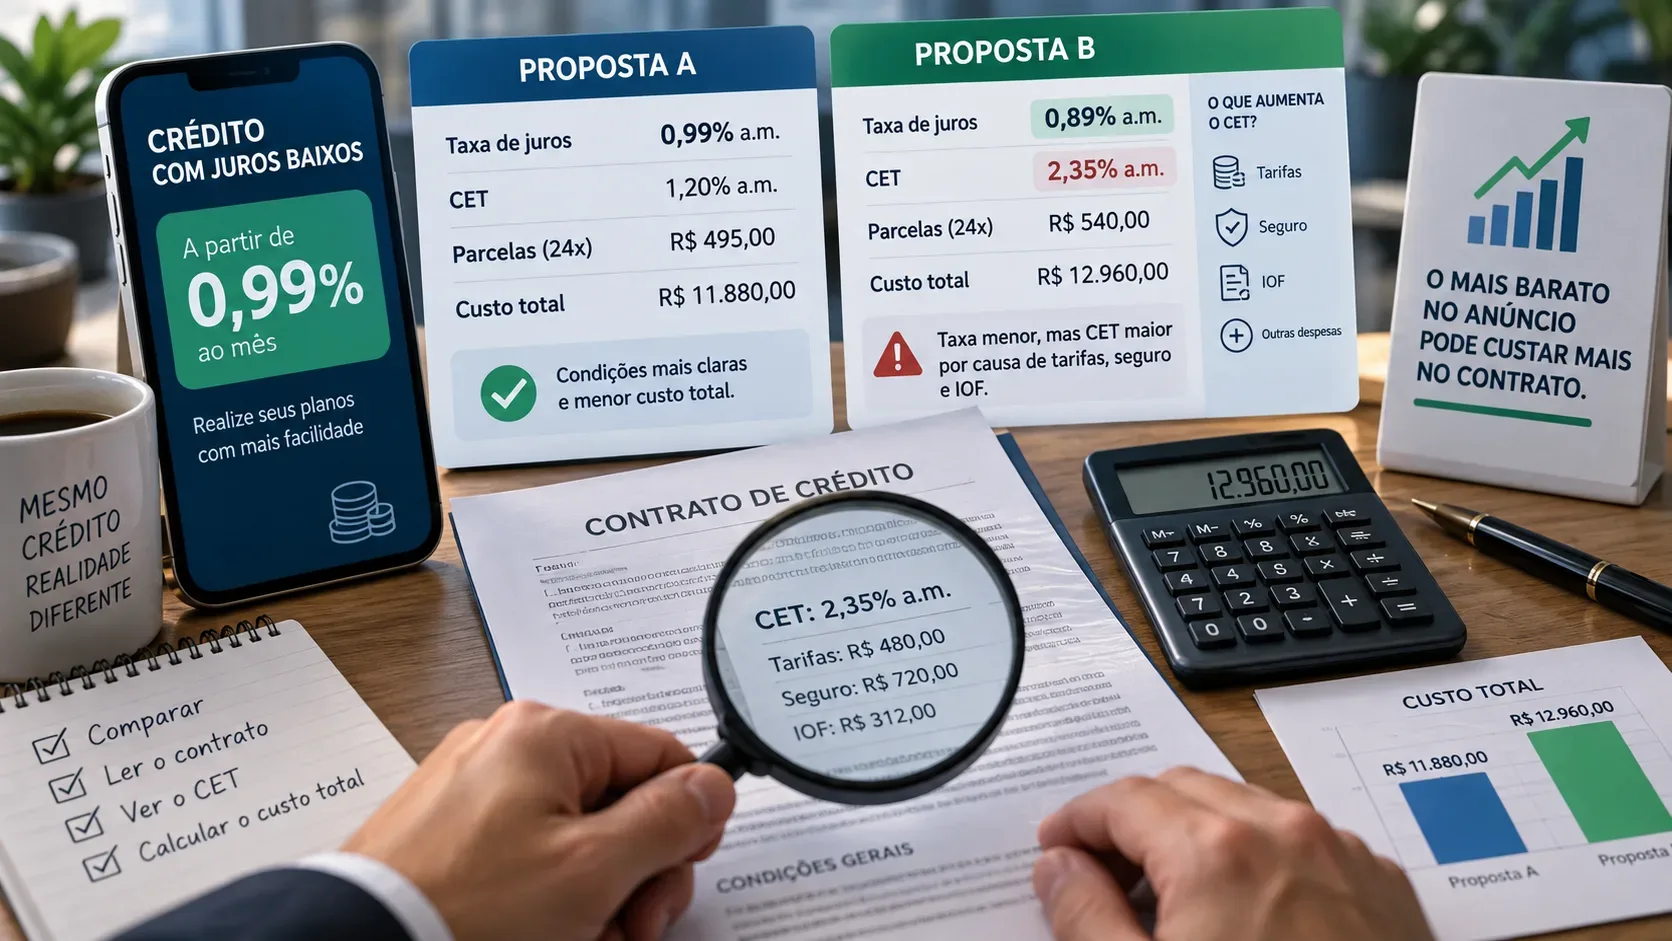
El CET es más útil que mirar simplemente el tipo de interés porque reúne los cargos y gastos de la operación. En el crédito, esto puede incluir intereses, impuestos, tarifas, seguros y otros gastos relacionados. Por tanto, dos propuestas con la misma tarifa anunciada
puede tener CET diferente. Para comparar ofertas de préstamos externos con cuotas de facturas, utilice el CET de la propuesta final, no una tasa promocional resaltada en la pantalla de inicio.
Aun así, el CET no reemplaza el importe total a pagar. Una operación más larga puede tener un CET anual más bajo y, aun así, acabar con un desembolso total mayor porque pasas más tiempo pagando intereses y cargos. La comparación debe utilizar ambas medidas juntas.
El pago mínimo es un crédito a muy corto plazo
Pagar el mínimo no significa obtener un descuento ni convertir la factura en una cuota barata. El monto que queda impago pasa a crédito rotativo y regresa en la siguiente factura con intereses y cargos. La factura renovable se puede utilizar hasta el vencimiento de la próxima factura, generalmente un ciclo de hasta 30 días. Si el saldo permanece impago después de este período, no puede permanecer en la misma cuenta rotativa indefinidamente; la solución es liquidar o migrar a la modalidad de cuotas en las condiciones aplicables.
Eso cambia la pregunta. El mínimo se puede comparar con otras alternativas sólo si sabes qué harás en la próxima fecha de vencimiento. Si hay una entrada de dinero prácticamente segura y suficiente para llevar el saldo a cero en el mes siguiente, el mínimo puede actuar como puente hacia un ciclo. Si ya sabes que no tendrás el dinero para pagar la próxima factura, usar el mínimo solo pospone la obtención de un crédito más largo y agrega el costo de la factura renovable a lo largo del camino.
La factura en sí debe mostrar cuánto se le cobrará en el siguiente período si solo paga el mínimo. Este campo es más importante para la decisión que el porcentaje del mínimo.. Actualmente no existe un porcentaje nacional fijo del 15%: el valor mínimo lo define la institución de acuerdo con las normas del producto y del cliente.
Las cuotas de la factura y el préstamo deben financiar la misma cantidad
Para saber si realmente es mejor un préstamo personal que pagar la factura a plazos, estandarice el problema. Si la factura es de R$ 4.000 y usted puede sacar R$ 1.000 de su propio bolsillo, compare alternativas que financien los mismos R$ 3.000. Si un simulador de préstamo muestra R$ 3.000 en valor contratado, confirme que ese es también el monto neto que se agregará a la cuenta después de impuestos, seguros u otros cargos. El dinero líquido debe ser suficiente para pagar la parte de la factura que decidiste pagar con el préstamo.
Luego cumpla con la fecha límite siempre que sea posible. Comparar una cuota de seis meses con un préstamo de veinticuatro meses puede favorecer artificialmente la cuota más baja. Primero haga una comparación en términos cercanos. Sólo entonces pruebe durante un período de tiempo más largo para descubrir cuánto cuesta comprar una reducción en el presupuesto.
En la misma hoja, registra cuánto sale de tu bolsillo hoy, cuánto se financiará, número de cuotas, valor de cada cuota, CET y suma de todos los pagos. O
un CET más bajo ayuda a identificar un crédito estructuralmente más barato; el total a pagar más bajo muestra el costo en reales; y la cuota le indica si la solución sobrevive a su presupuesto real.
Ejemplo numérico: el pago más pequeño del mes no decide solo
Considere una factura ficticia de R$ 4.000. El pago mínimo es de R$ 400 y la factura indica R$ 360 de cargo para el siguiente período si se paga sólo el mínimo. Si la persona paga R$ 400 ahora y logra liquidar todo el saldo restante en la próxima fecha de vencimiento, el monto vinculado a esta factura sería aproximadamente R$ 4.360: los R$ 400 pagados ahora, los R$ 3.600 que quedaron pendientes y los R$ 360 en cargos reportados, sin contar nuevas compras u otras entradas.
Estos R$ 4.360 son sólo un costo final si hay dinero para cerrar la deuda el mes siguiente. Si no lo hay, la cuenta aún no ha finalizado. El saldo necesitará otra forma de financiación, y el coste de esta nueva etapa también está incluido en la decisión. Por eso el pago mínimo puede parecer barato considerando sólo este mes y caro cuando el horizonte real es de varios meses.
Supongamos ahora que la persona puede pagar R$ 1.000 hoy y necesita financiar R$ 3.000 durante seis meses. En una simulación ficticia, el plan de pago de la factura ofrece seis cuotas de R$ 620, totalizando R$ 3.720 de financiación y R$ 4.720 de desembolso, sumados a los R$ 1.000 pagados en efectivo. El CET informado ronda el 113 % anual.
Un préstamo externo, también ficticio, libera R$ 3.000 netos y cobra seis cuotas de R$ 585. La financiación asciende a R$ 3.510 y, con los R$ 1.000 utilizados en la factura, el desembolso total llega a R$ 4.510. El CET reportado ronda el 73% anual. En este diseño, el préstamo cuesta R$ 210 menos y también reduce la cuota mensual en R$ 35.
Pero imaginemos una tercera oferta de préstamo con dieciocho cuotas de R$ 240. La cuota parece mucho más cómoda, pero las cuotas suman R$ 4.320; Con los R$ 1.000 colocados al inicio, el desembolso total aumenta a R$ 5.320. Si bien el CET anual es atractivo, el largo plazo puede hacer que el total en reales supere las alternativas más cortas. Los números de ejemplo son sólo ilustrativos; el método es el que se debe repetir con las propuestas reales.
Primero elimina lo que no encaja; luego elige el costo más bajo
La propuesta más barata en total no sirve de nada si la cuota te deja sin dinero para vivienda, comida, transporte, salud y otros gastos esenciales. Antes de comparar crédito, define un tope de cuota que el presupuesto puede soportar sin depender de volver a utilizar la tarjeta para cerrar el mes. Si la solución elegida requiere volver a la tarjeta para pagar gastos básicos, la deuda tiende a recuperarse.
Al mismo tiempo, no hagas de la porción más pequeña el objetivo principal. Ampliar el plazo reduce el desembolso mensual, pero puede aumentar el total pagado. El equilibrio es encontrar el menor coste entre las opciones que realmente encajan. Cuando ninguno
Las cuotas caben, el problema ya no es sólo elegir entre mínimo, cuota y préstamo; Esta es una señal de que la renegociación debe considerar el presupuesto y las deudas en su conjunto.
El límite de interés de la tarjeta es una protección, no un objetivo de coste
Desde enero de 2024, los intereses y costos financieros acumulados sobre la parte de la factura que quedó impaga o fue pagada en cuotas con intereses están sujetos a un límite equivalente al 100% del valor original de esa deuda. En términos simples, la norma impide que los intereses y las cargas financieras sobre los pagos renovables y a plazos sigan creciendo sin este límite.
Eso no hace que el rotativo sea barato. Un coste cercano al principal de la deuda sigue siendo elevado para el presupuesto familiar. El límite debe entenderse como una barrera contra el crecimiento extremo de las tarifas, no como una justificación para aceptar la primera propuesta disponible.
Cuando la portabilidad se convierte en una cuarta alternativa
Antes de la fecha de vencimiento, pedir un préstamo a otro banco para saldar la factura es una nueva operación de crédito. La portabilidad es otra cosa. Cobra relevancia cuando ya existe un saldo adeudado en la tarjeta en operaciones de crédito, como revolving o cuotas de factura, y otra institución ofrece mejores condiciones para asumir este saldo.
La portabilidad del saldo pendiente de la tarjeta está regulada y puede ser solicitada por el deudor a la institución con la que pretende tomar la deuda. La propuesta debe contener información como tipo de interés, CET, plazo, sistema de amortización y valor de las cuotas. La transferencia no puede tener costos de comunicación entre instituciones traspasados al cliente, debiendo la institución de origen aceptar la portabilidad cuando se cumplan los requisitos de la operación. El proceso puede tardar hasta siete días hábiles, por lo que no debe considerarse como una solución instantánea para una factura que vence el mismo día.
Si el banco de origen hace una contraoferta para evitar la salida, la comparación sigue siendo la misma: plazo, CET, cuota y coste total. La contrapropuesta deberá consolidarse en un plazo equivalente al de la propuesta competidora para permitir la comparación. También conviene tener cuidado con las ofertas que mezclan portabilidad con dinero extra, el llamado cambio. El crédito adicional sólo debe ingresar a la cuenta si existe una necesidad real, porque aumenta el saldo financiado.
Un guión de decisión que se puede repetir en cada factura
Si puede pagar el resto en su totalidad en la próxima fecha de vencimiento, utilice el campo de cargos del siguiente período para medir cuánto cuesta pasar por un solo ciclo en el cronograma rotatorio.. Compara este coste con cualquier alternativa a muy corto plazo que esté disponible y sólo elige el mínimo si el próximo pago es compatible con una entrada de efectivo concreta, no con la esperanza de que el mes sea mejor.
Si necesitas varios meses, compara cuotas de facturas y préstamos con el mismo importe neto financiado y cierra plazos. Dar preferencia a la propuesta que tenga el coste total más bajo entre las que encajen en el presupuesto, utilizando el AEC para confirmar que los aranceles, impuestos y otras cargas no esconden una operación más cara.
Si la deuda ya se ha convertido en un saldo financiado en la tarjeta, solicita también una propuesta de portabilidad. En esta etapa, puede funcionar como una cuarta alternativa y aumentar la competencia entre instituciones. El punto central sigue siendo el mismo: ninguna modalidad es automáticamente la mejor. La respuesta está en los números concretos de su factura y las propuestas que recibió.
La decisión mejora mucho cuando dejas de preguntar simplemente “¿qué porción es más pequeña?” y empieza a preguntar “¿cuánto recibo o financio realmente, cuánto pago en total, por cuánto tiempo y durará este pago sin crear otra deuda?”. Esta es la base para comparar el crédito sin intercambiar un alivio inmediato por un costo mayor y menos visible.