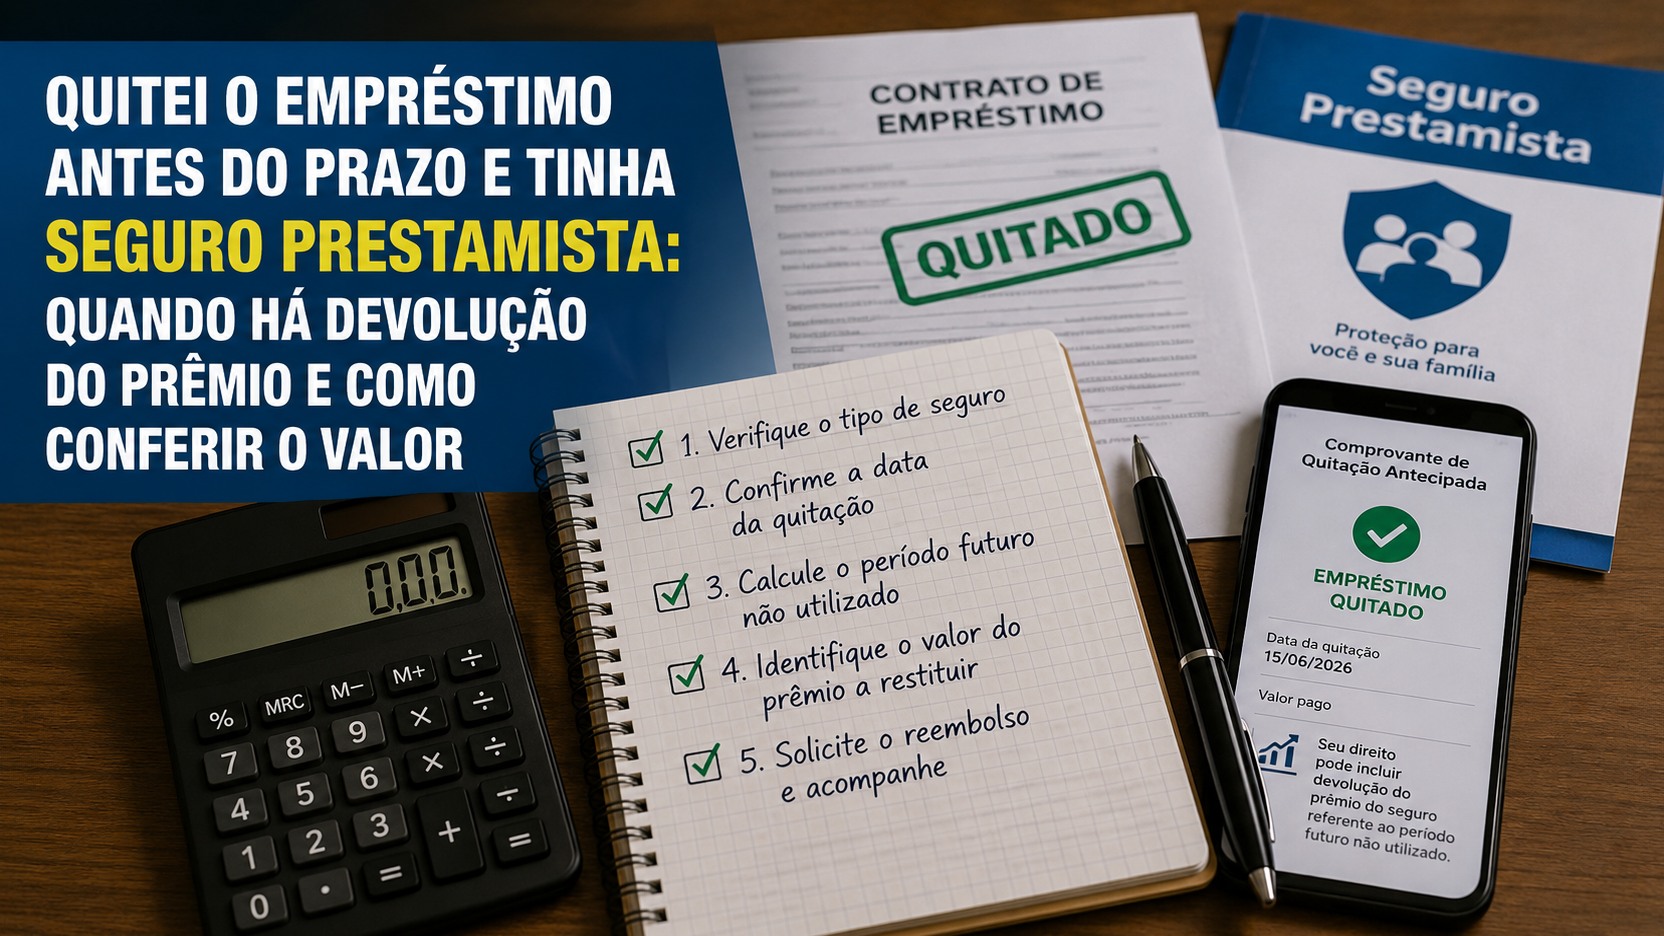
Si liquidó un préstamo antes de plazo y había un seguro de desgravamen vinculado a la deuda, hay dos cálculos distintos que comprobar. El primero corresponde al propio crédito: la liquidación anticipada reduce proporcionalmente los intereses y demás recargos futuros. El segundo corresponde al seguro: si se pagó una prima por adelantado para un periodo de cobertura que dejó de existir con la liquidación, puede haber restitución de ese importe.
La orientación de la Superintendência de Seguros Privados (Susep) es directa para el seguro de desgravamen: cuando la deuda se paga anticipadamente, la prima pagada por adelantado correspondiente al periodo pendiente debe devolverse al asegurado. En su orientación sobre seguros de personas, la autoridad también informa que la extinción anticipada de la obligación cancela automáticamente el seguro, con comunicación formal a la aseguradora y, cuando corresponda, devolución de la prima referente al periodo futuro.
Eso no significa, sin embargo, que toda liquidación anticipada genere un ingreso adicional. El punto decisivo es averiguar cómo se cobró la prima, qué periodo remuneraba y qué regla de cancelación y recálculo figura en las condiciones del seguro.
Primero, separe el descuento de la deuda de la devolución del seguro
El Banco Central de Brasil define la liquidación anticipada como el pago parcial o total de la deuda antes del vencimiento, con reducción proporcional de los intereses y demás recargos, de acuerdo con el contrato. Ese descuento forma parte del cálculo del préstamo y existiría aunque no hubiera seguro de desgravamen.
La prima del seguro, en cambio, es el importe pagado por la cobertura aseguradora. Cuando una parte de esa prima se pagó por adelantado para cubrir meses que ya no existirán porque la obligación terminó, la cuestión es otra: se trata de la parte del seguro correspondiente al periodo pendiente.
Esta separación es especialmente importante cuando la prima se incluyó en el importe financiado. En ese caso, la liquidación anticipada puede reducir intereses que habrían incidido sobre el saldo financiado, incluida la parte de la prima incorporada a la financiación. Esa reducción de intereses no demuestra, por sí sola, que se haya realizado la restitución del seguro. Para cerrar la comprobación, también es necesario identificar qué ocurrió en el contrato de seguro.
Cuándo hay prima que devolver
Prima única o anticipada para toda la vigencia
Este es el caso en el que la posibilidad de restitución resulta más evidente. Si el asegurado pagó al inicio una prima destinada a una vigencia que acompañaría a la deuda y la obligación terminó antes, existe un periodo futuro que ya no será cubierto. La Susep orienta que la prima anticipada correspondiente a ese periodo pendiente debe devolverse.
Según la Resolución CNSP nº 439/2022, la duración del seguro de desgravamen no puede superar el plazo de la obligación a la que está vinculado cuando la deuda tiene una fecha prevista de término. La Circular Susep nº 667/2022 exige además que las condiciones contractuales contemplen la extinción anticipada de la obligación e informen de que el asegurado puede cancelar el seguro en cualquier momento.
Prima cobrada mes a mes
Si el cobro era mensual y cada pago remuneraba únicamente el periodo efectivamente transcurrido, puede no existir una prima futura ya pagada que restituir. El seguro termina con la obligación, pero la devolución puede ser cero porque no se había pagado por adelantado ninguna cobertura futura.
Por eso, mirar únicamente la existencia del seguro o el importe total estimado durante todo el préstamo puede llevar a error. El documento relevante es el que muestra cuánto se pagó efectivamente a la aseguradora, en qué fechas y para qué periodo de riesgo.
Prima variable según el saldo u otro parámetro
Algunos seguros de desgravamen trabajan con capital asegurado variable y criterios objetivos vinculados a la obligación. La Circular Susep nº 667/2022 determina que el contrato informe del criterio de recálculo del capital asegurado y, cuando corresponda, de la prima respectiva. En esos casos, dividir la prima original entre el número de meses puede producir una estimación equivocada.
Cómo comprobar el importe sin mezclar los dos cálculos
1. Localice el certificado o la póliza del seguro
Busque el nombre de la aseguradora, el número de póliza o del certificado individual, el inicio y fin de vigencia, la prima, la forma de pago y la obligación a la que estaba vinculado el seguro. La Circular Susep nº 667/2022 determina que la contratación del seguro de desgravamen se formalice en un documento propio, separado de los documentos de la deuda, y que ese documento identifique la obligación asegurada.
Si solo tiene el contrato del préstamo, pida al banco o al corresponsal los documentos del seguro y confirme quién es la aseguradora. El banco puede haber vendido o intermediado el producto sin ser la empresa responsable de la cobertura.
2. Fije la fecha en la que la deuda se extinguió realmente
Utilice el justificante de liquidación, el documento de cancelación de la deuda o un documento equivalente. No confunda la fecha en la que solicitó el importe para liquidar con la fecha en la que el pago fue efectivamente reconocido y la obligación terminó.
Esa fecha debe compararse con el fin originalmente previsto para la cobertura. La diferencia entre ambos momentos revela si existía un periodo futuro potencialmente no utilizado.
3. Averigüe cómo se pagó la prima
Compruebe si hubo prima única, prima financiada junto con el préstamo, cobro mensual separado o algún modelo variable. Este punto cambia por completo la lectura del resultado.
Si la prima apareció incluida en la financiación, busque en el contrato y en el estado de la operación la parte correspondiente al seguro. Después, confirme con la aseguradora cuánto recibió y qué vigencia estaba asociada a ese importe. Lo que importa para la restitución es la prima del seguro relativa al periodo que dejó de transcurrir, y no únicamente el saldo contable del préstamo.
4. Pida al banco el desglose del cálculo de la liquidación
El Banco Central de Brasil informa de que, en el proceso de liquidación anticipada, la entidad financiera debe facilitar, cuando se solicite, una copia del contrato firmado y la hoja de cálculo que demuestre el origen y la evolución de la deuda, detallando los intereses aplicados, los descuentos proporcionales y el saldo para liquidación.
Esa hoja sirve para auditar el cálculo del crédito. Ayuda a confirmar cuánto se descontó por intereses y demás recargos futuros, pero no sustituye el desglose del cálculo del seguro.
5. Pida a la aseguradora el cálculo específico de la restitución
Solicite la fecha de cancelación del seguro, el importe total de prima efectivamente pagado, el periodo de cobertura consumido, el periodo pendiente, la regla contractual aplicada y el importe devuelto o la justificación de por qué no corresponde devolución.
Si la empresa afirma que el importe ya fue compensado en la liquidación del préstamo, pida la demostración de esa compensación. El cálculo debe permitir identificar por separado la reducción de los cargos del crédito y el destino de la prima de seguro no utilizada.
Un cálculo sencillo puede servir como prueba, pero no como conclusión
Solo a modo de ejemplo, imagine una prima única de R$ 600 por doce meses de cobertura. Si la obligación terminara después de cinco meses y el contrato previera una imputación estrictamente proporcional al tiempo, un cálculo de comprobación consistiría en considerar siete meses pendientes, es decir, 7/12 de la prima, lo que daría R$ 350.
Este ejemplo no es una fórmula universal. Solo funciona como prueba de coherencia cuando el propio contrato utiliza una proporcionalidad temporal simple. Si la prima variaba con el saldo deudor, con el capital asegurado o con otro parámetro, el desglose del cálculo debe seguir el criterio contratado. La regulación actual exige que esos criterios estén previstos en las condiciones del seguro.
Señales de que la comprobación todavía no ha terminado
La respuesta merece una nueva verificación cuando la entidad muestra únicamente el descuento de los intereses del préstamo y no informa del destino del seguro; cuando la prima aparece en el contrato, pero no se identifica a la aseguradora; cuando la fecha de cancelación del seguro es posterior a la liquidación sin explicación; o cuando existe un importe de restitución sin un desglose de cálculo suficiente para entender el periodo y la regla utilizados.
También es una señal de alerta recibir la afirmación genérica de que los seguros de personas nunca devuelven primas. En coberturas de riesgo, efectivamente no debe confundirse la cancelación con el rescate de una reserva. Pero la propia Susep ofrece una orientación específica para el seguro de desgravamen: la prima pagada por adelantado correspondiente al periodo pendiente debe devolverse cuando la deuda se paga anticipadamente.
A quién reclamar si los números no cuadran
Si la duda se refiere a la restitución del seguro, empiece por los canales oficiales de la aseguradora, conserve el número de protocolo y pida una respuesta con los documentos y el desglose del cálculo. La Susep orienta que las reclamaciones no resueltas por la atención al cliente y la defensoría de la empresa se lleven a Consumidor.gov.br.
Si el problema está en el cálculo de la propia liquidación - saldo, intereses o descuentos proporcionales -, la cuestión corresponde al banco o a la entidad financiera. El Banco Central recomienda empezar por la atención al cliente y la defensoría de la entidad. Si no hay solución, el consumidor puede recurrir al Procon, a Consumidor.gov.br y también registrar una reclamación ante el Banco Central. El BC aclara que no decide el caso individual, aunque remite la reclamación a la entidad y utiliza esos registros en la supervisión.
Qué está vigente en 2026
La Ley nº 15.040/2024, conocida como Ley del Contrato de Seguro, entró en vigor el 11 de diciembre de 2025. En agosto de 2026, la Susep todavía señala la Resolución CNSP nº 439/2022 y la Circular Susep nº 667/2022 como normas principales para los seguros de personas. La autoridad abrió en marzo de 2026 una consulta pública para actualizar esa regulación a la nueva ley e informó de que la revisión de la Circular 667 llegaría en una etapa posterior.
Para una comprobación práctica hoy, por tanto, la combinación más segura es utilizar la orientación específica de la Susep sobre la devolución de la prima futura, leer las condiciones de su seguro y exigir cálculos separados para el crédito y para la cobertura aseguradora.
La comprobación final cabe en cuatro números y dos documentos
Al final, debe poder responder cuatro preguntas con documentos: cuánto se pagó efectivamente de prima; cuál era el periodo de vigencia previsto; en qué fecha se extinguió la deuda; y qué importe de la prima quedó asociado al periodo que ya no sería cubierto.
Del lado del banco, la hoja de liquidación debe mostrar la reducción de intereses y el saldo de liquidación. Del lado de la aseguradora, el certificado o la póliza y el desglose del cálculo deben explicar la cancelación y la eventual restitución. Cuando estos dos cálculos aparecen separados, resulta mucho más fácil saber si la devolución fue correcta, si no había prima futura que restituir o si todavía falta un importe por cobrar.
Esta es una orientación general basada en las normas y orientaciones oficiales disponibles en agosto de 2026. En contratos con condiciones específicas, importes relevantes o una divergencia persistente, es indispensable analizar el documento del seguro y el contrato de crédito.