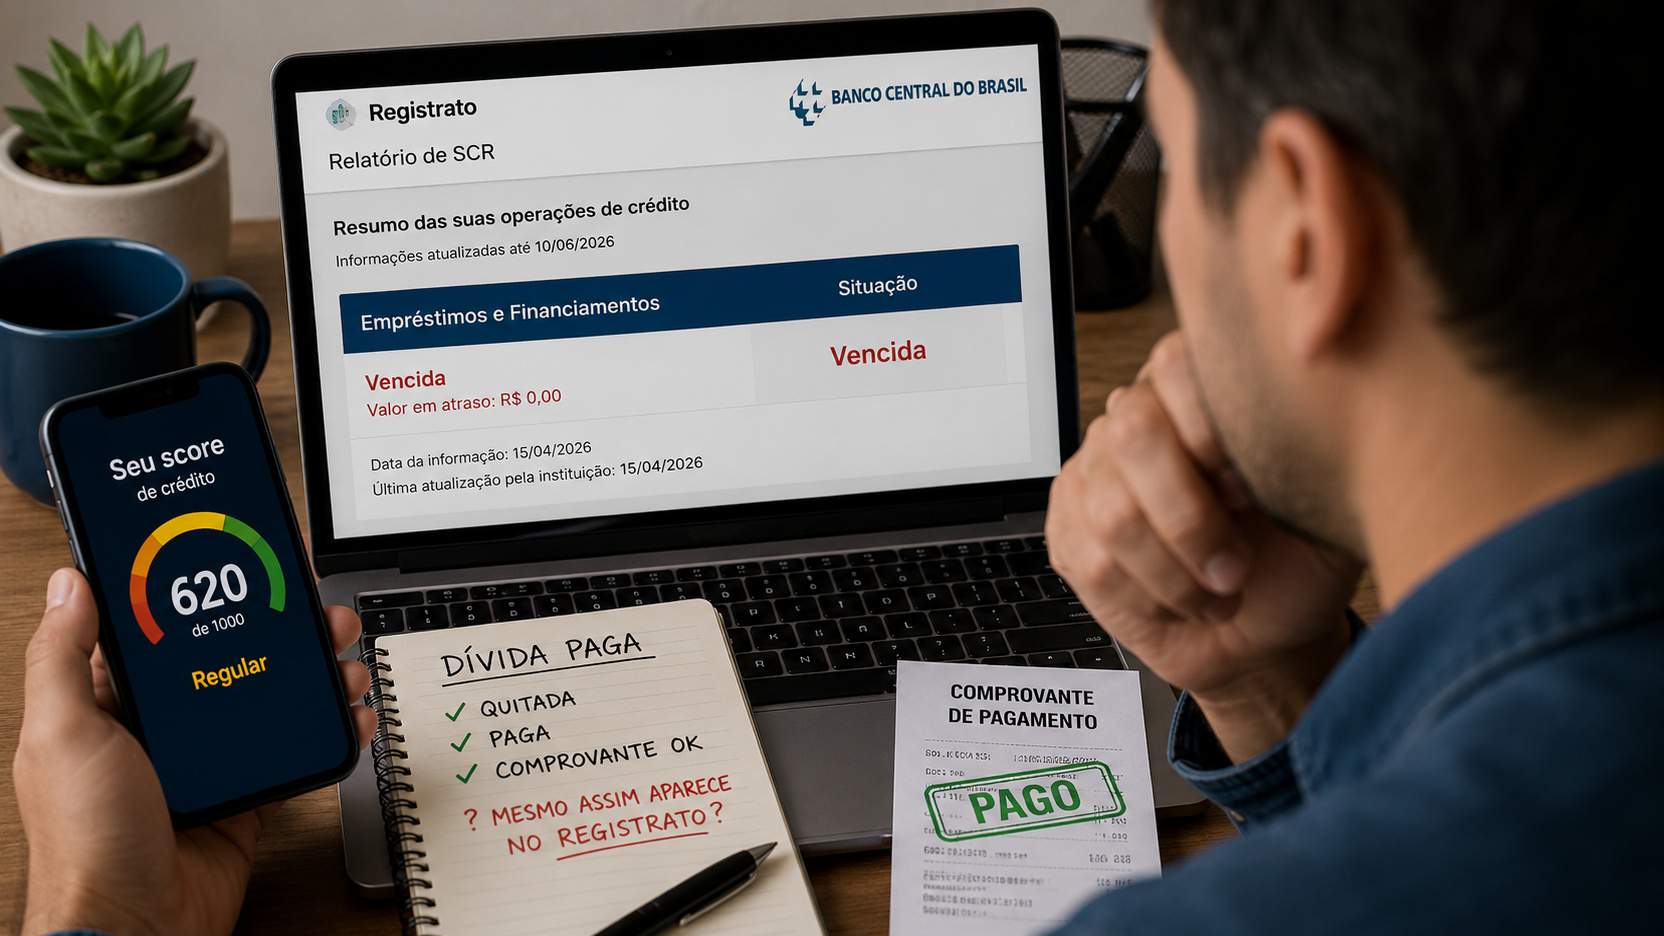
Se você quitou uma dívida e ela ainda aparece no Relatório de Empréstimos e Financiamentos do Registrato, isso não significa automaticamente que o banco continua cobrando uma obrigação já paga. No SCR, a primeira verificação é a data-base do relatório. O sistema recebe informações das instituições em ciclos mensais e, segundo o Banco Central, a quitação costuma aparecer no relatório disponível no final do mês seguinte ao pagamento ou à renegociação.
Também existe uma diferença importante entre uma posição antiga e a situação atual. O pagamento não reescreve os meses anteriores. Se a dívida estava vencida em uma data-base passada, aquela fotografia histórica continua registrada como vencida, mesmo depois da quitação. O sinal de problema é outro: uma data-base posterior ao pagamento continuar mostrando saldo ou situação incompatível com o que foi efetivamente quitado.
A primeira pergunta é: qual data-base você está olhando?
O Registrato é o canal pelo qual você acessa, entre outros relatórios, as informações do Sistema de Informações de Créditos, o SCR. Esse relatório não funciona como um extrato em tempo real. Ele consolida dados enviados por bancos e outras instituições ao Banco Central e mostra a posição do crédito em uma determinada data-base.
Por isso, pagar hoje e emitir o relatório amanhã não é um teste confiável de baixa. O próprio Banco Central orienta que o SCR não é atualizado imediatamente após o pagamento. Em regra, os bancos enviam as informações uma vez por mês e a nova posição fica disponível para consulta no final do mês seguinte.
Um exemplo ajuda. Se a dívida foi quitada em 12 de agosto, um relatório cuja data-base ainda seja julho não tem como refletir esse pagamento. A referência útil passa a ser a posição posterior à quitação, que deve aparecer no ciclo seguinte. Se, ao chegar essa nova data-base, o contrato continuar sendo mostrado como vencido ou com saldo que deveria ter sido zerado,
aí deixa de ser apenas uma questão de esperar o calendário do SCR.
O histórico não é apagado quando a dívida é paga
O ponto que mais gera confusão é a permanência das anotações antigas. O Banco Central afirma expressamente que o sistema não limpa o histórico: um pagamento realizado não altera posições passadas, apenas posições futuras. Assim, se a dívida estava em atraso em setembro e foi paga em outubro, setembro continua registrando a situação que existia naquele mês.
Isso significa que encontrar a palavra "Vencida" ao navegar por meses anteriores não é, por si só, prova de erro. O que você precisa comparar é a sequência de datas. O mês em que o atraso realmente existia pode continuar marcado. A posição posterior à regularização é que deve refletir a nova realidade.
Esse funcionamento também explica por que o SCR não deve ser confundido com uma simples lista de negativação nem com um score de crédito. O relatório mostra operações, saldos, limites e situação das obrigações informadas ao Banco Central. Instituições podem usar informações do SCR na análise de risco, dentro das regras aplicáveis, mas a existência de um registro histórico não equivale a dizer que a dívida continua aberta hoje.
O que mudou na apresentação do SCR em 2026
Em abril de 2026, o Banco Central atualizou a explicação sobre a classificação exibida no relatório. Na apresentação atual, dívidas vencidas e valores que antes apareciam como "em prejuízo" passaram a ser reunidos na coluna "Vencida". A coluna separada "Em prejuízo" foi eliminada, em mudança associada às regras da Resolução CMN 4.966/2021.
O Banco Central também informa que, nessa classificação, parcelas ainda não vencidas ou vencidas há até 14 dias aparecem como "Em dia", enquanto parcelas vencidas há mais de 14 dias aparecem como "Vencida". Por isso, tutoriais baseados na interface antiga podem levar a uma leitura errada da tela atual.
Essa mudança de apresentação não altera a lógica principal para quem já pagou: é preciso observar a data-base e saber se a marcação corresponde a um mês passado ou a uma posição posterior à quitação.
Como separar defasagem normal, histórico e possível erro
Pagou recentemente e a data-base ainda é anterior à quitação
Nesse caso, o mais provável é que você esteja vendo a defasagem normal do SCR. Guarde o comprovante de quitação e espere a data-base seguinte ficar disponível. Se precisar demonstrar que não há saldo pendente antes de o Registrato atualizar, peça à instituição um comprovante de quitação. Esse documento comprova o pagamento, mas não antecipa a atualização do relatório.
Os meses antigos mostram atraso, mas a posição posterior está regular
Aqui, o comportamento é compatível com o histórico do sistema. A anotação antiga permanece porque registrava uma situação verdadeira naquele momento. Não há motivo para exigir que o banco apague um mês passado apenas porque a dívida foi quitada depois.
Uma data-base posterior ao pagamento ainda mostra a dívida como vencida
Esse é o cenário que merece apuração. Pode haver atraso no envio da informação, erro cadastral, saldo residual, pagamento aplicado a contrato diferente ou outra divergência que só
a instituição responsável consegue esclarecer. O Banco Central deixa claro que as informações enviadas ao SCR são de responsabilidade da instituição remetente, inclusive quanto a inclusões, correções e exclusões.
Quando procurar o banco e o que pedir
Se a próxima data-base já estiver disponível e ainda não refletir corretamente a quitação, entre em contato com a instituição que aparece no relatório. Tenha em mãos o comprovante de pagamento ou de acordo, a identificação do contrato, a data em que a obrigação foi quitada e uma cópia ou captura do relatório que mostra a divergência. Peça que o banco confirme qual data-base foi enviada ao SCR e qual situação foi informada para aquela operação.
É útil registrar protocolo e pedir uma resposta objetiva sobre a existência ou não de saldo. Se o banco reconhecer erro e encaminhar uma correção ao SCR, o Banco Central informa que os dados corrigidos passam a ser refletidos no Registrato em até 7 dias corridos. Esse prazo de até 7 dias vale para a correção depois que o erro foi identificado e a instituição enviou os novos dados. Ele não substitui o calendário mensal normal de atualização após um pagamento comum.
Quando reclamar e por qual caminho
A correção começa na instituição financeira responsável pelo dado. O Banco Central orienta procurar primeiro os canais de atendimento primários do banco, como agência, atendimento ou SAC. Se a questão não for resolvida, o passo seguinte é a Ouvidoria da própria instituição.
Se a divergência persistir, é possível registrar reclamação no Banco Central. A reclamação ajuda a supervisão e é respondida pela instituição reclamada, mas o BC esclarece que não atua como órgão de defesa do consumidor para decidir o seu caso contratual individual. Dependendo do problema, também pode fazer sentido recorrer ao Procon ou ao Consumidor.gov.br.
Em termos práticos, reclamar faz sentido quando a data-base que já deveria refletir a quitação continua incorreta, quando a instituição não consegue explicar um saldo residual, quando aparece uma operação que você não reconhece ou quando o banco confirma que houve erro e a correção não se materializa dentro do prazo informado.
Um jeito rápido de ler o seu relatório sem confundir passado e presente
Comece pela data-base, não pela palavra "Vencida". Depois compare essa data com o dia do pagamento. Se o relatório ainda retrata um período anterior à quitação, espere o ciclo seguinte. Se você está olhando um mês antigo em que realmente havia atraso, trate aquilo como histórico. Se já existe uma posição posterior ao pagamento e ela ainda mostra dívida vencida ou saldo incompatível, leve o caso ao banco com o comprovante e peça a correção do dado enviado ao SCR.
A regra central é simples: quitar a dívida muda o futuro do registro, não apaga o passado. A diferença entre uma anotação histórica legítima e um erro está na data-base e na situação informada depois da quitação. É essa comparação que evita reclamar cedo demais ou, no outro extremo, aceitar como normal uma informação que já deveria ter sido corrigida.