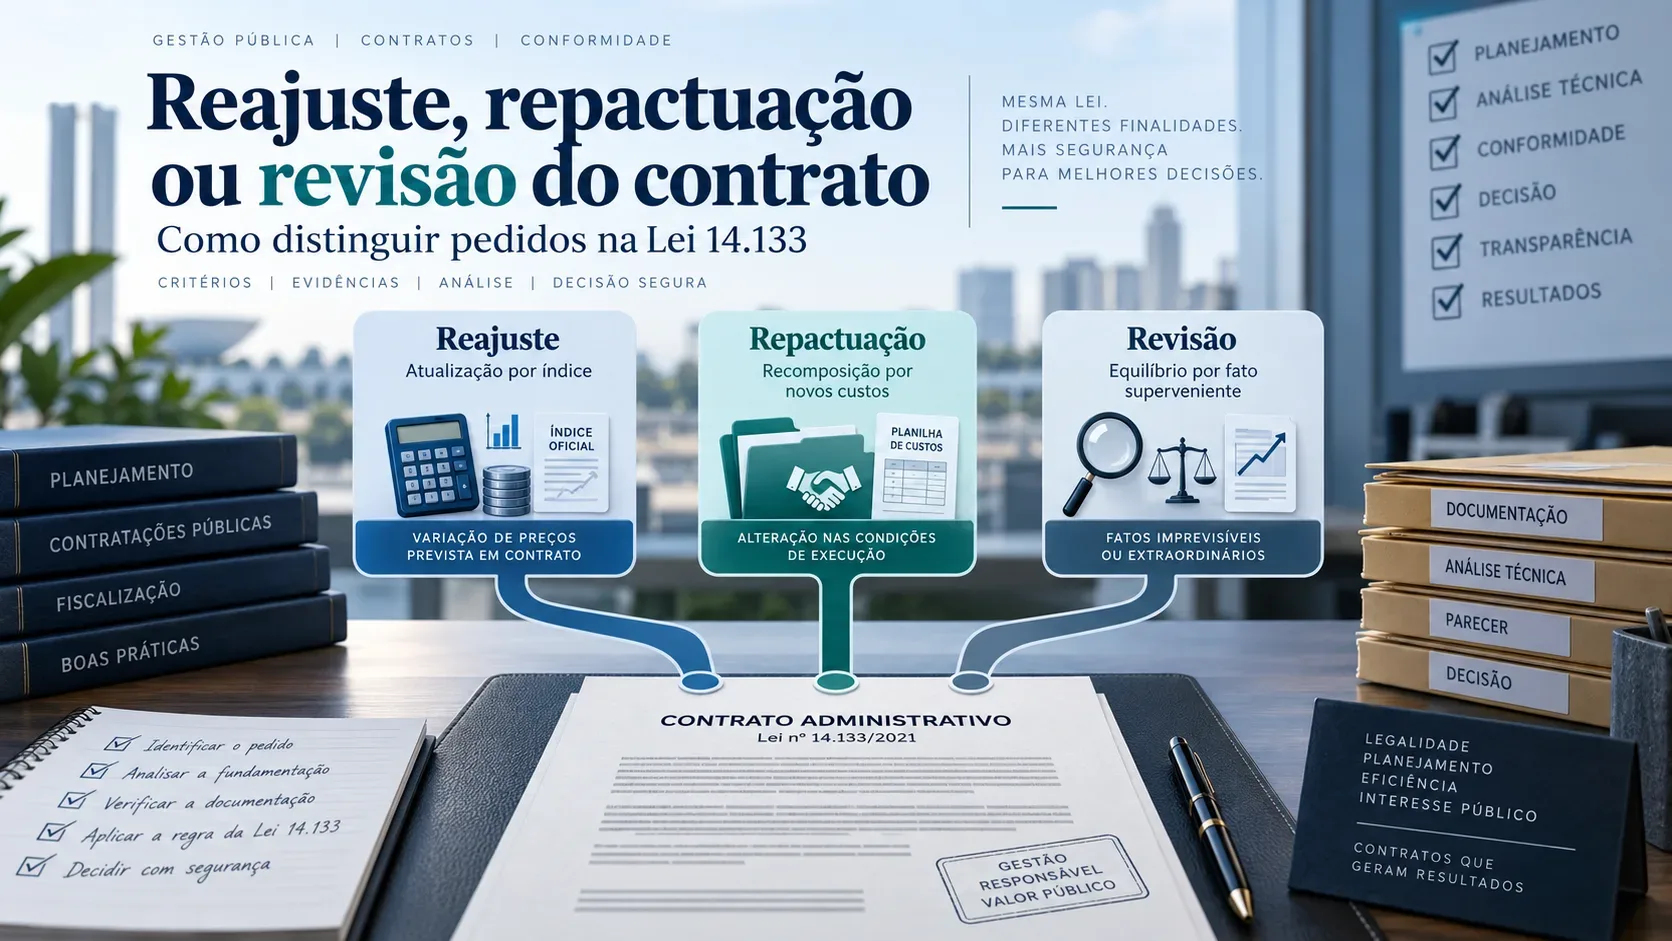
Reajuste, repactuação e revisão não são nomes diferentes para o mesmo pedido. Na Lei 14.133/2021, eles respondem a fatos geradores, formas de cálculo e conjuntos de prova distintos. A classificação correta deve começar pela causa da variação econômica, e não pelo nome usado pela contratada no requerimento.
A própria Lei 14.133 define o reajustamento em sentido estrito como a aplicação do índice de correção previsto no contrato para refletir a variação efetiva do custo de produção. Também define a repactuação como mecanismo próprio dos serviços contínuos com dedicação exclusiva ou predominância de mão de obra, baseado na análise da variação dos custos contratuais. Já o que a prática costuma chamar de revisão corresponde, em geral, ao restabelecimento extraordinário do equilíbrio econômico-financeiro previsto no art. 124, II, d, diante de eventos supervenientes qualificados.
A distinção mais rápida: índice, planilha de custos ou evento extraordinário
| Instituto | Pergunta central | Base típica | Prova principal | Risco de enquadramento errado |
|---|---|---|---|---|
| Reajuste em sentido estrito | O contrato prevê índice e chegou a data de aplicação? | Arts. 6º, LVIII, 25, §§ 7º e 8º, e 92, §§ 3º e 4º | Cláusula, data-base, índice oficial e memória de cálculo | Exigir prova de evento extraordinário quando basta aplicar a regra contratual |
| Repactuação | É serviço contínuo com dedicação exclusiva ou predominância de mão de obra e houve variação demonstrável dos componentes de custo? | Arts. 6º, LIX, 92, § 4º, II, e 135 | Planilha analítica de custos e, conforme o caso, novo acordo, convenção ou sentença normativa | Usar índice genérico onde a lei exige recomposição analítica |
| Revisão ou restabelecimento extraordinário | Houve fato superveniente fora da variação ordinária e ele alterou a equação inicial do contrato? | Arts. 103, 124, II, d, 130, 131 e 134 | Prova do evento, nexo causal, impacto econômico e alocação do risco | Transformar oscilação normal de mercado em alegação de imprevisibilidade |
O primeiro filtro, portanto, é documental: leia edital, contrato, matriz de riscos, proposta e planilhas originais antes de analisar o argumento econômico. O art. 92 exige cláusulas sobre preço, condições de pagamento, critérios, data-base e periodicidade do reajustamento. Para serviços contínuos, a própria lei separa reajuste em sentido estrito de repactuação conforme exista ou não dedicação exclusiva ou predominância de mão de obra.
1. Reajuste em sentido estrito: atualização pelo índice previsto
O reajuste em sentido estrito lida com a variação ordinária e previsível dos custos por meio de um índice previamente definido. A Lei 14.133 exige que o edital preveja índice de reajustamento com data-base vinculada à data do orçamento estimado e que o contrato contenha a respectiva cláusula. Em serviços contínuos sem dedicação exclusiva ou predominância de mão de obra, o critério legal é o reajustamento em sentido estrito, mediante índices específicos ou setoriais.
O que conferir antes de calcular
- qual cláusula contratual define o índice ou os índices aplicáveis;
- qual é a data-base registrada no edital, orçamento estimado e contrato;
- qual período deve ser considerado na fórmula;
- se o índice escolhido corresponde ao objeto ou aos insumos a que se refere;
- se existe mais de um índice específico ou setorial para parcelas diferentes;
- qual valor contratual ou parcela é efetivamente alcançado pelo reajuste.
Documentos que normalmente instruem o pedido
- contrato, edital e termo de referência ou projeto básico;
- registro da data-base e da fórmula de reajuste;
- série ou publicação oficial do índice adotado;
- memória de cálculo, com período, fator e parcelas atingidas;
- demonstrativo do valor anterior e do valor reajustado.
O ponto-chave é que o reajuste por índice não depende de reconstruir item por item toda a estrutura de custos. A prova central é o atendimento à cláusula e à fórmula contratual. Se a causa alegada for aumento de salários, benefícios ou outros componentes que exigem demonstração analítica em contrato de serviço contínuo com predominância de mão de obra, o caso pode ser de repactuação, e não de mero reajuste.
2. Repactuação: recomposição analítica dos custos do serviço
A repactuação é dirigida aos serviços contínuos com regime de dedicação exclusiva de mão de obra ou com predominância de mão de obra. O art. 135 determina que os preços sejam repactuados para manter o equilíbrio econômico-financeiro mediante demonstração analítica da variação dos custos contratuais.
A lei trabalha com datas diferentes conforme a origem do custo. Para custos decorrentes do mercado, a referência é a data de apresentação da proposta. Para custos de mão de obra, a referência é o acordo, a convenção coletiva ou o dissídio coletivo ao qual a proposta esteja vinculada. O art. 135 também permite que a repactuação seja dividida em parcelas quando os componentes tenham anualidades distintas.
Provas mínimas que dão substância ao pedido
- solicitação formal da contratada;
- planilha de custos e formação de preços anterior, usada como base de comparação;
- nova planilha com a variação de cada componente afetado;
- novo acordo, convenção coletiva ou sentença normativa, quando a variação vier de custos de mão de obra;
- documentos que comprovem a incidência dos novos valores sobre a equipe e o contrato analisado;
- memória de cálculo que separe os componentes alterados daqueles que permaneceram estáveis.
O § 6º do art. 135 é especialmente útil para a instrução: a repactuação deve ser precedida de solicitação do contratado acompanhada de demonstração analítica da variação dos custos, por planilha de custos e formação de preços ou pelo novo instrumento coletivo que a fundamenta. Isso ajuda a distinguir a repactuação de um pedido genérico de aumento de preço.
Erro comum: tratar toda convenção coletiva como aumento automático do contrato
O novo instrumento coletivo é uma evidência relevante, mas a análise precisa verificar quais rubricas efetivamente repercutem na contratação. A própria Lei 14.133 limita a vinculação da Administração a cláusulas coletivas que tratem de matérias alheias à relação trabalhista ou criem direitos e índices não previstos em lei. Por isso, a instrução deve ligar cada alteração ao custo contratual correspondente.
3. Revisão: restabelecimento extraordinário do equilíbrio econômico-financeiro
Na prática administrativa, a palavra revisão costuma ser usada para o restabelecimento extraordinário do equilíbrio econômico-financeiro. A hipótese central do art. 124, II, d, abrange força maior, caso fortuito, fato do príncipe e fatos imprevisíveis, ou previsíveis de consequências incalculáveis, que inviabilizem a execução do contrato tal como pactuado. A análise deve respeitar a repartição objetiva de riscos definida no contrato.
Por isso, revisão não é um atalho para qualquer alta de custos. É necessário demonstrar que o fato não pertence à oscilação ordinária já absorvida pelo preço, pelo índice de reajuste ou pela própria alocação contratual de riscos.
Quatro provas que devem aparecer no processo
- Evento: o que aconteceu, quando ocorreu e por que é juridicamente relevante.
- Nexo causal: como o evento atingiu especificamente as obrigações deste contrato.
- Impacto econômico: qual custo aumentou ou diminuiu e em que medida, com documentos verificáveis.
- Risco contratual: quem assumiu esse risco na matriz, nas cláusulas e na formação do preço original.
Exemplos de evidência podem incluir atos normativos, documentos fiscais, notas de fornecedores, séries de preços, contratos de insumos, registros logísticos, laudos técnicos, correspondências da época do evento e memória de cálculo que compare a situação original com a situação superveniente. O conjunto necessário varia conforme o fato gerador.
O art. 103 reforça a importância da matriz de riscos: ela define o equilíbrio econômico-financeiro inicial em relação a eventos supervenientes e deve ser observada na solução dos pleitos. Se o risco foi validamente alocado ao contratado, a simples ocorrência do evento não gera, por si só, direito à recomposição.
Há também hipóteses legais específicas de alteração de preços
O art. 134 determina alteração dos preços, para mais ou para menos, quando, após a apresentação da proposta, houver criação, alteração ou extinção de tributos ou encargos legais, ou superveniência de disposições legais, com comprovada repercussão sobre os preços contratados. Esse dispositivo mostra por que o diagnóstico deve começar pelo fato gerador e pela norma aplicável, e não pela etiqueta usada no protocolo.
Árvore de decisão para classificar o pedido
- Existe cláusula de reajuste por índice e o pedido decorre da variação ordinária prevista? Examine o reajuste em sentido estrito.
- O objeto é serviço contínuo com dedicação exclusiva ou predominância de mão de obra? Se a variação está nos componentes de custo e pode ser demonstrada analiticamente, examine a repactuação.
- O pedido se apoia em evento superveniente extraordinário? Verifique o enquadramento no art. 124, II, d, ou em hipótese legal específica, como o art. 134.
- O risco do evento foi atribuído a alguma das partes? Consulte a matriz de riscos e as cláusulas contratuais antes de calcular qualquer recomposição.
- Há prova do nexo e do impacto? Sem demonstração concreta do efeito sobre este contrato, o pedido de revisão fica incompleto.
Checklist documental para a gestão e a fiscalização
- identificar o fato gerador alegado, sem se limitar ao título do requerimento;
- conferir edital, contrato, proposta, orçamento estimado e matriz de riscos;
- registrar a data-base aplicável e a cronologia dos eventos;
- separar variação ordinária de custo, variação analítica de componentes e álea extraordinária;
- exigir memória de cálculo rastreável e documentos que comprovem cada premissa;
- delimitar quais parcelas do contrato são afetadas;
- verificar se já houve reajuste, repactuação, prorrogação ou alteração anterior com impacto na mesma base de cálculo;
- submeter questões jurídicas controvertidas ao assessoramento jurídico competente.
Formalização e prazo: não confundir reconhecimento com instrumento
O art. 136 permite registrar por simples apostila a variação do valor contratual decorrente de reajuste ou repactuação previstos no próprio contrato. Isso não elimina a necessidade de instrução e cálculo, mas diferencia esses mecanismos de alterações contratuais que exigem outro instrumento.
Para pedidos de restabelecimento extraordinário, o art. 131 exige que o requerimento seja formulado durante a vigência do contrato e antes de eventual prorrogação. A extinção posterior do contrato não impede o reconhecimento do desequilíbrio, hipótese em que a lei prevê indenização por termo indenizatório. Além disso, o art. 123 estabelece, como regra geral, que a Administração deve decidir expressamente as solicitações relacionadas à execução contratual e, concluída a instrução, dispõe de um mês para decidir, prorrogável motivadamente por igual período, salvo prazo legal ou contratual específico. Para repactuação, o art. 92, § 6º, indica prazo preferencial de um mês contado da entrega da documentação prevista no art. 135, § 6º.
Como fechar a análise sem transformar exceção em regra
Um processo bem instruído não começa perguntando quanto o contrato deve aumentar. Começa perguntando qual mecanismo jurídico corresponde ao fato e quais provas a lei exige para aquele mecanismo. Reajuste aplica a regra de índice previamente pactuada. Repactuação recompõe, de forma analítica, custos de serviços contínuos com dedicação exclusiva ou predominância de mão de obra. Revisão, entendida como restabelecimento extraordinário, exige evento qualificado, nexo causal, impacto comprovado e compatibilidade com a matriz de riscos.
Como contratos, regulamentos do ente, editais e matrizes de risco podem criar particularidades relevantes, a árvore de decisão deve ser usada como ferramenta de triagem documental, não como substituto da análise do processo concreto. Casos controvertidos, de grande impacto econômico ou com dúvida sobre alocação de riscos devem passar por revisão jurídica humana.
Fontes oficiais para consulta: Lei 14.133/2021, texto atualizado no Planalto e Compêndio de Contratações Públicas da Advocacia-Geral da União.