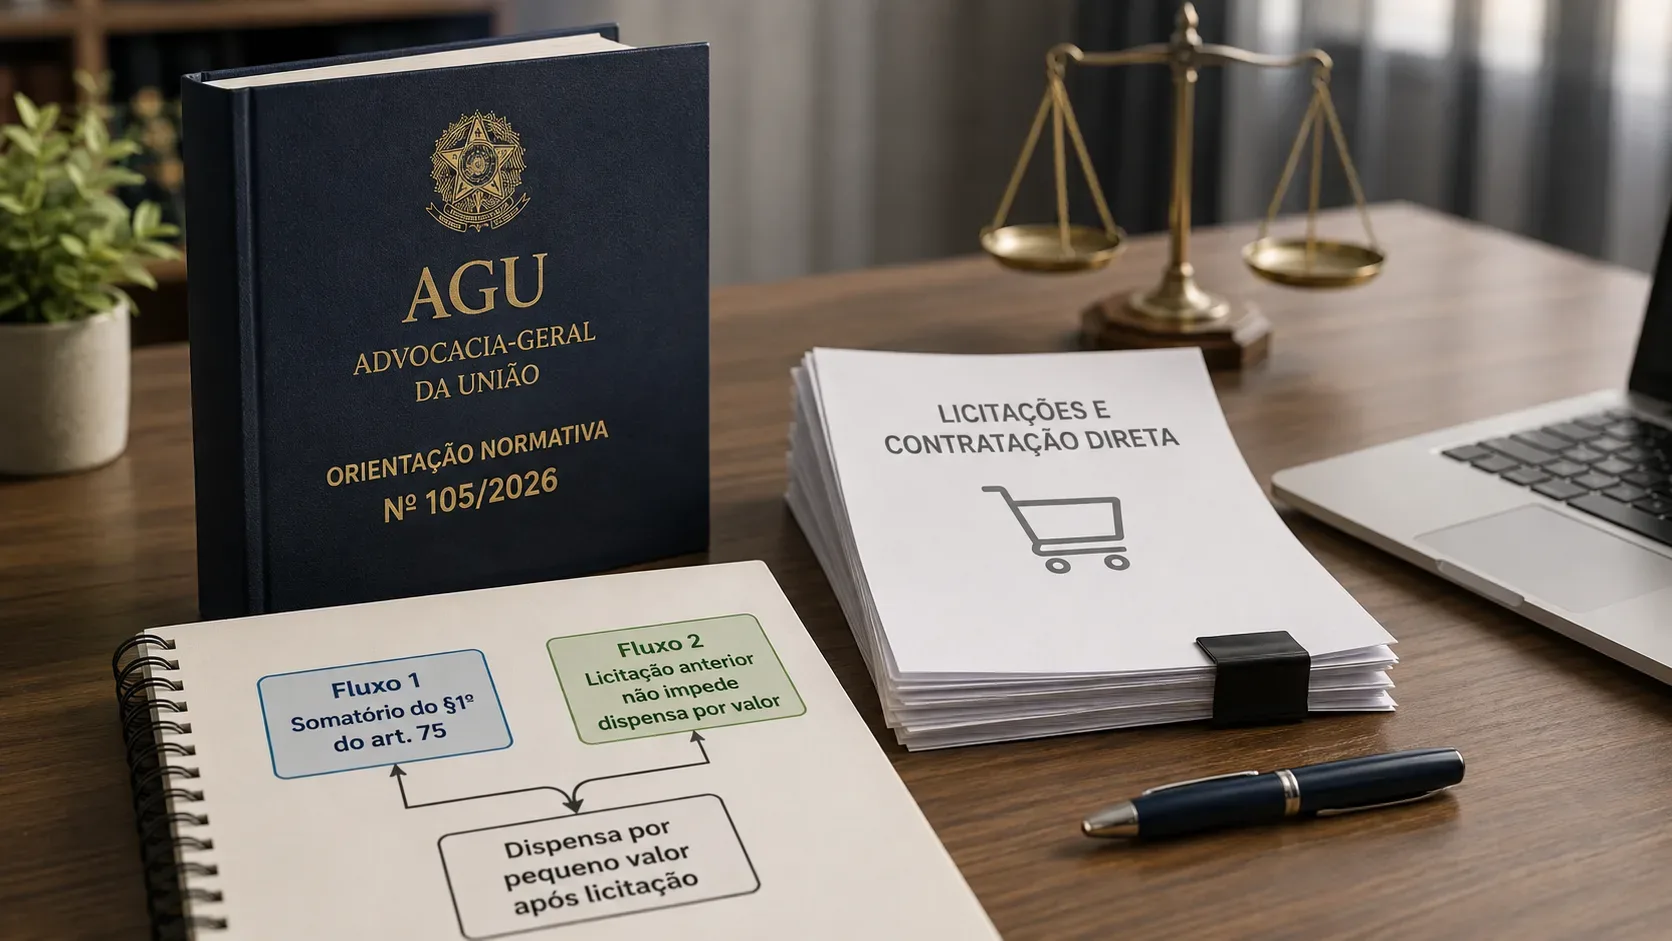
La Orientación Normativa AGU nº 105/2026 aclara dos dudas prácticas sobre la contratación directa por pequeño valor prevista en los incisos I y II del artículo 75 de la Ley brasileña nº 14.133/2021. La primera es qué debe entrar en el cálculo del § 1º para verificar si se ha respetado el límite anual. La segunda es si una contratación anterior realizada mediante licitación impide que, posteriormente, la Administración utilice la contratación directa por pequeño valor para el mismo objeto. La respuesta de la AGU es restrictiva en el cálculo y condicionada en el segundo caso: el cómputo comprende únicamente las contrataciones directas por pequeño valor y las adquisiciones realizadas mediante suprimento de fundos; y la licitación anterior, por sí sola, no impide una nueva contratación directa, siempre que exista una situación imprevista, no sea posible modificar el contrato anterior, se respete la planificación y siga disponible el límite legal.
Qué resolvió la ON AGU 105/2026
El punto I de la ON 105/2026 afirma que el cálculo del § 1º del artículo 75 se aplica exclusivamente a las contrataciones directas por pequeño valor de los incisos I y II y a las adquisiciones realizadas mediante suprimento de fundos. La orientación añade que otras formas de contratación directa no entran en ese cálculo, incluida expresamente la inexigibilidad de licitación, incluso cuando se instrumente mediante el procedimiento auxiliar de acreditación o credenciamento.
El punto II aborda una situación distinta: ya se realizó una licitación para el objeto, pero posteriormente surge una necesidad imprevista. En ese supuesto, la AGU admite que pueda analizarse una nueva contratación directa por pequeño valor para el mismo objeto si la necesidad no puede resolverse mediante una modificación contractual y si se respetan la planificación de las contrataciones y el límite del § 1º.
El texto oficial está disponible en la página de Orientaciones Normativas de la AGU. La base legal sigue siendo el artículo 75 de la Ley nº 14.133/2021.
Flujo 1: qué entra en el cómputo del § 1º del artículo 75
El § 1º exige controlar el gasto realizado durante el ejercicio financiero por la respectiva unidad gestora y el gasto con objetos de la misma naturaleza, definidos por la ley como contrataciones dentro del mismo ramo de actividad. La ON 105/2026 determina qué tipos de contratación alimentan ese control cuando se pretende utilizar los incisos I o II.
| Gasto o contratación anterior | ¿Entra en el cálculo del § 1º? | Lectura práctica |
|---|---|---|
| Contratación directa por pequeño valor del art. 75, I | Sí | Debe integrar el acumulado pertinente al ejercicio, la unidad gestora y los objetos de la misma naturaleza. |
| Contratación directa por pequeño valor del art. 75, II | Sí | También integra el control del límite aplicable. |
| Adquisición mediante suprimento de fundos | Sí | La ON incluye expresamente estas adquisiciones en el cálculo. |
| Inexigibilidad de licitación | No | La ON excluye otras modalidades de contratación directa y menciona expresamente la inexigibilidad. |
| Inexigibilidad instrumentada mediante credenciamento | No | El uso del procedimiento auxiliar de acreditación no modifica la exclusión indicada por la ON. |
| Otras hipótesis de contratación directa distintas de los incisos I y II | No | No alimentan el cálculo específico del § 1º según el punto I de la ON. |
| Contratación realizada mediante licitación | No | Como el cálculo se restringe a las categorías indicadas por la ON, el valor licitado no integra este cómputo específico. |
Esto no significa que las contrataciones excluidas del cómputo puedan ignorarse en la planificación. La ON delimita el cálculo del límite de la contratación directa por pequeño valor; no elimina el deber de conocer la demanda total, justificar cantidades, evitar el fraccionamiento indebido ni elegir la estrategia de contratación más adecuada.
Cómo hacer la verificación en la práctica
Para aplicar el § 1º junto con la ON 105/2026, el área responsable debe identificar la unidad gestora, el ejercicio financiero y el ramo de actividad del objeto. Después debe levantar lo ya gastado, dentro de ese recorte, mediante contrataciones directas por pequeño valor de los incisos I y II y adquisiciones por suprimento de fundos de la misma naturaleza. Ese acumulado se compara con el límite vigente.
Una contratación anterior realizada mediante pregão, concorrência u otra modalidad licitatoria puede seguir siendo relevante para el historial de demanda, precios, consumo y planificación, pero no entra en el cómputo específico definido por la ON.
Flujo 2: cuándo la licitación anterior no impide una contratación directa por pequeño valor
La ON 105/2026 no crea una autorización general para contratar directamente después de cualquier licitación. El punto II condiciona esa posibilidad a un conjunto de elementos que deben quedar documentados en el expediente.
- Debe existir una situación imprevista. La nueva necesidad no puede ser simplemente la continuación automática de una demanda que ya era conocida y previsible.
- La modificación contractual debe ser inviable. Antes de utilizar una nueva contratación directa, debe explicarse por qué el contrato derivado de la licitación anterior no puede modificarse legalmente para cubrir la necesidad.
- La planificación sigue siendo obligatoria. La contratación directa no puede convertirse en un atajo para corregir fallas recurrentes de planificación.
- Debe quedar margen dentro del límite del § 1º. El nuevo gasto tiene que caber en el acumulado de las contrataciones que realmente entran en el cálculo conforme al punto I de la ON.
La clave es separar dos preguntas. La primera es: “¿cuánto se ha gastado ya mediante contrataciones que consumen el límite de pequeño valor?”. La segunda es: “¿existe una justificación material para una nueva contratación directa después de la licitación?”. La ON responde ambas, pero un resultado favorable en el cómputo no sustituye la demostración de la situación imprevista ni de la imposibilidad de modificar el contrato.
No confunda la ON 105/2026 con el artículo 75, III
El inciso III del artículo 75 contiene otra hipótesis de contratación directa: permite mantener las condiciones de una licitación realizada hace menos de un año cuando no aparecieron interesados o propuestas válidas, o cuando las ofertas presentadas fueron manifiestamente superiores al mercado o incompatibles con parámetros oficiales. La ON 105/2026 trabaja con una lógica distinta.
En el punto II de la ON, la licitación anterior no tiene que calificarse como desierta o fracasada para que se analice la cuestión. El foco está en una necesidad posterior e imprevista, en la imposibilidad de modificar el contrato y en el encuadre de la nueva contratación en los incisos I o II. Por ello, no corresponde mezclar los requisitos del inciso III con las condiciones descritas por la orientación.
Ejemplo de aplicación
Imagine que una unidad gestora licitó un servicio de mantenimiento y celebró un contrato. Meses después surge una necesidad adicional que razonablemente no podía haberse previsto en la planificación original. El equipo constata y documenta que el contrato existente no puede modificarse para absorber la nueva necesidad. El valor de la demanda adicional es reducido.
En ese escenario, el importe ya contratado mediante la licitación anterior no se suma al límite específico del § 1º conforme a la lectura del punto I de la ON. Sin embargo, la unidad debe verificar cuánto ha gastado ya en el mismo ejercicio y ramo de actividad mediante contrataciones directas por pequeño valor y adquisiciones por suprimento de fundos. Si el nuevo importe cabe dentro del límite, el caso puede avanzar para análisis, siempre que se documenten la situación imprevista, la imposibilidad de modificación, la ventaja económica y los demás requisitos del proceso.
Si la necesidad adicional era previsible, si el contrato anterior podía modificarse legalmente o si el acumulado de los gastos que entran en el § 1º ya alcanzó el límite, la ON 105/2026 no ofrece fundamento para eludir esos obstáculos.
Cuáles son los límites de 2026
Para el ejercicio de 2026, el Decreto nº 12.807/2025 actualizó los valores de la Ley nº 14.133/2021. La referencia del artículo 75, I, es de R$ 130.984,20 para obras y servicios de ingeniería y servicios de mantenimiento de vehículos automotores. La referencia del artículo 75, II, es de R$ 65.492,11 para otros servicios y compras. La ley utiliza la expresión “valores inferiores” a esos límites.
Los importes se actualizan periódicamente, por lo que el expediente debe comprobar siempre la referencia vigente en el ejercicio de la contratación. El Decreto nº 12.807/2025 entró en vigor el 1 de enero de 2026.
Checklist para instruir el expediente después de una licitación
- Confirme que la nueva contratación realmente se encuadra en el artículo 75, I o II.
- Identifique la unidad gestora, el ejercicio financiero y el ramo de actividad del objeto.
- Sume las contrataciones directas por pequeño valor pertinentes y las adquisiciones por suprimento de fundos de la misma naturaleza.
- No incluya en ese cómputo licitaciones u otras modalidades de contratación directa excluidas por la ON, pero conserve esos datos en el historial de planificación.
- Describa el hecho que convirtió la nueva necesidad en imprevista e indique cuándo ocurrió.
- Explique por qué el contrato derivado de la licitación anterior no puede modificarse para resolver la necesidad.
- Documente la estimación del gasto, la justificación del precio, la elección del contratista, la habilitación y la disponibilidad presupuestaria conforme al artículo 72 de la Ley nº 14.133/2021.
- Registre la ventaja para la Administración y la coherencia con la planificación de la unidad.
- Someta el encuadre a revisión jurídica competente cuando corresponda, especialmente si existen dudas sobre la naturaleza del objeto, el cómputo o la imposibilidad de modificación.
Qué no autoriza la ON 105/2026
La orientación no convierte la contratación directa por pequeño valor en un mecanismo rutinario para complementar contratos licitados. Tampoco elimina los controles contra el fraccionamiento indebido, permite superar el límite aplicable, dispensa la instrucción del proceso de contratación directa ni sustituye el análisis de modificación contractual cuando esta solución sea jurídicamente posible.
Otro cuidado importante es no utilizar la exclusión de determinados gastos del cómputo como justificación para fragmentar una necesidad conocida. El hecho de que una licitación o una inexigibilidad no consuma el límite específico del § 1º no elimina el deber de planificación impuesto por la Ley nº 14.133/2021.
En síntesis
La ON AGU 105/2026 puede aplicarse mediante dos flujos. En el primero, el cálculo del § 1º del artículo 75 incluye solamente las contrataciones directas por pequeño valor de los incisos I y II y las adquisiciones por suprimento de fundos, considerando el ejercicio, la unidad gestora y los objetos de la misma naturaleza. En el segundo, una licitación anterior para el mismo objeto no impide automáticamente una nueva contratación directa por valor: debe existir una situación imprevista, no haber una modificación contractual viable, mantenerse una planificación adecuada y quedar margen dentro del límite aplicable.
Para decisiones administrativas, la conclusión debe documentarse con los hechos del caso concreto y someterse a revisión jurídica humana cuando lo exija la estructura de gobernanza del órgano o cuando subsista una controversia interpretativa.