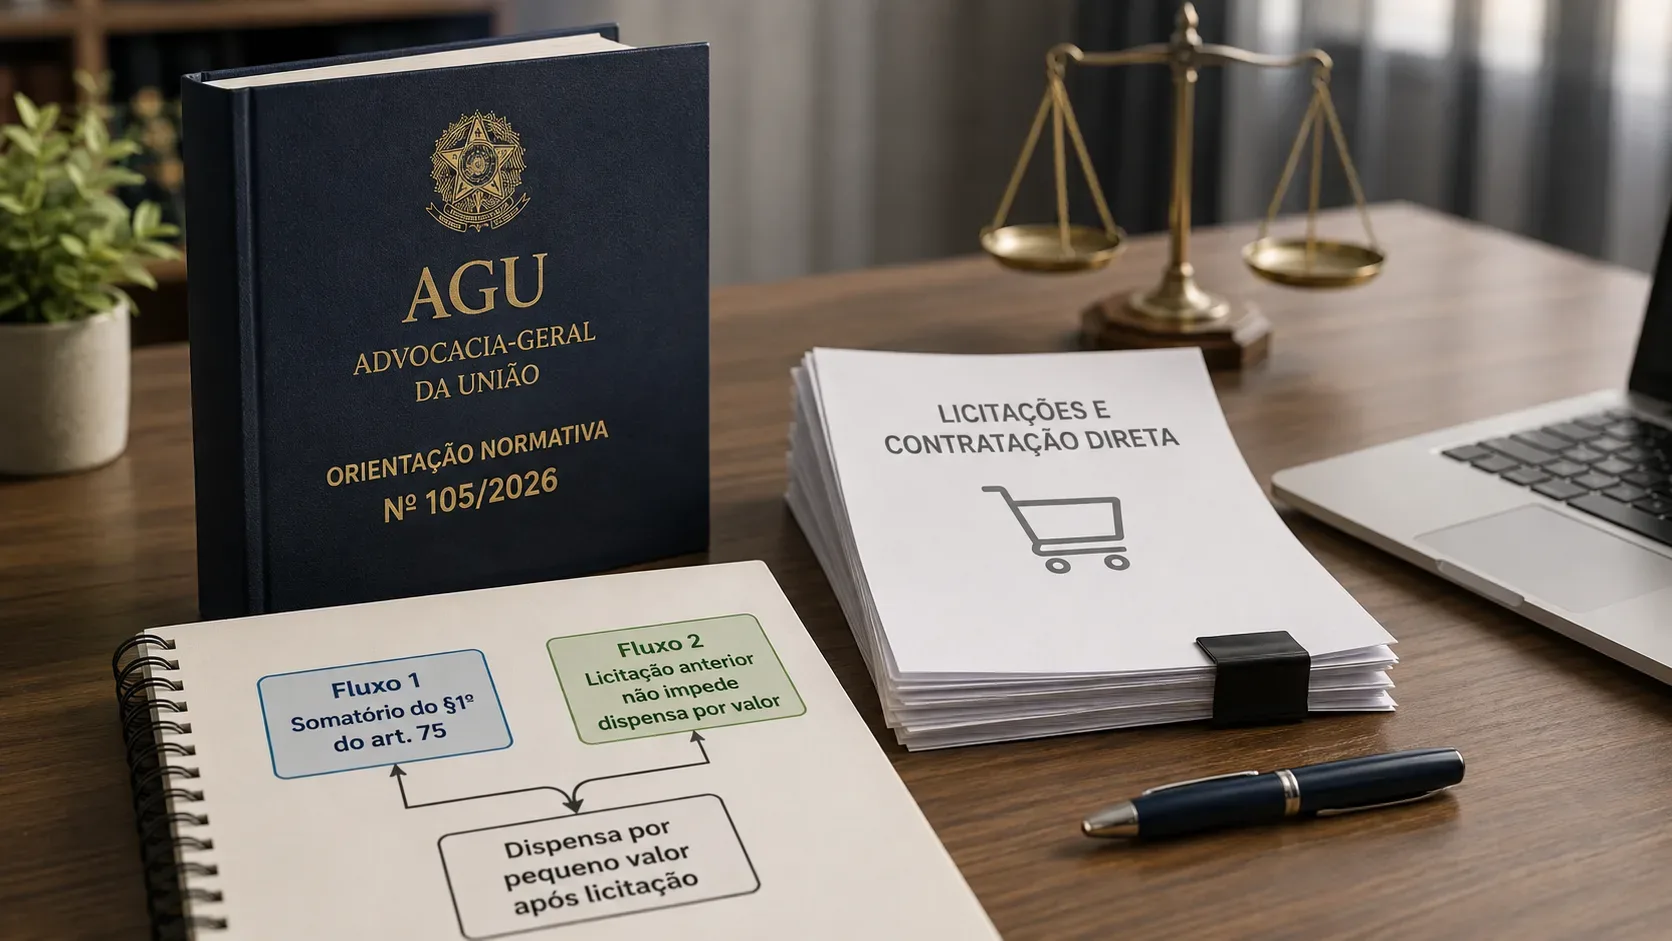
A Orientação Normativa AGU nº 105/2026 esclarece duas dúvidas práticas sobre a dispensa de licitação por pequeno valor prevista nos incisos I e II do art. 75 da Lei nº 14.133/2021. A primeira é o que deve entrar no cálculo do § 1º para verificar se o limite anual foi respeitado. A segunda é se uma contratação anterior realizada por licitação impede que, depois, a Administração use a dispensa por pequeno valor para o mesmo objeto. A resposta da AGU é restritiva no cálculo e condicionada no segundo caso: o somatório alcança apenas as dispensas por pequeno valor e as aquisições por suprimento de fundos; e a licitação anterior, por si só, não impede a contratação direta, desde que exista situação imprevista, não seja possível aditar o contrato anterior, haja planejamento e o teto legal continue respeitado.
O que a ON AGU 105/2026 resolveu
O item I da ON 105/2026 afirma que o cálculo do § 1º do art. 75 se aplica exclusivamente às dispensas por pequeno valor dos incisos I e II e às aquisições realizadas por meio de suprimento de fundos. A própria orientação acrescenta que outras formas de contratação direta não entram nesse cálculo, inclusive a inexigibilidade de licitação, ainda que operacionalizada por credenciamento.
O item II trata de uma situação diferente: já houve uma licitação para o objeto, mas surge posteriormente uma necessidade imprevista. Nessa hipótese, a AGU admite que uma nova contratação por pequeno valor possa ser analisada, mesmo para o mesmo objeto, se não for possível resolver a necessidade por aditivo e se forem respeitados o planejamento das contratações e o limite do § 1º.
O texto oficial da ON está na página de Orientações Normativas da AGU. A regra de base continua sendo o art. 75 da Lei nº 14.133/2021.
Fluxo 1: o que entra no somatório do § 1º do art. 75
O § 1º exige controle do gasto no exercício financeiro pela respectiva unidade gestora e do gasto com objetos de mesma natureza, entendidos pela lei como contratações no mesmo ramo de atividade. A ON 105/2026 define quais tipos de contratação alimentam esse controle quando se pretende usar os incisos I e II.
| Despesa ou contratação anterior | Entra no cálculo do § 1º? | Leitura prática |
|---|---|---|
| Dispensa por pequeno valor do art. 75, I | Sim | Deve compor o acumulado pertinente ao exercício, unidade gestora e objetos de mesma natureza. |
| Dispensa por pequeno valor do art. 75, II | Sim | Também integra o controle do limite aplicável. |
| Aquisição por suprimento de fundos | Sim | A ON inclui expressamente essas aquisições no cálculo. |
| Inexigibilidade de licitação | Não | A ON exclui outras modalidades de contratação direta, citando a inexigibilidade de forma expressa. |
| Inexigibilidade operacionalizada por credenciamento | Não | O uso do procedimento auxiliar de credenciamento não muda a exclusão indicada pela ON. |
| Outras hipóteses de contratação direta que não sejam os incisos I e II | Não | Não alimentam o cálculo específico do § 1º segundo o item I da ON. |
| Contratação realizada por licitação | Não | Como o cálculo é restrito às hipóteses indicadas pela ON, o valor licitado não integra esse somatório específico. |
Isso não significa que contratações excluídas do somatório possam ser ignoradas no planejamento. A ON delimita o cálculo do limite da dispensa por pequeno valor; ela não elimina o dever de conhecer a demanda global, justificar quantitativos, evitar fracionamento indevido ou escolher a estratégia de contratação mais adequada.
Como fazer a aferição na prática
Para aplicar o § 1º com a ON 105/2026, a área responsável deve identificar a unidade gestora, o exercício financeiro e o ramo de atividade do objeto. Depois, deve levantar o que já foi gasto, naquele recorte, com dispensas dos incisos I e II e com aquisições por suprimento de fundos que pertençam à mesma natureza. Esse acumulado é comparado ao limite vigente.
Uma contratação anterior por pregão, concorrência ou outra modalidade licitatória pode continuar relevante para o histórico da demanda, preços, consumo e planejamento, mas não entra no somatório específico definido pela ON.
Fluxo 2: quando a licitação anterior não impede uma dispensa por pequeno valor
A ON 105/2026 não cria uma autorização genérica para contratar diretamente depois de qualquer licitação. O item II condiciona a possibilidade a um conjunto de elementos que precisam aparecer de forma documentada no processo.
- Deve existir uma situação imprevista. A nova necessidade não pode ser tratada apenas como continuação automática de uma demanda que já era conhecida e previsível.
- O aditivo precisa ser inviável. Antes da nova dispensa, deve ser demonstrado por que o contrato decorrente da licitação anterior não pode atender a necessidade por alteração contratual juridicamente admissível.
- O planejamento continua obrigatório. A contratação direta não pode servir como atalho para corrigir falta de planejamento recorrente.
- O limite do § 1º deve permanecer disponível. A nova despesa precisa caber no acumulado das contratações que efetivamente entram no cálculo segundo o item I da ON.
O ponto central é separar duas perguntas. A primeira é: “quanto já foi gasto em contratações que consomem o limite da dispensa por valor?”. A segunda é: “há justificativa material para uma nova contratação direta depois da licitação?”. A ON responde às duas, mas uma resposta positiva no somatório não substitui a demonstração da situação imprevista e da impossibilidade de aditivo.
Não confunda a ON 105/2026 com a dispensa do art. 75, III
O inciso III do art. 75 contém outra hipótese de dispensa: permite manter as condições de uma licitação realizada há menos de um ano quando não surgiram interessados ou propostas válidas, ou quando as propostas ficaram manifestamente acima do mercado ou de parâmetros oficiais. A ON 105/2026 trata de outra lógica.
No item II da ON, a licitação anterior não precisa ser enquadrada como deserta ou fracassada para que a questão seja analisada. O foco está em uma necessidade posterior e imprevista, na impossibilidade de aditar e no cabimento da dispensa por pequeno valor dos incisos I ou II. Por isso, não é adequado misturar os requisitos do inciso III com os requisitos descritos pela orientação.
Exemplo de aplicação
Imagine que uma unidade gestora licitou determinado serviço de manutenção e celebrou contrato. Meses depois, surge uma necessidade adicional que não era previsível no planejamento original. A equipe constata e documenta que o contrato existente não pode ser aditado para absorver essa necessidade. O valor da nova demanda é pequeno.
Nesse cenário, o valor já contratado pela licitação anterior não é somado ao limite específico do § 1º conforme a leitura do item I da ON. A unidade deve, porém, verificar quanto já gastou no mesmo exercício e no mesmo ramo de atividade com dispensas por pequeno valor e aquisições por suprimento de fundos. Se o novo valor couber no limite, a hipótese pode avançar para análise — desde que a situação imprevista, a impossibilidade de aditivo, a vantajosidade e os demais requisitos do processo estejam demonstrados.
Se a necessidade adicional era previsível, se o contrato anterior poderia ser regularmente aditado, ou se o acumulado das despesas que entram no § 1º já alcançou o teto, a ON não oferece fundamento para contornar esses obstáculos.
Quais são os limites de 2026
Para o exercício de 2026, o Decreto nº 12.807/2025 atualizou os valores da Lei nº 14.133/2021. A referência do art. 75, I, é de R$ 130.984,20 para obras e serviços de engenharia e serviços de manutenção de veículos automotores. A referência do art. 75, II, é de R$ 65.492,11 para outros serviços e compras. A lei usa a expressão “valores inferiores” a esses limites.
Os valores são atualizados periodicamente, por isso o processo deve sempre conferir a referência vigente no exercício da contratação. O Decreto nº 12.807/2025 entrou em vigor em 1º de janeiro de 2026.
Checklist para instruir o processo depois de uma licitação
- Identifique se a nova contratação realmente se enquadra no art. 75, I ou II.
- Defina a unidade gestora, o exercício financeiro e o ramo de atividade do objeto.
- Some as dispensas por pequeno valor pertinentes e as aquisições por suprimento de fundos de mesma natureza.
- Não inclua nesse somatório licitações ou outras modalidades de contratação direta excluídas pela ON, mas mantenha esses dados no histórico de planejamento.
- Descreva o fato que tornou a nova necessidade imprevista e indique quando ele ocorreu.
- Demonstre por que o contrato decorrente da licitação anterior não pode ser aditado para solucionar a necessidade.
- Registre a estimativa da despesa, justificativa de preço, escolha do contratado, habilitação e disponibilidade orçamentária, conforme o art. 72 da Lei nº 14.133/2021.
- Documente a vantajosidade e a coerência com o planejamento da unidade.
- Submeta o enquadramento à revisão jurídica competente quando aplicável, especialmente se houver dúvida sobre a natureza do objeto, o somatório ou a impossibilidade de aditivo.
O que a ON 105/2026 não autoriza
A orientação não transforma a dispensa por pequeno valor em mecanismo de complementação rotineira de contratos licitados. Também não afasta os controles contra fracionamento indevido, não permite exceder o teto aplicável, não dispensa a instrução do processo de contratação direta e não substitui a análise de aditivo quando essa solução for juridicamente possível.
Outro cuidado é não usar a exclusão de certas despesas do somatório como justificativa para fragmentar uma necessidade conhecida. O fato de uma licitação ou uma inexigibilidade não consumir o limite específico do § 1º não apaga o dever de planejamento previsto na Lei nº 14.133/2021.
Em síntese
A aplicação da ON AGU 105/2026 pode ser organizada em dois fluxos. No primeiro, o § 1º do art. 75 é calculado apenas com dispensas por pequeno valor dos incisos I e II e aquisições por suprimento de fundos, observados exercício, unidade gestora e objetos de mesma natureza. No segundo, uma licitação anterior para o mesmo objeto não impede automaticamente uma nova dispensa por valor: é preciso haver situação imprevista, impossibilidade de aditivo, planejamento adequado e saldo dentro do limite aplicável.
Para decisões administrativas, a conclusão deve ser registrada com os fatos do caso concreto e submetida à revisão jurídica humana quando exigida pela estrutura do órgão ou quando houver controvérsia interpretativa.