ETF de renda fixa, CDB e Tesouro Direto podem aparecer lado a lado em uma carteira conservadora, mas funcionam de maneiras diferentes. O CDB é um título emitido por banco. O Tesouro Direto dá acesso direto a títulos públicos federais. Já o ETF de renda fixa é uma cota de fundo negociada em bolsa, criada para acompanhar um índice de referência. Essa diferença de estrutura muda a forma de comprar, o preço que aparece na tela, a liquidez, os riscos, o imposto, a cobertura do FGC e a lógica de vencimento.
Para o investidor, a pergunta útil não é qual desses produtos é “melhor” em geral. É entender qual mecanismo está sendo comprado e quais condições precisam ser verificadas antes da ordem.
O que você compra em cada caso
Ao comprar um CDB, você empresta recursos a uma instituição financeira e recebe uma promessa de pagamento conforme as condições de remuneração e prazo do título. A página de títulos bancários do Portal do Investidor destaca que as condições de liquidez podem variar e que a saída antecipada pode depender das regras do emissor.
No Tesouro Direto, você compra um título público federal específico, com indexador, taxa e vencimento definidos. Se carregar o título até o vencimento, a lógica de remuneração segue as condições daquele papel. Se vender antes, o valor recebido depende do preço de mercado no momento, conforme explica o regulamento do Tesouro Direto.
No ETF de renda fixa, você compra uma cota de um fundo de índice. O fundo mantém uma carteira de títulos para buscar acompanhar o desempenho de um índice reconhecido. O Portal do Investidor explica que, quando o índice é rebalanceado, a carteira do ETF também é ajustada para refletir a nova composição.
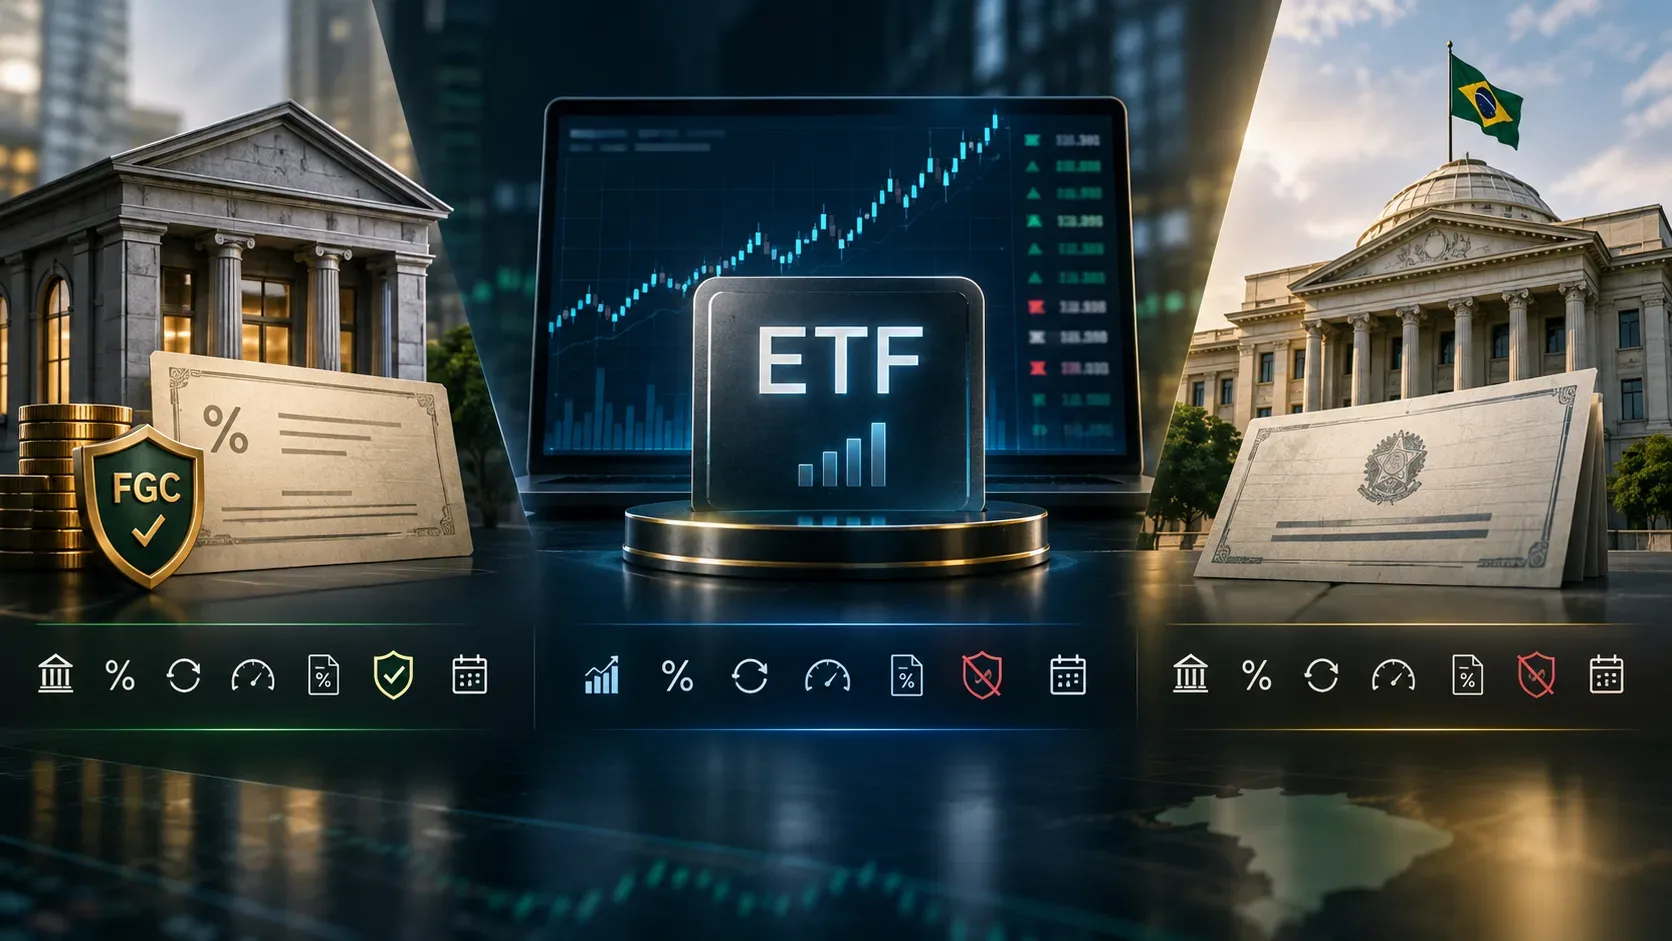
Comparação rápida: ETF de renda fixa, CDB e Tesouro Direto
| Critério | ETF de renda fixa | CDB | Tesouro Direto |
|---|---|---|---|
| Forma de acesso | Compra e venda de cotas em bolsa por corretora | Aplicação em título emitido por banco, via banco ou plataforma | Compra de título público por instituição habilitada ao Tesouro Direto |
| Referência de retorno | Busca acompanhar um índice de renda fixa | Remuneração definida no título, como percentual do CDI, taxa prefixada ou combinação prevista na emissão | Condições do título escolhido, como Selic, prefixado ou inflação mais taxa |
| Preço durante a aplicação | Cotação de bolsa varia ao longo do pregão | Saldo segue as regras do título; eventual saída antecipada depende das condições do emissor | Preço de mercado varia; venda antecipada ocorre pelo preço vigente |
| Liquidez | Depende do mercado, spread, volume e proximidade entre cotação e NAV | Varia por emissão; pode haver liquidez diária ou dinheiro até o vencimento | Há mecanismo de venda antecipada ao Tesouro, sujeito ao preço de mercado e às regras operacionais |
| Risco principal | Mercado, liquidez e riscos dos ativos que formam a carteira do fundo | Crédito do banco emissor, além das condições de liquidez e marcação quando aplicável | Oscilação de preço antes do vencimento e risco associado ao título público federal |
| FGC | Não | Sim, quando elegível e dentro dos limites do FGC | Não |
| Imposto de renda | Alíquota depende do prazo médio da carteira do ETF, não do tempo que o cotista ficou investido | Tabela regressiva conforme o prazo da aplicação | Tabela regressiva conforme o prazo da aplicação |
| Vencimento para o investidor | A cota do fundo normalmente não tem uma data única de vencimento equivalente à de um título individual | O CDB tem vencimento definido na emissão | Cada título tem uma data de vencimento |
No ETF, o índice é o ponto de partida
Um ETF de renda fixa não promete ao cotista uma taxa contratada até uma data final. Ele busca reproduzir o comportamento de um índice. Esse índice pode representar títulos públicos prefixados, títulos indexados à inflação, crédito privado ou outros segmentos permitidos, conforme a metodologia do produto.
Por isso, duas siglas de ETF classificadas como “renda fixa” podem ter comportamentos bem diferentes. O que importa é olhar qual índice é replicado, quais ativos entram nele, qual é o prazo médio ou a duration da carteira e como o índice é rebalanceado. A simples expressão “renda fixa” não elimina volatilidade de preço.
Também existe diferença entre o retorno do índice e o retorno efetivo do fundo. Taxa de administração, custos, caixa, ajustes operacionais e pequenas diferenças de replicação podem produzir um desvio chamado tracking difference. O objetivo é acompanhar o índice, não garantir igualdade perfeita em todos os períodos.
Cotação: preço de bolsa não é o mesmo que taxa contratada
A cota do ETF é negociada em bolsa. Isso significa que o investidor vê preços de compra e venda no livro de ofertas e pode negociar durante o pregão. A cotação pode ficar um pouco acima ou abaixo do valor patrimonial da cota, o NAV, porque oferta e demanda atuam no mercado secundário.
Participantes autorizados e mecanismos de arbitragem ajudam a aproximar o preço negociado do valor dos ativos do fundo. Ainda assim, o investidor deve observar o spread entre compra e venda e a relação da cotação com o NAV. O Portal do Investidor, na seção de riscos de ETFs, cita spread, volume médio de negociação e proximidade do NAV como elementos relevantes para avaliar a liquidez.
No CDB, a referência é outra. O investidor contrata as condições daquele título bancário, e a possibilidade de saída antes do vencimento depende da emissão e da instituição. No Tesouro Direto, embora exista uma taxa na compra, o título também tem marcação a mercado. Se houver venda antecipada, o retorno realizado pode ser diferente daquele imaginado no momento da compra.
Liquidez: a palavra é a mesma, mas o mecanismo muda
Um ETF pode ser negociado em bolsa, mas isso não significa que qualquer quantidade será vendida instantaneamente a um preço considerado justo. Liquidez envolve profundidade do livro de ofertas, spread, volume e presença de agentes dispostos a negociar. Em momentos de estresse, a diferença entre preço de compra e venda pode aumentar.
Em CDB, “liquidez diária” é uma característica contratual de algumas emissões, não uma regra universal. Há CDBs que permitem resgate diário e outros em que o recurso fica comprometido até o vencimento ou depende de uma condição de recompra. O investidor precisa ler a regra específica da emissão.
No Tesouro Direto, existe possibilidade de venda antes do vencimento, mas o Tesouro recompra pelo valor de mercado vigente. Isso dá uma via de saída, porém não congela o preço. Títulos mais sensíveis a juros podem apresentar variações relevantes antes do vencimento.
Risco: fundo, banco e título público não são a mesma exposição
No ETF, o cotista está exposto à carteira do fundo e à dinâmica de mercado da própria cota. Um ETF que acompanha títulos longos pode oscilar bastante quando as taxas de juros mudam. Um ETF de crédito privado adiciona riscos ligados aos emissores dos papéis que compõem o índice e a carteira.
No CDB, o risco de crédito central é o do banco emissor. CDBs elegíveis podem contar com a garantia ordinária do FGC dentro dos limites e regras aplicáveis. O FGC informa cobertura de até R$ 250 mil por CPF ou CNPJ por instituição ou conglomerado, observadas as demais condições e o teto global previsto para o período de quatro anos.
ETFs e títulos públicos não entram na garantia ordinária do FGC. Isso não significa que tenham o mesmo risco entre si. Significa apenas que a proteção do FGC não é o mecanismo de cobertura desses produtos. Comparar risco exige olhar quem deve o dinheiro, quais ativos estão na carteira, como o preço varia e qual horizonte o investidor pretende manter.
Imposto: a diferença mais fácil de confundir
As regras abaixo refletem as fontes consultadas em setembro de 2026. Como tributação pode mudar, vale confirmar a regra vigente e os documentos do produto antes de investir.
Para CDB e Tesouro Direto, o IR sobre os rendimentos segue a tabela regressiva de renda fixa, ligada ao tempo decorrido desde a aplicação. O Tesouro Direto informa 22,5% até 180 dias, 20% de 181 a 360 dias, 17,5% de 361 a 720 dias e 15% acima de 720 dias. Em aplicações resgatadas antes de 30 dias, pode incidir IOF sobre o rendimento.
No ETF de renda fixa, a lógica é diferente. A alíquota depende do prazo médio da carteira do fundo, e não de quantos dias o investidor manteve a cota. Material da B3 sobre tributação de ETFs apresenta 25% para carteira com prazo médio de até 180 dias, 20% de 181 a 720 dias e 15% acima de 720 dias. O imposto é retido na fonte na alienação com ganho. Materiais recentes da B3 também destacam que não há IOF nos ETFs de renda fixa.
| Produto | O que define a alíquota de IR | Faixas principais | IOF em prazo curto |
|---|---|---|---|
| ETF de renda fixa | Prazo médio da carteira | 25%, 20% ou 15% | Não, conforme orientação da B3 consultada |
| CDB | Tempo da aplicação | 22,5%, 20%, 17,5% ou 15% | Pode incidir antes de 30 dias |
| Tesouro Direto | Tempo da aplicação | 22,5%, 20%, 17,5% ou 15% | Pode incidir antes de 30 dias |
Esse ponto gera uma consequência prática importante: manter um ETF por pouco tempo não necessariamente leva à maior alíquota, porque a faixa depende da carteira do fundo. Da mesma forma, ficar muitos anos com um ETF de prazo médio curto não reduz a alíquota apenas pelo tempo de permanência do cotista.
FGC e vencimento deixam a estrutura ainda mais clara
O CDB tem uma data de vencimento definida e, quando elegível, pode ter cobertura do FGC dentro das regras da garantia. O Tesouro Direto também trabalha com títulos que têm vencimentos definidos, mas títulos públicos não são cobertos pelo FGC.
O ETF de renda fixa, por sua vez, é um fundo. Os títulos que estão dentro dele vencem, são substituídos, comprados ou vendidos conforme a política do fundo e a metodologia do índice. Para o cotista, não existe necessariamente uma data única em que a cota “vence” como ocorre com um CDB ou um título público individual. Para encerrar a posição, normalmente o investidor vende as cotas no mercado.
Essa diferença também afeta planejamento. Quem precisa de um fluxo conhecido numa data específica pode olhar de forma diferente para um título individual com vencimento determinado e para um fundo que mantém continuamente uma carteira de títulos.
Como comparar sem transformar a escolha em ranking
Antes de decidir, compare as características do produto concreto, não apenas o rótulo da classe. Um roteiro útil é:
- Objetivo: o dinheiro tem uma data certa para ser usado ou pode permanecer sem vencimento definido?
- Índice ou taxa: no ETF, qual índice será replicado? No CDB e no Tesouro, qual é a remuneração e qual o vencimento?
- Sensibilidade a juros: qual é a duration ou o prazo dos ativos e quanto o preço pode oscilar antes da saída?
- Liquidez: há spread e volume suficientes no ETF? O CDB permite resgate? No Tesouro, você aceita vender a preço de mercado?
- Crédito e proteção: quem é o emissor ou quais emissores estão na carteira? Existe FGC e, se existir, seu saldo está dentro dos limites?
- Tributação: a alíquota depende do tempo da aplicação ou do prazo médio da carteira?
- Custos: existem taxa de administração, corretagem, emolumentos, custódia ou outras despesas relevantes para aquela operação?
ETF de renda fixa, CDB e Tesouro Direto podem atender necessidades parecidas, mas não são versões intercambiáveis do mesmo investimento. O ETF traz a lógica de índice, fundo e negociação em bolsa. O CDB traz uma relação de crédito com um banco e condições próprias de emissão. O Tesouro Direto dá acesso a títulos públicos individuais, com vencimento e marcação a mercado. Entender essa estrutura é o que permite comparar liquidez, risco e imposto sem depender de um ranking genérico.