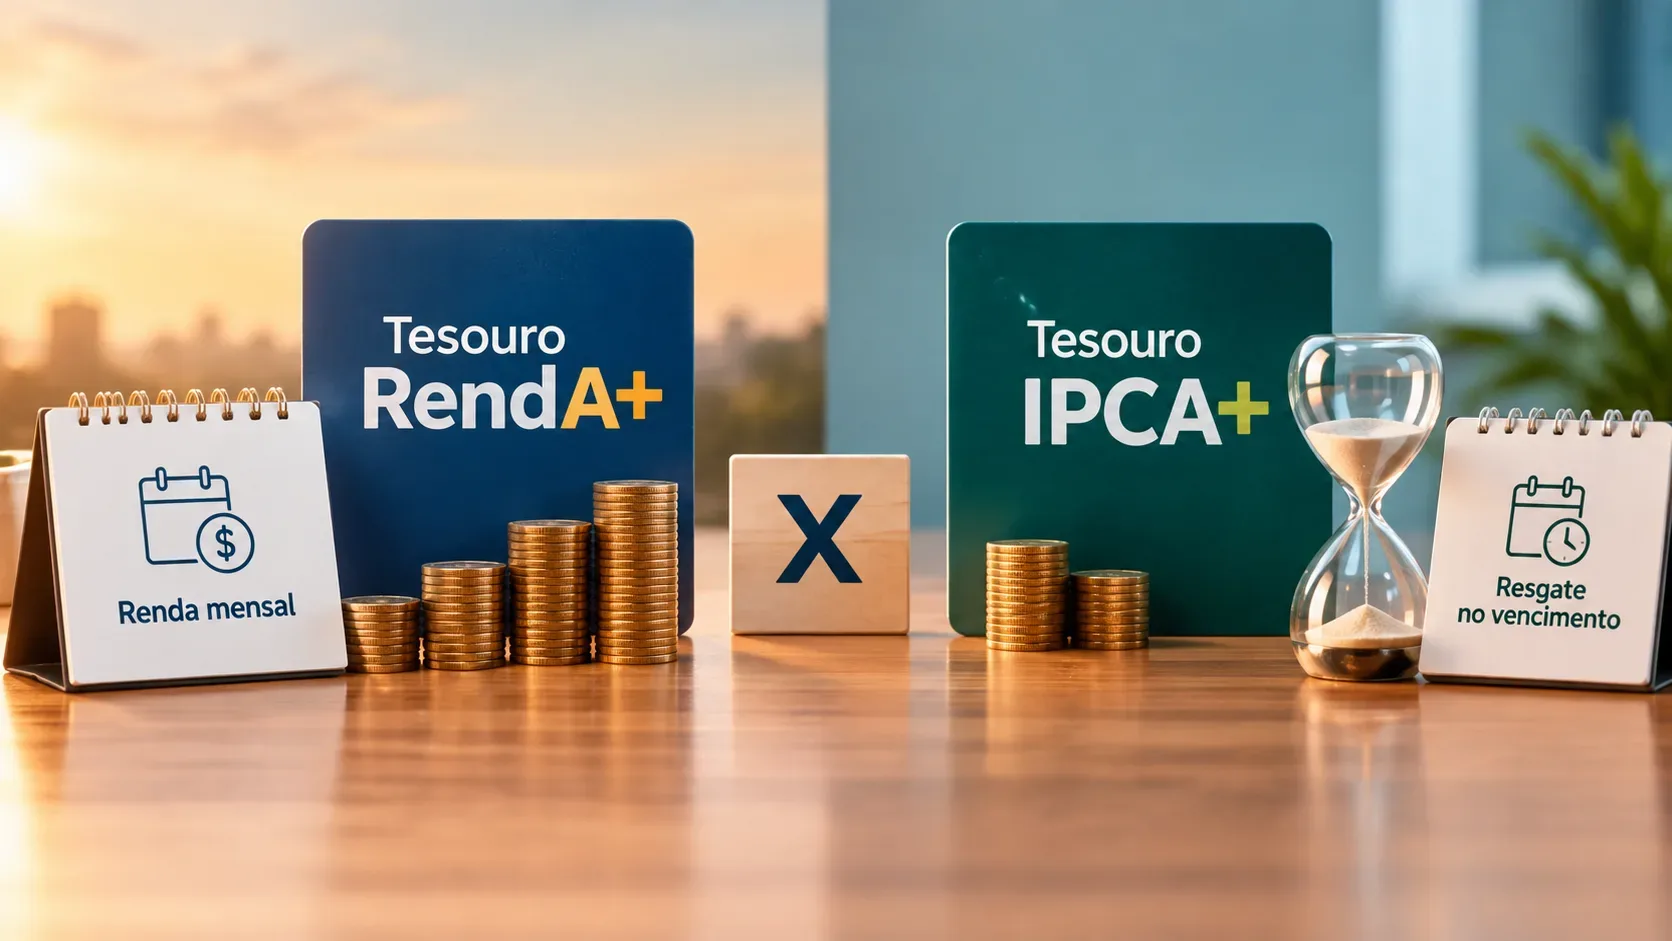
O Tesouro RendA+ e o Tesouro IPCA+ partem da mesma lógica de rentabilidade: o capital é corrigido pela inflação medida pelo IPCA e acrescido de uma taxa real definida no momento da compra. A diferença decisiva não está no indexador, mas em como e quando o dinheiro volta para o investidor. No Tesouro IPCA+ sem juros semestrais, o fluxo é concentrado em um pagamento no vencimento. No RendA+, há uma fase de acumulação e, a partir da data de conversão, começam 240 pagamentos mensais, ao longo de 20 anos.
A diferença em uma frase
Se o objetivo é formar um montante para usar em uma data específica, o Tesouro IPCA+ tende a encaixar melhor na lógica do objetivo. Se o objetivo é transformar a reserva acumulada em uma renda mensal futura por 20 anos, o RendA+ foi desenhado para esse fluxo.
| Aspecto | Tesouro RendA+ | Tesouro IPCA+ |
|---|---|---|
| Rentabilidade contratada | IPCA + taxa real definida na compra | IPCA + taxa real definida na compra |
| Fase de acumulação | Sim, até a data de conversão | Sim, até o vencimento |
| Forma de pagamento | 240 pagamentos mensais durante 20 anos | Pagamento único no vencimento |
| Uso típico | Complementar renda futura, especialmente na aposentadoria | Objetivo de médio ou longo prazo com data e montante-alvo |
| Venda antecipada | Após carência de 60 dias de cada compra, pelo preço de mercado | Pode ser feita conforme as regras de liquidez do Tesouro Direto, pelo preço de mercado |
| Risco ao sair antes do plano | O preço pode estar acima ou abaixo da trajetória contratada; a saída também desmonta parte da renda planejada | O preço pode estar acima ou abaixo da trajetória contratada, alterando o retorno efetivo |
Por que os dois seguem o IPCA e ainda assim pagam de modo diferente?
O indexador responde à pergunta “como o valor é atualizado”; o fluxo de caixa responde à pergunta “quando o investidor recebe”. São dimensões diferentes. Nos dois títulos, a remuneração combina inflação e uma taxa real. O desenho do pagamento, porém, muda completamente a experiência de uso.
No Tesouro IPCA+ (NTN-B Principal), não há cupons semestrais. O investidor recebe o valor acumulado no vencimento, desde que mantenha o título até essa data. É importante não confundir esse produto com o Tesouro IPCA+ com Juros Semestrais, que é outro título e paga cupons ao longo do caminho. O próprio Tesouro Direto descreve o IPCA+ principal como um título de fluxo simples, com pagamento concentrado no fim.
No Tesouro RendA+ (NTN-B1), a lógica foi desenhada para uma renda programada. O título acumula até a data de conversão escolhida. A partir dali, o principal passa a ser amortizado em 240 parcelas mensais. O saldo que ainda não foi amortizado continua sendo atualizado segundo a estrutura do título, incluindo IPCA e a taxa contratada.
No RendA+, a “data de conversão” não é o vencimento
Esse ponto evita uma confusão comum. A data que aparece no nome do RendA+ indica o início do período de renda, não o momento em que todo o investimento termina. A documentação técnica do Tesouro explica que as 240 amortizações começam na data de conversão e terminam 240 meses depois, na data de vencimento.
Na prática, quem compra um RendA+ voltado para uma determinada data está escolhendo quando quer iniciar a renda. Depois disso, os pagamentos mensais continuam por 20 anos. Portanto, o RendA+ não é uma renda vitalícia e não entrega todo o saldo na primeira data do fluxo.
Quando o Tesouro IPCA+ faz mais sentido
O IPCA+ sem juros semestrais é mais coerente quando o objetivo pede um montante em uma data: entrada de imóvel, reforma, projeto de longo prazo, formação de patrimônio ou outra despesa concentrada. O investidor consegue alinhar o vencimento do título ao horizonte do objetivo e evitar, em tese, a necessidade de vender antes.
Essa lógica também simplifica o reinvestimento: como não há pagamentos periódicos antes do vencimento, não é preciso decidir todo mês o que fazer com parcelas recebidas. Em contrapartida, ele não cria sozinho uma renda mensal. Quem quiser converter o montante final em fluxo terá de planejar os resgates ou escolher outro produto para a fase de consumo.
Quando o RendA+ faz mais sentido
O RendA+ é mais aderente a um objetivo em que o investidor quer trocar patrimônio acumulado por renda mensal futura. Ele pode funcionar como complemento de aposentadoria porque já incorpora um cronograma de pagamentos por 20 anos. Isso reduz a necessidade de o investidor montar manualmente uma escada de vencimentos ou vender frações de um título todos os meses.
Mas o desenho também impõe uma escolha: o fluxo é temporário. Se a necessidade de renda durar mais que 20 anos, o planejamento deve prever outras fontes de recursos. Além disso, como cada compra tem carência de 60 dias para venda, o produto não deve ser tratado como reserva de emergência.
Liquidez diária não elimina a marcação a mercado
O Tesouro Nacional recompra títulos antes do vencimento conforme as regras do programa, mas a venda antecipada acontece pelo preço de mercado do dia. Isso vale para o IPCA+ e, após a carência específica, também para o RendA+. Se as taxas de mercado subirem, o preço de um título já emitido pode cair; se as taxas caírem, o preço pode subir.
Por isso, “IPCA + taxa real” não significa que qualquer venda antecipada entregará exatamente a taxa contratada na compra. A rentabilidade pactuada é a referência do fluxo mantido conforme as condições do título. Ao sair antes, o investidor troca essa trajetória pelo preço disponível no mercado naquele momento.
Custódia: há uma diferença importante
Segundo as regras atuais do Tesouro Direto, a taxa de custódia da B3 para Tesouro IPCA+ segue a regra padrão de 0,2% ao ano sobre o valor dos títulos, observadas as condições de cobrança do programa. O RendA+ tem uma estrutura diferenciada: a custódia é cobrada nos resgates antecipados ou nos recebimentos mensais que ultrapassem o limite de isenção. Para quem leva o título até o fim do fluxo, a renda mensal de até seis salários mínimos é isenta; sobre o excedente, aplica-se a regra informada pelo Tesouro Direto.
Como taxas, limites e condições operacionais podem mudar, a comparação deve ser conferida na página oficial de regras e regulamento do Tesouro Direto antes da decisão.
Como escolher entre RendA+ e IPCA+
- Defina o tipo de saída. Você precisa de uma renda mensal ou de um montante em uma data?
- Case o prazo com o objetivo. Quanto melhor o título encaixa no horizonte, menor a chance de depender de venda antecipada.
- Não compare apenas a taxa exibida. Prazos e fluxos diferentes mudam a sensibilidade à marcação a mercado e o uso do dinheiro.
- Preserve liquidez fora desses títulos. Objetivos de longo prazo não substituem uma reserva para imprevistos.
- Considere o período pós-renda. No RendA+, os pagamentos duram 20 anos; o planejamento não deve assumir renda vitalícia.
Resumo da decisão
Os dois títulos podem proteger o poder de compra quando usados dentro de sua estrutura, porque vinculam a remuneração ao IPCA mais uma taxa real. O Tesouro IPCA+ concentra o valor no vencimento e combina melhor com objetivos de montante. O Tesouro RendA+ transforma a fase final do investimento em 240 pagamentos mensais e combina melhor com objetivos de renda programada. A escolha, portanto, não é “qual rende mais” de forma abstrata, mas qual fluxo de caixa resolve melhor o objetivo e reduz a necessidade de vender antes da hora.
Fontes oficiais
- Tesouro Direto — Tesouro RendA+
- Tesouro Direto — Tesouro IPCA+
- Tesouro Direto — metodologia e fluxo do Tesouro RendA+
- Tesouro Direto — regras, custódia, liquidez e venda antecipada
Conteúdo informativo. Não constitui recomendação individual de investimento.