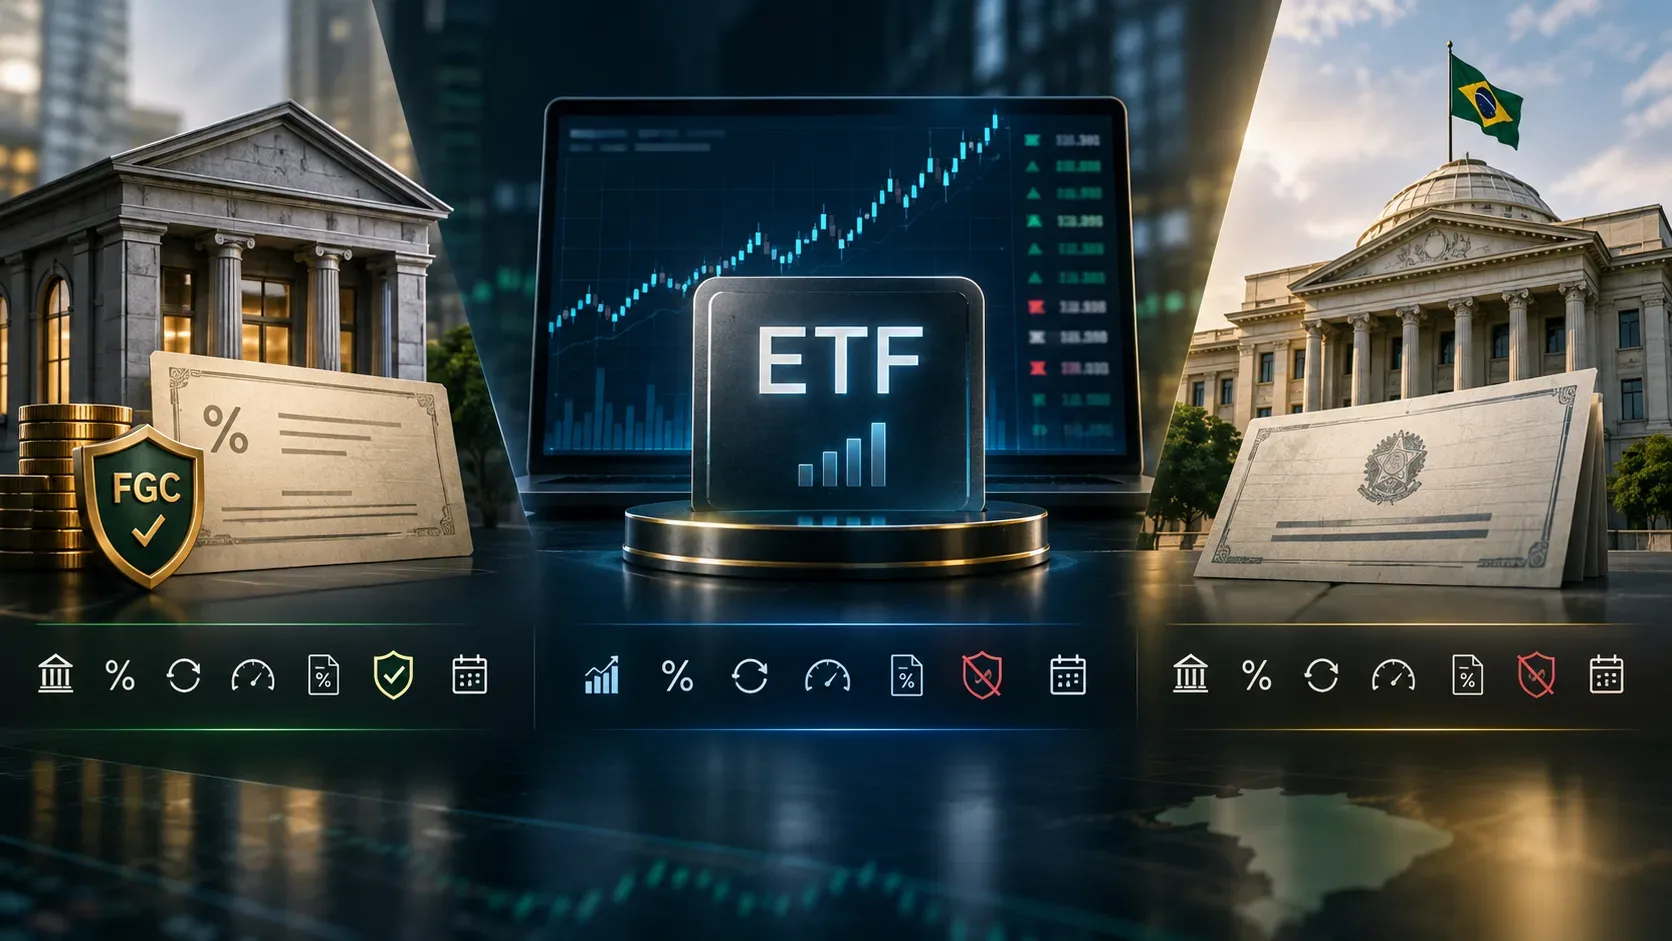
Los ETF de renta fija, los CDB y los títulos de Tesouro Direto pueden aparecer juntos en una cartera conservadora, pero funcionan de maneras distintas. El CDB es un título emitido por un banco. Tesouro Direto permite acceder directamente a títulos públicos federales de Brasil. El ETF de renta fija, en cambio, es una participación de un fondo negociada en bolsa y creada para seguir un índice de referencia. Esta diferencia estructural cambia la forma de comprar, el precio que aparece en pantalla, la liquidez, los riesgos, los impuestos, la cobertura del FGC y la lógica del vencimiento.
Para el inversor, la pregunta útil no es cuál de estos productos es “mejor” en general. Lo importante es entender qué mecanismo se está comprando y qué condiciones deben revisarse antes de enviar una orden.
Qué compra en cada caso
Al comprar un CDB, usted presta recursos a una institución financiera y recibe una promesa de pago según las condiciones de rentabilidad y plazo del título. La página de títulos bancarios del Portal do Investidor señala que las condiciones de liquidez pueden variar y que una salida anticipada puede depender de las reglas del emisor.
En Tesouro Direto, usted compra un título público federal específico, con indexador, tasa y vencimiento definidos. Si lo mantiene hasta el vencimiento, la lógica de rentabilidad sigue las condiciones de ese título. Si vende antes, el importe recibido depende del precio de mercado de ese momento, como explica el reglamento de Tesouro Direto.
En un ETF de renta fija, usted compra una participación de un fondo indexado. El fondo mantiene una cartera de títulos y busca seguir el desempeño de un índice de referencia. El Portal do Investidor explica que, cuando el índice subyacente se rebalancea, la cartera del ETF también se ajusta para reflejar la nueva composición.
Comparación rápida: ETF de renta fija, CDB y Tesouro Direto
| Criterio | ETF de renta fija | CDB | Tesouro Direto |
|---|---|---|---|
| Forma de acceso | Compra y venta de participaciones en bolsa mediante una corredora | Inversión en un título emitido por un banco, mediante banco o plataforma | Compra de un título público mediante una institución habilitada para Tesouro Direto |
| Referencia de rentabilidad | Busca seguir un índice de renta fija | Rentabilidad definida en el título, como porcentaje del CDI, tasa fija u otra estructura prevista en la emisión | Condiciones del título elegido, como Selic, tasa fija o inflación más una tasa |
| Precio durante la inversión | La cotización bursátil cambia durante la sesión | El saldo sigue las reglas del título; una salida anticipada depende de las condiciones del emisor | El precio de mercado varía; una venta anticipada se realiza al precio vigente |
| Liquidez | Depende del mercado, spread, volumen y relación entre cotización y NAV | Varía según la emisión; puede haber liquidez diaria o recursos comprometidos hasta el vencimiento | Existe un mecanismo de venta anticipada al Tesoro, sujeto al precio de mercado y a las reglas operativas |
| Riesgo principal | Riesgo de mercado, liquidez y riesgos de los activos que integran la cartera del fondo | Riesgo de crédito del banco emisor, además de las condiciones de liquidez y valoración cuando corresponda | Oscilación de precio antes del vencimiento y riesgo asociado al título público federal brasileño |
| FGC | No | Sí, cuando sea elegible y dentro de los límites del FGC | No |
| Impuesto sobre la renta | La tasa depende del plazo medio de la cartera del ETF, no del tiempo que el inversor mantuvo la participación | Escala regresiva según el plazo de la inversión | Escala regresiva según el plazo de la inversión |
| Vencimiento para el inversor | La participación del fondo normalmente no tiene una fecha única de vencimiento equivalente a la de un título individual | El CDB tiene vencimiento definido en la emisión | Cada título público tiene una fecha de vencimiento |
En el ETF, el índice es el punto de partida
Un ETF de renta fija no promete al inversor una tasa contratada hasta una fecha final. Busca reproducir el comportamiento de un índice. Ese índice puede representar títulos públicos a tasa fija, títulos ligados a la inflación, crédito privado u otros segmentos permitidos, según la metodología del producto.
Por eso, dos ETF clasificados como “renta fija” pueden comportarse de forma muy distinta. Lo importante es revisar qué índice se replica, qué activos lo integran, cuál es el plazo medio o la duration de la cartera y cómo se rebalancea el índice. La expresión “renta fija” por sí sola no elimina la volatilidad de precio.
También puede existir una diferencia entre el rendimiento del índice y el rendimiento efectivo del fondo. La comisión de administración, los costos, la posición de caja, los ajustes operativos y pequeñas diferencias de réplica pueden producir lo que se conoce como tracking difference. El objetivo es seguir al índice, no garantizar una igualdad perfecta en todos los períodos.
Cotización: el precio de bolsa no es lo mismo que una tasa contratada
La participación del ETF se negocia en bolsa. Esto significa que el inversor ve precios de compra y venta en el libro de órdenes y puede operar durante la sesión. La cotización puede quedar ligeramente por encima o por debajo del valor patrimonial de la participación, el NAV, porque la oferta y la demanda actúan en el mercado secundario.
Los participantes autorizados y los mecanismos de arbitraje ayudan a aproximar el precio negociado al valor de los activos del fondo. Aun así, el inversor debe observar el spread entre compra y venta y la relación entre la cotización y el NAV. El Portal do Investidor, en su sección de riesgos de ETF, cita el spread, el volumen medio de negociación y la proximidad al NAV como elementos relevantes para evaluar la liquidez.
En el CDB, la referencia es distinta. El inversor contrata las condiciones de ese título bancario y la posibilidad de salir antes del vencimiento depende de la emisión y de la institución. En Tesouro Direto también existe una tasa en el momento de la compra, pero el título se valora a mercado. Si se vende anticipadamente, la rentabilidad realizada puede ser distinta de la esperada al comprar.
Liquidez: la palabra es la misma, pero el mecanismo cambia
Un ETF puede negociarse en bolsa, pero eso no significa que cualquier cantidad pueda venderse siempre de inmediato a un precio considerado justo. La liquidez depende de la profundidad del libro de órdenes, el spread, el volumen de negociación y la presencia de agentes dispuestos a operar. En momentos de tensión del mercado, la diferencia entre los precios de compra y venta puede aumentar.
En los CDB, “liquidez diaria” es una característica contractual de algunas emisiones, no una regla universal. Algunos CDB permiten rescate diario, mientras que otros mantienen el dinero comprometido hasta el vencimiento o dependen de una condición de recompra. El inversor debe leer las reglas específicas de la emisión.
Tesouro Direto permite vender antes del vencimiento, pero el Tesoro recompra el título al valor de mercado vigente. Esto ofrece una vía de salida, pero no congela el precio. Los títulos más sensibles a las tasas de interés pueden presentar variaciones importantes antes del vencimiento.
Riesgo: fondo, banco y título público son exposiciones diferentes
En el ETF, el inversor está expuesto a la cartera del fondo y a la dinámica de mercado de la propia participación. Un ETF que sigue títulos de larga duration puede oscilar de forma significativa cuando cambian las tasas de interés. Un ETF de crédito privado añade riesgos relacionados con los emisores de los títulos que forman el índice y la cartera.
En el CDB, el riesgo de crédito central es el del banco emisor. Los CDB elegibles pueden contar con la garantía ordinaria del FGC dentro de los límites y reglas aplicables. El FGC informa una cobertura de hasta R$ 250.000 por CPF o CNPJ por institución o conglomerado financiero, respetando las demás condiciones y el límite global previsto para el período de cuatro años.
Los ETF y los títulos públicos no están incluidos en la garantía ordinaria del FGC. Eso no significa que tengan el mismo riesgo entre sí. Solo significa que la protección del FGC no es el mecanismo de cobertura de esos productos. Comparar riesgos exige observar quién debe el dinero, qué activos están en la cartera, cómo puede variar el precio y durante cuánto tiempo el inversor pretende mantener la posición.
Impuestos: la diferencia más fácil de confundir
Las reglas siguientes reflejan las fuentes consultadas en septiembre de 2026. Como la tributación puede cambiar, conviene confirmar la norma vigente y los documentos del producto antes de invertir.
Para CDB y Tesouro Direto, el impuesto sobre la renta sobre los rendimientos sigue la escala regresiva de renta fija, vinculada al tiempo transcurrido desde la inversión. Tesouro Direto informa tasas de 22,5% hasta 180 días, 20% de 181 a 360 días, 17,5% de 361 a 720 días y 15% por encima de 720 días. Las inversiones rescatadas antes de 30 días también pueden estar sujetas al IOF sobre el rendimiento.
En el ETF de renta fija, la lógica es distinta. La tasa depende del plazo medio de la cartera del fondo, no del número de días que el inversor mantuvo la participación. El material de la B3 sobre tributación de ETF presenta 25% para carteras con plazo medio de hasta 180 días, 20% de 181 a 720 días y 15% por encima de 720 días. El impuesto se retiene en la fuente cuando la venta genera ganancia. Materiales recientes de la B3 también señalan que los ETF de renta fija no están sujetos al IOF.
| Producto | Qué define la tasa del impuesto sobre la renta | Tasas principales | IOF en plazos cortos |
|---|---|---|---|
| ETF de renta fija | Plazo medio de la cartera | 25%, 20% o 15% | No, según la orientación de la B3 consultada |
| CDB | Tiempo de la inversión | 22,5%, 20%, 17,5% o 15% | Puede aplicarse antes de 30 días |
| Tesouro Direto | Tiempo de la inversión | 22,5%, 20%, 17,5% o 15% | Puede aplicarse antes de 30 días |
Esto produce una consecuencia práctica importante: mantener un ETF durante poco tiempo no lleva necesariamente a la tasa más alta, porque la franja depende de la cartera del fondo. Del mismo modo, mantener durante muchos años un ETF con plazo medio corto no reduce la tasa solo por el tiempo de permanencia del inversor.
FGC y vencimiento hacen que la estructura sea aún más clara
El CDB tiene una fecha de vencimiento definida y, cuando es elegible, puede tener cobertura del FGC dentro de las reglas de la garantía. Tesouro Direto también utiliza títulos con vencimientos definidos, pero los títulos públicos no están cubiertos por el FGC.
El ETF de renta fija, en cambio, es un fondo. Los títulos que contiene vencen, se sustituyen, se compran o se venden de acuerdo con la política del fondo y la metodología del índice. Para el inversor, no existe necesariamente una única fecha en la que la participación “vence”, como sucede con un CDB o un título público individual. Para cerrar la posición, normalmente se venden las participaciones en el mercado.
Esta diferencia también afecta la planificación. Quien necesita un flujo conocido en una fecha específica puede evaluar de forma distinta un título individual con vencimiento definido y un fondo que mantiene continuamente una cartera de títulos.
Cómo comparar sin convertir la elección en un ranking
Antes de decidir, compare las características del producto concreto, no solo la etiqueta de la clase de activo. Una lista útil es:
- Objetivo: ¿el dinero tiene una fecha concreta de uso o puede permanecer invertido sin un vencimiento definido?
- Índice o tasa: en el ETF, ¿qué índice se replica? En el CDB y en Tesouro Direto, ¿cuál es la estructura de rentabilidad y cuál es el vencimiento?
- Sensibilidad a las tasas: ¿cuál es la duration o el perfil de plazos de los activos y cuánto puede variar el precio antes de la salida?
- Liquidez: ¿el spread y el volumen del ETF son adecuados? ¿El CDB permite rescate? En Tesouro Direto, ¿acepta vender al precio de mercado?
- Crédito y protección: ¿quién es el emisor o qué emisores están en la cartera? ¿Existe cobertura del FGC y, si existe, su saldo está dentro de los límites?
- Tributación: ¿la tasa depende del tiempo invertido o del plazo medio de la cartera?
- Costos: ¿existen comisión de administración, corretaje, tarifas de bolsa, custodia u otros costos relevantes para esa operación?
Los ETF de renta fija, los CDB y Tesouro Direto pueden atender necesidades similares, pero no son versiones intercambiables de la misma inversión. El ETF incorpora la lógica de un índice, un fondo y la negociación en bolsa. El CDB crea una relación de crédito con un banco bajo condiciones específicas de emisión. Tesouro Direto da acceso a títulos públicos individuales con vencimiento y valoración a mercado. Entender esa estructura es lo que permite comparar liquidez, riesgo e impuestos sin depender de un ranking genérico.