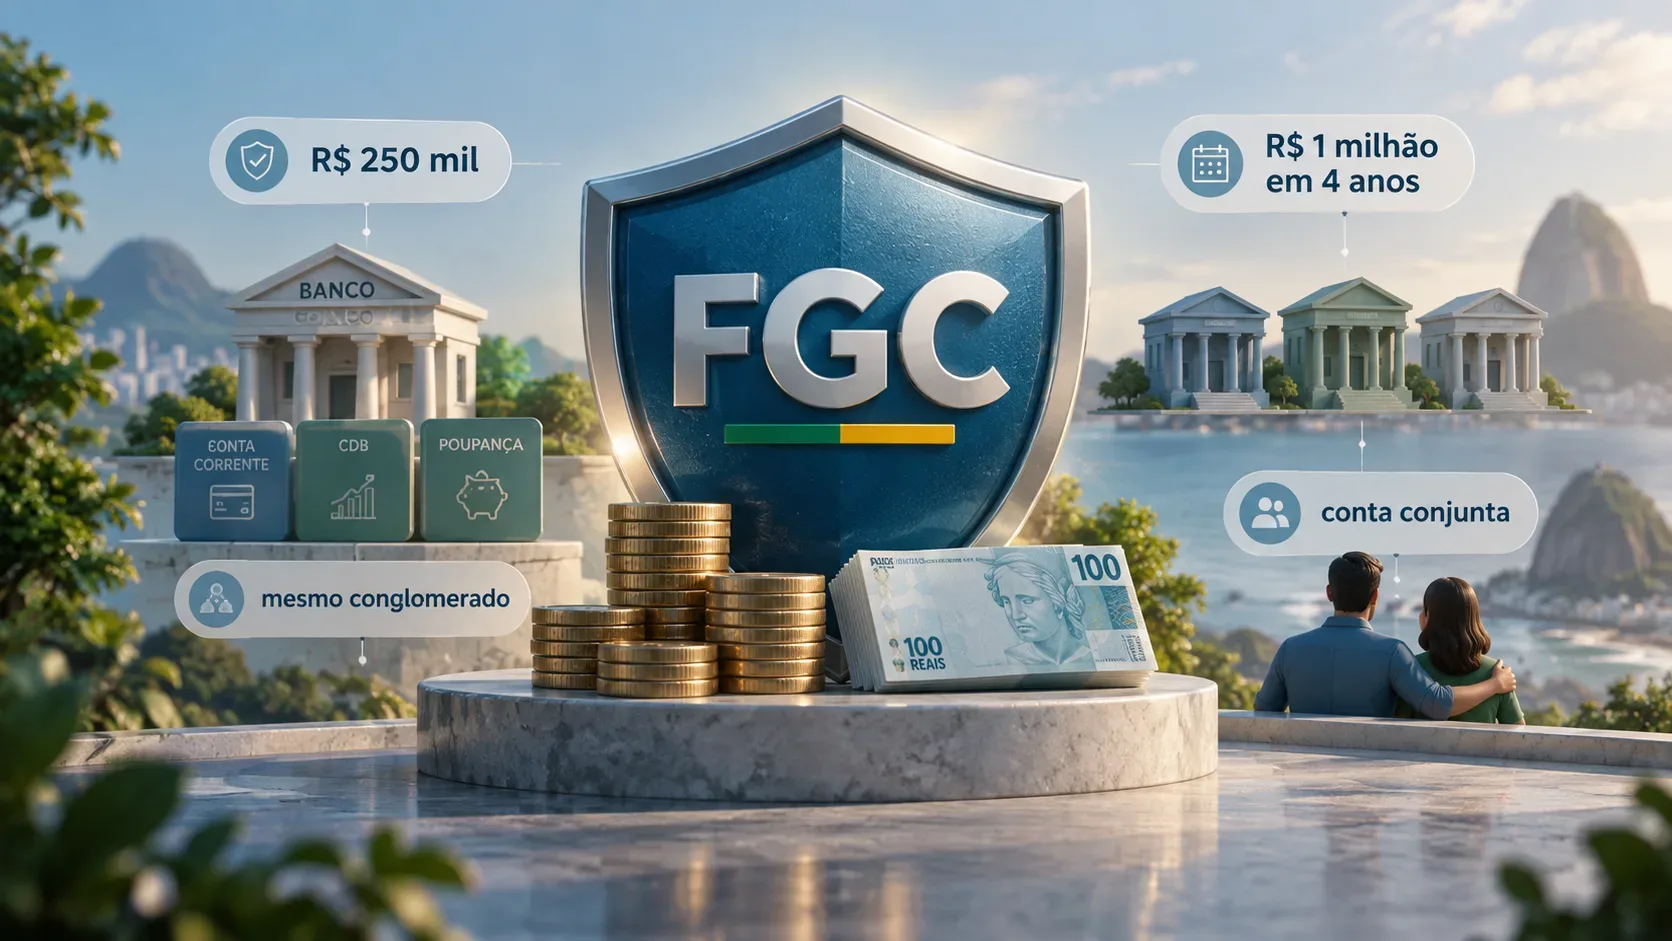
O limite de R$ 250 mil do Fundo Garantidor de Créditos não é um limite por conta nem por produto. Na garantia ordinária, ele é aplicado por CPF ou CNPJ contra a mesma instituição financeira associada ou contra todas as instituições do mesmo conglomerado. Além disso, existe um teto global de R$ 1 milhão em garantias pagas ao mesmo CPF ou CNPJ dentro de um período de quatro anos, nas condições previstas pelo FGC.
Na prática, para calcular a proteção é preciso responder quatro perguntas: quem é o titular do crédito, qual é o saldo coberto na data do regime especial, quais instituições pertencem ao mesmo conglomerado e quanto daquele CPF ou CNPJ já foi pago pelo FGC dentro da janela de quatro anos.
O que os R$ 250 mil realmente limitam
O FGC informa que o total de créditos de uma pessoa contra uma instituição associada, ou contra todas as instituições associadas do mesmo conglomerado financeiro, é garantido até R$ 250 mil. Isso significa que abrir várias contas ou comprar vários produtos cobertos dentro do mesmo conglomerado não multiplica automaticamente a garantia.
Para essa conta, o saldo considerado inclui o principal investido e os rendimentos acumulados até a data em que o Banco Central decreta o regime especial da instituição, como intervenção ou liquidação. Se o saldo coberto ultrapassar R$ 250 mil, a parcela excedente não é paga pela garantia ordinária e permanece como crédito remanescente a ser tratado no processo da instituição.
O ponto de partida oficial está na página Sobre a garantia FGC e no FAQ do FGC.
Antes de somar valores, descubra se os bancos estão no mesmo conglomerado
O nome comercial do banco ou da financeira não basta para concluir que existem limites independentes. Duas instituições diferentes podem pertencer ao mesmo conglomerado e, nesse caso, os créditos cobertos do mesmo CPF ou CNPJ são somados para aplicar o teto de R$ 250 mil.
O próprio FGC mantém uma página de instituições associadas e conglomerados. Essa consulta é importante antes de distribuir aplicações com o objetivo de reduzir concentração de risco.
Uma fórmula prática para conferir a cobertura
Para cada CPF ou CNPJ, faça o cálculo em três camadas:
- Some os saldos dos produtos cobertos dentro de cada instituição ou conglomerado. Considere principal mais rendimentos até a data-base do regime especial.
- Aplique o limite de R$ 250 mil ao total de cada instituição ou conglomerado. O que exceder esse valor não entra na garantia ordinária daquele evento.
- Verifique o teto global de R$ 1 milhão em quatro anos. Pagamentos de garantia dentro da janela reduzem o saldo global disponível para novas ocorrências.
Quatro cenários numéricos
| Cenário | Valores | Resultado prático |
|---|---|---|
| Um banco | R$ 270 mil de saldo coberto | Até R$ 250 mil entram na garantia ordinária. R$ 20 mil ficam como saldo remanescente. |
| Mesmo conglomerado | R$ 140 mil no Banco A e R$ 160 mil no Banco B do mesmo grupo | Os R$ 300 mil são somados. A garantia ordinária fica limitada a R$ 250 mil. |
| Bancos diferentes | Quatro pagamentos de R$ 250 mil em instituições independentes dentro da mesma janela de quatro anos | O total pago chega a R$ 1 milhão. Um novo evento sujeito ao mesmo teto pode não gerar novo pagamento até a recomposição do limite. |
| Conta conjunta | Saldo de R$ 300 mil com dois titulares | A garantia da conta é limitada a R$ 250 mil e dividida igualmente: R$ 125 mil para cada titular. |
Cenário 1: R$ 270 mil em um único banco
Imagine um CDB cujo saldo, já com rendimentos na data da liquidação, seja de R$ 270 mil. Mesmo que o principal originalmente aplicado tenha sido inferior a R$ 250 mil, o limite olha para o saldo relevante na data-base. Assim, até R$ 250 mil podem ser considerados na garantia ordinária e os R$ 20 mil restantes ficam fora desse pagamento.
Em produtos sujeitos a tributação, o FGC informa que os impostos devidos são retidos conforme a legislação aplicável. Por isso, R$ 250 mil é um limite bruto de garantia e não significa necessariamente R$ 250 mil líquidos depositados na conta do credor.
Cenário 2: R$ 140 mil em um banco e R$ 160 mil em outro do mesmo conglomerado
Se os Bancos A e B pertencem ao mesmo conglomerado, os valores do mesmo titular são agregados. Neste exemplo, R$ 140 mil mais R$ 160 mil resultam em R$ 300 mil. A existência de duas marcas ou duas contas não cria dois limites de R$ 250 mil.
O valor máximo da garantia ordinária para esse CPF ou CNPJ, considerando o conglomerado, continua sendo R$ 250 mil. Os R$ 50 mil excedentes não ficam protegidos pela garantia ordinária desse conglomerado.
Cenário 3: instituições independentes e o teto de R$ 1 milhão em quatro anos
O limite de R$ 250 mil por instituição ou conglomerado convive com um segundo limite. Para operações alcançadas pela regra do teto global, o FGC limita a R$ 1 milhão o total de garantias pagas ao mesmo CPF ou CNPJ dentro de um período de quatro anos.
Suponha que, em uma mesma janela, quatro instituições independentes entrem em liquidação e o investidor tenha direito a R$ 250 mil em cada uma. Os pagamentos somariam R$ 1 milhão. Depois disso, um novo evento dentro da mesma janela pode encontrar o teto global esgotado.
A contagem começa na data da primeira intervenção ou liquidação que gere garantia dentro dessa regra. O FGC informa que, após o período de quatro anos, o valor máximo é restabelecido. A regra do teto global se aplica às operações contratadas ou repactuadas a partir de 22 de dezembro de 2017.
Cenário 4: conta conjunta com saldo de R$ 300 mil
Conta conjunta não cria R$ 250 mil de cobertura para cada titular sobre a mesma conta. Primeiro é aplicado o limite da própria conta: R$ 250 mil ou o saldo da conta, se for menor. Depois esse valor é dividido igualmente entre os titulares.
Com dois titulares e saldo de R$ 300 mil, o máximo garantido para a conta é R$ 250 mil. Cada titular recebe R$ 125 mil. Se fossem três titulares, a divisão desse limite seria de aproximadamente R$ 83.333,33 para cada um.
O FGC também aplica o limite máximo por CPF no somatório das parcelas que uma mesma pessoa recebe em várias contas conjuntas na instituição. Além disso, o teto global de R$ 1 milhão em quatro anos é controlado individualmente por CPF. Assim, no exemplo de dois titulares que recebem R$ 125 mil cada, o saldo global disponível de cada um é reduzido separadamente em R$ 125 mil dentro da janela aplicável.
Quais produtos entram na garantia ordinária
Entre os produtos que o FGC lista como garantidos estão:
- depósitos em conta corrente e poupança;
- CDB e RDB;
- LCI e LCA;
- LCD, Letra de Crédito do Desenvolvimento;
- LC, Letra de Câmbio;
- LH, Letra Hipotecária;
- conta salário e outros depósitos não movimentáveis por cheque previstos na regulamentação;
- determinadas operações compromissadas com títulos emitidos após 8 de março de 2012 por empresa ligada.
O fato de um produto ser vendido por um banco não significa, por si só, que ele tenha garantia do FGC. A cobertura depende do tipo de crédito e das regras do Fundo.
O que fica fora da garantia do FGC
Entre os exemplos de produtos e créditos sem garantia ordinária do FGC estão Tesouro Direto e outros títulos públicos, fundos de investimento, debêntures, CRI, CRA, LIG, LI, LF, títulos de capitalização, depósitos no exterior e depósitos judiciais. Ações e criptoativos também não passam a ter cobertura do FGC simplesmente porque são comprados por meio de uma instituição financeira.
Previdência privada do tipo PGBL ou VGBL também não recebe garantia do FGC. O FAQ do Fundo esclarece que essas estruturas não estão dentro da garantia ordinária.
FGC não elimina risco de crédito nem substitui diversificação
A garantia reduz o impacto de uma intervenção ou liquidação para créditos elegíveis dentro dos limites, mas não transforma qualquer investimento em risco zero. Valores acima dos tetos podem ficar expostos, produtos não cobertos seguem fora do mecanismo e o pagamento depende do processo iniciado após o regime especial.
Também é importante distinguir a garantia ordinária do DPGE, Depósito a Prazo com Garantia Especial. O DPGE possui regras e limites próprios e não deve ser usado para interpretar a cobertura normal de CDB, LCI, LCA, poupança ou conta corrente.
Checklist para calcular sua cobertura antes de investir
- Confirme se o produto está na lista de créditos garantidos pelo FGC.
- Confirme se a instituição é associada ao Fundo.
- Pesquise se outras instituições da sua carteira pertencem ao mesmo conglomerado.
- Some principal e rendimentos projetados com margem para não ultrapassar o limite de R$ 250 mil sem perceber.
- Em conta conjunta, calcule primeiro o limite da conta e depois a divisão entre titulares.
- Se já recebeu garantia do FGC nos últimos quatro anos, verifique quanto resta do teto global de R$ 1 milhão.
- Não confunda produtos bancários cobertos com fundos, títulos públicos ou títulos privados que não integram a garantia ordinária.
Em resumo, a pergunta correta não é apenas "tenho menos de R$ 250 mil neste investimento?". O cálculo precisa considerar todos os créditos cobertos do mesmo titular no mesmo conglomerado, a divisão de contas conjuntas e o histórico de garantias pagas dentro da janela de quatro anos.