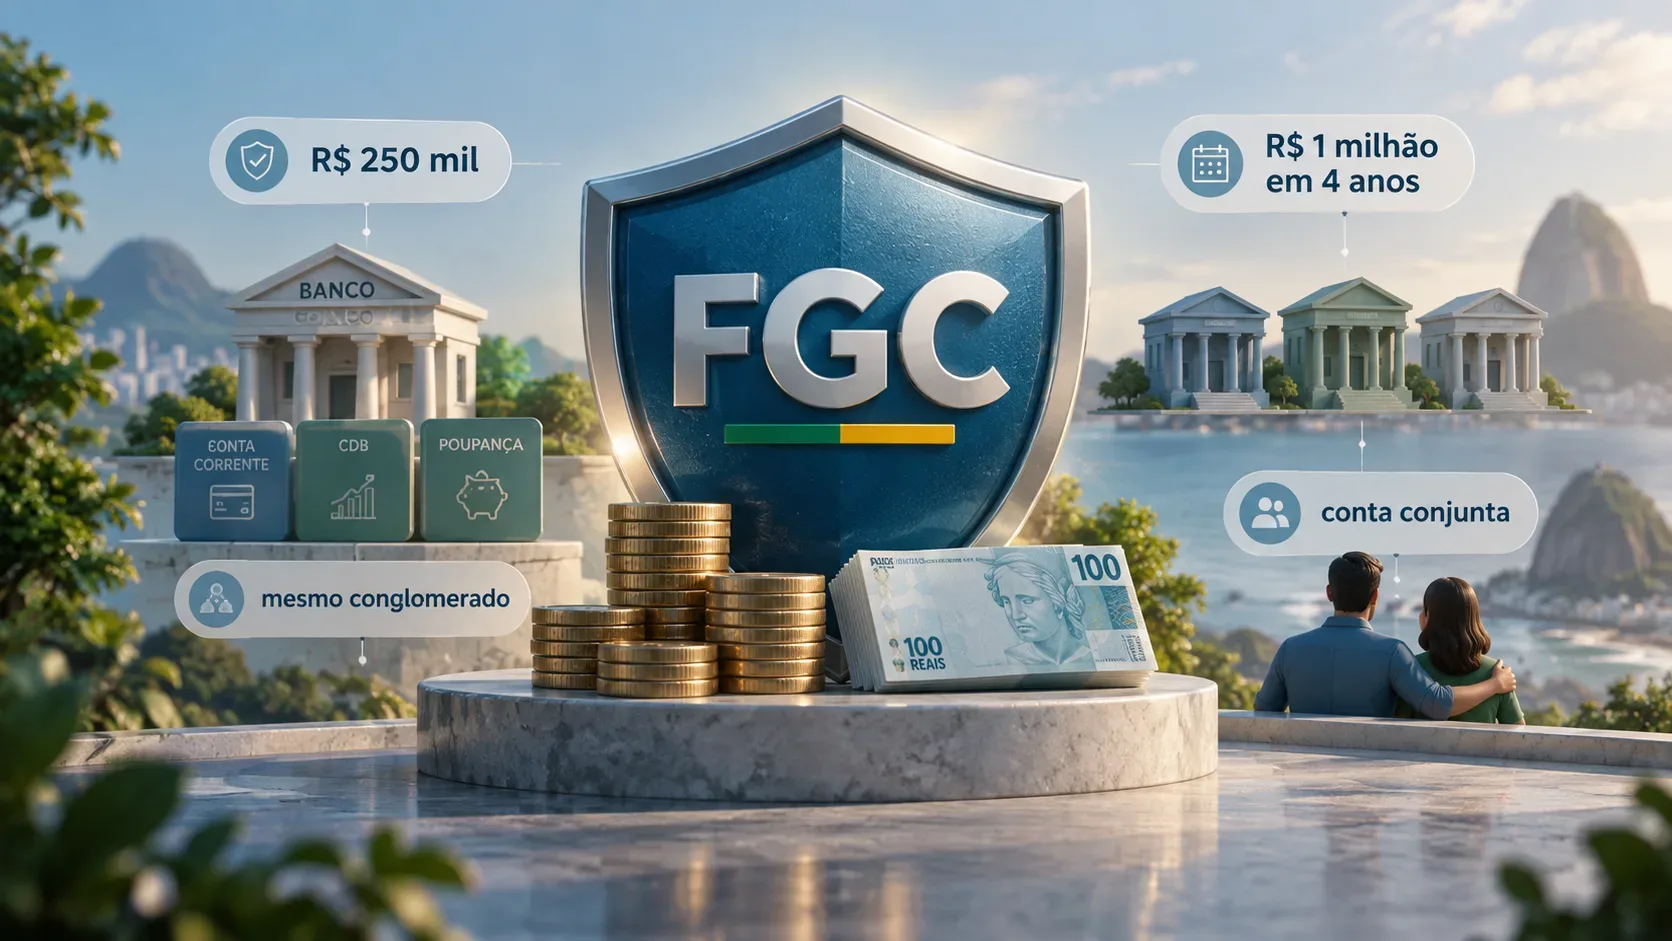
El límite de R$ 250 mil del Fundo Garantidor de Créditos, FGC, no es un límite por cuenta ni por producto. En la garantía ordinaria, se aplica por CPF o CNPJ frente a la misma institución financiera asociada o frente a todas las instituciones del mismo conglomerado. Además, existe un tope global de R$ 1 millón en garantías pagadas al mismo CPF o CNPJ dentro de un período de cuatro años, en las condiciones previstas por el FGC.
En la práctica, para calcular la protección hay que responder cuatro preguntas: quién es el titular del crédito, cuál es el saldo cubierto en la fecha del régimen especial, qué instituciones pertenecen al mismo conglomerado y cuánto ya pagó el FGC a ese CPF o CNPJ dentro de la ventana de cuatro años.
Qué limitan realmente los R$ 250 mil
El FGC informa que el total de créditos de una persona frente a una institución asociada, o frente a todas las instituciones asociadas del mismo conglomerado financiero, está garantizado hasta R$ 250 mil. Esto significa que abrir varias cuentas o comprar varios productos cubiertos dentro del mismo conglomerado no multiplica automáticamente la garantía.
Para este cálculo, el saldo relevante incluye el principal invertido y los rendimientos acumulados hasta la fecha en que el Banco Central decreta el régimen especial de la institución, como intervención o liquidación. Si el saldo cubierto supera R$ 250 mil, el excedente no se paga mediante la garantía ordinaria y permanece como crédito remanente dentro del proceso de la institución.
Los puntos de partida oficiales son la página Sobre a garantia FGC y el FAQ del FGC.
Antes de sumar valores, averigua si los bancos están en el mismo conglomerado
El nombre comercial del banco o de la financiera no basta para concluir que existen límites separados. Dos instituciones distintas pueden pertenecer al mismo conglomerado y, en ese caso, los créditos cubiertos del mismo CPF o CNPJ se suman para aplicar el tope de R$ 250 mil.
El propio FGC mantiene una página de instituciones asociadas y conglomerados. Esta consulta es importante antes de distribuir inversiones con el objetivo de reducir la concentración de riesgo.
Una fórmula práctica para comprobar la cobertura
Para cada CPF o CNPJ, calcula la cobertura en tres capas:
- Suma los saldos de los productos cubiertos dentro de cada institución o conglomerado. Incluye principal más rendimientos hasta la fecha de referencia del régimen especial.
- Aplica el límite de R$ 250 mil al total de cada institución o conglomerado. Lo que exceda ese valor queda fuera de la garantía ordinaria de ese evento.
- Comprueba el tope global de R$ 1 millón en cuatro años. Los pagos de garantía dentro de la ventana reducen el saldo global disponible para acontecimientos posteriores.
Cuatro escenarios numéricos
| Escenario | Valores | Resultado práctico |
|---|---|---|
| Un banco | R$ 270 mil de saldo cubierto | Hasta R$ 250 mil entran en la garantía ordinaria. R$ 20 mil quedan como saldo remanente. |
| Mismo conglomerado | R$ 140 mil en el Banco A y R$ 160 mil en el Banco B del mismo grupo | Los R$ 300 mil se suman. La garantía ordinaria queda limitada a R$ 250 mil. |
| Bancos diferentes | Cuatro pagos de R$ 250 mil en instituciones independientes dentro de la misma ventana de cuatro años | El total pagado llega a R$ 1 millón. Un nuevo evento sujeto al mismo tope puede no generar un pago adicional hasta que el límite se restablezca. |
| Cuenta conjunta | Saldo de R$ 300 mil con dos titulares | La garantía de la cuenta se limita a R$ 250 mil y se divide por igual: R$ 125 mil para cada titular. |
Escenario 1: R$ 270 mil en un solo banco
Imagina un CDB cuyo saldo, ya con rendimientos en la fecha de liquidación, sea de R$ 270 mil. Aunque el principal originalmente invertido haya sido inferior a R$ 250 mil, el límite considera el saldo relevante en la fecha de referencia. Por eso, hasta R$ 250 mil pueden quedar cubiertos por la garantía ordinaria y los R$ 20 mil restantes quedan fuera de ese pago.
En productos sujetos a tributación, el FGC informa que los impuestos debidos se retienen de acuerdo con la legislación aplicable. Por lo tanto, R$ 250 mil es un límite bruto de garantía y no significa necesariamente R$ 250 mil netos depositados en la cuenta del acreedor.
Escenario 2: R$ 140 mil en un banco y R$ 160 mil en otro del mismo conglomerado
Si los Bancos A y B pertenecen al mismo conglomerado, los valores del mismo titular se agregan. En este ejemplo, R$ 140 mil más R$ 160 mil dan R$ 300 mil. Tener dos marcas o dos cuentas no crea dos límites de R$ 250 mil.
El valor máximo de la garantía ordinaria para ese CPF o CNPJ, considerando el conglomerado, sigue siendo R$ 250 mil. Los R$ 50 mil excedentes no quedan protegidos por la garantía ordinaria de ese conglomerado.
Escenario 3: instituciones independientes y el tope de R$ 1 millón en cuatro años
El límite de R$ 250 mil por institución o conglomerado convive con un segundo límite. Para las operaciones alcanzadas por la regla del tope global, el FGC limita a R$ 1 millón el total de garantías pagadas al mismo CPF o CNPJ dentro de un período de cuatro años.
Supongamos que, en una misma ventana, cuatro instituciones independientes entran en liquidación y el inversor tiene derecho a R$ 250 mil en cada una. Los pagos sumarían R$ 1 millón. Después de eso, un nuevo evento dentro de la misma ventana puede encontrar agotado el tope global.
El cómputo comienza en la fecha de la primera intervención o liquidación que genere una garantía dentro de esta regla. El FGC informa que, después del período de cuatro años, el valor máximo se restablece. La regla del tope global se aplica a las operaciones contratadas o renegociadas a partir del 22 de diciembre de 2017.
Escenario 4: cuenta conjunta con saldo de R$ 300 mil
Una cuenta conjunta no crea R$ 250 mil de cobertura para cada titular sobre esa misma cuenta. Primero se aplica el límite de la propia cuenta: R$ 250 mil o el saldo de la cuenta, si es menor. Después ese valor se divide por igual entre los titulares.
Con dos titulares y un saldo de R$ 300 mil, el máximo garantizado para la cuenta es R$ 250 mil. Cada titular recibe R$ 125 mil. Si fueran tres titulares, la división de ese límite sería de aproximadamente R$ 83.333,33 por persona.
El FGC también aplica el máximo por CPF al total de las partes que una misma persona recibe en varias cuentas conjuntas de la institución. Además, el tope global de R$ 1 millón en cuatro años se controla individualmente por CPF. Así, en el ejemplo de dos titulares que reciben R$ 125 mil cada uno, el saldo global disponible de cada persona se reduce por separado en R$ 125 mil dentro de la ventana aplicable.
Qué productos entran en la garantía ordinaria
Entre los productos que el FGC enumera como garantizados están:
- depósitos en cuenta corriente y de ahorro;
- CDB y RDB;
- LCI y LCA;
- LCD, Letra de Crédito del Desarrollo;
- LC, Letra de Cambio;
- LH, Letra Hipotecaria;
- cuenta salario y otros depósitos no movilizables mediante cheque previstos en la regulación;
- determinadas operaciones con compromiso de recompra respaldadas por títulos emitidos después del 8 de marzo de 2012 por una empresa vinculada.
El hecho de que un producto sea vendido por un banco no significa, por sí solo, que tenga garantía del FGC. La cobertura depende del tipo de crédito y de las reglas del Fondo.
Qué queda fuera de la garantía del FGC
Entre los ejemplos de productos y créditos sin garantía ordinaria del FGC están Tesouro Direto y otros títulos públicos, fondos de inversión, debentures, CRI, CRA, LIG, LI, LF, títulos de capitalización, depósitos en el exterior y depósitos judiciales. Las acciones y los criptoactivos tampoco adquieren cobertura del FGC simplemente porque se compren a través de una institución financiera.
Los productos de previsión privada como PGBL y VGBL tampoco tienen garantía del FGC. El FAQ del Fondo aclara que estas estructuras están fuera de la garantía ordinaria.
El FGC no elimina el riesgo de crédito ni sustituye la diversificación
La garantía reduce el impacto de una intervención o liquidación para créditos elegibles dentro de los límites, pero no convierte cualquier inversión en riesgo cero. Los valores superiores a los topes pueden quedar expuestos, los productos no cubiertos permanecen fuera del mecanismo y el pago depende del proceso que se inicia después de la declaración del régimen especial.
También es importante distinguir la garantía ordinaria del DPGE, Depósito a Plazo con Garantía Especial. El DPGE tiene reglas y límites propios y no debe utilizarse para interpretar la cobertura normal de CDB, LCI, LCA, ahorro o cuenta corriente.
Checklist para calcular tu cobertura antes de invertir
- Confirma que el producto esté en la lista de créditos garantizados por el FGC.
- Confirma que la institución esté asociada al Fondo.
- Comprueba si otras instituciones de tu cartera pertenecen al mismo conglomerado.
- Suma principal y rendimientos proyectados con margen suficiente para no superar el límite de R$ 250 mil sin darte cuenta.
- En una cuenta conjunta, calcula primero el límite de la cuenta y luego la división entre titulares.
- Si ya recibiste una garantía del FGC en los últimos cuatro años, comprueba cuánto queda del tope global de R$ 1 millón.
- No confundas productos bancarios cubiertos con fondos, títulos públicos o títulos privados que quedan fuera de la garantía ordinaria.
En resumen, la pregunta correcta no es solamente "¿tengo menos de R$ 250 mil en esta inversión?". El cálculo debe considerar todos los créditos cubiertos del mismo titular en el mismo conglomerado, la división de las cuentas conjuntas y el historial de garantías pagadas dentro de la ventana de cuatro años.