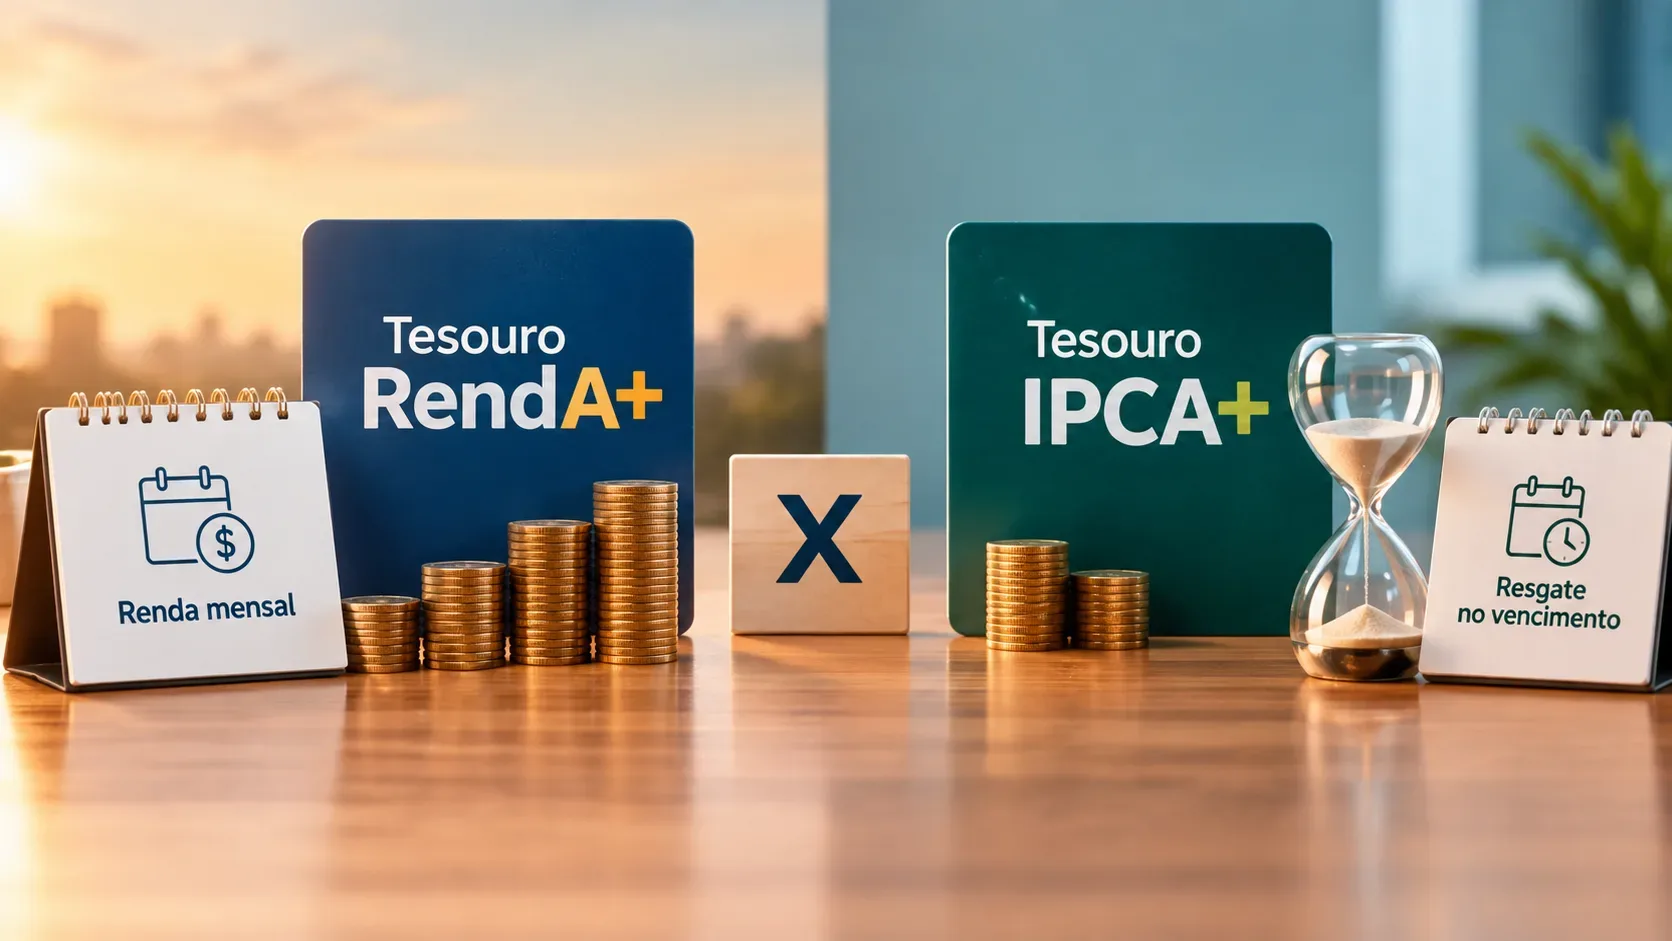
Tesouro RendA+ y Tesouro IPCA+ parten de la misma lógica de rentabilidad: el capital se actualiza por la inflación medida por el IPCA y se le añade una tasa real definida en el momento de la compra. La diferencia decisiva no está en el indexador, sino en cómo y cuándo vuelve el dinero al inversor. En Tesouro IPCA+ sin cupones semestrales, el flujo se concentra en un único pago al vencimiento. RendA+ tiene una fase de acumulación y, desde la fecha de conversión, realiza 240 pagos mensuales durante 20 años.
La diferencia en una frase
Si el objetivo es formar un capital para utilizarlo en una fecha específica, Tesouro IPCA+ suele encajar mejor. Si el objetivo es transformar el ahorro acumulado en ingresos mensuales futuros durante 20 años, RendA+ fue diseñado para ese flujo.
| Aspecto | Tesouro RendA+ | Tesouro IPCA+ |
|---|---|---|
| Rentabilidad contratada | IPCA + tasa real definida en la compra | IPCA + tasa real definida en la compra |
| Fase de acumulación | Sí, hasta la fecha de conversión | Sí, hasta el vencimiento |
| Forma de pago | 240 pagos mensuales durante 20 años | Pago único al vencimiento |
| Uso típico | Complementar ingresos futuros, especialmente durante la jubilación | Objetivo de medio o largo plazo con fecha y capital objetivo |
| Venta anticipada | Después de un período de carencia de 60 días por cada compra, a precio de mercado | Disponible según las reglas de liquidez de Tesouro Direto, a precio de mercado |
| Riesgo de salir antes | El precio puede estar por encima o por debajo de la trayectoria contratada; la venta también desmonta parte del flujo de renta previsto | El precio puede estar por encima o por debajo de la trayectoria contratada, alterando la rentabilidad efectiva |
¿Por qué ambos siguen el IPCA y aun así pagan de forma diferente?
El indexador responde “¿cómo se actualiza el valor?”; el flujo de caja responde “¿cuándo recibe el inversor el dinero?”. Son dimensiones distintas. Ambos títulos combinan inflación con una tasa de interés real. Sin embargo, el diseño del pago crea usos muy diferentes.
En Tesouro IPCA+ (NTN-B Principal) no hay cupones semestrales. El inversor recibe el valor acumulado al vencimiento si mantiene el título hasta esa fecha. No debe confundirse con Tesouro IPCA+ con Intereses Semestrales, que es otro título y paga cupones durante el período. Tesouro Direto describe el IPCA+ principal como un título de flujo simple, con el pago concentrado al final.
En Tesouro RendA+ (NTN-B1), la estructura fue creada para una renta programada. El título acumula hasta la fecha de conversión elegida. A partir de entonces, el principal comienza a amortizarse en 240 cuotas mensuales. El saldo que todavía no ha sido amortizado continúa actualizándose según la estructura del título, incluido el IPCA y la tasa contratada.
En RendA+, la “fecha de conversión” no es el vencimiento
Esta distinción evita una confusión frecuente. La fecha asociada a una emisión de RendA+ indica el inicio del período de renta, no el momento en que termina toda la inversión. La documentación técnica de Tesouro Direto señala que las 240 amortizaciones empiezan en la fecha de conversión y terminan 240 meses después, en la fecha de vencimiento.
En la práctica, quien elige un RendA+ para una fecha determinada está eligiendo cuándo quiere iniciar la renta. Después, los pagos mensuales continúan durante 20 años. Por lo tanto, RendA+ no es una renta vitalicia y no entrega todo el saldo en la primera fecha de pago.
Cuándo Tesouro IPCA+ tiene más sentido
Tesouro IPCA+ sin intereses semestrales es más coherente cuando el objetivo exige un capital en una fecha: entrada para una vivienda, reforma, proyecto de largo plazo, formación de patrimonio u otro gasto concentrado. El inversor puede alinear el vencimiento del título con el horizonte del objetivo y, en principio, reducir la necesidad de vender antes.
Esta estructura también simplifica las decisiones de reinversión: como no hay pagos periódicos antes del vencimiento, no es necesario decidir cada mes qué hacer con el dinero recibido. A cambio, el título no crea por sí mismo una renta mensual. Quien quiera transformar el capital final en un flujo deberá planificar retiros o elegir otro producto para la fase de consumo.
Cuándo RendA+ tiene más sentido
RendA+ encaja mejor con un objetivo en el que el inversor quiere convertir el patrimonio acumulado en ingresos mensuales futuros. Puede complementar la jubilación porque ya incorpora un calendario de pagos durante 20 años. Esto reduce la necesidad de construir manualmente una escalera de vencimientos o vender fracciones de un título todos los meses.
El diseño también impone un límite: el flujo es temporal. Si la necesidad de renta dura más de 20 años, la planificación debe prever otras fuentes de recursos. Además, como cada compra tiene una carencia de 60 días antes de poder venderse, el producto no debe considerarse una reserva de emergencia.
La liquidez diaria no elimina el riesgo de valoración a mercado
El Tesoro Nacional recompra títulos antes del vencimiento según las reglas del programa, pero la venta anticipada se realiza al precio de mercado del día. Esto se aplica al IPCA+ y, después de su carencia específica, también al RendA+. Si las tasas de mercado suben, el precio de un título ya emitido puede bajar; si las tasas bajan, su precio puede subir.
Por eso, “IPCA + tasa real” no significa que cualquier venta anticipada entregará exactamente la tasa contratada en la compra. La rentabilidad pactada es la referencia del flujo programado del título. Al salir antes, el inversor sustituye esa trayectoria por el precio disponible en el mercado en ese momento.
Custodia: una diferencia importante
Según las reglas actuales de Tesouro Direto, la tasa de custodia de B3 para Tesouro IPCA+ sigue la regla estándar del 0,2% anual sobre el valor de los títulos, de acuerdo con las condiciones de cobro del programa. RendA+ tiene una estructura diferenciada: la custodia se cobra en rescates anticipados o sobre los ingresos mensuales que superen el límite de exención. Para quien mantiene el título durante todo el flujo, los ingresos mensuales de hasta seis salarios mínimos están exentos; el excedente sigue la regla publicada por Tesouro Direto.
Como las tasas, los límites y las condiciones operativas pueden cambiar, conviene consultar la página oficial de reglas y reglamento de Tesouro Direto antes de decidir.
Cómo elegir entre RendA+ e IPCA+
- Define el tipo de salida. ¿Necesitas ingresos mensuales o un capital en una fecha concreta?
- Alinea el plazo con el objetivo. Cuanto mejor encaje el título con el horizonte, menor será la probabilidad de depender de una venta anticipada.
- No compares solo la tasa mostrada. Plazos y flujos distintos cambian la sensibilidad a la valoración a mercado y el uso del dinero.
- Mantén liquidez fuera de estos títulos. Los objetivos de largo plazo no sustituyen una reserva para imprevistos.
- Considera el período posterior a la renta. RendA+ paga durante 20 años; la planificación no debe asumir ingresos vitalicios.
Resumen de la decisión
Ambos títulos pueden proteger el poder adquisitivo cuando se utilizan de acuerdo con su estructura, porque su rentabilidad está vinculada al IPCA más una tasa real. Tesouro IPCA+ concentra el valor al vencimiento y se adapta mejor a objetivos de capital. Tesouro RendA+ transforma la fase final de la inversión en 240 pagos mensuales y se adapta mejor a objetivos de renta programada. Por lo tanto, la elección no es, en abstracto, “cuál rinde más”, sino qué flujo de caja resuelve mejor el objetivo y reduce la necesidad de vender en un momento desfavorable.
Fuentes oficiales
- Tesouro Direto — Tesouro RendA+
- Tesouro Direto — Tesouro IPCA+
- Tesouro Direto — metodología y flujo de Tesouro RendA+
- Tesouro Direto — reglas, custodia, liquidez y venta anticipada
Contenido informativo. No constituye una recomendación individual de inversión.