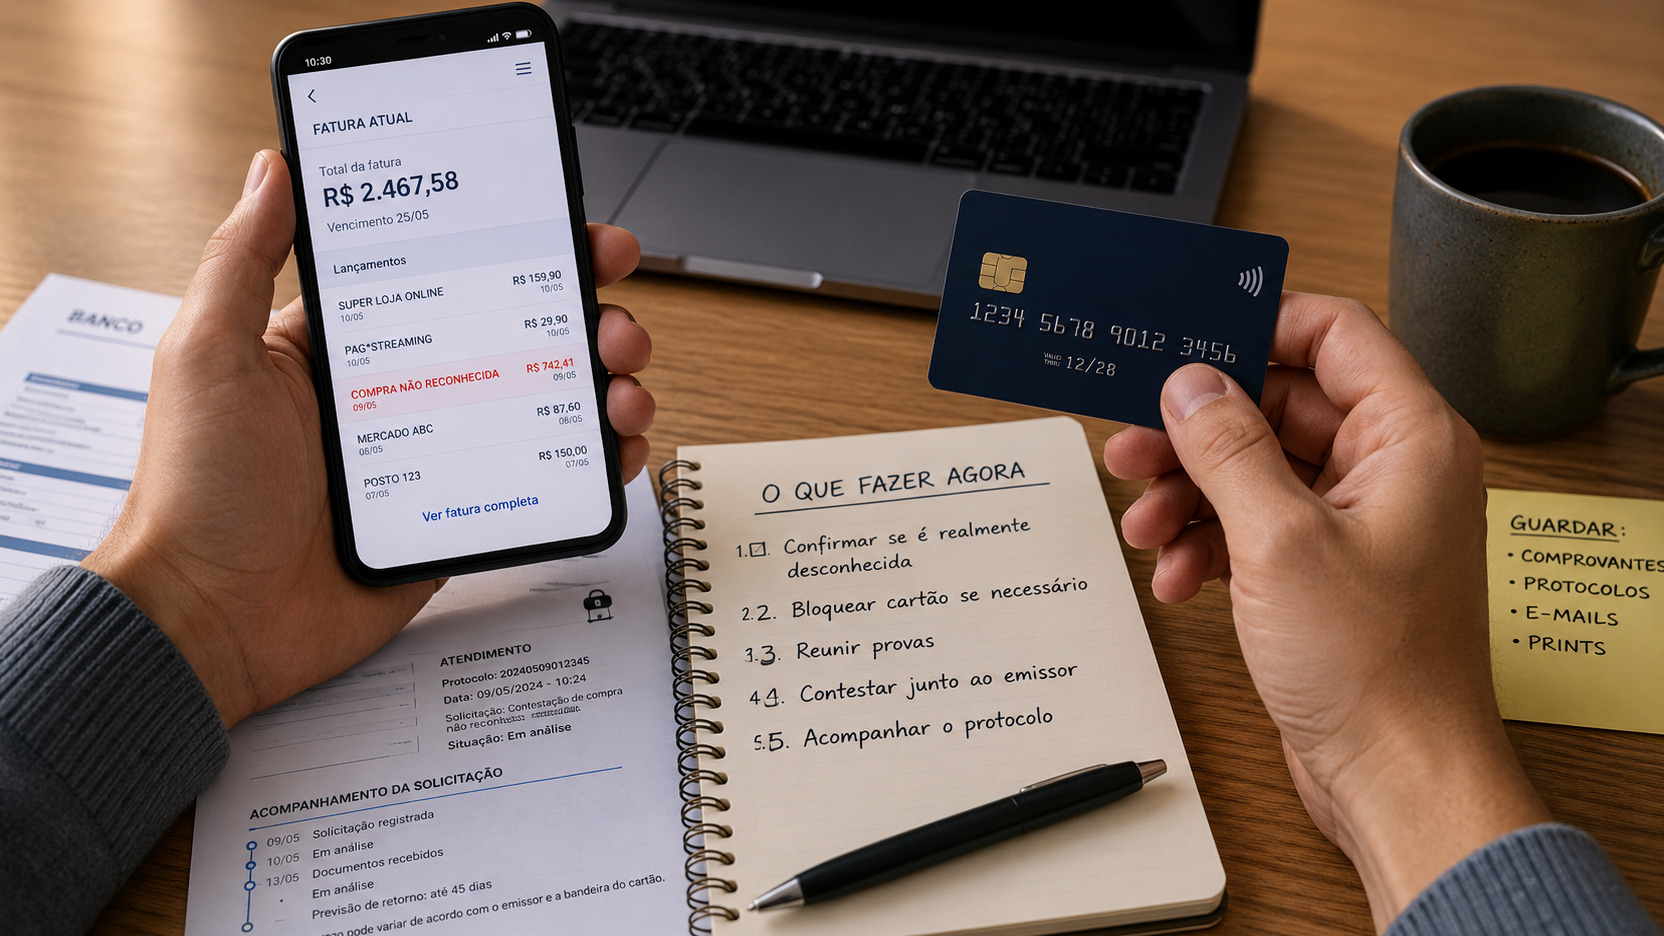
Una compra que no reconoce en su factura podría ser simplemente un nombre de comerciante diferente, un cargo legítimo olvidado o una transacción que en realidad no fue autorizada. El camino cambia en cada caso. Por tanto, la mejor reacción combina dos cosas: confirmar rápidamente cuál es el cargo y, si hay indicios de fraude, contactar sin demora con el emisor para evitar nuevas transacciones.
El Banco Central advierte que, en caso de una compra no reconocida, el cliente debe comunicarse inmediatamente con el banco o emisor para informar el caso y disputar la transacción. Este contacto deberá realizarse a través de los canales oficiales de la institución. Si la sospecha de fraude surgió a través de una llamada, mensaje o correo electrónico, no utilice el teléfono ni el enlace recibido para resolver el problema; abre la app oficial o busca el número publicado por el propio emisor.
¿Nombre extraño o compra desconocida?
Antes de marcar una transacción como fraude, compare la fecha, el valor, la moneda, la ubicación y las posibles cuotas con las compras que usted, una persona adicional autorizada o alguien de su familia haya realizado. En algunas tarjetas, el nombre que aparece en la factura es el nombre de la empresa, el nombre de un intermediario de pago o una abreviatura que no coincide con la marca que se ve en la tienda. El Inter, por ejemplo, advierte en su centro de ayuda de que el nombre de la factura puede ser diferente al del establecimiento y recomienda comprobar el valor y la fecha antes de disputar.
También vale la pena consultar las suscripciones, los períodos gratuitos que se convirtieron en cargos, las renovaciones automáticas, las aplicaciones, los servicios digitales y los pedidos antiguos que solo se procesaron más tarde. Si la operación aún está pendiente, puede tratarse de una autorización temporal; en este caso, consulte con el emisor cómo se maneja ese ingreso antes de asumir que ya ha habido un cargo definitivo.
Si reconoces la compra pero no estás de acuerdo con el resultado
Cuando realizaste la compra, pero el producto no llegó, vino diferente, no se prestó el servicio o hubo otro problema comercial, no es el mismo caso que una compra realizada sin tu autorización. Muchos emisores tratan esto como un desacuerdo comercial y pueden requerir un intento previo de solución con el establecimiento, además de documentos específicos. Elegir el motivo correcto en la objeción reduce el riesgo de que el proceso sea analizado utilizando criterios inadecuados.
Si no reconoces ni la compra ni el contexto
Si el valor, la fecha, el establecimiento y el historial no tienen sentido para usted, trátelo como un posible mal uso. No esperes a que se cierre la factura para actuar. Verifique otras transacciones desconocidas, incluidas pequeñas cantidades, y use la función de bloqueo disponible en la aplicación cuando lo recomiende el emisor. En algunos bancos, una disputa por una compra no reconocida ya provoca el bloqueo de la tarjeta y la emisión de una nueva copia; en otros, el flujo puede ser diferente.
Acciones inmediatas para contener el problema
El bloqueo de tarjeta y la disputa son pasos relacionados, pero no son lo mismo. Bloquear o reemplazar la tarjeta ayuda a prevenir nuevos intentos con los mismos datos, mientras que la disputa abre el proceso sobre la transacción ya iniciada. Si la aplicación lo permite, registre la disputa publicando la propia factura y guarde el protocolo. Si no lo permite, utilice el chat, centro u otro canal oficial del emisor.
Si existe evidencia de acceso indebido a la cuenta bancaria o a la aplicación, y no solo a los datos de la tarjeta, revisar también las credenciales de acceso a través de los mecanismos oficiales de la institución. No proporcione una contraseña, un código de autenticación, un token, un número de tarjeta completo o un código de seguridad a alguien que se haya puesto en contacto con usted para decirle que necesita cancelar su compra. El Banco Central advierte que los delincuentes utilizan la historia de la compra sospechosa para engañar a la víctima para que entregue datos o instale aplicaciones de acceso remoto.
El Banco Central también recomienda presentar una denuncia policial en paralelo cuando la persona ha sido víctima de fraude. El boletín no reemplaza la disputa en el banco y no debe ser tratado como un requisito universal para todos los emisores, pero puede ser útil para documentar lo sucedido y puede solicitarse o considerarse en etapas posteriores, según corresponda.
Qué conservar como evidencia
Comience guardando una captura de la transacción con tanto detalle como muestra la aplicación: nombre mostrado, valor, fecha, hora si corresponde, estado de inicio y cualquier dato adicional. Conserve también la factura en la que apareció la compra, mensajes de confirmación o alerta, correos electrónicos de pedido, comprobantes de compras legítimas cercanas en el tiempo y cualquier información que ayude a demostrar por qué esa operación no se corresponde con su comportamiento o una compra reconocida.
Si habló con el establecimiento para aclarar el nombre de un negocio, conserve la respuesta. Si abrió una disputa, registre el número de protocolo, fecha, canal utilizado, motivo seleccionado y documentos enviados. Si la tarjeta ha sido bloqueada o reemplazada, por favor conserve la confirmación. Si hay reversión o crédito provisional, guarde la factura en la que apareció y la descripción del asiento. Este historial marca la diferencia si el análisis dura más de un ciclo de factura o si hay un relanzamiento posterior.
La documentación requerida varía. Itaú informa que puede solicitar documentos durante el análisis y otros emisores tienen sus propios requisitos. Por lo tanto, no es eficiente reunir un enorme expediente genérico antes de abrir el caso. Lo mejor es preservar las pruebas que ya existen desde el principio y responder rápidamente si la institución solicita un complemento.
Los plazos varían entre emisores
Los plazos de disputa y análisis dependen del emisor, el motivo dado y la etapa del proceso. Además, no es lo mismo el plazo para abrir una disputa que el plazo para que el banco complete el análisis. Esta diferencia explica por qué números aparentemente contradictorios pueden ser correctos dentro de reglas diferentes.
En las páginas oficiales consultadas en agosto de 2026, Inter le informa que tiene hasta 45 días a partir de la fecha de compra para disputar una transacción de crédito no reconocida por la aplicación. Itaú informa un plazo de 90 días a partir de la fecha de compra para este tipo de disputa. El Banco do Brasil, al explicar la fase de análisis de compras no reconocidas, informa que normalmente demora alrededor de 60 días desde la apertura del incidente o la validación de los documentos. Son relojes diferentes y no deben convertirse en una regla universal.
La consecuencia práctica es sencilla: abre el caso en cuanto confirmes que la transacción es desconocida y, en el mismo servicio, pregunta cuál es el plazo aplicable a tu producto, cuándo comienza la cuenta atrás, qué puede suspender o reiniciar el análisis y a través de qué canal recibirás las actualizaciones. Si la información no está en la solicitud, solicite que conste en el protocolo o en un mensaje escrito.
Cómo realizar un seguimiento del crédito, el reembolso y el relanzamiento
Abrir la disputa no significa necesariamente que el valor desaparezca definitivamente en ese momento. Algunos emisores pueden emitir un crédito provisional mientras investigan. Itaú, por ejemplo, informa que en algunos casos realiza esta reversión provisional y que el valor puede ser relanzado si la marca o establecimiento concluye que la compra estaba vencida. Por lo tanto, no trate un crédito temporal como el cierre del caso hasta que reciba la decisión final.
Al monitorear la factura, busque tres datos separados: el estado de la disputa, el tratamiento dado al monto en ese ciclo y la decisión final. Si existe un crédito, verifique que compense exactamente la transacción en cuestión. Si la compra se realiza a plazos, verifique cómo el emisor manejó las cuotas futuras. Si aparece un relanzamiento, compare la fecha, descripción y valor con la comunicación de cierre del análisis.
¿El importe en disputa está incluido en el pago?
Esta es una de las partes donde más se deben evitar las reglas prefabricadas. El procedimiento puede variar dependiendo del emisor y de lo que pasó con la factura después de que se abrió la disputa. Itaú, por ejemplo, informa que, mientras se analiza la compra, el monto debe pagarse con normalidad y que el impago puede generar cargos. En otros flujos, puede haber un crédito provisional que cambie el saldo realmente adeudado.
Por lo tanto, no reduzca el pago de su factura por su cuenta solo porque abrió una disputa. Antes de decidir el monto a pagar, verifique la factura actualizada y confirme con el emisor, preferiblemente por escrito en la aplicación, chat o protocolo, cómo se debe tratar el monto cuestionado en ese ciclo. Si la institución emite una nueva factura, crédito o orientación formal, conserve esta evidencia. Esta confirmación evita convertirse en una disputa.
compra tardía, intereses, cuotas no deseadas u otro problema de crédito.
Si se deniega la apelación
Un negativo no debe tratarse simplemente como un estado final sin explicación. Solicite justificación y confirme el fundamento: ¿la institución entendió que la compra fue autenticada, identificó un vínculo con un establecimiento conocido, recibió documentación del comerciante o consideró que el motivo correcto sería un desacuerdo comercial? Conocer el motivo es fundamental para decidir si hay nueva información que pueda cambiar el análisis.
Si hay un error de hecho, un documento que no fue considerado o un encuadre incorrecto, presentar la disputa objetivamente en el canal indicado por el emisor y mantener los protocolos anteriores. Si la asistencia común no resuelve el problema, comuníquese con el defensor del pueblo de la institución. El servicio de quejas del Banco Central también puede utilizarse contra instituciones supervisadas, pero el propio BC aclara que no decide el conflicto contractual individual; la queja ayuda a la supervisión y es respondida por la institución. Para intentar una solución al consumidor, también existen Consumidor.gov.br, cuando la empresa participa de la plataforma, y Procons.
Cómo cerrar el caso sin crear otro problema
El error más común es tratar cada cargo extraño como la misma cosa. Primero, averigua si el problema es solo la identificación del establecimiento, una compra que hiciste y salió mal o una transacción verdaderamente no autorizada. Luego, contener el riesgo utilizando los canales oficiales del emisor y preservar los registros. Finalmente, sigue el proceso hasta la decisión final, sin dar por sentado que el plazo, la devolución provisional o la regla de pago de facturas sean los mismos en todas las tarjetas.
Si el importe es relevante para su presupuesto, si hay varias transacciones, si la institución niega el caso a pesar de pruebas consistentes o si existe el riesgo de que la factura se retrase, vale la pena buscar orientación individual de un profesional o de una agencia de protección del consumidor antes de tomar una decisión financiera irreversible.