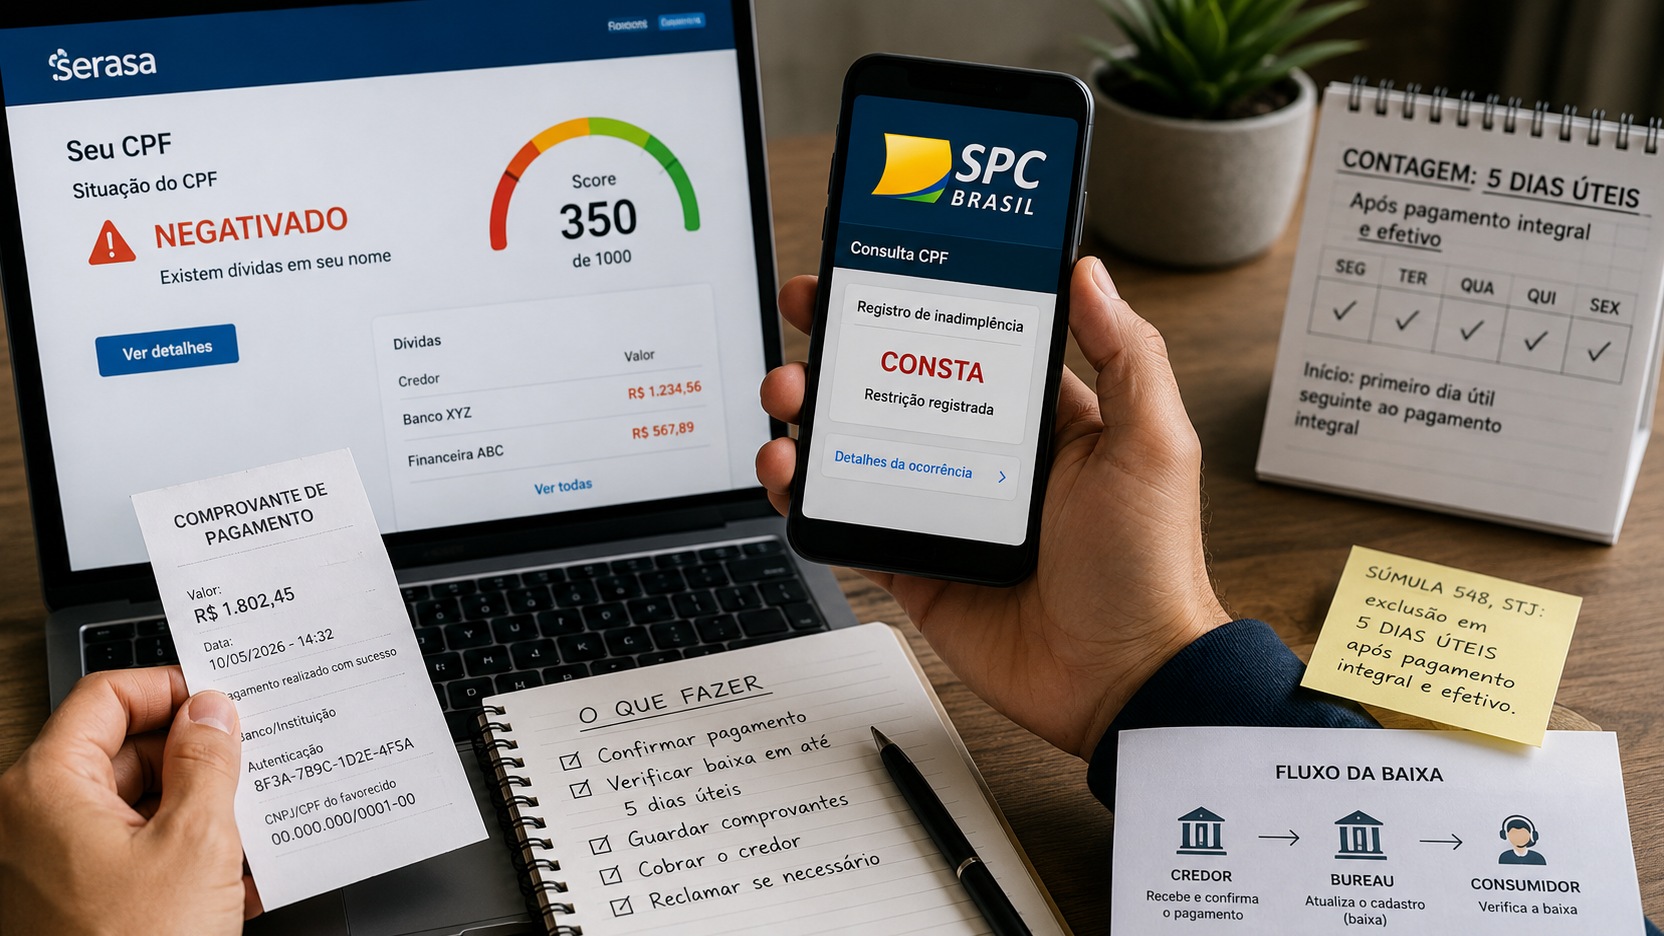
Pagar una deuda y seguir viendo restringido su CPF no significa, en sí mismo, que ya se haya incumplido el plazo. Antes de reclamar es necesario confirmar qué nota sigue activa, cuándo efectivamente el dinero pasó a estar a disposición del acreedor y si lo que aparece es una negativa, una oferta de negociación, una protesta u otra deuda diferente.
Antes de contar el plazo, entérate de lo que aún aparece
El primer diagnóstico es sencillo: abre la consulta detallada y compara el nombre del acreedor, el contrato u origen de la deuda, el monto y la fecha. La baja está vinculada al registro específico. Si has saldado una deuda, pero hay otra negativa legítima, el CPF puede seguir apareciendo como negativo incluso si el primer acreedor hizo todo correctamente.
También vale la pena observar la pantalla exacta en la que aparece la deuda. Un elemento pendiente que se muestra en el área de negociación no es necesariamente una nota negativa activa. Asimismo, una protesta en una oficina de registro sigue su propio procedimiento y no debe ser tratada como si fuera solo una línea en el registro de Serasa o SPC.
Lo que realmente determina el Precedente STJ 548
La referencia central es el Sentencia 548 del Tribunal Superior de Justicia. Da al acreedor la responsabilidad de eliminar el registro de deuda del registro de morosos dentro de los cinco días hábiles, contados a partir del pago total y efectivo de la deuda.
El punto más importante es que la obligación de proporcionar la cancelación recae en el acreedor que promovió la negativa. El consumidor no necesita descubrir por sí solo cómo enviar una orden técnica al registro. Si la información sigue siendo incorrecta después de la fecha límite, el cobro debe iniciarse con la empresa o institución que recibió el pago.
Cuando empiezan a contar los cinco días hábiles
El STJ fue más allá de la expresión genérica 'fecha de pago'. En la sentencia que dio origen a la orientación, el tribunal indicó que el plazo comienza el primer día hábil siguiente a la completa disponibilidad del monto necesario para liquidar la deuda vencida. Esto es importante cuando el método de pago depende de la compensación o confirmación.
En la práctica, no confunda el momento en que emitió o pagó una factura con el momento en que el monto realmente se puso a disposición del acreedor. Si el pago se realizó un viernes y recién estuvo disponible el lunes, es esta disponibilidad la que sirve de referencia para comenzar a contar el primer día hábil posterior. Los pagos con liquidación inmediata tienden a reducir esta diferencia, pero el dato relevante sigue siendo la liquidación real.
Por lo tanto, conserve el recibo y, en caso de duda, pregunte al acreedor la fecha en que se reconoció o liquidó el pago. Esta información ayuda a evitar discusiones basadas únicamente en la fecha en que se inició la transacción.
Acuerdo instalado: la primera cuota no debe tratarse como una regla universal
El precedente 548 habla del pago total y efectivo de la deuda. En las renegociaciones, sin embargo, el efecto del primer tramo puede depender del acuerdo firmado. Serasa informa que, en los acuerdos celebrados por Serasa Limpa Nome, el pago de la primera cuota puede dar lugar a la reducción de la deuda negativa en un plazo de cinco días hábiles, siempre que no existan otras deudas negativas. SPC Brasil también informa un procedimiento similar en sus acuerdos de canal.
Esto no significa que cada renegociación realizada con cualquier acreedor, en cualquier plataforma, produzca automáticamente el mismo efecto. Lea las condiciones del acuerdo y confirme que la deuda anterior ha sido renegociada por lo que la nota de mora deberá eliminarse después del pago o primera cuota. Si se produce un retraso posterior, podrá producirse un nuevo pago negativo dependiendo de la situación de la deuda y de las condiciones aplicables.
Si el servicio de atención al cliente sólo responde 'el acuerdo es a plazos', solicite información objetiva: qué cláusula o condición mantiene activa la denegación y cuál es el evento esperado para la cancelación. Esta pregunta ayuda a separar una regla contractual real de una respuesta genérica de servicio al cliente.
Serasa Limpa Name, negatividad y protesta no son lo mismo
El nombre de una deuda puede seguir apareciendo en una plataforma de negociación sin que ello signifique que el consumidor siga siendo negativo. El propio STJ ya diferenció a Serasa Limpa Nome del registro de morosos. Por lo tanto, la pregunta correcta es: ¿hay una anotación negativa activa o simplemente una oferta o un registro comercial visible para el consumidor?
La protesta también es diferente. La cancelación de la inscripción de protesto se realiza ante la notaría competente y podrá requerir documento o autorización de cancelación, además de las medidas notariales previstas para el caso. La cancelación de la deuda con el acreedor no transforma automáticamente este trámite en una simple cancelación de Serasa o SPC.
Si la fecha límite ha pasado, cubra la cancelación con pruebas
Después de contar cinco días hábiles desde el hito correcto, comuníquese con el acreedor e infórmele que la deuda ha sido pagada, que la nota permanece activa y que solicita la eliminación del registro. Solicite el número de protocolo y, si es posible, la confirmación de la fecha en la que se envió la orden de alta al registro de morosos.
Evite depender únicamente de conexiones no registradas. El servicio a través de aplicación, correo electrónico o protocolo formal facilita demostrar qué se solicitó y cuándo. Si la empresa dice que ya lo descargó, pregunta por la fecha de envío y solo espera el tiempo técnico necesario para comprobar la actualización en el registro indicado.
Qué documentos vale la pena conservar
Conserve el comprobante de pago, el contrato o acuerdo de renegociación, identificación de la deuda, comprobante de compensación cuando esté disponible, capturas de pantalla de la restricción con fecha y todos los protocolos de servicio. Si el pago fue realizado por un tercero o a través de un canal intermediario, conserve también el comprobante que vincula la transacción con la deuda correcta.
Estos documentos ayudan en tres aspectos: demuestran que la deuda fue efectivamente pagada, permiten identificar qué nota debió ser eliminada y dejan constancia de que se notificó al acreedor que la restricción se mantendrá.
Cuándo buscar Serasa, SPC, Consumidor.gov.br o Procon
Si el acreedor no resuelve, la propia inscripción podrá tener un canal de rectificación. Serasa, por ejemplo, aconseja a los consumidores buscar primero la empresa responsable y también les permite solicitar actualizaciones directamente, con documentos que acrediten el pago. Cuando la información provenga de otra base, la corrección podrá depender de su confirmación o remisión al responsable que originó los datos.
Otra alternativa es presentar una denuncia en Consumidor.gov.br, si la empresa participa de la plataforma. El servicio informa que la empresa tiene hasta diez días para analizar y responder. Procon también es una forma de formalizar la denuncia y obtener orientación sobre el caso concreto.
Si hay una pérdida relevante, desacuerdo sobre el acuerdo en sí, negación persistente o discusión sobre la compensación, busque asesoramiento legal individualizado. El mero hecho de haber transcurrido el plazo no exime del análisis de las pruebas, de otras inscripciones existentes y de circunstancias concretas.
Un script para resolver sin perder tiempo
Comience confirmando qué registro aún está activo. Luego, identifique la fecha de efectivo pago o disponibilidad del monto al acreedor y cuente los cinco días hábiles a partir del primer día hábil posterior. Si el plazo ha expirado, cubra la cancelación del acreedor con un protocolo. Luego, solicitar la rectificación del registro en el que aparece la restricción y, si es necesario, llevar la documentación a Consumidor.gov.br o Procon.
El punto central es no tratar ninguna pantalla con deuda como prueba de deuda negativa y no contar el período únicamente por la fecha en que comenzó el pago. La pregunta que resuelve el caso es más precisa: ¿qué registro está activo, cuándo recibió realmente el acreedor el importe y cuándo se envió la orden de cancelación?