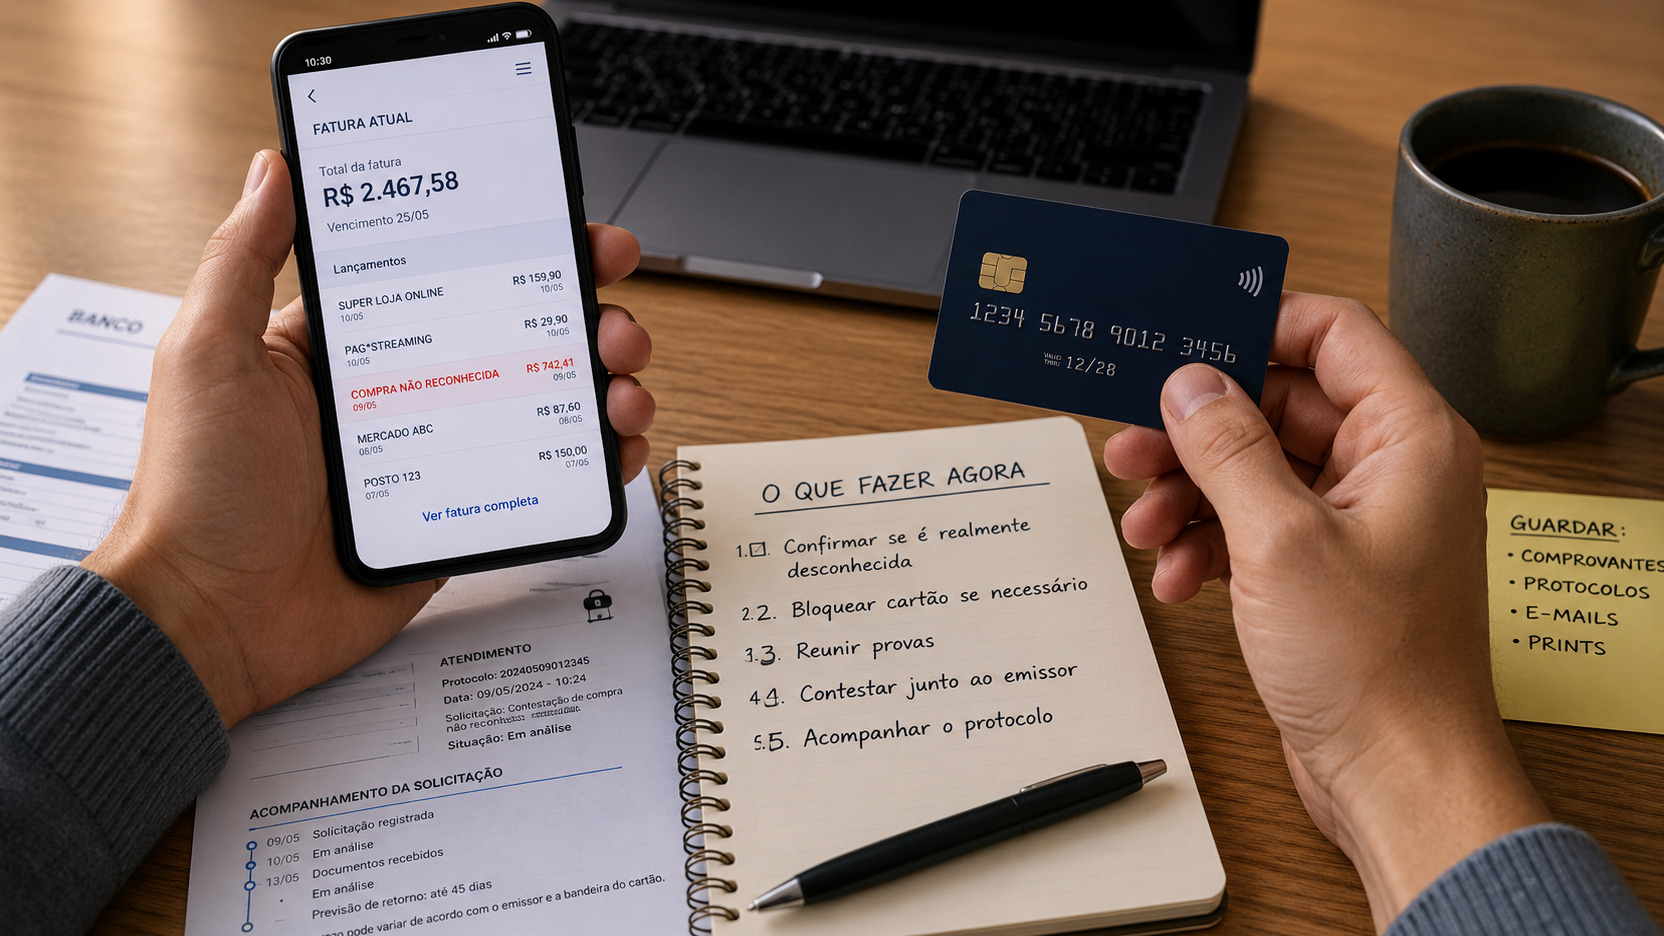
Uma compra que você não reconhece na fatura pode ser apenas um nome comercial diferente do estabelecimento, uma cobrança legítima esquecida ou uma transação que realmente não foi autorizada. O caminho muda em cada caso. Por isso, a melhor reação combina duas coisas: confirmar rapidamente o que é aquela cobrança e, se houver sinal de fraude, acionar o emissor sem demora para evitar novas transações.
O Banco Central orienta que, diante de uma compra não reconhecida, o cliente entre em contato imediatamente com o banco ou emissor para relatar o caso e contestar a transação. Esse contato deve ser feito pelos canais oficiais da instituição. Se a suspeita de fraude surgiu por ligação, mensagem ou e-mail, não use o telefone ou o link recebido para resolver o problema; abra o aplicativo oficial ou procure o número publicado pelo próprio emissor.
Nome estranho ou compra desconhecida?
Antes de marcar uma transação como fraude, compare data, valor, moeda, local e eventual parcelamento com compras que você, um adicional autorizado ou alguém da família tenha feito. Em alguns cartões, o nome exibido na fatura é a razão social, o nome de um intermediador de pagamento ou uma abreviação que não coincide com a marca vista na loja. O Inter, por exemplo, alerta em sua central de ajuda que o nome da fatura pode ser diferente do estabelecimento e recomenda conferir valor e data antes de contestar.
Também vale verificar assinaturas, períodos gratuitos que viraram cobrança, renovações automáticas, aplicativos, serviços digitais e pedidos antigos que só foram processados depois. Se a operação ainda estiver apenas pendente, pode ser uma autorização temporária; nesse caso, consulte o emissor sobre como aquele lançamento é tratado antes de presumir que já houve cobrança definitiva.
Se você reconhece a compra, mas discorda do resultado
Quando você fez a compra, mas o produto não chegou, veio diferente, o serviço não foi prestado ou houve outro problema comercial, o caso não é igual a uma compra feita sem sua autorização. Muitos emissores tratam isso como desacordo comercial e podem exigir tentativa prévia de solução com o estabelecimento, além de documentos específicos. Escolher o motivo correto na contestação reduz o risco de o processo ser analisado com critérios inadequados.
Se você não reconhece nem a compra nem o contexto
Se o valor, a data, o estabelecimento e o histórico não fazem sentido para você, trate como possível uso indevido. Não espere o fechamento da fatura para agir. Verifique se existem outras transações desconhecidas, inclusive de valores pequenos, e use o recurso de bloqueio disponível no aplicativo quando isso for recomendado pelo emissor. Em alguns bancos, a contestação por compra não reconhecida já provoca o bloqueio do cartão e a emissão de uma nova via; em outros, o fluxo pode ser diferente.
Ações imediatas para conter o problema
O bloqueio do cartão e a contestação são etapas relacionadas, mas não são a mesma coisa. Bloquear ou substituir o cartão ajuda a impedir novas tentativas com os mesmos dados, enquanto contestar abre o processo sobre a transação já lançada. Se o aplicativo permitir, registre a contestação pelo próprio lançamento da fatura e guarde o protocolo. Se não permitir, use o chat, a central ou outro canal oficial do emissor.
Se houver indício de acesso indevido à conta do banco ou ao aplicativo, e não apenas aos dados do cartão, revise também as credenciais de acesso pelos mecanismos oficiais da instituição. Não forneça senha, código de autenticação, token, número completo do cartão ou código de segurança para alguém que entrou em contato dizendo que precisa cancelar a compra. O Banco Central alerta que criminosos usam justamente a história da compra suspeita para induzir a vítima a entregar dados ou instalar aplicativos de acesso remoto.
O Banco Central também recomenda registrar boletim de ocorrência em paralelo quando a pessoa foi vítima de fraude. O boletim não substitui a contestação no banco e não deve ser tratado como requisito universal para todos os emissores, mas pode ser útil para documentar o ocorrido e pode ser solicitado ou considerado em etapas posteriores, conforme o caso.
O que guardar como prova
Comece salvando uma captura da transação com o máximo de detalhes que o aplicativo mostrar: nome exibido, valor, data, horário quando houver, situação do lançamento e eventuais dados adicionais. Guarde também a fatura em que a compra apareceu, mensagens de confirmação ou alerta, e-mails de pedidos, comprovantes de compras legítimas próximas no tempo e qualquer informação que ajude a demonstrar por que aquela operação não corresponde ao seu comportamento ou a uma compra reconhecida.
Se você falou com o estabelecimento para esclarecer um nome comercial, conserve a resposta. Se abriu contestação, registre número de protocolo, data, canal usado, motivo selecionado e documentos enviados. Se o cartão foi bloqueado ou substituído, guarde a confirmação. Se houver estorno ou crédito provisório, salve a fatura em que ele apareceu e a descrição do lançamento. Esse histórico faz diferença se a análise durar mais de um ciclo de fatura ou se houver relançamento posterior.
A documentação necessária varia. O Itaú informa que pode pedir documentos durante a análise, e outros emissores têm exigências próprias. Por isso, não é eficiente montar um dossiê genérico enorme antes de abrir o caso. O melhor é preservar desde o início as evidências que já existem e responder rapidamente se a instituição solicitar complemento.
Prazos variam entre emissores
Os prazos de contestação e de análise dependem do emissor, do motivo informado e do estágio do processo. Além disso, prazo para abrir uma contestação não é a mesma coisa que prazo para o banco concluir a análise. Essa diferença explica por que números aparentemente contraditórios podem estar todos corretos dentro de regras distintas.
Nas páginas oficiais consultadas em agosto de 2026, o Inter informa até 45 dias a partir da data da compra para contestar uma transação de crédito não reconhecida pelo aplicativo. O Itaú informa prazo de 90 dias da data da compra para esse tipo de contestação. Já o Banco do Brasil, ao explicar a fase de análise de compra não reconhecida, informa que ela normalmente leva em torno de 60 dias a partir da abertura da ocorrência ou da validação dos documentos. São relógios diferentes e não devem ser transformados em uma regra universal.
A consequência prática é simples: abra o caso assim que confirmar que a transação é desconhecida e, no mesmo atendimento, pergunte qual é o prazo aplicável ao seu produto, quando a contagem começa, o que pode suspender ou reiniciar a análise e por qual canal você receberá atualizações. Se a informação não estiver no aplicativo, peça que fique registrada no protocolo ou em mensagem escrita.
Como acompanhar crédito, estorno e relançamento
Abrir a contestação não significa necessariamente que o valor desaparece de forma definitiva naquele momento. Alguns emissores podem lançar um crédito provisório enquanto investigam. O Itaú, por exemplo, informa que em alguns casos faz esse estorno provisório e que o valor pode ser relançado se a bandeira ou o estabelecimento concluir que a compra era devida. Por isso, não trate um crédito temporário como encerramento do caso até receber a decisão final.
Ao acompanhar a fatura, procure três informações separadas: o status da contestação, o tratamento dado ao valor naquele ciclo e a decisão final. Se houver um crédito, confira se ele compensa exatamente a transação questionada. Se a compra for parcelada, verifique como o emissor tratou parcelas futuras. Se surgir um relançamento, compare data, descrição e valor com a comunicação de encerramento da análise.
O valor contestado entra no pagamento?
Essa é uma das partes em que mais se deve evitar regra pronta. O procedimento pode variar conforme o emissor e o que aconteceu com a fatura após a abertura da contestação. O Itaú, por exemplo, informa que, enquanto a compra está em análise, o valor deve ser pago normalmente e que a falta de pagamento pode gerar encargos. Em outros fluxos, pode existir crédito provisório que altera o saldo efetivamente devido.
Por isso, não reduza por conta própria o pagamento da fatura apenas porque abriu uma contestação. Antes de decidir o valor a pagar, verifique a fatura atualizada e confirme com o emissor, preferencialmente por escrito no aplicativo, chat ou protocolo, como o valor questionado deve ser tratado naquele ciclo. Se a instituição emitir nova fatura, crédito ou orientação formal, guarde essa evidência. Essa confirmação evita transformar uma disputa de
compra em atraso, juros, parcelamento indesejado ou outro problema de crédito.
Se a contestação for negada
Uma negativa não deve ser tratada apenas como um status final sem explicação. Peça a justificativa e confirme qual foi o fundamento: a instituição entendeu que a compra foi autenticada, identificou vínculo com um estabelecimento conhecido, recebeu documentação do comerciante ou considerou que o motivo correto seria desacordo comercial? Saber a razão é essencial para decidir se existe informação nova que pode mudar a análise.
Se houver erro factual, documento que não foi considerado ou enquadramento incorreto, apresente a contestação de forma objetiva no canal indicado pelo emissor e mantenha os protocolos anteriores. Se o atendimento comum não resolver, procure a ouvidoria da instituição. O serviço do Banco Central para reclamações também pode ser usado contra instituições supervisionadas, mas o próprio BC esclarece que não decide o conflito contratual individual; a reclamação ajuda a supervisão e é respondida pela instituição. Para tentativa de solução de consumo, também existem o Consumidor.gov.br, quando a empresa participa da plataforma, e os Procons.
Como fechar o caso sem criar outro problema
O erro mais comum é tratar toda cobrança estranha como a mesma coisa. Primeiro, descubra se o problema é apenas a identificação do estabelecimento, uma compra que você fez mas deu errado ou uma transação realmente não autorizada. Depois, contenha o risco usando os canais oficiais do emissor e preserve os registros. Por fim, acompanhe o processo até a decisão final, sem assumir que prazo, estorno provisório ou regra de pagamento da fatura são iguais em todos os cartões.
Se o valor for relevante para seu orçamento, se houver várias transações, se a instituição negar o caso apesar de evidências consistentes ou se houver risco de atraso da fatura, vale buscar orientação individual de um profissional ou órgão de defesa do consumidor antes de tomar uma decisão financeira irreversível.