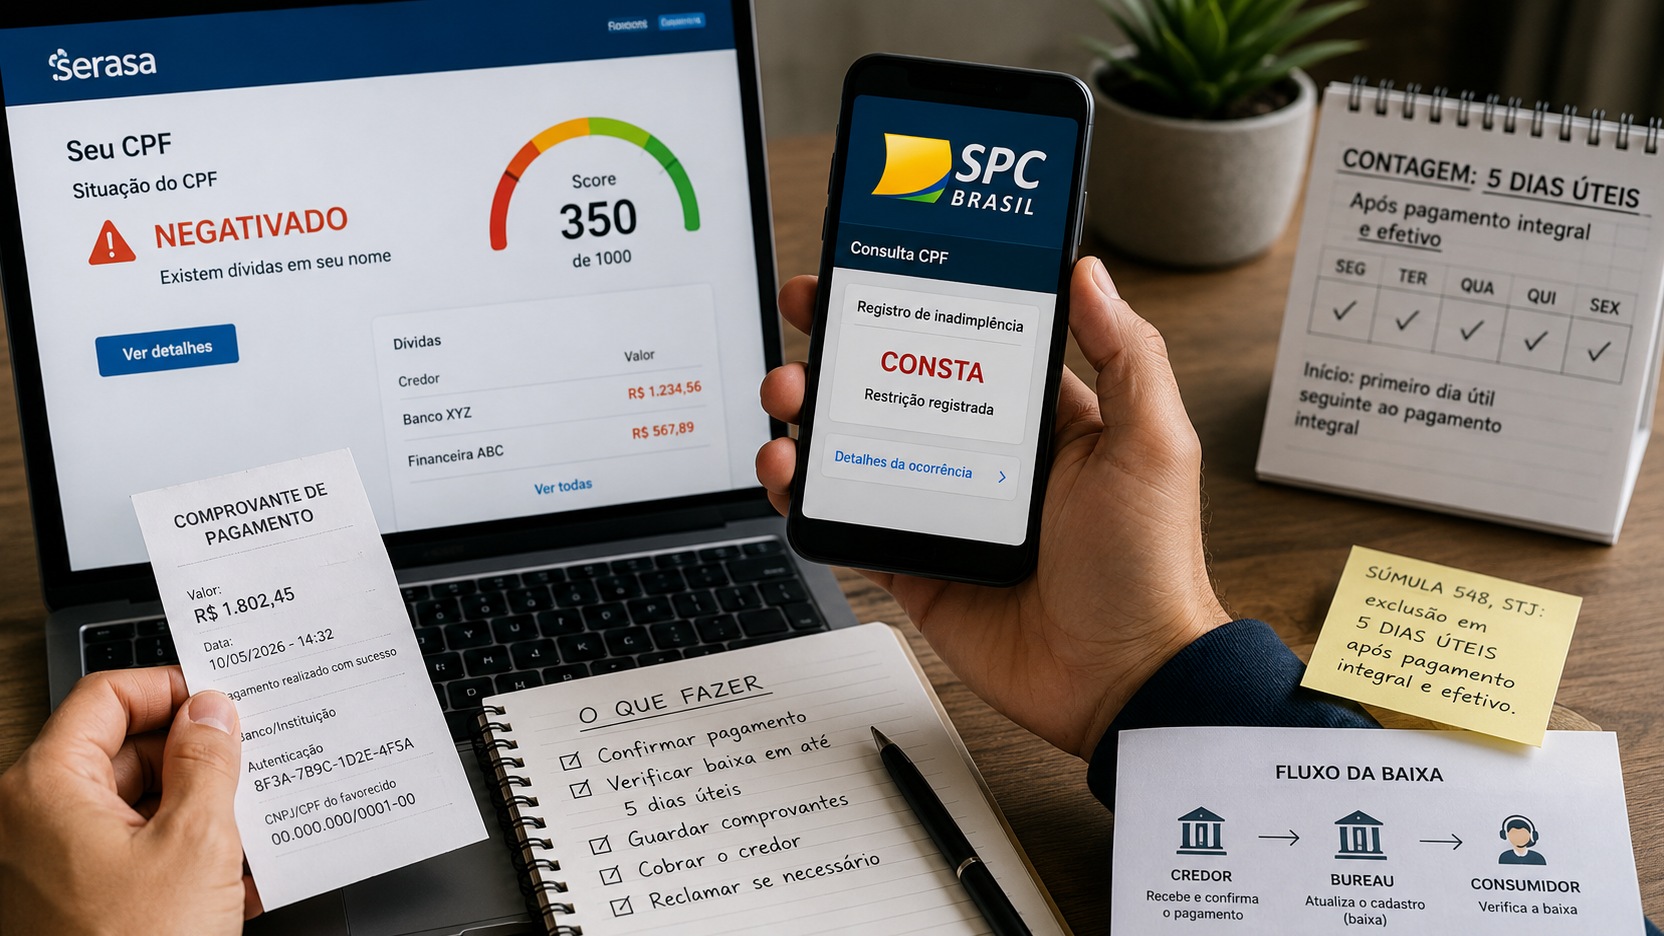
Cuando una deuda cumple cinco años, se suelen mezclar tres cosas diferentes en una misma frase: salir del estado negativo, prescribir y dejar de presentarse en Serasa. No significan lo mismo.
Aún hay una cuestión legal abierta. La Tercera Sala del Superior Tribunal de Justicia (STJ) ya resolvió que una deuda prescrita no puede ser cobrada judicial o extrajudicialmente, pero consideró que la mera presencia de la deuda en una plataforma de negociación voluntaria no constituye, por sí sola, un cobro. La propia Sección Segunda del STJ, sin embargo, aún uniformará este asunto en el Tema Repetitivo 1.264, que quedó en la condición de “Afectado” el 8 de agosto de 2026.
| Concepto |
Qué pasa |
El punto de cinco años |
| Negativo |
Es el registro negativo en el registro de morosos. |
La información negativa no puede exceder los cinco años. El STJ cuenta este plazo a partir del primer día posterior al vencimiento de la deuda. |
| Prescripción |
Logra la intención de exigir jurídicamente una determinada obligación. |
Cinco años es un plazo común para algunas deudas, pero no se aplica a todas las deudas. |
| Nombre de Serasa Limpa |
Es una plataforma comercial, diferente al registro negativo. |
Una deuda antigua puede seguir apareciendo como una “cuenta vencida” u oferta de liquidación sin CPF negativo. |
El Código de Protección al Consumidor determina que los registros y datos de los consumidores no pueden contener información negativa relativa a un período superior a cinco años. En 2024, el STJ reforzó que este límite debe computarse desde el primer día siguiente al vencimiento de la deuda, y no desde el día en que una empresa decidió inscribirla en el registro.
Esto evita, por ejemplo, que una deuda vencida hace casi cinco años gane artificialmente otros cinco años de estado negativo sólo porque el acreedor tardó mucho en enviar el registro.
El Resumen STJ 323 también establece un plazo máximo de cinco años para mantener el nombre del deudor en los servicios de protección crediticia.
Prescripción no significa simplemente “la deuda tenía cinco años”
Aquí está una de las principales fuentes de confusión.
El Código Civil dice que, cuando se vulnera un derecho, surge una reclamación, la cual se extingue por prescripción en los plazos previstos por la ley. Técnicamente, por tanto, es más exacto hablar de prescripción del derecho a cobrar que decir que la deuda simplemente desapareció.
El plazo tampoco siempre es de cinco años. El artículo 206 del Código Civil prevé, por ejemplo, tres años para algunos créditos y cinco años para el cobro de deudas netas contenidas en un instrumento público o privado. Cuando la ley no establece un plazo inferior, el artículo 205 prevé un plazo de diez años. También existen obligaciones sujetas a leyes específicas.
Por lo tanto, la frase “cualquier deuda vence en cinco años” es incorrecta.
Además, el cómputo puede verse afectado por situaciones que impidan, suspendan o interrumpan la prescripción. El Código Civil prevé, entre otras hipótesis, la interrupción por acto inequívoco que implique el reconocimiento del derecho por parte del deudor.
La consecuencia práctica es que la antigüedad aparente de la deuda, por sí sola, no siempre es suficiente para concluir que ha prescrito.
¿Entonces la deuda prescrita deja de existir?
No necesariamente.
En la REsp 2.103.726, la Tercera Sala del STJ destacó que la prescripción de la reclamación no extingue automáticamente el crédito. La distinción ayuda a comprender por qué una obligación prescrita puede seguir estando sujeta a pago o negociación voluntaria, aunque su exigibilidad sea limitada.
El propio Código Civil refuerza esta diferencia al establecer, en su artículo 882, que, por regla general, no se puede reclamar la devolución de lo pagado voluntariamente para saldar una deuda prescrita basándose únicamente en la prescripción.
Una renegociación también merece atención. El Código Civil permite la renuncia expresa o tácita a la prescripción ya cumplida cuando la conducta del interesado sea incompatible con ella. Así, firmar un nuevo acuerdo, reconocer formalmente una determinada obligación o asumir nuevas condiciones de pago puede cambiar la situación jurídica. Antes de aceptar una renegociación de una deuda antigua, es importante entender exactamente el documento que se firma.
¿Qué pasa con la negación después de cinco años?
En este punto, la regla es mucho más objetiva.
El párrafo 1 del artículo 43 del Código de Protección del Consumidor impide que permanezcan en los registros informaciones negativas relativas a un período superior a cinco años. Según el STJ, el plazo máximo se cuenta a partir del primer día siguiente a la fecha de vencimiento.
Así, si la deuda venció hace más de cinco años y lo que aparece es efectivamente una denegación respecto de esa misma fecha de vencimiento, el registro negativo no debe seguir manteniéndose sólo porque la obligación todavía está incluida en los controles del acreedor.
Esto no significa que el crédito se aprobará automáticamente al consumidor. Eliminar una denegación elimina esa restricción específica; Los análisis y puntajes de crédito pueden considerar otra información legítima sobre el historial financiero.
¿Por qué sigue apareciendo una deuda antigua en Serasa Limpa Nome?
Porque El nombre de Serasa Limpa y el registro de los morosos son cosas diferentes.
Según el Centro de Ayuda de Serasa, las deudas con más de cinco años pueden seguir presentándose en Limpa Nome como “cuentas vencidas”, si el acreedor hace una oferta disponible. Serasa afirma que estas ofertas son accesibles al consumidor y a la empresa acreedora y no equivalen a una denegación.
La empresa también informa que las cuentas vencidas por más de cinco años no se consideran en el cálculo del Serasa Score.
El STJ llegó a una conclusión similar en la REsp 2.103.726: para el Tercer Panel, Limpa Nome es una plataforma de negociación y no debe confundirse con un registro negativo. En esta sentencia, el panel consideró que la simple provisión de una posibilidad de acuerdo al consumidor no constituía, en sí misma, una carga extrajudicial.
Esto explica una situación que a primera vista parece contradictoria: la aplicación puede informarte que no hay deudas negativas y, al mismo tiempo, mostrar una deuda antigua en el área de negociación.
Una cosa no transforma automáticamente otra.
¿Y la empresa puede seguir cobrando una deuda prescrita?
Aquí es donde la respuesta requiere más cuidado.
En sentencias de la Tercera Sala, el STJ adoptó el entendimiento de que el reconocimiento de la prescripción impide el cobro judicial y extrajudicial de la deuda. En REsp 2.103.726, sin embargo, el grupo diferenció un cargo dirigido al consumidor de la mera presencia de una oferta voluntaria en Serasa Limpa Nome.
La discusión aún no ha terminado en el tribunal.
La Sección Segunda afectó a las REsps 2.092.190, 2.121.593 y 2.122.017 al Tema Repetitivo 1.264 precisamente para decidir si una deuda prescrita puede ser exigida extrajudicialmente, incluso mediante la inclusión del nombre del deudor en acuerdos o plataformas de renegociación. El 8 de agosto de 2026, el registro oficial del STJ aún mostraba los casos sin sentencia de fondo y el tema como “Afectados”.
Por lo tanto, no es apropiado transformar un precedente de clase en una declaración de que la cuestión ya se ha resuelto definitivamente para todos los tribunales y situaciones. El juicio repetitivo aún puede estandarizar o alterar el alcance de esta comprensión.
Cómo interpretar una deuda antigua que aparece en tu CPF
- Consulta la fecha de vencimiento. Para permanecer en registro negativo, el plazo máximo de cinco años se computa a partir del primer día siguiente a la fecha de vencimiento.
- Vea dónde aparece la información. Una “deuda negativa” o “restricción” no es lo mismo que una “cuenta retrasada” u oferta disponible sólo en el área de Serasa Limpa Nome.
- No concluir la prescripción sólo por la edad. Es necesario identificar la naturaleza de la deuda, el plazo legal aplicable y los hechos que hayan afectado su cómputo.
- Antes de renegociar una deuda posiblemente prescripta, lea el acuerdo. El reconocimiento de la obligación puede tener consecuencias jurídicas, incluso en relación con la propia prescripción.
Si hay una denegación que parece exceder el período permitido o información incorrecta en el registro, la propia CDC garantiza al consumidor el derecho a exigir la corrección de datos inexactos. En un conflicto por prescripción o cobro de deuda antigua, analizar el contrato, las fechas y las posibles renegociaciones es especialmente importante, más aún mientras el Tema 1.264 sigue pendiente en el STJ.
La idea de que “después de cinco años todo desaparece” cambia tres reglas diferentes por una frase fácil de recordar pero jurídicamente imprecisa. El registro negativo tiene un límite de tiempo; la prescripción debe analizarse en función de la obligación; y una oportunidad de negociación privada puede permanecer visible sin representar necesariamente un nuevo aspecto negativo.
Temas de este artículodívida com mais de 5 anosdívida prescritanegativaçãonome sujoprazo de dívidaSerasa Limpa Nome