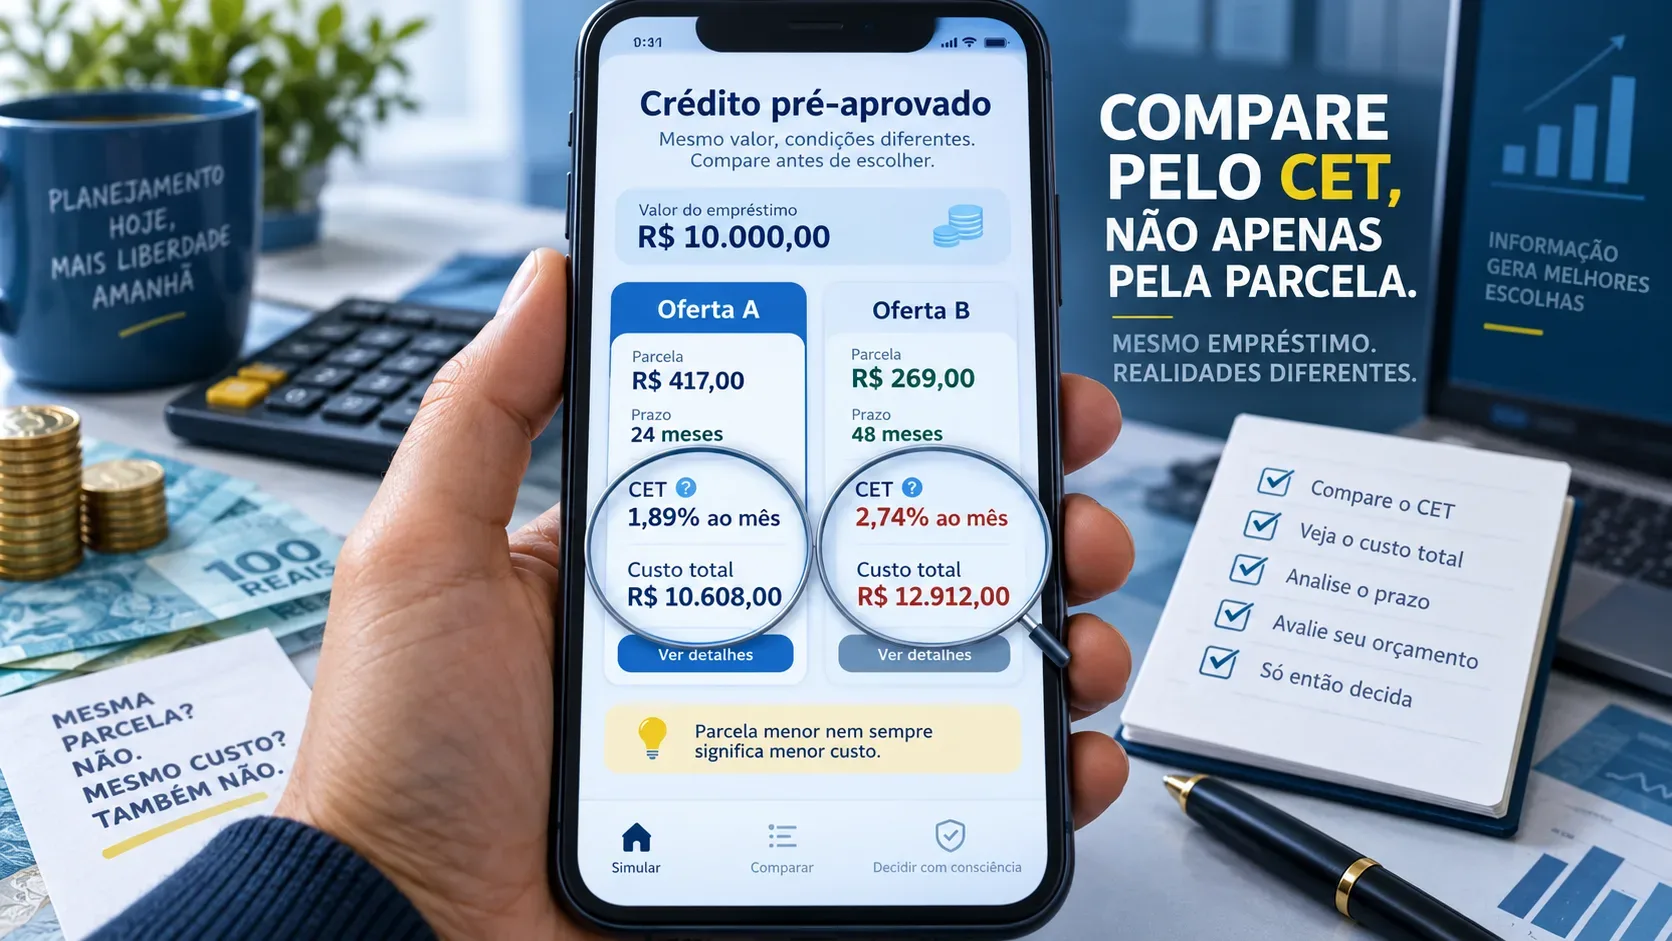
El crédito preaprobado en una app no debe compararse solo por la cuota. Una mensualidad menor puede aliviar el presupuesto inmediato y, aun así, llevar a un desembolso total mayor cuando viene acompañada de un plazo más largo, una tasa más alta o cargos adicionales. Para comparar ofertas, mire en conjunto el Costo Efectivo Total (CET, la medida regulatoria brasileña), el plazo, el importe neto que realmente recibe y la suma de todas las cuotas.
Qué muestra el CET y por qué es más útil que la tasa de interés aislada
El CET es una tasa que consolida los cargos y gastos asociados a una operación de crédito. De acuerdo con la Resolución CMN n.º 4.881/2020, el cálculo considera el crédito concedido y los importes cobrados al prestatario, incluidas amortizaciones, intereses, tarifas, impuestos, seguros y otros gastos vinculados a la operación. El Banco Central de Brasil también describe el CET como una información destinada a permitir la comparación del costo de distintas ofertas de crédito.
Esto evita un error frecuente: elegir una propuesta solo porque la tasa de interés anunciada parece menor. Dos ofertas pueden tener intereses parecidos y costos globales diferentes debido a tarifas, seguros u otros cargos. También puede ocurrir lo contrario: una tasa de interés nominal algo mayor puede producir un CET menor si los demás gastos son inferiores.
La normativa brasileña exige que el CET se informe antes de la contratación y que la institución presente un estado de cálculo. Ese documento debe mostrar los componentes de los flujos de la operación y la suma de las cuotas. Por eso, en la app busque apartados como “detalles”, “condiciones”, “información del crédito”, “CET” o “contrato” antes de pulsar “aceptar”.
Por qué la cuota más baja puede costar más
Considere un ejemplo hipotético en el que ambas ofertas entregan los mismos R$ 10.000 netos al cliente y no existe un cargo inicial fuera de las cuotas. Las cifras solo ilustran la lógica de comparación; el CET real debe ser calculado e informado por la institución para cada propuesta.
| Concepto | Oferta A | Oferta B |
|---|---|---|
| Importe neto recibido | R$ 10.000 | R$ 10.000 |
| Cuota | R$ 520 | R$ 320 |
| Plazo | 24 meses | 48 meses |
| Suma de las cuotas | R$ 12.480 | R$ 15.360 |
| CET anual aproximado en el ejemplo | 24,66% anual | 25,47% anual |
La Oferta B tiene una cuota R$ 200 menor, pero dura 24 meses más. Al final, los pagos suman R$ 15.360 frente a R$ 12.480 en la Oferta A: una diferencia de R$ 2.880. La cuota describe únicamente el impacto mensual; por sí sola no describe el precio del crédito.
Por eso conviene separar tres preguntas: ¿cuánto cuesta el dinero a lo largo del tiempo? — lo responde el CET; ¿cuánto dinero sale del bolsillo en total? — lo responde la suma de cuotas y otros pagos; y ¿la cuota cabe en el presupuesto? — lo responde el flujo de caja personal.
Checklist: qué localizar en la app antes de aceptar
- Importe neto desembolsado: confirme cuánto llegará realmente a su cuenta. Si una tarifa o un seguro se descuenta antes del desembolso, dos ofertas anunciadas como “R$ 10.000 de crédito” pueden entregar importes netos distintos.
- CET anual: utilice la tasa anual informada para comparar el costo consolidado. La Resolución CMN n.º 4.881 exige que el CET se exprese como tasa porcentual anual.
- Tasa de interés: revise las tasas efectivas mensual y anual, pero no las trate como sustitutas del CET.
- Número e importe de las cuotas: una cuota menor suele ser consecuencia de un plazo mayor.
- Suma de cuotas o importe total adeudado: es la cifra en dinero que ayuda a visualizar el desembolso acumulado.
- Tarifas, impuestos, seguros y otros costos: compruebe si existen servicios opcionales o cargos incorporados y cómo afectan la operación.
- Fechas y período de gracia: compruebe cuándo vence la primera cuota. Retrasar el inicio de los pagos puede cambiar el costo de la propuesta.
Cómo comparar propuestas con plazos diferentes
Cuando los plazos no son iguales, ninguna columna por sí sola resuelve toda la decisión. Utilice una secuencia:
- Iguale lo que está comparando: compare propuestas para la misma necesidad, preferentemente con el mismo importe neto recibido y la misma modalidad de crédito.
- Compare el CET: normaliza los costos de la operación en una tasa anual y ayuda a identificar qué propuesta cobra más por el dinero a lo largo del tiempo, considerando los gastos incluidos en el cálculo.
- Compare el total en dinero: los plazos más largos pueden elevar mucho la suma pagada aunque la cuota sea menor. Una oferta con un CET ligeramente inferior también puede producir un desembolso total mayor si el plazo es mucho más largo.
- Pruebe la cuota en su presupuesto: la opción matemáticamente más barata no es útil si su mensualidad vuelve inviable el presupuesto y eleva el riesgo de atraso.
Una forma práctica de verlo es: el CET mide el costo relativo; el total pagado mide el desembolso acumulado; la cuota mide la presión mensual. Las tres informaciones deben leerse juntas.
Interés, CET y costo total no son lo mismo
La tasa de interés remunera el crédito. El CET incorpora la tasa de interés y los demás cargos contemplados por la regulación. El costo total en dinero muestra cuánto se desembolsará a lo largo del contrato según las condiciones de la propuesta. Por eso, mirar solo la tasa mensual o solo la cuota puede ocultar parte de la comparación.
Algunas operaciones también utilizan referencias que cambian con el tiempo. La Resolución CMN n.º 4.881 establece que los parámetros variables o índices de precios cuyo valor cambie durante el contrato no se incluyen en el cálculo del CET, pero deben informarse en el estado de cálculo. Cuando una oferta contiene este tipo de componente, las condiciones requieren atención adicional porque el costo futuro puede depender de la evolución de esa referencia.
Qué hacer si el CET no es fácil de encontrar
Que la oferta aparezca como “preaprobada” no elimina el deber de transparencia. Según el Banco Central de Brasil, el CET debe informarse antes de la contratación y el estado de cálculo debe presentarse al solicitante del crédito. Si la primera pantalla destaca solo “dinero disponible” y “cuota”, avance hasta las condiciones, pero no concluya la contratación hasta localizar el CET, el plazo y el importe total a pagar.
También conviene revisar el contrato o documento de la operación. El Banco Central informa que los contratos de préstamo y financiación deben incluir, entre otros elementos, las tasas efectivas mensual y anual, impuestos, tarifas, otros gastos y el CET.
Una regla sencilla para decidir
Antes de aceptar crédito preaprobado en una app, compare en el orden correcto: mismo importe neto → CET → plazo → total a pagar → cuota que cabe en el presupuesto. Si una oferta gana únicamente porque su cuota es menor, pero exige muchos más meses y aumenta el desembolso total, no es automáticamente la opción más barata.
El CET es el mejor punto de partida para comparar el precio financiero de las propuestas; la suma de las cuotas muestra la consecuencia en dinero; y el presupuesto personal determina si la obligación es sostenible. Leer estas variables en conjunto convierte una pantalla de “crédito disponible” en una decisión de crédito comparable e informada.