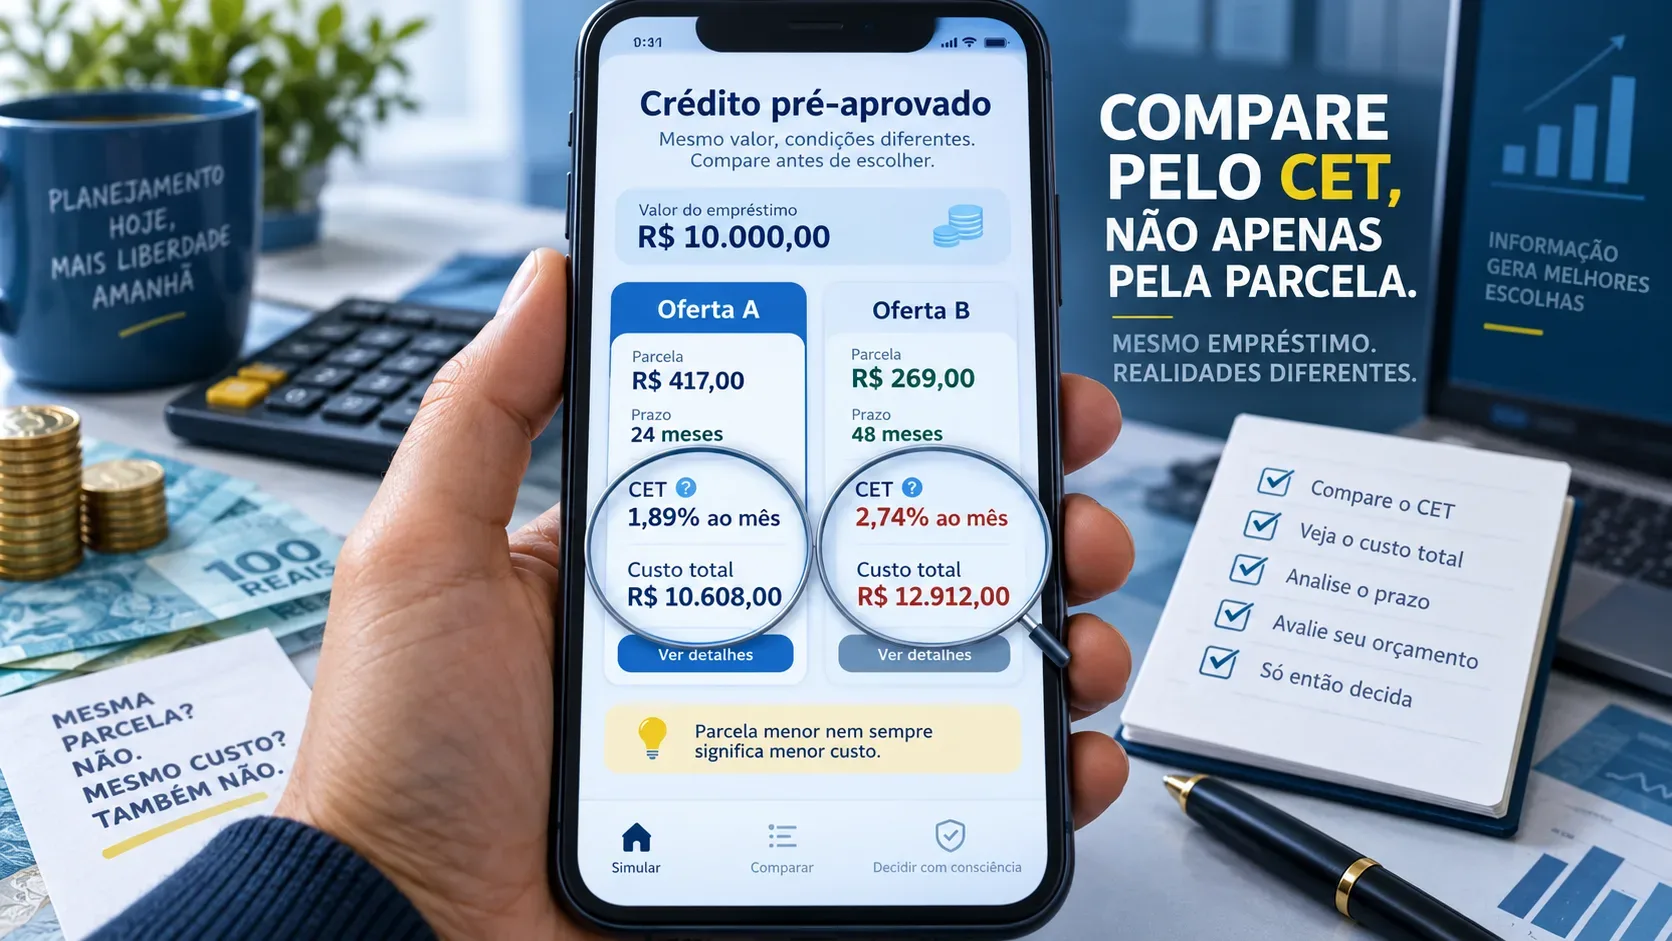
Crédito pré-aprovado no app não deve ser comparado apenas pela parcela. A prestação menor pode aliviar o orçamento mensal e, ainda assim, levar a um gasto total maior quando vem acompanhada de prazo mais longo, taxa mais alta ou custos adicionais. Para comparar propostas, olhe em conjunto o Custo Efetivo Total (CET), o prazo, o valor líquido que você realmente recebe e o somatório das parcelas.
O que o CET mostra e por que ele é mais útil que a taxa de juros isolada
O CET é uma taxa que consolida os encargos e as despesas associados à operação de crédito. Pela Resolução CMN nº 4.881/2020, o cálculo considera o crédito concedido e os valores cobrados do tomador, incluindo amortizações, juros, tarifas, tributos, seguros e outras despesas vinculadas à operação. O Banco Central também resume o CET como uma informação destinada a permitir a comparação do custo de diferentes ofertas.
Isso evita um erro comum: escolher uma proposta só porque a taxa de juros anunciada parece menor. Duas ofertas podem ter juros parecidos e custos diferentes por causa de tarifas, seguro ou outras cobranças. O inverso também pode ocorrer: uma taxa de juros nominal um pouco maior pode resultar em CET menor se os demais encargos forem menores.
A regulamentação exige que o CET seja informado antes da contratação e que a instituição apresente um demonstrativo de cálculo. Esse demonstrativo deve indicar os componentes do fluxo da operação e o somatório das parcelas. Por isso, no app, procure áreas como “detalhes”, “condições”, “informações do crédito”, “CET” ou “contrato” antes de tocar em “aceitar”.
Por que a menor parcela pode custar mais
Considere um exemplo hipotético em que as duas ofertas liberam os mesmos R$ 10.000 líquidos ao cliente e não há cobrança inicial fora das parcelas. Os valores servem apenas para mostrar a lógica de comparação; o CET real deve ser calculado e informado pela instituição para cada proposta.
| Item | Oferta A | Oferta B |
|---|---|---|
| Valor líquido recebido | R$ 10.000 | R$ 10.000 |
| Parcela | R$ 520 | R$ 320 |
| Prazo | 24 meses | 48 meses |
| Somatório das parcelas | R$ 12.480 | R$ 15.360 |
| CET anual aproximado no exemplo | 24,66% a.a. | 25,47% a.a. |
A Oferta B tem a parcela R$ 200 menor, mas permanece por mais 24 meses. Ao fim, o desembolso soma R$ 15.360, contra R$ 12.480 na Oferta A: uma diferença de R$ 2.880. A parcela menor descreve apenas o impacto mensal; não descreve sozinha o preço do crédito.
Esse é o motivo para separar três perguntas: quanto custa por período? — respondida pelo CET; quanto dinheiro sai do bolso no total? — respondida pelo somatório das parcelas e demais pagamentos; e a prestação cabe no orçamento? — respondida pelo fluxo de caixa pessoal.
Checklist: o que localizar no app antes de aceitar
- Valor líquido liberado: confirme quanto efetivamente cairá na sua conta. Se uma tarifa ou seguro for descontado antes da liberação, duas propostas com “R$ 10 mil de crédito” podem entregar valores líquidos diferentes.
- CET anual: use a taxa anual informada para comparar o custo consolidado. A Resolução CMN nº 4.881 determina que o CET seja expresso em taxa percentual anual.
- Taxa de juros: veja as taxas efetivas mensal e anual, mas não as trate como substitutas do CET.
- Número e valor das parcelas: uma prestação menor frequentemente resulta de um prazo maior.
- Somatório das parcelas ou valor total devido: esta é a medida em reais que ajuda a visualizar o gasto acumulado.
- Tarifas, tributos, seguros e outros custos: verifique se há serviços opcionais ou cobranças embutidas e como elas entram na operação.
- Datas e carência: veja quando vence a primeira parcela. Adiar o início do pagamento pode alterar o custo da proposta.
Como comparar propostas com prazos diferentes
Quando os prazos não são iguais, não existe uma única coluna que resolva toda a decisão. Use uma sequência de comparação:
- Iguale o que está sendo comprado: compare propostas para a mesma necessidade, de preferência com o mesmo valor líquido recebido e a mesma modalidade de crédito.
- Compare o CET: ele normaliza os custos da operação em uma taxa anual e permite identificar qual proposta cobra mais pelo dinheiro ao longo do tempo, consideradas as despesas incluídas no cálculo.
- Compare o total em reais: prazos maiores podem elevar bastante o somatório pago mesmo quando a parcela é menor. Uma proposta com CET ligeiramente menor também pode gerar maior desembolso total se o prazo for muito mais longo.
- Teste a parcela no orçamento: a opção matematicamente mais barata não é útil se a prestação tornar o orçamento inviável e aumentar o risco de atraso.
Uma forma prática de pensar é: CET mede o custo relativo; total pago mede o desembolso acumulado; parcela mede a pressão mensal. As três informações devem ser lidas juntas.
Juros, CET e custo total não são a mesma coisa
A taxa de juros remunera o crédito. O CET incorpora a taxa de juros e os demais encargos previstos na regulamentação. Já o custo total em reais mostra quanto será desembolsado ao longo do contrato, conforme as condições da proposta. Por isso, usar apenas a taxa mensal ou apenas a parcela pode esconder parte da comparação.
Há ainda operações com referenciais que variam ao longo do tempo. A Resolução CMN nº 4.881 estabelece que parâmetros flutuantes ou índices de preços cujo valor mude durante o contrato não entram no cálculo do CET, mas devem ser informados no demonstrativo. Em uma oferta com esse tipo de componente, a leitura das condições exige atenção adicional porque o custo futuro pode depender da evolução do referencial.
O que fazer se o CET não estiver fácil de encontrar
O fato de a oferta aparecer como “pré-aprovada” não elimina o dever de transparência. Segundo o Banco Central, o CET deve ser informado antes da contratação e o demonstrativo deve ser apresentado ao pretendente ao crédito. Se a tela inicial destacar apenas “dinheiro disponível” e “parcela”, avance até a etapa de condições, mas não conclua a contratação sem localizar o CET, o prazo e o total a pagar.
Também vale conferir o contrato ou documento da operação. O Banco Central informa que contratos de empréstimo e financiamento devem trazer, entre outros itens, taxas efetivas mensal e anual, tributos, tarifas, outras despesas e o CET.
Uma regra simples para decidir
Antes de aceitar crédito pré-aprovado no app, faça a comparação na ordem certa: mesmo valor líquido → CET → prazo → total a pagar → parcela que cabe no orçamento. Se uma oferta vence apenas porque a prestação é menor, mas exige muito mais meses e aumenta o desembolso total, ela não é automaticamente a opção mais barata.
O CET é a melhor porta de entrada para comparar o preço financeiro das propostas; o somatório das parcelas mostra a consequência em reais; e o orçamento pessoal define se a obrigação é sustentável. Essa leitura conjunta transforma uma tela de “crédito disponível” em uma decisão de crédito comparável e consciente.