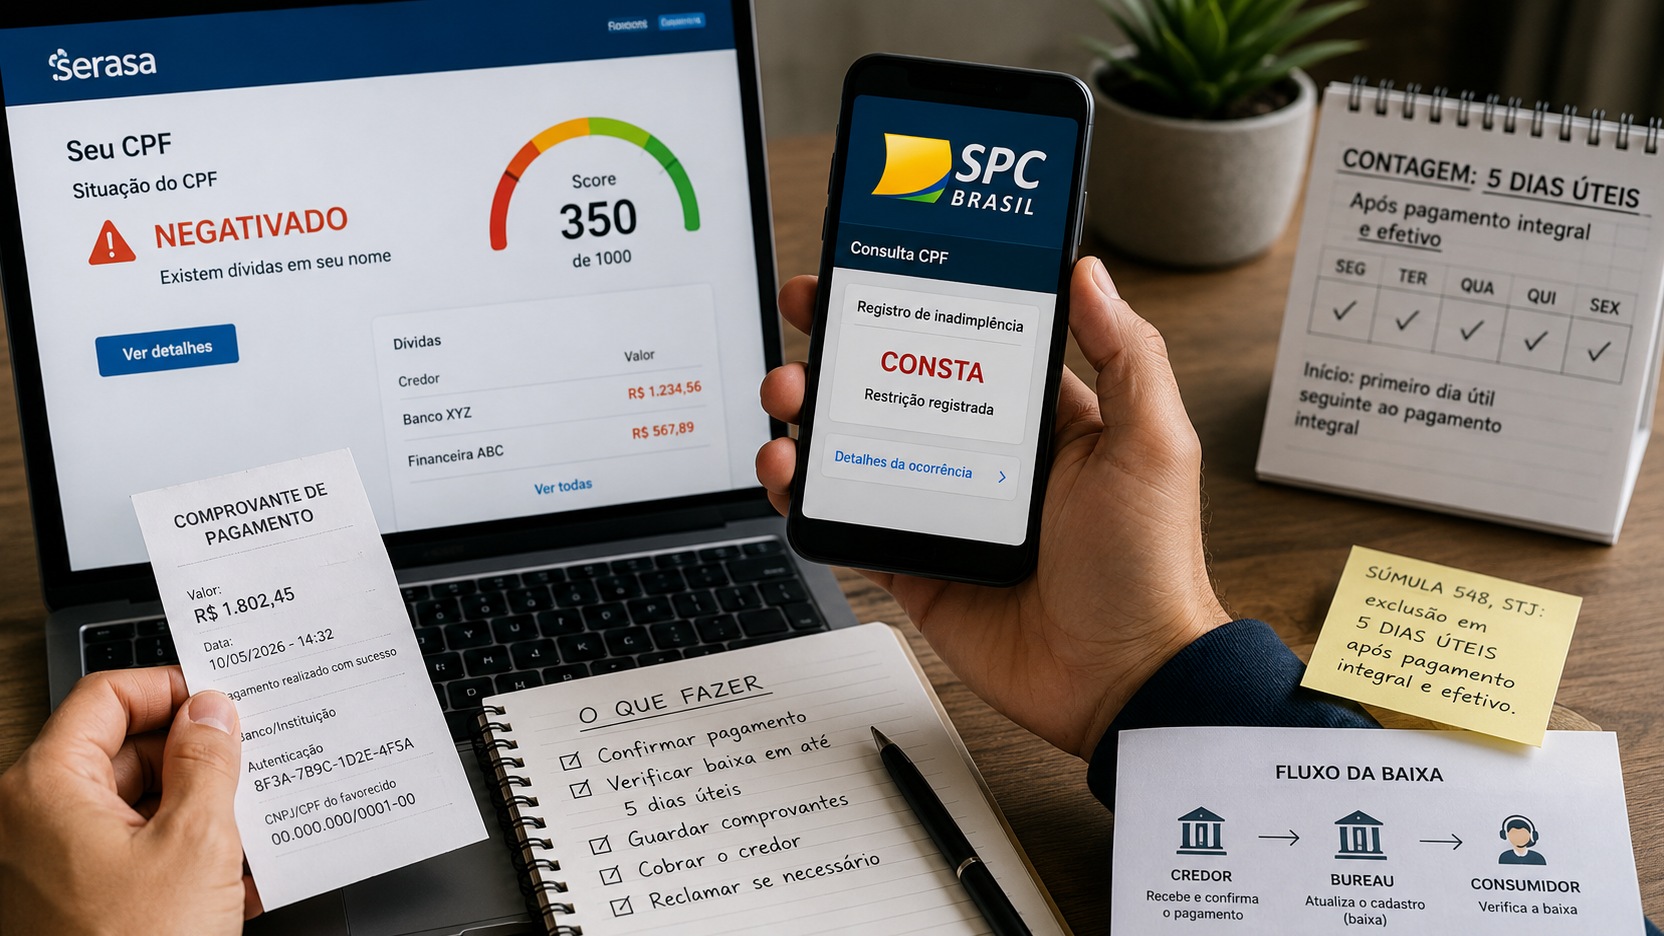
Quando uma dívida completa cinco anos, três coisas diferentes costumam ser misturadas na mesma frase: sair da negativação, prescrever e deixar de aparecer na Serasa. Elas não significam a mesma coisa.
A regra mais segura é esta: uma informação negativa não pode permanecer indefinidamente em cadastro de inadimplentes; a prescrição depende do tipo de dívida e das circunstâncias do caso; e uma oferta de negociação pode continuar aparecendo no Serasa Limpa Nome sem significar que o CPF está negativado.
Há ainda uma questão jurídica em aberto. A Terceira Turma do Superior Tribunal de Justiça (STJ) já decidiu que uma dívida prescrita não pode ser cobrada judicial nem extrajudicialmente, mas considerou que a mera presença do débito em uma plataforma voluntária de negociação não equivale, por si só, a cobrança. A Segunda Seção do próprio STJ, porém, ainda vai uniformizar essa matéria no Tema Repetitivo 1.264, que permanecia com status de “Afetado” em 8 de agosto de 2026.
Negativação, prescrição e Limpa Nome não são a mesma coisa
| Conceito | O que acontece | O ponto dos cinco anos |
|---|---|---|
| Negativação | É o registro negativo em cadastro de inadimplentes. | A informação negativa não pode ultrapassar cinco anos. O STJ conta esse prazo a partir do primeiro dia após o vencimento da dívida. |
| Prescrição | Atinge a pretensão de exigir juridicamente determinada obrigação. | Cinco anos é um prazo comum para algumas dívidas, mas não vale para toda e qualquer dívida. |
| Serasa Limpa Nome | É uma plataforma de negociação, diferente do cadastro negativo. | Uma dívida antiga pode continuar aparecendo como “conta atrasada” ou oferta de acordo sem estar negativando o CPF. |
O Código de Defesa do Consumidor determina que cadastros e dados de consumidores não podem conter informações negativas referentes a período superior a cinco anos. Em 2024, o STJ reforçou que esse limite deve ser contado a partir do primeiro dia seguinte ao vencimento da dívida — e não a partir do dia em que uma empresa resolveu registrá-la no cadastro.
Isso evita, por exemplo, que uma dívida vencida há quase cinco anos ganhe artificialmente outros cinco anos de negativação apenas porque o credor demorou para encaminhar o registro.
A Súmula 323 do STJ também estabelece o prazo máximo de cinco anos para a manutenção do nome do devedor nos serviços de proteção ao crédito.
Prescrição não significa simplesmente “a dívida fez cinco anos”
Aqui está uma das principais fontes de confusão.
O Código Civil diz que, quando um direito é violado, nasce uma pretensão, que se extingue pela prescrição nos prazos previstos em lei. Tecnicamente, portanto, é mais preciso falar em prescrição da pretensão de cobrar do que afirmar que a dívida simplesmente desapareceu.
O prazo também não é sempre de cinco anos. O artigo 206 do Código Civil prevê, por exemplo, três anos para algumas pretensões e cinco anos para a cobrança de dívidas líquidas constantes de instrumento público ou particular. Quando a lei não estabelece prazo menor, o artigo 205 prevê prazo de dez anos. Há ainda obrigações submetidas a leis específicas.
Por isso, a frase “qualquer dívida prescreve em cinco anos” está errada.
Além disso, a contagem pode ser afetada por situações que impedem, suspendem ou interrompem a prescrição. O Código Civil prevê, entre outras hipóteses, a interrupção por ato inequívoco que importe reconhecimento do direito pelo devedor.
A consequência prática é que a idade aparente da dívida, sozinha, nem sempre basta para concluir que houve prescrição.
Então a dívida prescrita deixa de existir?
Não necessariamente.
No REsp 2.103.726, a Terceira Turma do STJ ressaltou que a prescrição da pretensão não extingue automaticamente o crédito. A distinção ajuda a entender por que uma obrigação prescrita pode continuar sendo objeto de pagamento voluntário ou negociação, embora sua exigibilidade esteja limitada.
O próprio Código Civil reforça essa diferença ao estabelecer, no artigo 882, que, em regra, não se pode pedir de volta aquilo que foi voluntariamente pago para quitar uma dívida prescrita apenas com fundamento na prescrição.
Também merece atenção uma renegociação. O Código Civil admite renúncia expressa ou tácita à prescrição já consumada quando o comportamento do interessado for incompatível com ela. Assim, assinar um novo acordo, reconhecer formalmente determinada obrigação ou assumir novas condições de pagamento pode alterar a situação jurídica. Antes de aceitar uma renegociação de dívida antiga, é importante entender exatamente o documento que está sendo firmado.
O que acontece com a negativação depois de cinco anos
Nesse ponto, a regra é bem mais objetiva.
O artigo 43, parágrafo 1º, do Código de Defesa do Consumidor impede que informações negativas referentes a período superior a cinco anos permaneçam nos cadastros. Segundo o STJ, o período máximo é contado do primeiro dia seguinte ao vencimento.
Assim, se o débito venceu há mais de cinco anos e o que aparece é efetivamente uma negativação referente àquele mesmo vencimento, o registro negativo não deve continuar sendo mantido apenas porque a obrigação ainda consta nos controles do credor.
Isso não quer dizer que o consumidor automaticamente terá crédito aprovado. A retirada de uma negativação elimina aquela restrição específica; análise de crédito e pontuação podem considerar outras informações legítimas sobre o histórico financeiro.
Por que uma dívida antiga ainda aparece no Serasa Limpa Nome?
Porque Serasa Limpa Nome e cadastro de inadimplentes são coisas diferentes.
Segundo a Central de Ajuda da Serasa, dívidas com mais de cinco anos podem continuar sendo apresentadas no Limpa Nome como “contas atrasadas”, caso o credor disponibilize uma oferta. A Serasa afirma que essas ofertas são acessíveis ao próprio consumidor e à empresa credora e não equivalem à negativação.
A empresa também informa que contas vencidas há mais de cinco anos não são consideradas no cálculo do Serasa Score.
O STJ chegou a conclusão semelhante no REsp 2.103.726: para a Terceira Turma, o Limpa Nome é uma plataforma de negociação e não se confunde com cadastro negativo. Nesse julgamento, a turma considerou que a simples disponibilização de uma possibilidade de acordo ao consumidor não configurava, por si só, cobrança extrajudicial.
Isso explica uma situação que parece contraditória à primeira vista: o aplicativo pode informar que não existem dívidas negativadas e, ao mesmo tempo, mostrar uma dívida antiga na área de negociação.
Uma coisa não transforma automaticamente a outra.
E a empresa pode continuar cobrando uma dívida prescrita?
É aqui que a resposta exige mais cuidado.
Em julgamentos da Terceira Turma, o STJ adotou o entendimento de que o reconhecimento da prescrição impede tanto a cobrança judicial quanto a cobrança extrajudicial do débito. No REsp 2.103.726, porém, a turma diferenciou uma cobrança dirigida ao consumidor da mera presença de uma oferta voluntária no Serasa Limpa Nome.
A discussão ainda não terminou no tribunal.
A Segunda Seção afetou os REsps 2.092.190, 2.121.593 e 2.122.017 ao Tema Repetitivo 1.264 justamente para decidir se uma dívida prescrita pode ser exigida extrajudicialmente, inclusive por meio da inclusão do nome do devedor em plataformas de acordo ou renegociação. Em 8 de agosto de 2026, o cadastro oficial do STJ ainda mostrava os processos sem julgamento do mérito e o tema como “Afetado”.
Portanto, não é adequado transformar o precedente de uma turma em uma afirmação de que a questão já está definitivamente resolvida para todos os tribunais e situações. O julgamento repetitivo ainda poderá uniformizar ou alterar o alcance desse entendimento.
Como interpretar uma dívida antiga que aparece no seu CPF
- Confira a data de vencimento. Para a permanência em cadastro negativo, o prazo máximo de cinco anos é contado a partir do primeiro dia seguinte ao vencimento.
- Veja onde a informação aparece. Uma “dívida negativada” ou “restrição” não é a mesma coisa que uma “conta atrasada” ou oferta disponível apenas na área do Serasa Limpa Nome.
- Não conclua a prescrição apenas pela idade. É preciso identificar a natureza da dívida, o prazo legal aplicável e eventuais fatos que tenham afetado sua contagem.
- Antes de renegociar uma dívida possivelmente prescrita, leia o acordo. O reconhecimento da obrigação pode ter consequências jurídicas, inclusive em relação à própria prescrição.
Se houver uma negativação que pareça ultrapassar o prazo permitido ou informação incorreta no cadastro, o próprio CDC garante ao consumidor o direito de exigir a correção dos dados inexatos. Em um conflito sobre prescrição ou cobrança de dívida antiga, a análise do contrato, das datas e de eventuais renegociações é especialmente importante, ainda mais enquanto o Tema 1.264 permanece pendente no STJ.
A ideia de que “depois de cinco anos tudo some” troca três regras diferentes por uma frase fácil de lembrar, mas juridicamente imprecisa. O registro negativo tem limite temporal; a prescrição precisa ser analisada conforme a obrigação; e uma oportunidade privada de negociação pode permanecer visível sem representar, necessariamente, uma nova negativação.