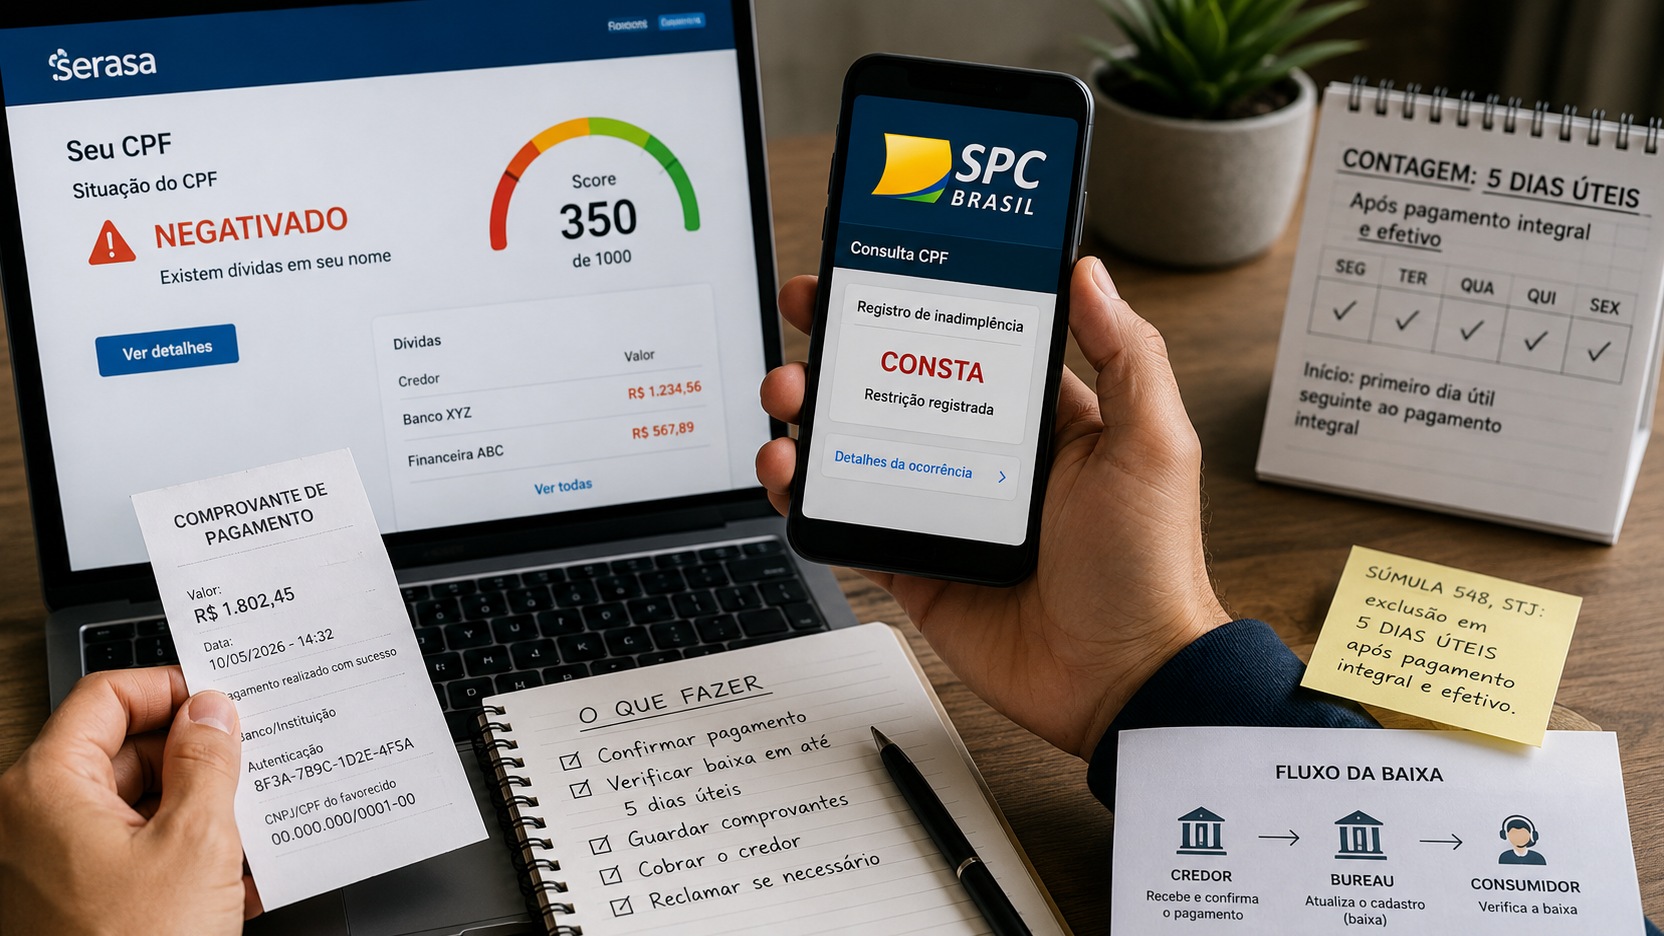
Pagar uma dívida e continuar vendo o CPF com restrição não significa, por si só, que o prazo já foi descumprido. Antes de reclamar, é preciso confirmar qual anotação continua ativa, quando o dinheiro ficou efetivamente disponível ao credor e se o que aparece é uma negativação, uma oferta de negociação, um protesto ou outra dívida diferente.
Antes de contar o prazo, descubra o que ainda está aparecendo
O primeiro diagnóstico é simples: abra a consulta detalhada e compare o nome do credor, o contrato ou origem da dívida, o valor e a data. A baixa é ligada ao registro específico. Se você quitou uma dívida, mas existe outra negativação legítima, o CPF pode continuar aparecendo como negativado mesmo que o primeiro credor tenha feito tudo corretamente.
Também vale observar a tela exata em que a dívida aparece. Uma pendência exibida em área de negociação não é necessariamente uma anotação negativa ativa. Da mesma forma, um protesto em cartório segue procedimento próprio e não deve ser tratado como se fosse apenas uma linha no cadastro do Serasa ou do SPC.
O que a Súmula 548 do STJ realmente determina
A referência central é a Súmula 548 do Superior Tribunal de Justiça. Ela atribui ao credor a responsabilidade de excluir o registro da dívida do cadastro de inadimplentes no prazo de cinco dias úteis, contado a partir do pagamento integral e efetivo do débito.
O ponto mais importante é que a obrigação de providenciar a baixa é do credor que promoveu a negativação. O consumidor não precisa descobrir sozinho como enviar uma ordem técnica ao cadastro. Se a informação continuar incorreta depois do prazo, a cobrança deve começar pela empresa ou instituição que recebeu o pagamento.
Quando os cinco dias úteis começam a contar
O STJ foi além da expressão genérica 'data do pagamento'. No julgamento que deu origem à orientação, a corte indicou que o prazo começa no primeiro dia útil seguinte à completa disponibilização do valor necessário para quitar a dívida vencida. Isso importa quando o meio de pagamento depende de compensação ou confirmação.
Na prática, não confunda o momento em que você emitiu ou pagou um boleto com o momento em que o valor foi efetivamente disponibilizado ao credor. Se o pagamento foi feito em uma sexta-feira e só ficou disponível na segunda-feira, é essa disponibilização que serve como referência para iniciar a contagem no primeiro dia útil subsequente. Pagamentos com liquidação imediata tendem a reduzir essa diferença, mas o dado relevante continua sendo a efetiva quitação.
Por isso, guarde o comprovante e, se houver dúvida, peça ao credor a data em que o pagamento foi reconhecido ou compensado. Essa informação ajuda a evitar discussões baseadas apenas na data em que a operação foi iniciada.
Acordo parcelado: a primeira parcela não deve ser tratada como regra universal
A Súmula 548 fala em pagamento integral e efetivo do débito. Em renegociações, porém, o efeito da primeira parcela pode depender do acordo firmado. A Serasa informa que, nos acordos feitos pelo Serasa Limpa Nome, o pagamento da primeira parcela pode levar à baixa da negativação em até cinco dias úteis, desde que não existam outras dívidas negativadas. O SPC Brasil também informa procedimento semelhante em acordos de seus canais.
Isso não significa que toda renegociação feita com qualquer credor, em qualquer plataforma, produza automaticamente o mesmo efeito. Leia as condições do acordo e confirme se a dívida antiga foi renegociada de forma que a anotação de inadimplência deve ser retirada após a entrada ou primeira parcela. Se houver atraso posterior, uma nova negativação pode ocorrer conforme a situação da dívida e as condições aplicáveis.
Se o atendimento responder apenas 'o acordo é parcelado', peça uma informação objetiva: qual cláusula ou condição mantém a negativação ativa e qual é o evento previsto para a baixa. Essa pergunta ajuda a separar uma regra contratual real de uma resposta genérica de atendimento.
Serasa Limpa Nome, negativação e protesto não são a mesma coisa
O nome de uma dívida pode continuar aparecendo em uma plataforma de negociação sem que isso signifique que o consumidor permaneça negativado. O próprio STJ já diferenciou a Serasa Limpa Nome do cadastro de inadimplentes. Por isso, a pergunta correta é: existe uma anotação negativa ativa, ou apenas uma oferta ou registro de negociação visível para o próprio consumidor?
O protesto também é diferente. O cancelamento do registro de protesto é feito no tabelionato competente e pode exigir documento ou autorização de cancelamento, além das providências cartorárias previstas para o caso. Quitar a dívida com o credor não transforma automaticamente esse procedimento em uma simples baixa de Serasa ou SPC.
Se o prazo passou, cobre a baixa com prova
Depois de contar cinco dias úteis a partir do marco correto, entre em contato com o credor e informe que a dívida foi paga, que a anotação continua ativa e que você solicita a exclusão do registro. Peça número de protocolo e, se possível, a confirmação da data em que a ordem de baixa foi enviada ao cadastro de inadimplentes.
Evite depender apenas de ligações sem registro. Um atendimento por aplicativo, e-mail ou protocolo formal facilita demonstrar o que foi solicitado e quando. Se a empresa disser que já fez a baixa, peça a data do envio e aguarde apenas o tempo técnico necessário para conferir a atualização no cadastro indicado.
Quais documentos vale guardar
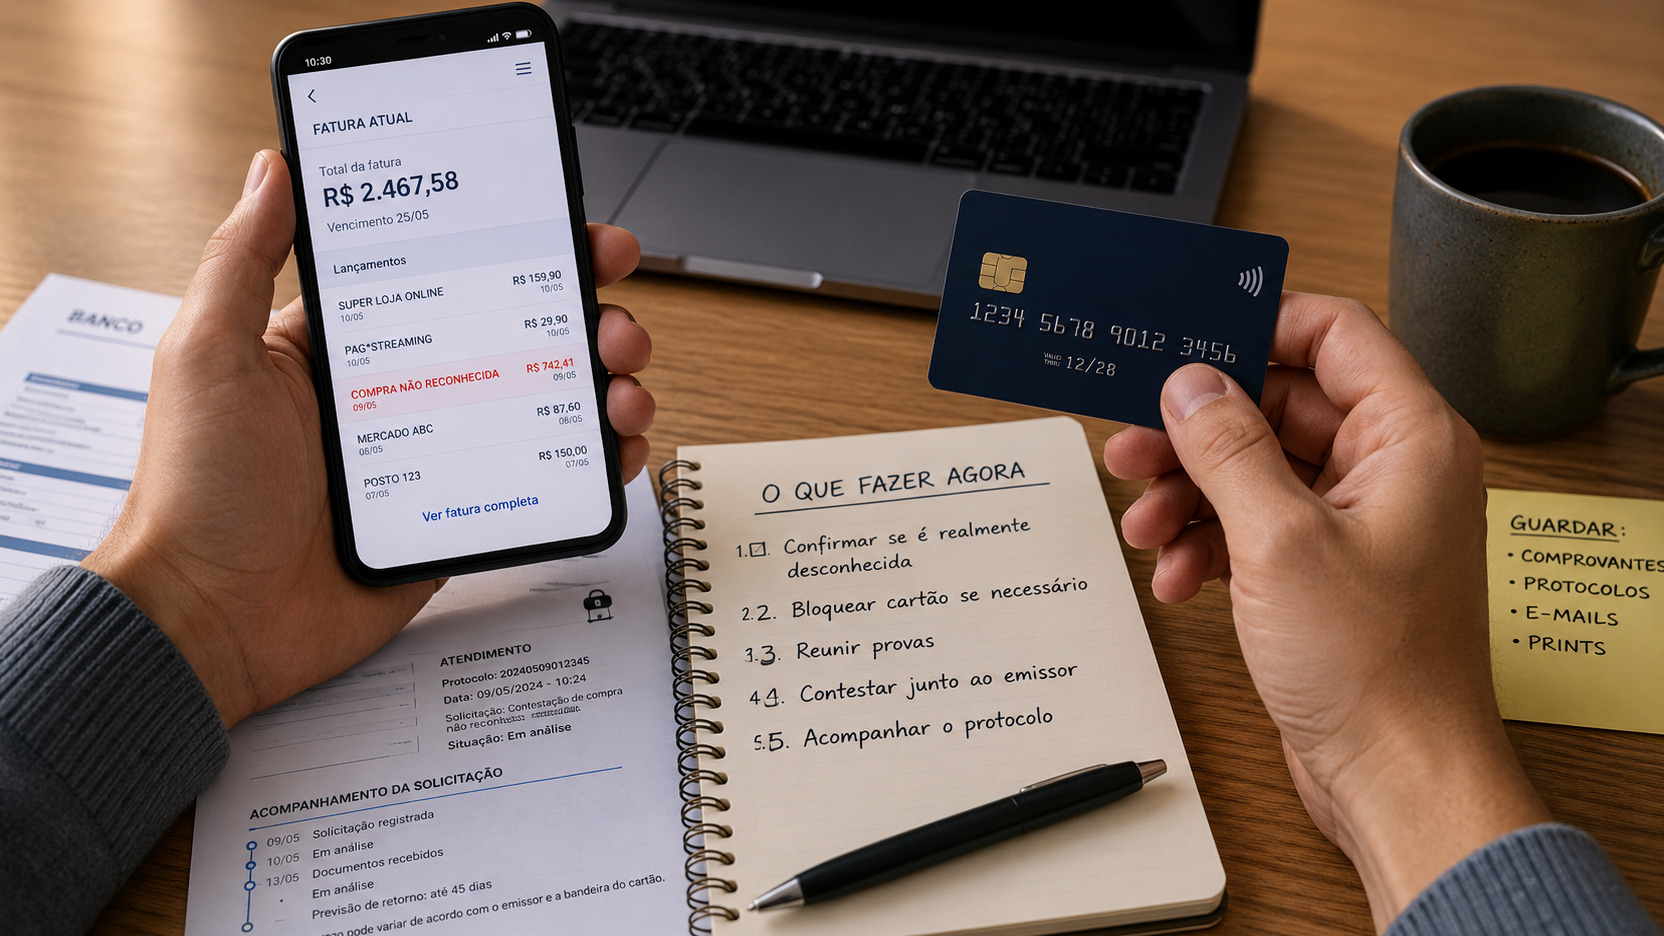
Mantenha o comprovante de pagamento, o contrato ou acordo de renegociação, a identificação da dívida, os comprovantes de compensação quando existirem, capturas de tela da restrição com data, e todos os protocolos de atendimento. Se o pagamento foi feito por terceiro ou por canal intermediário, guarde também a prova que vincula a operação à dívida correta.
Esses documentos ajudam em três pontos: mostram que o débito foi efetivamente pago, permitem identificar qual anotação deveria ter sido retirada e registram que o credor foi avisado sobre a permanência da restrição.
Quando procurar Serasa, SPC, Consumidor.gov.br ou Procon
Se o credor não resolver, o próprio cadastro pode ter canal de retificação. A Serasa, por exemplo, orienta o consumidor a procurar primeiro a empresa responsável e também permite solicitar atualização diretamente, com documentos que comprovem o pagamento. Quando a informação vier de outra base, a correção pode depender de confirmação ou encaminhamento ao responsável pela origem do dado.
Outra alternativa é registrar reclamação no Consumidor.gov.br, se a empresa participar da plataforma. O serviço informa que a empresa tem até dez dias para analisar e responder. O Procon também é um caminho para formalizar a reclamação e obter orientação sobre o caso concreto.
Se houver prejuízo relevante, divergência sobre a própria quitação, manutenção persistente da negativação ou discussão sobre indenização, procure orientação jurídica individualizada. O simples fato de o prazo ter passado não dispensa a análise das provas, de outras inscrições existentes e das circunstâncias específicas.
Um roteiro para resolver sem perder tempo
Comece confirmando qual registro continua ativo. Em seguida, identifique a data da efetiva quitação ou da disponibilização do valor ao credor e conte os cinco dias úteis a partir do primeiro dia útil subsequente. Se o prazo tiver terminado, cobre a baixa do credor com protocolo. Depois, peça retificação ao cadastro em que a restrição aparece e, se necessário, leve a documentação ao Consumidor.gov.br ou ao Procon.
O ponto central é não tratar qualquer tela com dívida como prova de negativação e não contar o prazo apenas pela data em que o pagamento foi iniciado. A pergunta que resolve o caso é mais precisa: qual registro está ativo, quando o credor recebeu efetivamente o valor e quando a ordem de baixa foi enviada?