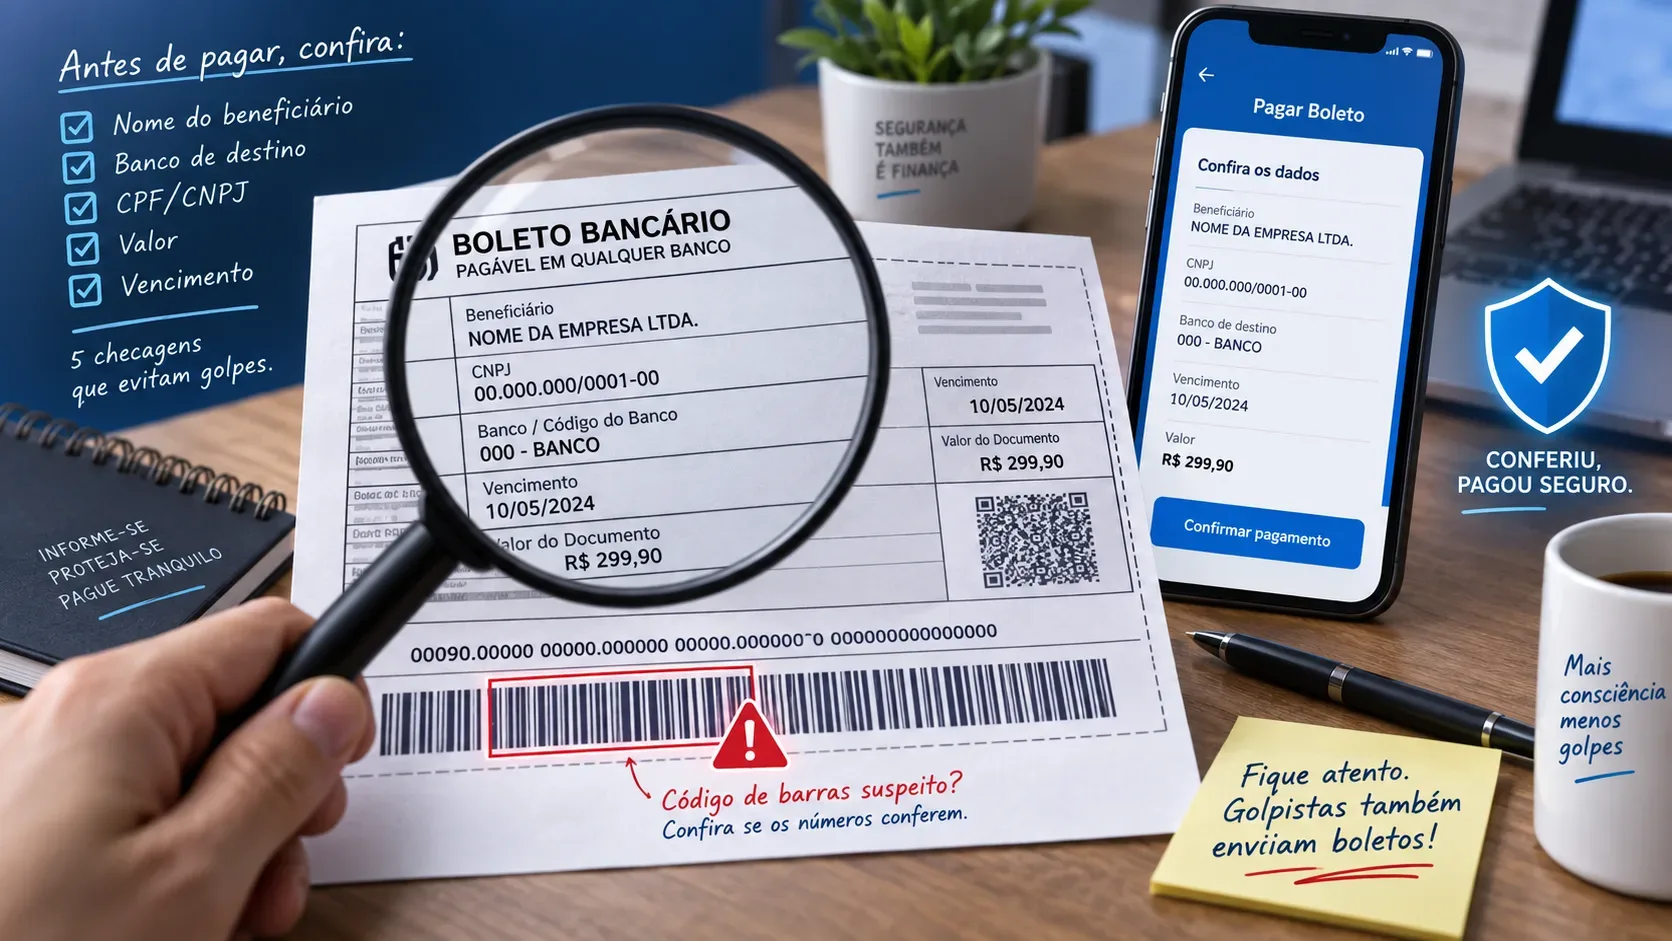
Um boleto falso pode ter aparência convincente, logotipo correto e até dados que lembram uma cobrança real. A conferência decisiva acontece antes da confirmação do pagamento, quando o aplicativo ou internet banking retorna os dados associados ao código de barras, à linha digitável ou ao QR Code.
O Banco Central orienta comparar as informações impressas no boleto com aquelas apresentadas pelo banco no momento do pagamento. O sistema informa o beneficiário real e o valor, e esses dados devem coincidir com a pessoa ou empresa que você pretende pagar e com a quantia esperada. Em boletos registrados, as condições cadastradas na base centralizada da cobrança prevalecem sobre as informações do papel ou PDF, salvo situações de indisponibilidade, inoperância ou intermitência do sistema de consulta.
Checklist de 60 segundos antes de pagar
| Etapa | O que conferir | Sinal para interromper |
|---|---|---|
| Origem | O boleto veio do site, aplicativo, área do cliente ou e-mail oficial do credor? | Arquivo recebido por contato desconhecido, link duvidoso ou segunda via enviada por canal que você não reconhece. |
| Beneficiário | O nome ou a razão social mostrados pelo banco correspondem a quem deve receber? | Nome de pessoa ou empresa diferente, mesmo que o restante do boleto pareça correto. |
| CPF ou CNPJ | Se o banco exibir o documento do beneficiário, ele combina com o credor esperado? | Documento incompatível ou pertencente a terceiro sem relação clara com a cobrança. |
| Banco de destino | O banco destinatário informado no pagamento corresponde ao boleto e ao contexto da cobrança? | Instituição diferente da indicada no documento ou do fluxo usual do credor. |
| Valor | O valor retornado pelo banco é exatamente o que você espera pagar? | Valor maior, menor ou inesperado, inclusive quando o boleto impresso parece correto. |
| Vencimento | A data faz sentido para a obrigação e para a segunda via solicitada? | Data incompatível com a cobrança ou alteração que você não pediu. |
1. Comece pela origem do boleto
Antes de analisar números, confirme de onde o documento veio. O Banco Central recomenda entrar em contato diretamente com a prestadora do serviço por meios oficiais e evitar imprimir boleto fora do site ou e-mail oficial do serviço contratado. Se precisar de segunda via, prefira o aplicativo, o site digitado por você, a área autenticada do cliente ou outro canal oficial já conhecido.
Também é prudente não usar como principal referência um telefone que aparece em um boleto suspeito. A própria orientação do Banco Central alerta que esse número pode ter sido inserido pelo golpista. Se houver dúvida, procure o contato da empresa por um canal independente do documento recebido.
2. O beneficiário é a checagem mais importante
Depois de ler o código de barras ou digitar a linha, pare na tela de confirmação. O nome do beneficiário mostrado pelo banco precisa corresponder à pessoa física ou à empresa que deve receber o pagamento. Essa é uma verificação mais forte do que confiar apenas no logotipo, no cabeçalho do PDF ou no texto do boleto.
Se o aplicativo também mostrar CPF ou CNPJ, compare esse dado com as informações conhecidas do credor. Nem todo fluxo exibe o documento da mesma forma, por isso ele funciona como uma confirmação adicional quando estiver disponível.
3. Confira o banco de destino sem tentar decodificar o boleto sozinho
O Banco Central explica que a linha digitável contém, entre outros elementos, o código da instituição destinatária dos recursos. Para o usuário comum, porém, não é necessário interpretar manualmente cada campo. O caminho mais simples é comparar o banco destinatário informado pelo aplicativo com o documento e com o credor que está cobrando.
Se o banco de destino apresentado na confirmação for diferente do que consta no boleto, a recomendação do Banco Central é não concluir o pagamento. Uma divergência desse tipo exige validação por canal oficial do credor.
4. O valor mostrado pelo banco deve bater com a cobrança
Em boleto registrado, os dados consultados no sistema bancário têm papel central na validação. Antes de confirmar, verifique se o valor retornado pelo banco é o mesmo da dívida, compra ou serviço que você reconhece. Não presuma que um PDF visualmente correto garante que o pagamento seguirá para o valor e o destinatário esperados.
Se houver diferença de centavos, desconto inesperado, acréscimo não explicado ou valor totalmente diferente, interrompa o processo e emita uma nova via pelo canal oficial.
5. Código de barras estranho é motivo para checar, não para improvisar
O Banco Central recomenda desconfiar de código de barras com falhas. Se o leitor não funcionar, evite simplesmente copiar uma linha digitável recebida em mensagem separada ou aceitar instruções alternativas de um contato não confirmado. Volte ao canal oficial do credor e gere outra via.
A linha digitável e o código de barras são elementos da ordem de pagamento, mas não substituem a conferência do beneficiário, do banco de destino e do valor na tela final.
6. Se houver QR Code, saiba quando o pagamento vira Pix
Alguns documentos de cobrança trazem QR Code. O Banco Central alerta que, quando esse QR Code é usado para pagar via Pix, o dinheiro é transferido de forma instantânea para a conta destinatária. Por isso, na tela de confirmação do Pix, confira o nome do recebedor, a instituição e o valor antes de autorizar.
Essa diferença é importante porque os procedimentos posteriores podem mudar. Em uma fraude paga por Pix, o cliente pode consultar o próprio banco sobre o Mecanismo Especial de Devolução, o MED, enquanto o boleto tradicional segue o fluxo de compensação da cobrança.
O que fazer se algum dado não coincidir
- Não confirme o pagamento. Saia da tela e preserve o boleto ou a mensagem recebida.
- Abra o canal oficial do credor. Entre no aplicativo ou digite o site conhecido, sem usar link do boleto suspeito.
- Solicite ou gere uma segunda via. Compare novamente beneficiário, banco, valor e vencimento.
- Se necessário, confirme a cobrança com a empresa. Use telefone, chat ou atendimento obtidos no site oficial, contrato ou aplicativo legítimo.
Se você já pagou um boleto suspeito
O Banco Central orienta procurar a instituição financeira o mais rápido possível e pedir que o recurso não seja depositado na conta do suposto golpista, quando ainda houver possibilidade operacional. Também recomenda registrar Boletim de Ocorrência. Se o pagamento já tiver sido processado, é possível registrar reclamação no Banco Central contra a instituição do suposto golpista para que ela preste esclarecimentos.
O Ministério da Justiça e Segurança Pública também orienta comunicar imediatamente os bancos envolvidos, avisar a empresa ou plataforma relacionada quando houver e guardar evidências como boleto, mensagens, e-mails e imagens da fraude.
Regra prática para não cair no boleto falso
Antes de pagar, pense em uma sequência simples: origem, beneficiário, documento quando exibido, banco, valor e vencimento. Se qualquer item sair do esperado, não tente adivinhar o motivo. Interrompa o pagamento e obtenha uma nova via por um canal oficial.
Para consultar as orientações atualizadas sobre boletos, registro, beneficiários e fraude, use a página de perguntas frequentes do Banco Central sobre boleto.