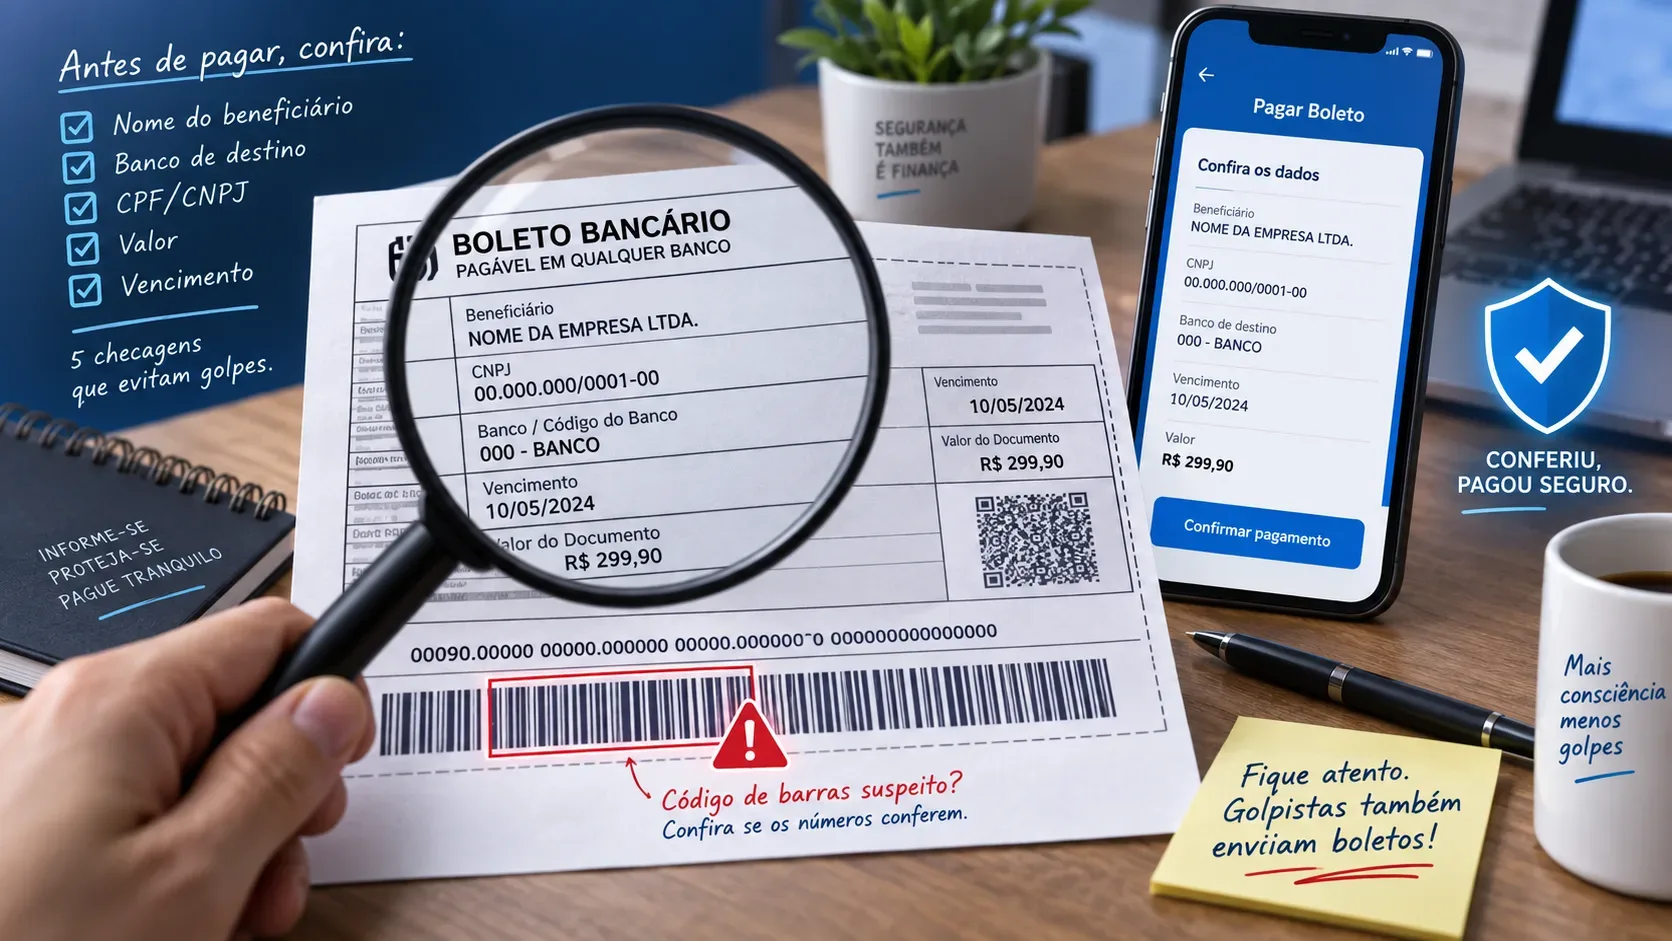
Un boleto brasileño falso puede parecer convincente, llevar el logotipo correcto e incluso contener datos que recuerdan a un cobro legítimo. La verificación decisiva ocurre antes de confirmar el pago, cuando la aplicación bancaria o la banca por internet devuelve los datos vinculados al código de barras, la línea numérica o el QR Code.
El Banco Central de Brasil recomienda comparar la información impresa en el boleto con la que presenta el banco en el momento del pago. El sistema informa el beneficiario real y el valor del pago, y esos datos deben coincidir con la persona o empresa a la que se desea pagar y con la suma esperada. En los boletos registrados, las condiciones almacenadas en la base centralizada de cobros prevalecen sobre la información del papel o PDF, salvo situaciones de indisponibilidad, inoperancia o intermitencia del sistema de consulta.
Lista de verificación de 60 segundos antes de pagar
| Etapa | Qué verificar | Señal para detenerse |
|---|---|---|
| Origen | ¿El boleto llegó desde el sitio, la aplicación, el área del cliente o el correo oficial del acreedor? | Archivo recibido de un contacto desconocido, enlace dudoso o segunda vía enviada por un canal que usted no reconoce. |
| Beneficiario | ¿El nombre o la razón social que muestra el banco corresponden a quien debe recibir el dinero? | Persona o empresa diferente, aunque el resto del boleto parezca correcto. |
| CPF o CNPJ | Si el banco muestra el documento fiscal del beneficiario, ¿coincide con el acreedor esperado? | Documento incompatible o perteneciente a un tercero sin relación clara con el cobro. |
| Banco de destino | ¿El banco destinatario informado durante el pago coincide con el boleto y con el contexto del cobro? | Institución diferente de la indicada en el documento o del flujo habitual del acreedor. |
| Valor | ¿El valor devuelto por el banco es exactamente el que usted espera pagar? | Importe mayor, menor o inesperado, incluso si el boleto impreso parece correcto. |
| Vencimiento | ¿La fecha tiene sentido para la obligación y para la segunda vía solicitada? | Fecha incompatible con el cobro o una modificación que usted no pidió. |
1. Empiece por el origen del boleto
Antes de revisar números, confirme de dónde salió el documento. El Banco Central recomienda contactar directamente al prestador del servicio por medios oficiales y evitar imprimir boletos fuera del sitio o correo oficial del servicio contratado. Si necesita una segunda vía, prefiera la aplicación, un sitio cuya dirección escriba usted mismo, el área autenticada del cliente u otro canal oficial ya conocido.
También es más seguro no usar como referencia principal un teléfono impreso en un boleto sospechoso. El propio Banco Central advierte que ese número puede haber sido insertado por el estafador. Si tiene dudas, busque los datos de contacto de la empresa en una fuente independiente del documento recibido.
2. El beneficiario es la verificación más importante
Después de leer el código de barras o introducir la línea numérica, deténgase en la pantalla de confirmación. El nombre del beneficiario que muestra el banco debe corresponder a la persona o empresa que debe recibir el pago. Esta comprobación es más sólida que confiar solo en el logotipo, el encabezado del PDF o el texto impreso en el boleto.
Si la aplicación también muestra CPF o CNPJ, compárelo con la información conocida del acreedor. No todos los flujos de pago muestran el documento fiscal de la misma manera, por lo que sirve como una verificación adicional cuando está disponible.
3. Verifique el banco de destino sin intentar decodificar el boleto por su cuenta
El Banco Central explica que la línea numérica contiene, entre otros elementos, el código de la institución destinataria de los recursos. Para el usuario común no es necesario interpretar manualmente cada campo. El camino más simple es comparar el banco de destino que informa la aplicación con el documento y con el acreedor que está cobrando.
Si el banco de destino mostrado en la confirmación es diferente del que figura en el boleto, la orientación del Banco Central es no concluir el pago. Esa diferencia debe validarse mediante un canal oficial del acreedor.
4. El valor mostrado por el banco debe coincidir con el cobro
En un boleto registrado, los datos consultados en el sistema bancario tienen un papel central en la validación. Antes de confirmar, compruebe que el valor devuelto por el banco sea el mismo de la deuda, compra o servicio que usted reconoce. No suponga que un PDF visualmente correcto garantiza que el pago se dirigirá al importe y destinatario esperados.
Si hay una diferencia de centavos, un descuento inesperado, un recargo sin explicación o un valor completamente distinto, detenga el proceso y emita una nueva vía por el canal oficial.
5. Un código de barras extraño es motivo para verificar, no para improvisar
El Banco Central recomienda desconfiar de códigos de barras con fallas. Si el lector no funciona, evite simplemente copiar una línea numérica recibida en un mensaje separado o aceptar instrucciones alternativas de un contacto no confirmado. Vuelva al canal oficial del acreedor y genere otra vía.
La línea numérica y el código de barras son elementos de la orden de pago, pero no sustituyen la verificación final del beneficiario, el banco de destino y el valor.
6. Si hay QR Code, sepa cuándo el pago se convierte en Pix
Algunos documentos de cobro incluyen QR Code. El Banco Central advierte que, cuando ese QR Code se utiliza para pagar por Pix, el dinero se transfiere de forma instantánea a la cuenta destinataria. Por eso, en la pantalla de confirmación de Pix, revise el nombre del receptor, la institución y el valor antes de autorizar.
Esta diferencia importa porque los pasos posteriores a un fraude pueden cambiar. En un pago fraudulento por Pix, el cliente puede consultar a su propio banco sobre el Mecanismo Especial de Devolución, conocido como MED, mientras que el boleto tradicional sigue el flujo de compensación del cobro.
Qué hacer si algún dato no coincide
- No confirme el pago. Salga de la pantalla y conserve el boleto o el mensaje recibido.
- Abra el canal oficial del acreedor. Use la aplicación legítima o escriba la dirección del sitio conocido, sin seguir el enlace del boleto sospechoso.
- Solicite o genere una nueva vía. Compare otra vez beneficiario, banco, valor y vencimiento.
- Si es necesario, confirme el cobro con la empresa. Use teléfono, chat o atención obtenidos en el sitio oficial, contrato o aplicación legítima.
Si ya pagó un boleto sospechoso
El Banco Central recomienda contactar a la institución financiera lo antes posible y pedir que el recurso no sea depositado en la cuenta del supuesto estafador cuando todavía exista posibilidad operativa. También recomienda registrar una denuncia policial. Si el pago del boleto ya fue procesado, es posible presentar una reclamación ante el Banco Central contra la institución del supuesto estafador para que preste aclaraciones.
El Ministerio de Justicia y Seguridad Pública de Brasil también recomienda avisar inmediatamente a los bancos involucrados, comunicar a la empresa o plataforma relacionada cuando corresponda y conservar evidencias como el boleto, mensajes, correos e imágenes del fraude.
Regla práctica para evitar el boleto falso
Antes de pagar, use una secuencia simple: origen, beneficiario, documento fiscal cuando aparezca, banco, valor y vencimiento. Si cualquier elemento difiere de lo esperado, no intente adivinar el motivo. Interrumpa el pago y obtenga una nueva vía por un canal oficial.
Para consultar orientaciones actualizadas sobre boletos, registro, beneficiarios y fraude, visite las preguntas frecuentes del Banco Central de Brasil sobre boletos.