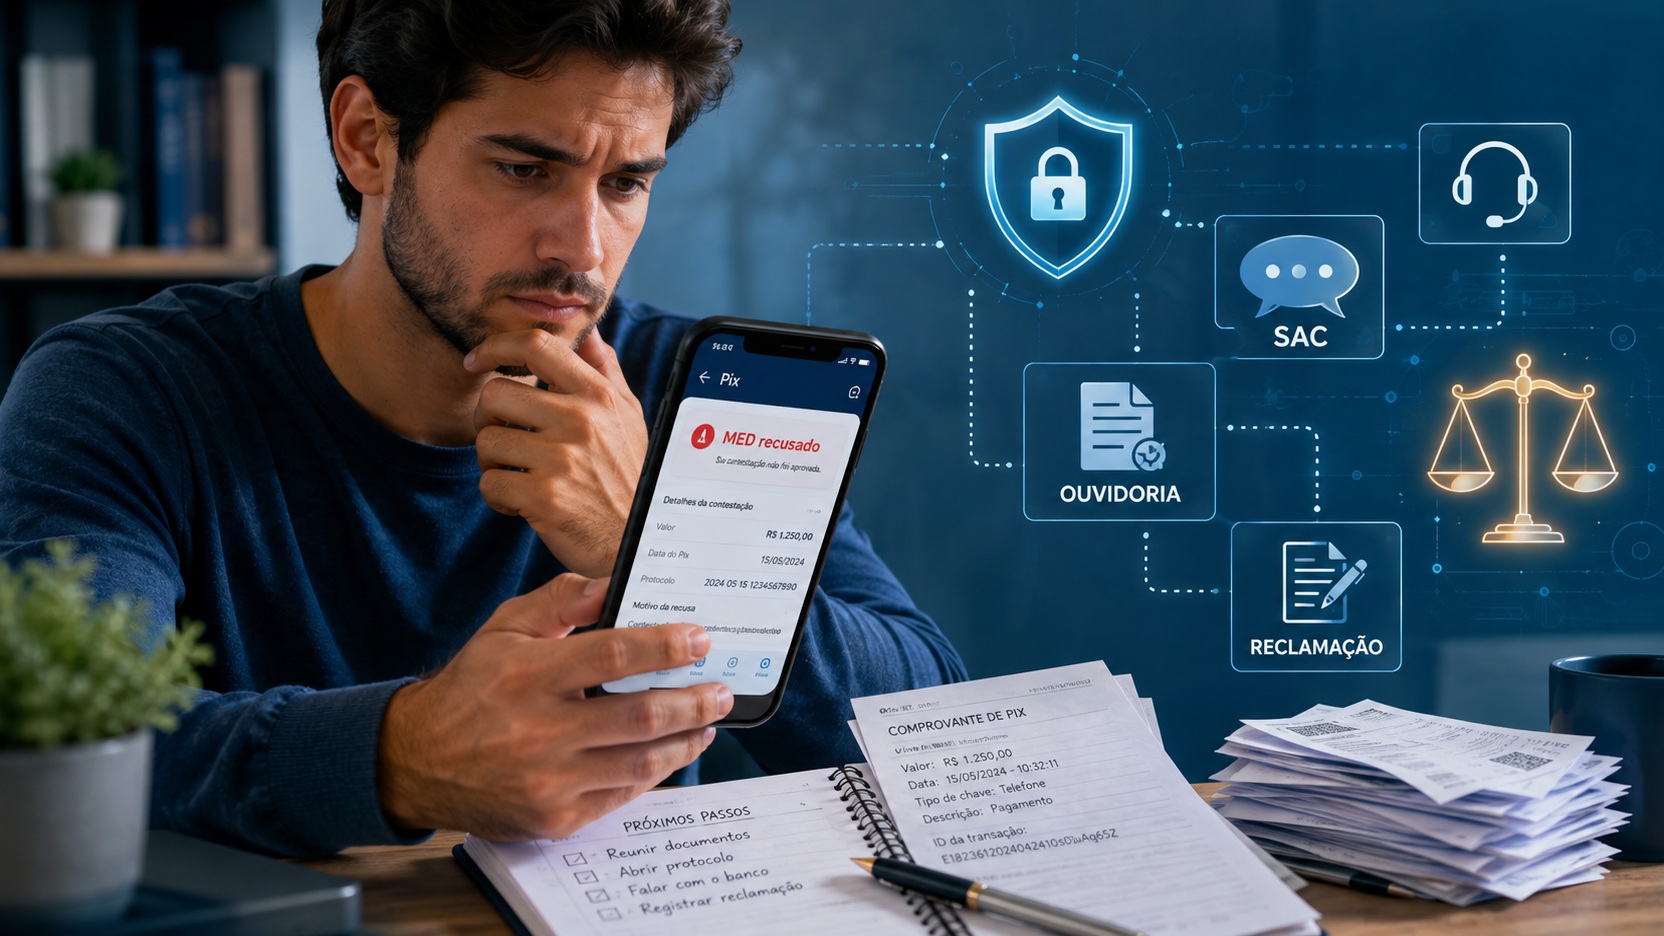
Receber uma resposta de “MED recusado” depois de cair em um golpe pode dar a impressão de que o caso terminou. Não é necessariamente assim. O Mecanismo Especial de Devolução é um procedimento próprio do Pix para tentar recuperar recursos em situações de fraude, golpe ou crime, mas a decisão dentro do MED não substitui os canais de atendimento do banco, os mecanismos de defesa do consumidor nem uma eventual análise jurídica do caso.
O primeiro passo depois da negativa não é abrir reclamações em todos os lugares ao mesmo tempo. É entender exatamente o que foi negado. Uma recusa porque o banco concluiu que a situação não se enquadra no MED é diferente de um caso em que a fraude foi reconhecida, mas nenhum valor foi recuperado, ou apenas parte do dinheiro voltou. Essa distinção define o próximo caminho.
Desde 2 de fevereiro de 2026, tornou-se obrigatória a funcionalidade de rastreamento ampliado anunciada pelo Banco Central para o MED, permitindo que a recuperação procure recursos também em contas subsequentes identificadas no fluxo do dinheiro. Ainda assim, o mecanismo não garante devolução integral. A existência de rastreamento não cria saldo onde não há recursos nem transforma o MED em um chargeback semelhante ao do cartão.
Antes de recorrer: descubra qual foi o motivo da negativa
A mensagem curta exibida no aplicativo nem sempre explica o que aconteceu. Por isso, peça ao banco uma resposta clara, preferencialmente por escrito, com o protocolo da contestação, a data de abertura, o status final e o motivo da conclusão. O objetivo é separar uma negativa de mérito de uma recuperação sem sucesso.
Quando o banco diz que o caso não se enquadra no MED
O MED não serve para qualquer Pix que o pagador queira desfazer. As regras do Banco Central o direcionam a fraude, golpe, crime e hipóteses específicas de falha operacional. O
mecanismo não é destinado a resolver simples desacordo comercial, arrependimento de compra ou Pix enviado por engano para a pessoa errada. Também há prazo: a reclamação para acionamento do MED deve se referir a uma transação realizada há no máximo 80 dias.
Se a justificativa do banco foi “não se enquadra no MED”, confira se ela corresponde ao que realmente ocorreu. Em um golpe, por exemplo, o fato de a própria vítima ter confirmado o Pix não significa, por si só, que a situação seja um mero erro de digitação ou um desacordo comercial. O banco deve analisar o relato e o enquadramento do caso de acordo com as regras aplicáveis.
Quando houve análise de fraude, mas não houve recuperação integral
Outra situação é o banco informar que o MED foi processado, mas o valor retornado foi zero ou inferior ao prejuízo. Nesse cenário, o ponto principal não é apenas perguntar “por que o MED foi negado?”, e sim confirmar se houve reconhecimento da fraude, quais etapas foram executadas e qual foi o resultado da recuperação de valores.
O MED 2.0 ampliou o rastreamento para além da primeira conta que recebeu o Pix. Mesmo com esse avanço, a devolução pode ser parcial ou inexistente quando os recursos não são localizados ou não estão disponíveis nas contas alcançadas pelo procedimento. Uma recuperação insuficiente, portanto, não deve ser confundida automaticamente com uma conclusão de que “não houve golpe”.
Quando a resposta é genérica ou contraditória
Mensagens como “solicitação não aprovada”, “contestação improcedente” ou “sem possibilidade de devolução”, sem explicar a razão, são pouco úteis para decidir o que fazer depois. Nessa situação, o objetivo imediato é obter uma justificativa verificável. Pergunte se o banco considerou que o caso estava fora do escopo do MED, se a fraude não foi confirmada, se não houve recursos recuperáveis ou se ocorreu outro impedimento operacional.
Essa resposta deve ser comparada com os documentos já enviados e com o relato original. Se houver erro factual — data incorreta, transação errada, descrição incompleta do golpe ou evidência que não foi considerada — registre isso de forma objetiva no próximo atendimento.
Reúna a documentação antes de mudar de canal
Uma boa contestação posterior depende menos de repetir que “foi golpe” e mais de organizar o que pode ser demonstrado. Guarde o comprovante do Pix, o identificador da transação, data, horário, valor, nome ou dados exibidos do recebedor, conversas com o golpista, anúncios ou páginas usadas na fraude, e-mails, capturas de tela, número do protocolo do banco e a resposta que negou ou encerrou o MED.
Se ainda não houver boletim de ocorrência, o Banco Central orienta vítimas de golpes a registrá-lo, apresentando os documentos que comprovem o ocorrido. O boletim não substitui a análise bancária nem garante devolução, mas ajuda a formalizar a narrativa e pode ser útil em etapas posteriores.
Também preserve qualquer evidência de que a transação destoava do seu padrão habitual, se isso fizer parte do caso. Não é preciso transformar a reclamação em uma tese jurídica; basta registrar fatos verificáveis, em ordem cronológica, e indicar qual solução
está sendo solicitada.
Volte primeiro ao banco quando faltar explicação ou revisão
O canal inicial do banco ou o SAC é adequado para pedir o detalhamento da decisão, corrigir informação errada e registrar uma nova manifestação sobre a forma como a contestação foi tratada. Use o protocolo anterior como referência e não apresente o caso como se fosse uma ocorrência totalmente nova.
O pedido pode ser simples: informar o motivo específico da negativa, esclarecer se o caso foi considerado fora do escopo do MED ou se houve recuperação sem saldo suficiente, indicar o resultado final do procedimento e registrar os novos documentos apresentados. Quanto mais objetiva for a solicitação, mais fácil será identificar se a instituição respondeu ao ponto central.
Se a resposta do primeiro atendimento não resolver o problema, o próximo passo dentro da própria instituição costuma ser a ouvidoria.
Quando a ouvidoria do banco faz sentido
A ouvidoria é um canal da própria instituição destinado a tratar reclamações que não foram solucionadas adequadamente pelos canais anteriores. Para um MED negado, ela é especialmente útil quando já existe protocolo e o problema é a falta de explicação, uma possível inconsistência na análise ou a necessidade de revisão da resposta institucional.
Ao procurar a ouvidoria, informe o protocolo do SAC ou do atendimento original, reproduza o motivo da negativa e destaque exatamente o que continua sem resposta. Evite enviar apenas uma narrativa extensa do golpe sem indicar qual decisão precisa ser reavaliada.
A ouvidoria pode revisar o tratamento dado ao caso e responder em nome da instituição, mas não deve ser apresentada como garantia de estorno. Se o impasse continuar, existem canais externos com funções diferentes.
Reclamação ao Banco Central: útil para supervisão, mas não é ordem de estorno
A reclamação ao Banco Central é frequentemente interpretada como um recurso capaz de obrigar o banco a devolver o dinheiro. Essa expectativa é incorreta. O próprio serviço oficial informa que o Banco Central não interfere no caso individual nem na relação contratual entre cliente e instituição financeira.
Quando uma reclamação é registrada no BC contra uma instituição supervisionada, a resposta é dada pelo próprio banco ou instituição reclamada, que tem até 10 dias úteis para responder por escrito. A reclamação também alimenta a supervisão e a fiscalização do sistema financeiro. O Banco Central deixa claro que o registro não garante a solução do problema.
Por isso, esse canal faz mais sentido quando o consumidor quer formalizar uma possível falha de procedimento, de atendimento ou de observância das regras aplicáveis ao Pix e ao MED. Ele não deve ser tratado como um “segundo MED” nem como uma instância que simplesmente substitui a análise do banco e determina o crédito do valor.
Consumidor.gov.br: negociação direta registrada com a empresa
O Consumidor.gov.br é um serviço público gratuito que permite comunicação direta entre
consumidores e empresas participantes. Para registrar e acompanhar a reclamação, é necessário usar conta gov.br de nível prata ou ouro. A empresa tem até 10 dias para apresentar uma resposta.
No caso de um MED negado, a plataforma pode ser útil quando o objetivo é registrar formalmente o conflito de consumo e obter uma resposta estruturada do banco. Anexe o comprovante do Pix, o protocolo do atendimento, a negativa do MED e os documentos que sustentam o relato. Explique o que já foi tentado e qual solução está sendo solicitada.
É importante conhecer o limite do canal. O próprio Consumidor.gov.br informa que a plataforma não constitui procedimento administrativo e não se confunde com Procon, órgãos de fiscalização ou Poder Judiciário. Se a resposta da empresa não resolver o problema, o consumidor pode buscar esses outros caminhos.
Procon: defesa do consumidor e tratamento administrativo do conflito
O Procon é um canal de defesa do consumidor e pode ser procurado quando o conflito com a instituição financeira permanece sem solução. A forma de atendimento e o procedimento variam conforme o estado ou município, mas o Banco Central inclui expressamente o Procon entre os caminhos disponíveis para problemas com instituições financeiras.
Para um caso de Pix e MED, a utilidade do Procon está em levar o conflito para a estrutura de proteção do consumidor, com documentação organizada e histórico dos atendimentos anteriores. O Procon não é uma ferramenta técnica do Pix e não executa diretamente uma devolução no sistema bancário. Seu papel é diferente do MED e também diferente da supervisão feita pelo Banco Central.
Se a empresa não participar do Consumidor.gov.br, ou se a plataforma já tiver sido utilizada sem resultado satisfatório, o Procon pode se tornar um caminho especialmente relevante para orientação e tentativa de solução administrativa.
Como escolher o próximo canal de acordo com a resposta recebida
Se a negativa não explica o motivo
Comece pelo banco e, se necessário, pela ouvidoria. O objetivo é obter uma resposta específica sobre o enquadramento e o resultado do MED. Sem isso, qualquer reclamação externa fica mais difícil de formular e pode acabar repetindo informações que a instituição já possui.
Se o banco diz que o caso não era elegível ao MED, mas o relato é de golpe
Peça a fundamentação dessa conclusão e confira se a situação foi classificada corretamente. Se a ouvidoria mantiver uma resposta que você considera incompatível com os fatos ou com as regras do mecanismo, uma reclamação ao Banco Central pode registrar a possível falha de procedimento. Em paralelo, Consumidor.gov.br ou Procon podem ser usados para tratar o conflito de consumo.
Se a fraude foi reconhecida, mas o dinheiro não voltou ou voltou apenas em parte
Peça ao banco que deixe claro se o resultado foi ausência ou insuficiência de recursos recuperados. Isso evita insistir em uma “reversão da negativa” quando o problema real foi a recuperação financeira. Depois, avalie os canais de consumo para discutir a resposta da
instituição e, se houver elementos que indiquem possível falha do serviço bancário, procure orientação jurídica individualizada.
Se o banco já respondeu, a ouvidoria manteve a decisão e os canais de consumo não resolveram
Nesse ponto, a questão deixa de ser apenas “como reabrir o MED”. Pode ser necessário avaliar se existe uma pretensão jurídica contra a instituição, contra o fraudador ou contra outros envolvidos. O Consumidor.gov.br recomenda, quando a solução pela plataforma não for satisfatória, procurar Procons, Defensorias Públicas, Juizados Especiais Cíveis ou outros órgãos competentes.
MED negado não decide sozinho se o banco tem responsabilidade pelo prejuízo
O resultado do MED e a eventual responsabilidade civil da instituição financeira são assuntos relacionados, mas não idênticos. O MED é um mecanismo operacional do Pix para tentar recuperar valores. Uma discussão sobre responsabilidade do banco exige analisar as circunstâncias do golpe, as medidas de segurança adotadas, o comportamento das transações, as provas disponíveis e outros elementos do caso concreto.
A jurisprudência também não transforma todo golpe em responsabilidade automática do banco. Decisões recentes do Superior Tribunal de Justiça reforçam que a conclusão depende da demonstração de falha na prestação do serviço e das particularidades de cada situação. Por isso, uma negativa administrativa não deve ser tratada nem como prova definitiva de que o banco está correto, nem como prova de que ele obrigatoriamente deve indenizar.
Quando o prejuízo é relevante, existem indícios de falha de segurança ou a controvérsia depende de interpretação jurídica, vale buscar análise individualizada com profissional habilitado ou serviço de assistência jurídica. Essa etapa é diferente de registrar reclamação ao BC, Consumidor.gov.br ou Procon.
O que não esperar dos canais externos
Nenhum desses canais deve ser apresentado como botão de estorno. A reclamação ao Banco Central não gera devolução automática e não é decidida pelo BC em favor do consumidor. O Consumidor.gov.br cria uma negociação registrada com a empresa, mas não é processo administrativo nem judicial. O Procon atua na defesa do consumidor, mas não substitui o mecanismo técnico do Pix. E uma eventual ação judicial depende de fatos, provas e fundamentos próprios.
A utilidade desses caminhos está em funções diferentes: obter uma resposta institucional mais completa, revisar o atendimento, registrar possível descumprimento regulatório, buscar solução de consumo ou levar a controvérsia para análise jurídica quando necessário.
Uma sequência prática depois da recusa
Depois de um MED negado, a sequência mais consistente é identificar o motivo exato da decisão, guardar a resposta e os protocolos, reunir as provas do golpe, pedir esclarecimento ou revisão no canal do banco e recorrer à ouvidoria se o atendimento anterior não resolver. Persistindo o problema, escolha o canal externo de acordo com o objetivo: Banco Central para registrar reclamação sobre instituição supervisionada e
contribuir para a fiscalização; Consumidor.gov.br para negociação direta registrada; Procon para defesa do consumidor; e orientação jurídica quando a controvérsia exigir avaliar direitos, responsabilidade e eventual medida judicial.
O ponto central é não confundir “MED negado” com “não há mais nada a fazer”. A negativa encerra uma etapa específica do mecanismo de devolução, mas o caminho seguinte depende do motivo dessa negativa. Quanto mais claro estiver o que o banco decidiu e quais provas sustentam o caso, maior a chance de usar o próximo canal para a finalidade correta — sem criar a falsa expectativa de que uma reclamação, por si só, garante o estorno.