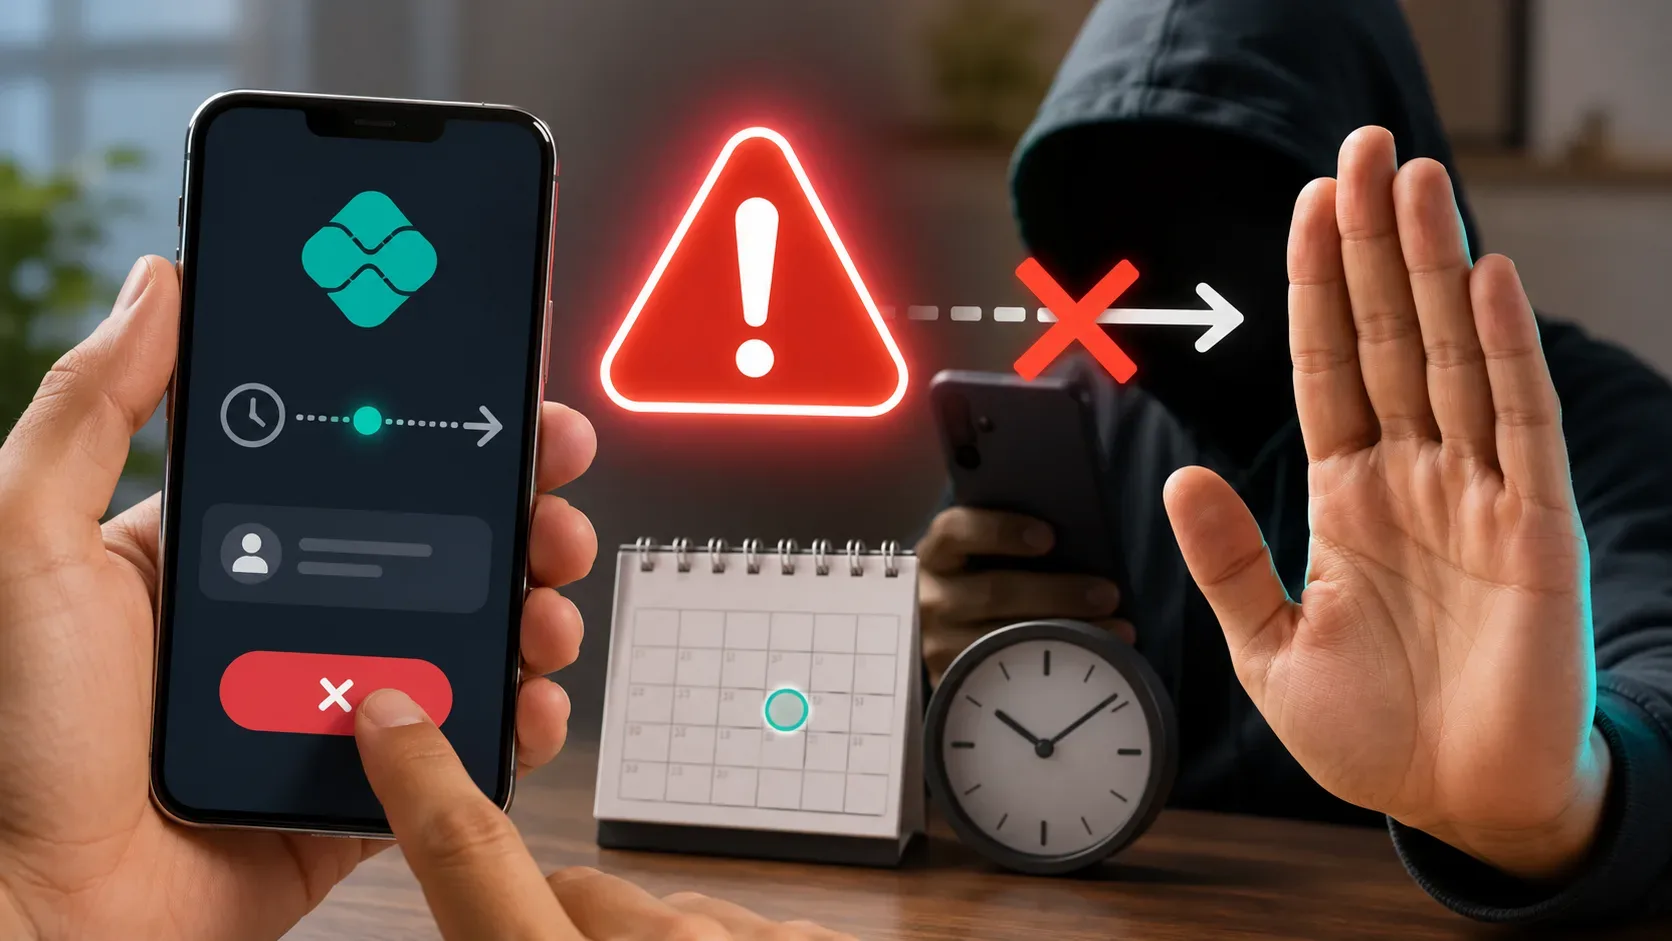
Se você agendou um Pix e percebeu o golpe antes da data marcada, a prioridade é cancelar o agendamento antes que exista uma transferência para contestar. Pela regra do Banco Central, o prestador do pagador deve cancelar a ordem de pagamento agendada quando o cliente solicita o cancelamento até 23h59 do dia imediatamente anterior à data de liquidação. Em outras palavras: se o Pix está marcado para quarta-feira, o prazo regulatório vai até terça-feira às 23h59.
Essa diferença é decisiva. Enquanto o Pix continua apenas agendado, o dinheiro ainda não foi transferido e o caminho normal é cancelar o agendamento. Se a ordem já foi executada e o caso é realmente fraude, golpe ou crime, a discussão passa a ser recuperação do valor por meio do Mecanismo Especial de Devolução (MED).
Se o Pix ainda está agendado para uma data futura
Entre no aplicativo ou internet banking da instituição onde o Pix foi programado e procure a área de Pix agendados, pagamentos futuros ou agendamentos. Os nomes dos menus variam entre bancos, mas o objetivo é o mesmo: localizar a transferência específica e solicitar o cancelamento antes do fim do dia anterior à execução.
- Cancele o agendamento, não apenas a conversa com o suposto recebedor. Bloquear o golpista em mensagens não altera a ordem já programada no banco.
- Faça isso até 23h59 do dia anterior. Dentro desse prazo, a regra do Pix determina que a instituição do pagador cancele a ordem quando o cliente solicita.
- Confirme o resultado no próprio banco. Depois da solicitação, verifique se o agendamento passou a constar como cancelado e guarde o comprovante ou registro da operação.
- Revise outros agendamentos. Se o golpe levou você a programar mais de uma transferência, confira a lista completa para não deixar outra ordem pendente.
O Banco Central também alerta que um comprovante de Pix agendado não significa que o dinheiro já foi transferido: o valor só sai na data marcada. Essa distinção ajuda tanto quem pagou quanto quem recebeu a entender se houve apenas um agendamento ou uma transação efetivamente concluída.
O que muda se já chegou o dia marcado
O prazo regulatório de cancelamento termina às 23h59 do dia anterior. Portanto, quando chega o dia previsto para a liquidação, a janela padrão de cancelamento já se encerrou, mesmo que você ainda não veja o débito no extrato.
Nesse cenário, verifique imediatamente o status da operação e contate a instituição se ela ainda aparecer como pendente ou agendada. Não trate a ausência momentânea do débito como garantia de que ainda é possível cancelar: a regra que obriga o cancelamento a pedido do cliente é a do dia anterior.
Se o status já for concluído, debitado ou enviado, não há mais um agendamento a cancelar. A partir daí, se houve golpe, o procedimento muda para contestação da transação.
Se o Pix já foi executado e era um golpe
Quando o valor já foi transferido, aja o mais rápido possível no canal da sua instituição. O Banco Central orienta a vítima a relatar o golpe e solicitar a devolução. Nos casos enquadrados como fraude, golpe ou crime, a instituição registra a notificação e aciona o Mecanismo Especial de Devolução (MED).
- Conteste a transação no aplicativo do banco. As instituições devem disponibilizar o acionamento do MED pelo app. Se não localizar a opção, procure imediatamente o atendimento oficial da instituição.
- Informe que se trata de golpe ou fraude. O banco da vítima registra a ocorrência no fluxo do MED, e a instituição do recebedor bloqueia os recursos disponíveis relacionados ao caso.
- Aguarde a análise sem deixar de acompanhar. Segundo o Banco Central, as instituições avaliam o caso em até 7 dias corridos. Se a fraude for comprovada, a devolução ocorre em até 96 horas após o fim da avaliação, de forma integral ou parcial conforme os recursos recuperados.
- Registre um Boletim de Ocorrência em paralelo. O Banco Central recomenda o registro policial quando a pessoa foi vítima de golpe.
O pedido de devolução pelo MED pode ser registrado em até 80 dias da data do Pix, mas esse prazo não é motivo para esperar. Quanto mais cedo a contestação é aberta, maior a chance de ainda existirem recursos que possam ser bloqueados e devolvidos.
O MED não transforma a devolução em garantia automática. A análise precisa reconhecer a situação como fraude, golpe ou crime, e o valor recuperado depende dos recursos localizados e bloqueados.
Quando o MED não é o caminho correto
O MED foi criado para situações de fraude e também contempla falha operacional em hipóteses próprias. Ele não é o mecanismo para simples desacordo comercial e não deve ser usado apenas porque você enviou um Pix à pessoa errada por erro de digitação ou escolha de chave. Nesses casos, o caminho é procurar a instituição e o recebedor para tentar resolver a devolução, sem enquadrar o fato como golpe se não houver fraude.
Qual ação tomar conforme o status do Pix
| Status que você encontra | O que isso significa | Ação principal |
|---|---|---|
| Agendado para uma data futura | A transferência ainda não foi liquidada | Cancelar o agendamento até 23h59 do dia anterior |
| Chegou o dia da execução, mas ainda aparece pendente | O prazo regulatório padrão de cancelamento já terminou | Checar o status e contatar o banco imediatamente; não contar com o cancelamento como direito dentro do prazo |
| Concluído/debitado e você caiu em golpe | O dinheiro já foi transferido | Contestar imediatamente e acionar o MED; registrar BO em paralelo |
| Concluído, mas foi erro de chave sem fraude | Houve transferência, mas não necessariamente golpe | Procurar banco e recebedor; MED não é o mecanismo para erro do próprio pagador |
O que guardar como prova
Mesmo quando você consegue cancelar antes da execução, preserve o histórico. Guarde o comprovante do agendamento, o registro de cancelamento, data e horário, dados exibidos do recebedor e mensagens ou anúncios usados no golpe. Se o Pix foi executado, salve também o comprovante da transação e o protocolo da contestação. Esses registros ajudam a demonstrar a sequência dos fatos para o banco e, se necessário, para a polícia ou órgãos de defesa do consumidor.
O ponto decisivo é saber se houve liquidação
Para quem percebe o golpe antes da data marcada, a melhor situação é agir ainda na fase de agendamento: cancele até 23h59 do dia anterior e confirme que a ordem realmente foi removida. Se já chegou o dia marcado, trate o caso como urgente porque o prazo padrão terminou. Se o dinheiro já saiu, não procure mais um botão de “cancelar agendamento”: conteste a transação por fraude e acione o MED imediatamente.