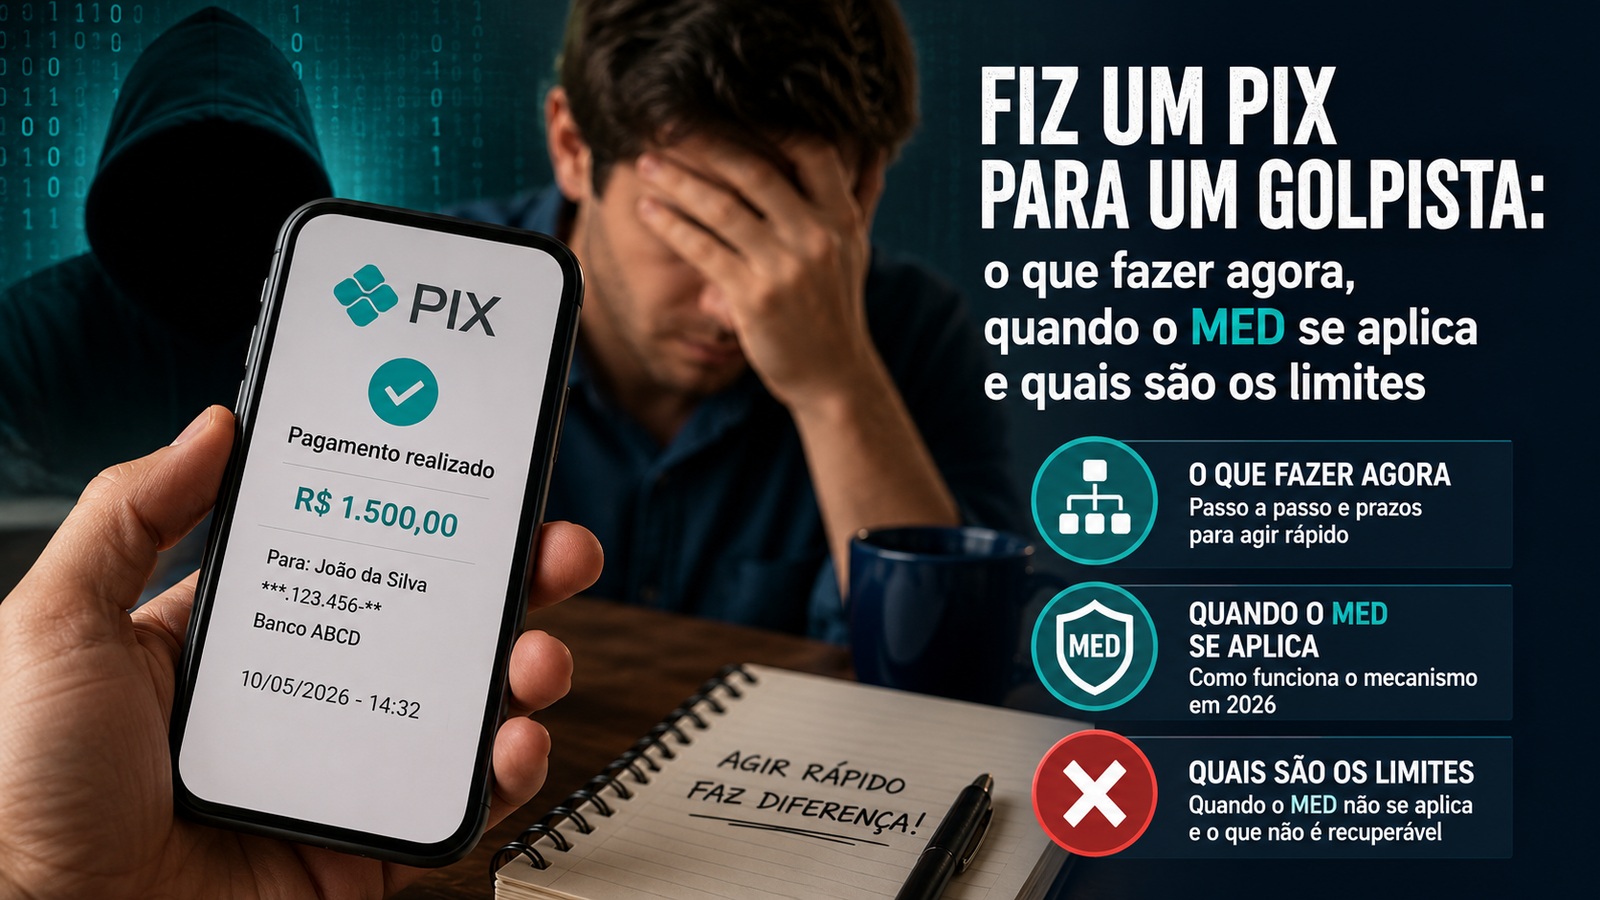
Se você acabou de fazer um Pix porque caiu em um golpe, a ação mais importante é contestar a transação imediatamente no aplicativo da sua instituição. Se o caso envolver golpe, fraude, invasão de conta, autorização obtida de forma fraudulenta ou coerção, ele pode entrar no Mecanismo Especial de Devolução, o MED. O prazo de até 80 dias existe para abrir a contestação, mas não é uma promessa de recuperação e não é motivo para esperar. Quanto mais cedo o procedimento começa, maior a chance de ainda haver recursos que possam ser bloqueados.
O MED também não funciona como um chargeback de cartão. Um Pix enviado para a pessoa errada e um desacordo comercial comum seguem caminhos diferentes. Em 2026, o mecanismo ganhou capacidade de rastrear a dispersão do dinheiro por várias contas, mas a devolução continua dependendo da análise do caso, da confirmação da fraude e da existência de saldo nas contas alcançadas pelo fluxo de recuperação.
Primeiro: identifique em qual situação o seu Pix se encaixa
A palavra “golpe” costuma reunir situações muito diferentes. Separá-las é importante porque o procedimento correto muda conforme o que aconteceu.
Você foi enganado, coagido ou teve a conta comprometida
O MED é voltado a situações de fraude, golpe ou crime. O Manual Operacional do Diretório de Identificadores de Contas Transacionais, o DICT, usa categorias que abrangem golpe ou estelionato, tomada de conta, coerção, acesso e autorização fraudulentos e outros tipos de fraude. Isso inclui casos em que a própria vítima confirmou o Pix porque foi enganada por engenharia social. Portanto, ter digitado a senha ou usado biometria não transforma automaticamente um golpe em pagamento legítimo fora do mecanismo.
Se houve roubo do aparelho, invasão da conta ou comprometimento de credenciais, a contestação do Pix deve ser acompanhada da proteção da conta: use os canais oficiais da instituição para bloquear acessos suspeitos, trocar senhas e revisar dispositivos autorizados. Essas medidas não
substituem o MED, mas reduzem o risco de novas transações.
Você enviou o Pix para a pessoa errada
Um erro de destinatário não é tratado como fraude pelo MED. O próprio manual operacional cita a indicação de conta ou chave incorreta pelo pagador como situação que não se enquadra na devolução por falha operacional do banco, e a orientação do Banco Central sobre o botão de contestação também exclui erros de envio.
Nesse cenário, entre em contato com a sua instituição e, quando for possível e seguro, com o recebedor para solicitar a devolução pela função própria do Pix. Se não houver devolução voluntária, o problema pode exigir outros meios de cobrança ou solução de conflito. Abrir uma contestação de fraude para um erro que você reconhece como seu não converte o caso em MED.
O pagamento foi verdadeiro, mas surgiu um problema com a compra
Nem toda frustração depois de um Pix é fraude. Atraso de entrega, insatisfação com um produto, diferença de expectativa ou outro conflito contratual que não revele fraude do vendedor é, em regra, um desacordo comercial. O MED não foi criado para desfazer qualquer compra paga por Pix.
A fronteira está nos fatos. Se a suposta venda era parte de um esquema enganoso, como uma loja falsa montada para receber pagamentos sem intenção de entregar, pode haver fraude e a instituição deverá analisar o enquadramento. Se existiu uma relação comercial real e o conflito surgiu depois, a via adequada tende a ser a de atendimento ao consumidor, negociação, Procon, consumidor.gov.br ou, conforme o caso, a via judicial. O MED não deve ser tratado como garantia de estorno.
O que fazer agora, sem perder tempo
Conteste a transação no aplicativo
Desde outubro de 2025, o Pix conta com o autoatendimento do MED, conhecido como botão de contestação. Para pessoas físicas, a jornada deve estar disponível no ambiente Pix do aplicativo da instituição, permitindo registrar e acompanhar uma contestação relacionada a golpe, fraude ou crime.
Procure a transação no extrato Pix e use a opção de contestar quando ela estiver disponível. Descreva o ocorrido de forma objetiva e fiel. Não espere passar algumas horas para “ver se o dinheiro volta”: o bloqueio depende de encontrar recursos ainda disponíveis nas contas envolvidas.
Se o aplicativo não resolver, acione os canais oficiais do banco
Se você não localizar a função, tiver erro no aplicativo ou não conseguir concluir o pedido, use o SAC ou a Ouvidoria da instituição. Guarde o número de protocolo, a data, o horário e o canal utilizado. O protocolo é importante para demonstrar quando o problema foi comunicado e para escalar uma reclamação caso o atendimento não siga o fluxo esperado.
Evite procurar números de telefone em anúncios patrocinados ou mensagens recebidas depois do golpe. Entre pelos canais oficiais do aplicativo, do cartão, do site institucional digitado por você ou de documentação que já possua. Golpistas costumam explorar justamente o momento de urgência da vítima para aplicar um segundo golpe.
Registre o boletim de ocorrência em paralelo
O boletim de ocorrência formaliza a notícia do crime e ajuda a documentar o caso. Registre-o o quanto antes, inclusive pela delegacia eletrônica quando esse serviço existir no seu estado. Preserve o número do registro e os documentos enviados.
Não use o BO como motivo para adiar a contestação bancária. O procedimento de recuperação é sensível ao tempo. Primeiro comunique a instituição e inicie a contestação; em paralelo, reúna e entregue os documentos que possam ser solicitados durante a análise.
Preserve as evidências do golpe
Guarde o comprovante do Pix, conversas, e-mails, anúncios, páginas, perfis, números de telefone, dados exibidos do recebedor, recibos, pedidos e qualquer mensagem usada para induzir o pagamento. Faça capturas que mostrem contexto, datas e identificadores, não apenas uma frase isolada.
Esses registros ajudam o banco, a polícia e outros órgãos a entenderem a dinâmica do caso. Também evitam que uma página, conta ou conversa apagada leve embora informações importantes.
Como o MED funciona em 2026
O fluxo atual é mais amplo do que a ideia antiga de olhar somente a conta que recebeu o primeiro Pix. O Banco Central informa que, a partir de 2026, o MED passou a permitir o mapeamento de recursos para além da primeira conta receptora, com possibilidade de bloqueio e devolução a partir de diversas contas usadas na fraude.
No DICT, esse processo é chamado de Recuperação de Valores. Ele passa por etapas de instauração, rastreamento, priorização, bloqueio, análise e devolução. O sistema monta um grafo de rastreamento: a transação contestada é a primeira camada; transferências feitas pelo primeiro recebedor formam a segunda; saídas dessas contas podem formar camadas seguintes. Depois, o mecanismo prioriza os caminhos considerados mais prováveis para a dispersão do dinheiro e envia notificações às instituições envolvidas.
Quando uma instituição recebe uma notificação de devolução no fluxo, ela deve bloquear imediatamente o montante solicitado, limitado ao que estiver disponível na conta. Isso explica por que agir rápido continua sendo relevante mesmo com o rastreamento multicontas: seguir o caminho do dinheiro melhora o alcance, mas não cria saldo onde o recurso já não existe ou não pode ser recuperado.
O que significam os 80 dias do MED
Os 80 dias são o prazo máximo para contestar uma transação Pix do tipo usual no fluxo de Recuperação de Valores. A página de perguntas frequentes do Banco Central também orienta que a vítima de fraude, golpe ou crime registre o pedido de devolução na instituição em até 80 dias da data do Pix.
Esse número é frequentemente interpretado de forma errada. Ele não significa que a instituição tenha 80 dias para decidir se vai agir, nem que a vítima deva aguardar. Também não significa que uma conta ficará sendo monitorada por 80 ou 90 dias para capturar dinheiro que apareça no futuro. É uma janela para abertura da contestação. A chance prática de bloqueio tende a ser melhor quando o pedido é feito rapidamente.
Quanto tempo a análise pode levar
No fluxo atual do DICT, o prestador de serviço de pagamento que recebeu uma notificação de infração tem sete dias para informar o resultado da análise ao diretório. Se houver recursos e a recuperação puder avançar, o participante recuperador dispõe de até 72 horas, após a etapa de análise, para iniciar a etapa de devolução. Se essa etapa não for iniciada no prazo previsto, o DICT pode concluir automaticamente a Recuperação de Valores.
Esses prazos não devem ser lidos como uma promessa de que todo caso será encerrado em um número fixo de dias. Uma recuperação pode envolver mais de uma conta e mais de uma instituição, além da análise do mérito da fraude e da disponibilidade dos recursos. O que o usuário deve acompanhar é o status da contestação no aplicativo e os protocolos do atendimento.
O que o MED pode devolver, e o que ele não garante
A devolução pode ser total ou parcial. O manual do DICT prevê resultado de “aceita parcial” quando o valor efetivamente devolvido é inferior ao solicitado, situação que pode ocorrer por falta de recursos suficientes na conta do recebedor no momento da devolução. Também existe a possibilidade de rejeição quando não há devolução possível ou quando o pedido foi aberto de forma indevida.
Por isso, dizer que “o MED devolve o dinheiro” é simplificar demais. O mecanismo organiza a contestação, o rastreamento, o bloqueio, a análise e a devolução quando as condições são atendidas. Ele aumenta a capacidade de recuperação, mas não é seguro contra saldo zerado, transferência para destinos que não possam ser alcançados pelo fluxo, encerramento de contas, rejeição do mérito ou outros impedimentos operacionais e jurídicos.
A regra de monitoramento mudou em julho de 2026
Uma informação ainda repetida em páginas antigas ficou desatualizada. A versão 8.4 do Manual Operacional do DICT, datada de 1º de julho de 2026, retirou a necessidade de o banco do recebedor continuar monitorando a conta depois da conclusão de uma solicitação de devolução por fraude quando a devolução foi parcial ou foi rejeitada por falta de saldo.
Na prática, isso reforça duas distinções. A primeira é que os 80 dias são o prazo para abrir a contestação, não um período de monitoramento. A segunda é que o MED de 2026 ganhou rastreamento por múltiplas contas durante o processo de Recuperação de Valores, mas não deve ser descrito como uma busca indefinida por depósitos futuros depois que a solicitação já terminou.
Essa mudança também é um bom motivo para desconfiar de guias que ainda prometem “monitoramento por 90 dias” como regra atual. Em um tema operacional que muda, a versão vigente do manual do Banco Central é mais importante do que uma explicação antiga que permaneceu indexada na busca.
Quando o MED não é o caminho certo
Pix enviado por engano é o exemplo mais direto. Se você digitou ou escolheu a chave errada e confirmou conscientemente a transferência, não há fraude do recebedor só por causa do erro. O banco pode orientar sobre tentativa de devolução, mas isso não transforma o fato em uma Recuperação de Valores por golpe.
O mesmo vale para desacordos comerciais que não caracterizam fraude. O botão de contestação não é um recurso para desfazer compra por arrependimento, atraso comum, divergência de expectativa ou disputa contratual. Se houver indícios de que a própria venda foi uma fraude,
descreva esses fatos ao banco; se não houver, use os canais de solução de consumo ou a via jurídica correspondente.
Também é importante não fabricar uma narrativa de golpe para tentar recuperar um Pix legítimo. O MED envolve análise pelas instituições e marcações no ecossistema do Pix. Uma contestação deve relatar exatamente o que aconteceu.
Se o banco não tratar a contestação corretamente
Mantenha todos os protocolos e use a Ouvidoria da instituição quando o atendimento inicial não resolver. Você também pode registrar reclamação nos canais do Banco Central, lembrando que o BC supervisiona as instituições, mas não funciona como um juízo individual que determina automaticamente a devolução do seu Pix.
Dependendo do problema, Procon e consumidor.gov.br podem ser úteis para a relação de consumo. Se houve crime, o registro policial e a investigação seguem em paralelo. Em perdas relevantes, situações complexas ou negativa que você considere indevida, orientação jurídica individual pode ser necessária para avaliar outras medidas e responsabilidades.
A decisão prática para quem acabou de cair no golpe
Se houve fraude, golpe, coerção ou comprometimento da conta, conteste o Pix agora pelo aplicativo e acione o banco pelos canais oficiais se necessário. Guarde protocolo, preserve provas e registre o boletim de ocorrência em paralelo. Não espere o fim do prazo de 80 dias e não conte com devolução automática.
Se foi apenas um Pix para a chave errada, procure a instituição e tente obter a devolução do recebedor, sem tratar o caso como fraude. Se existe uma disputa comercial real, verifique se há fatos que apontem para um esquema fraudulento ou se o problema é contratual. Essa classificação é o que separa um caso que pode entrar no MED de outro que precisa seguir uma rota diferente.
As regras descritas aqui consideram o funcionamento do MED e do DICT vigente em agosto de 2026, inclusive a versão 8.4 do Manual Operacional do DICT e o rastreamento multicontas implementado em 2026.