A portabilidade de crédito já existia antes do Open Finance. A mudança é a criação de uma rota adicional, digital e padronizada, para que a instituição que quer receber a dívida obtenha, com autorização do cliente, os dados necessários do contrato e conduza a troca de informações com a instituição credora original. O modelo tradicional de portabilidade não foi eliminado.
O que o Open Finance muda na portabilidade
No fluxo pelo Open Finance, o cliente inicia a jornada na instituição proponente — o banco ou financeira para onde pretende levar a dívida. A instituição pode usar os dados compartilhados para localizar contratos elegíveis, montar uma proposta e encaminhar o pedido à credora original. O Banco Central apresenta essa alternativa como um processo digital, padronizado e acompanhado pelos canais eletrônicos das instituições. Veja a explicação do Banco Central sobre a portabilidade no Open Finance.
Isso não significa que a dívida seja transferida automaticamente apenas porque o cliente autorizou o compartilhamento. Ainda é necessário existir uma proposta da nova instituição, o cliente precisa aceitar as condições e as instituições devem concluir as etapas de comunicação, liquidação e confirmação previstas na regulamentação.
O que realmente significa o prazo de 3 dias úteis
O número mais importante para não interpretar errado é este: os três dias úteis não representam necessariamente o tempo total de toda a portabilidade. A regra reduz para até três dias úteis o prazo de uma etapa específica quando a troca de informações entre as instituições ocorre por meio do Open Finance.
Segundo o passo a passo do Banco Central, depois que a instituição proponente encaminha a requisição, a credora original deve solicitar a transferência dos recursos para efetivar a portabilidade. No fluxo tradicional, esse prazo pode chegar a cinco dias úteis; quando a troca ocorre pelo Open Finance, o prazo é de até três dias úteis. Depois da transferência dos recursos, a credora original ainda tem até dois dias úteis para confirmar o recebimento ou informar eventual impedimento e, se a operação for concluída, enviar o documento que comprova a efetivação. Confira o passo a passo oficial.
| Etapa | O que acontece | Prazo destacado pelo BC |
|---|---|---|
| Pedido de portabilidade | A instituição proponente envia a requisição à credora original. | O prazo de três dias não começa antes de existir a requisição válida. |
| Troca de informações via Open Finance | A credora original processa o pedido e solicita a transferência dos recursos. | Até 3 dias úteis. |
| Após a transferência | A credora original confirma o recebimento ou informa impedimento e, quando concluída, envia o comprovante. | Até 2 dias úteis a partir da transferência. |
Na prática, a duração percebida pelo cliente também pode incluir etapas anteriores, como consentimento, seleção do contrato, análise da proposta e eventual contraproposta. Por isso, “portabilidade em três dias” é uma simplificação que pode levar a uma expectativa errada sobre o tempo total.
Como funciona a jornada para o cliente
- Escolher a instituição proponente. É nela que o cliente procura a opção de portar o crédito.
- Autorizar o compartilhamento necessário. A jornada depende de consentimento válido para que a instituição proponente acesse os dados do cliente e das operações de crédito relevantes. Se não houver consentimento vigente, o cliente deve ser direcionado à jornada de compartilhamento de dados.
- Selecionar o contrato elegível. A instituição proponente deve apresentar os contratos que podem entrar na portabilidade, vinculados às instituições credoras para as quais exista compartilhamento aplicável e infraestrutura disponível.
- Analisar a proposta. A nova instituição apresenta as condições do crédito que substituirá a operação original.
- Aceitar ou recusar. A credora original pode apresentar contraproposta em seus canais, mas a decisão continua sendo do cliente.
- Acompanhar a conclusão. Depois do aceite, seguem as etapas de requisição, transferência dos recursos e confirmação da efetivação.
O Manual de Experiência do Cliente do Open Finance detalha essa jornada e exige que a instituição proponente mostre informações suficientes para a comparação entre o contrato original e a proposta. Consulte a Instrução Normativa BCB 760/2026.
Quais contratos entram no escopo
O primeiro produto escolhido pelo Banco Central para a implementação foi o crédito pessoal sem garantia e sem consignação, também chamado de Crédito Pessoal Clean. O cronograma divulgado pelo BC colocou essa modalidade como a primeira entrega ao público e deixou as demais para uma expansão gradual.
Há uma mudança importante de redação para novembro. A versão 8.0 do Manual de Escopo de Dados e Serviços do Open Finance, divulgada pela Instrução Normativa BCB 759/2026, entra em vigor em 3 de novembro de 2026 e passa a trazer uma seção específica para portabilidade de crédito. Nela, a modalidade elegível é descrita como “crédito pessoal - sem consignação em folha de pagamento”. O manual estabelece que, mediante consentimento, as instituições credoras originais disponibilizem informações dos contratos enquadrados nessa modalidade para que as proponentes possam formular propostas. Leia a versão 8.0 do Manual de Escopo.
Isso não deve ser interpretado como uma liberação automática de qualquer dívida de consumo. O contrato precisa estar dentro da modalidade elegível, a instituição precisa participar do arranjo aplicável e a jornada depende da infraestrutura e das APIs disponibilizadas pelas participantes.
O que entra na fase de novembro — e o que não entra automaticamente
Duas novidades diferentes coincidem em novembro de 2026 e não devem ser confundidas:
- Em 3 de novembro, entra em vigor o Manual de Escopo v8.0. Ele formaliza no manual técnico o serviço de portabilidade de crédito e o escopo de crédito pessoal sem consignação.
- O cronograma do Banco Central prevê a próxima modalidade para novembro: crédito pessoal consignado, inicialmente para servidores públicos federais.
Esse cronograma não significa que todo crédito consignado passe a estar disponível de uma vez em 3 de novembro. A comunicação oficial aponta uma implantação gradual, começando pelo consignado de servidores públicos federais. Não há base, nesse cronograma, para concluir que consignado do INSS, consignado privado ou todas as demais modalidades de crédito entram automaticamente na mesma data. O próprio BC informa que outras modalidades serão estudadas e incorporadas na sequência. Veja o cronograma divulgado pelo Banco Central.
Também é prudente separar “data prevista para a modalidade” de “disponibilidade em todos os aplicativos”. A experiência concreta depende da implementação pelas instituições participantes e das regras técnicas vigentes no momento do pedido.
O que o cliente consente e quais dados entram no fluxo
A portabilidade pelo Open Finance não pressupõe acesso irrestrito à vida financeira do cliente. A jornada depende de consentimento para o compartilhamento dos dados necessários e da identificação do contrato que será portado. O Manual de Escopo v8.0 lista como dados mínimos informações do cliente, da instituição proponente, da credora original, da operação a ser portada e da proposta apresentada.
Na experiência descrita pelo Banco Central, a instituição proponente deve permitir que o cliente escolha o contrato e visualizar as condições da proposta. Se já houver uma portabilidade em andamento para determinado contrato, ele deve aparecer como indisponível para nova seleção, com informação de que existe um pedido em curso.
Como comparar uma proposta sem olhar apenas para a parcela
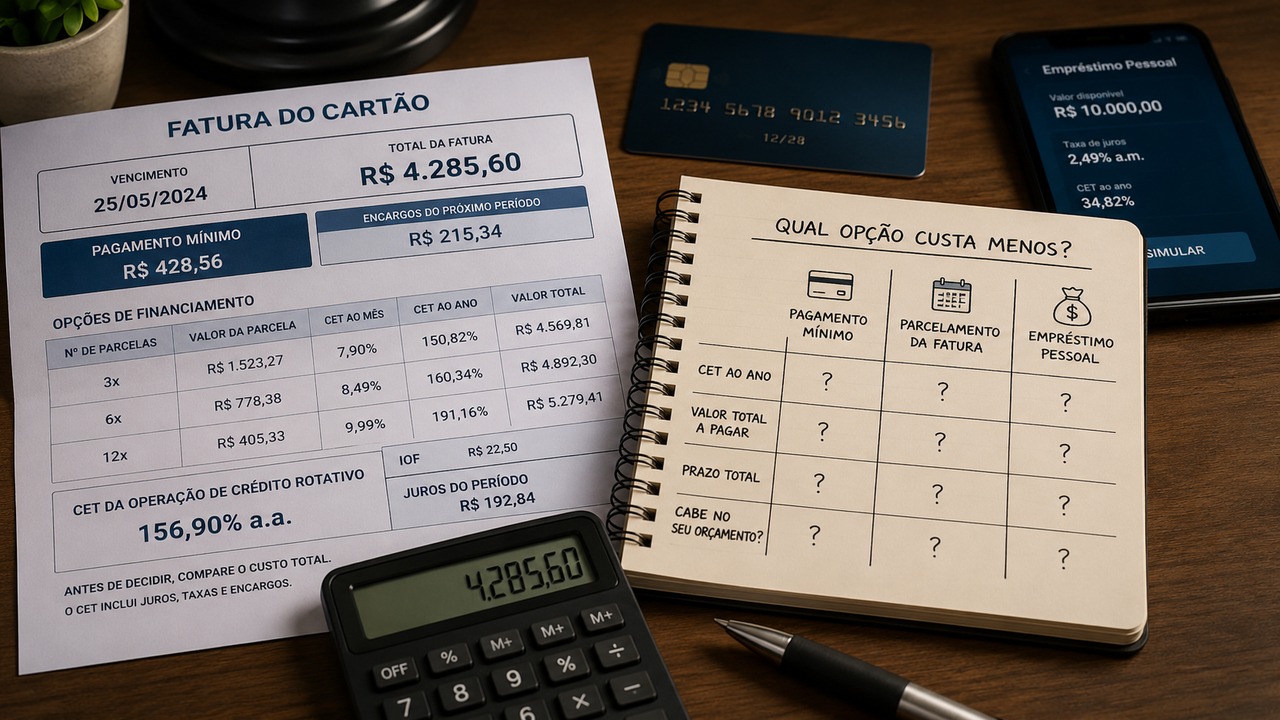
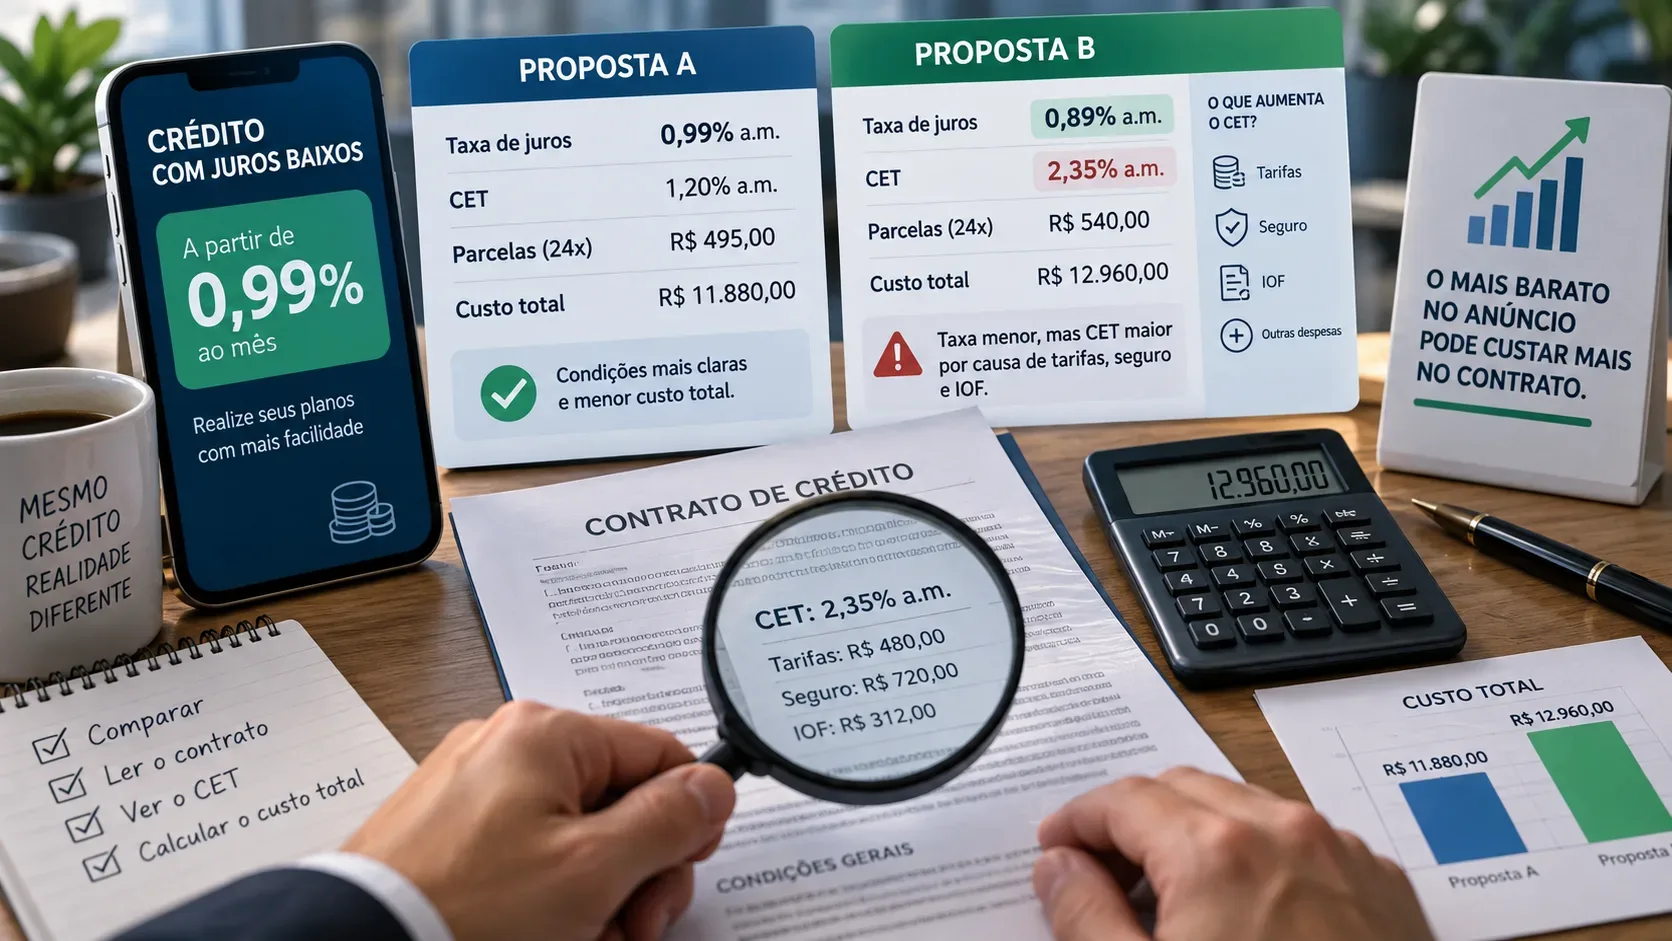
Uma prestação mensal menor não é, sozinha, prova de que a portabilidade é melhor. O indicador central para comparar o custo do crédito é o Custo Efetivo Total (CET), porque ele reúne juros, tarifas, tributos e outras despesas previstas na operação. O Banco Central exige que a proposta de portabilidade traga o CET e outras condições relevantes. Veja as informações exigidas na portabilidade.
Antes de confirmar, vale comparar lado a lado:
- CET do contrato atual e da proposta;
- taxa de juros efetiva;
- valor da prestação;
- quantidade de parcelas e prazo remanescente;
- valor total a pagar;
- sistema de amortização;
- eventuais índices ou bases de remuneração, quando existirem.
O Manual de Experiência do Cliente determina que a instituição proponente destaque as diferenças de valor mensal e de valor total entre a proposta e o contrato original. Se a nova prestação for maior, o aceite deve ser precedido de confirmação específica do cliente.
Checklist prático antes de confirmar a portabilidade
- Confirme se o contrato exibido é exatamente o que você pretende portar.
- Verifique se a instituição que receberá a dívida é a instituição proponente escolhida por você.
- Leia o CET, o prazo, a parcela e o valor total, não apenas a taxa de juros anunciada.
- Observe se existe contraproposta da instituição atual e compare nas mesmas bases.
- Não trate os três dias úteis como garantia de conclusão integral em três dias.
- Acompanhe o status no canal oficial da instituição e guarde os comprovantes da solicitação e da conclusão.
Em resumo, o Open Finance reduz atrito e padroniza a troca de informações, mas não elimina a análise da proposta nem transforma toda dívida em operação automaticamente portável. Para novembro de 2026, o ponto mais importante é distinguir a entrada em vigor do Manual v8.0 da expansão gradual para crédito consignado de servidores públicos federais.