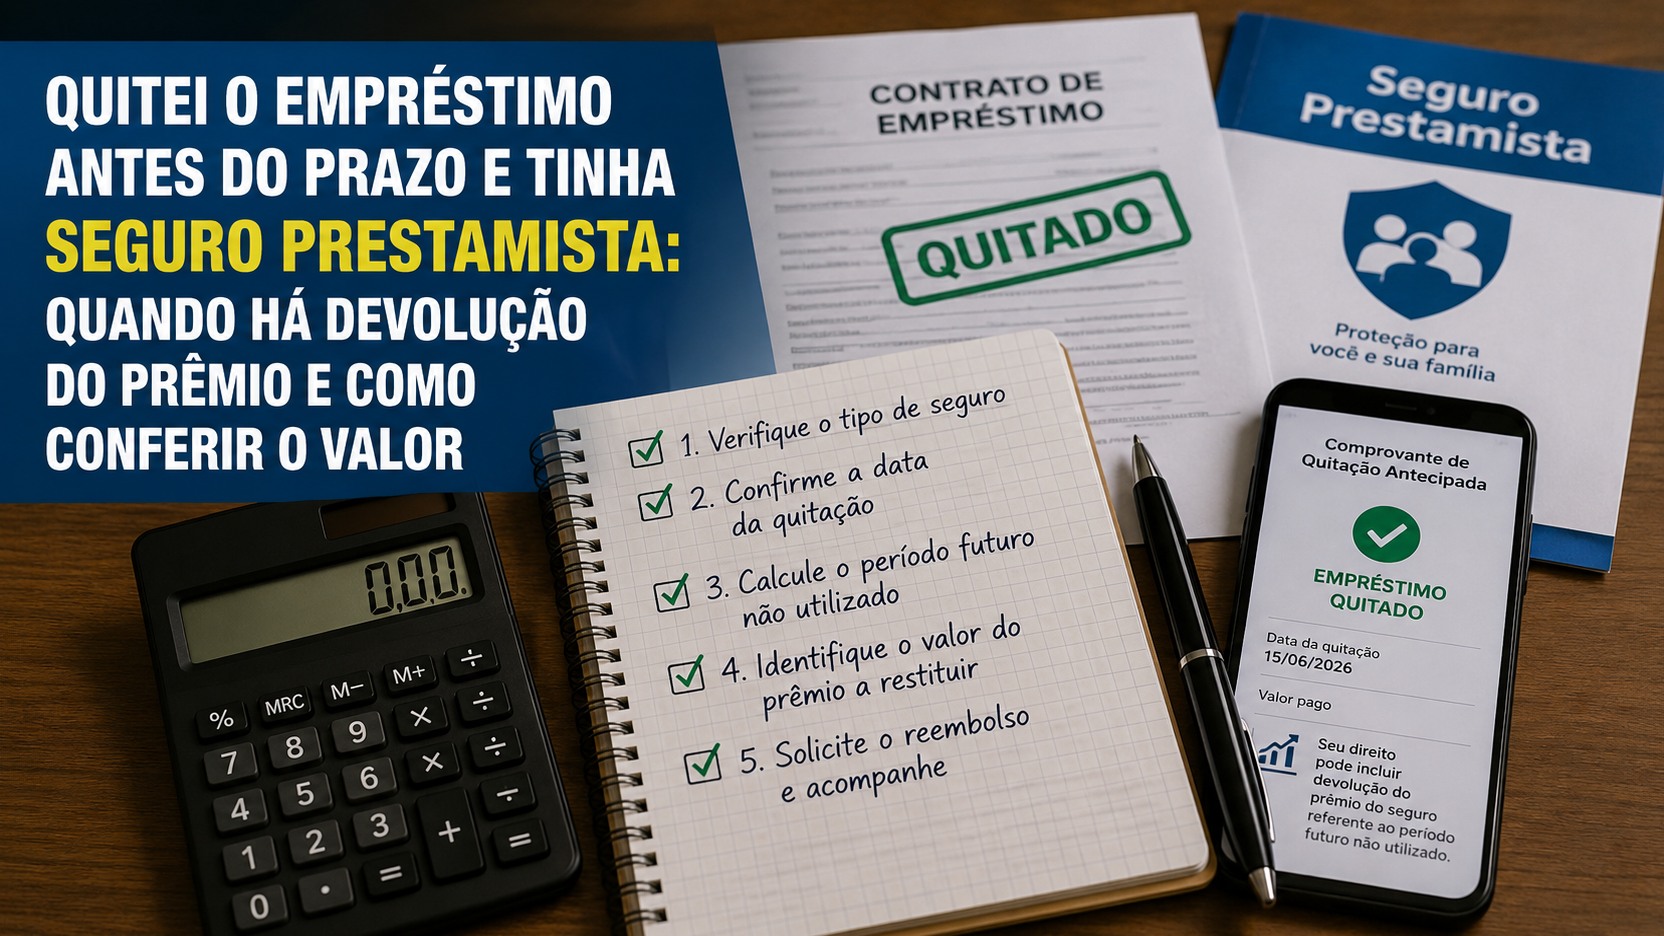
Se você quitou um empréstimo antes do prazo e havia seguro prestamista vinculado à dívida, há duas contas diferentes para conferir. A primeira é a do próprio crédito: a liquidação antecipada reduz proporcionalmente os juros e demais acréscimos futuros. A segunda é a do seguro: se houve prêmio pago antecipadamente para um período de cobertura que deixou de existir com a quitação, pode haver restituição desse valor.
A orientação da Superintendência de Seguros Privados (Susep) é direta para o seguro prestamista: quando a dívida é paga antecipadamente, o prêmio pago antecipadamente referente ao período a decorrer deve ser devolvido ao segurado. Em sua orientação sobre seguros de pessoas, a autarquia também informa que a extinção antecipada da obrigação cancela automaticamente o seguro, com comunicação formal à seguradora e, se for o caso, devolução do prêmio referente ao período futuro.
Isso não significa, porém, que toda quitação antecipada gere um depósito extra. O ponto decisivo é descobrir como o prêmio foi cobrado, qual período ele remunerava e qual regra de cancelamento e recálculo consta das condições do seguro.
Primeiro, separe o desconto da dívida da devolução do seguro
O Banco Central define liquidação antecipada como a quitação parcial ou total da dívida antes do vencimento, com redução proporcional dos juros e demais acréscimos, de acordo com o contrato. Esse desconto faz parte do cálculo do empréstimo e existiria mesmo que não houvesse seguro prestamista.
Já o prêmio do seguro é o valor pago pela cobertura securitária. Quando parte desse prêmio foi paga antecipadamente para cobrir meses que não existirão mais porque a obrigação acabou, a discussão é outra: trata-se da parcela do seguro correspondente ao período a decorrer.
Essa separação é especialmente importante quando o prêmio foi incluído no valor financiado. Nesse caso, a quitação antecipada pode reduzir juros que incidiriam sobre o
saldo financiado, inclusive sobre a parcela do prêmio que entrou no financiamento. Essa redução de juros não prova, por si só, que a restituição do seguro foi feita. Para encerrar a conferência, é preciso identificar também o que ocorreu no contrato de seguro.
Quando há valor de prêmio a devolver
Prêmio único ou antecipado para toda a vigência
Esse é o caso em que a possibilidade de restituição fica mais evidente. Se o segurado pagou, no início, um prêmio destinado a uma vigência que acompanharia a dívida e a obrigação acabou antes, existe um período futuro que deixou de ser coberto. A Susep orienta que o prêmio antecipado referente a esse período a decorrer deve ser devolvido.
O prazo do seguro prestamista, pela Resolução CNSP nº 439/2022, não pode superar o prazo da obrigação à qual ele está ligado quando a dívida tem data prevista de término. A Circular Susep nº 667/2022 exige ainda que as condições contratuais tratem da extinção antecipada da obrigação e informem que o segurado pode cancelar o seguro a qualquer tempo.
Prêmio cobrado mês a mês
Se a cobrança era mensal e cada pagamento remunerava apenas o período que efetivamente transcorreu, pode não existir prêmio futuro já pago para restituir. O seguro termina com a obrigação, mas a devolução pode ser zero porque nenhuma cobertura futura havia sido paga antecipadamente.
Por isso, olhar apenas para a existência do seguro ou para o valor total estimado durante todo o empréstimo pode induzir a erro. O documento relevante é o que mostra quanto efetivamente foi pago à seguradora, em que datas e para qual período de risco.
Prêmio variável conforme o saldo ou outro parâmetro
Alguns seguros prestamistas trabalham com capital segurado variável e critérios objetivos vinculados à obrigação. A Circular Susep nº 667/2022 determina que o contrato informe o critério de recálculo do capital segurado e, quando aplicável, do respectivo prêmio. Nesses casos, dividir o prêmio original pelo número de meses pode produzir uma estimativa errada.
Como conferir o valor sem misturar as duas contas
1. Localize o certificado ou a apólice do seguro
Procure o nome da seguradora, número da apólice ou do certificado individual, início e fim de vigência, prêmio, forma de pagamento e a obrigação à qual o seguro estava vinculado. A Circular Susep nº 667/2022 determina que a contratação do seguro prestamista seja formalizada em documento próprio, separado dos documentos da dívida, e que o documento identifique a obrigação segurada.
Se você só tem o contrato do empréstimo, peça ao banco ou ao correspondente os documentos do seguro e confirme quem é a seguradora. O banco pode ter vendido ou intermediado o produto sem ser a empresa responsável pela cobertura.
2. Fixe a data em que a dívida realmente foi extinta
Use o comprovante de quitação, termo de liquidação ou documento equivalente. Não confunda a data em que você pediu o boleto com a data em que o pagamento foi efetivamente reconhecido e a obrigação terminou.
Essa data deve ser comparada com o fim originalmente previsto para a cobertura. É a diferença entre esses momentos que revela se existia período futuro potencialmente não
utilizado.
3. Descubra como o prêmio foi pago
Verifique se houve prêmio único, prêmio financiado junto com o empréstimo, cobrança mensal separada ou algum modelo variável. Esse ponto muda completamente a leitura do resultado.
Se o prêmio apareceu embutido no financiamento, procure no contrato e no demonstrativo da operação a parcela correspondente ao seguro. Depois, confirme com a seguradora quanto ela recebeu e qual era a vigência associada a esse valor. O que interessa para a restituição é o prêmio do seguro relativo ao período que deixou de correr, e não apenas o saldo contábil do empréstimo.
4. Peça a memória de cálculo da quitação ao banco
O Banco Central informa que, no processo de liquidação antecipada, a instituição financeira deve fornecer, quando solicitada, a cópia do contrato assinado e a planilha que demonstre a origem e a evolução da dívida, discriminando os juros praticados, os descontos proporcionais e o saldo para quitação.
Essa planilha serve para auditar a conta do crédito. Ela ajuda a confirmar quanto foi abatido de juros e demais acréscimos futuros, mas não substitui a memória de cálculo do seguro.
5. Peça à seguradora o cálculo específico da restituição
Solicite a data de cancelamento do seguro, o valor total de prêmio efetivamente pago, o período de cobertura consumido, o período a decorrer, a regra contratual aplicada e o valor devolvido ou a justificativa para não haver devolução.
Se a empresa afirmar que o valor já foi compensado na quitação do empréstimo, peça a demonstração dessa compensação. O cálculo deve permitir identificar separadamente a redução dos encargos do crédito e a destinação do prêmio de seguro não utilizado.
Uma conta simples pode servir de teste, mas não de conclusão
Imagine apenas como exemplo um prêmio único de R$ 600 para doze meses de cobertura. Se a obrigação terminasse depois de cinco meses e o contrato previsse uma apropriação estritamente proporcional ao tempo, uma conta de conferência seria considerar sete meses a decorrer, ou 7/12 do prêmio, o que daria R$ 350.
Esse exemplo não é uma fórmula universal. Ele só funciona como teste de coerência quando o próprio contrato usa proporcionalidade temporal simples. Se o prêmio variava com o saldo devedor, com o capital segurado ou com outro parâmetro, a memória de cálculo deve seguir o critério contratado. A regulamentação atual exige que esses critérios estejam previstos nas condições do seguro.
Sinais de que a conferência ainda não terminou
A resposta merece nova verificação quando a instituição mostra apenas o desconto dos juros do empréstimo e não informa o destino do seguro; quando o prêmio aparece no contrato, mas a seguradora não é identificada; quando a data de cancelamento do seguro é posterior à quitação sem explicação; ou quando há um valor de restituição sem memória de cálculo suficiente para entender o período e a regra utilizados.
Também é um alerta receber a afirmação genérica de que seguro de pessoas nunca devolve prêmio. Em coberturas de risco, realmente não se deve confundir cancelamento com
resgate de uma reserva. Mas a própria Susep faz uma orientação específica para o seguro prestamista: o prêmio pago antecipadamente referente ao período a decorrer deve ser devolvido quando a dívida é paga antecipadamente.
A quem reclamar se os números não fecharem
Se a dúvida for sobre a restituição do seguro, comece pelos canais oficiais da seguradora, guarde o protocolo e peça resposta com os documentos e a memória de cálculo. A Susep orienta que reclamações não resolvidas pelo atendimento e pela ouvidoria da empresa sejam levadas ao Consumidor.gov.br.
Se o problema estiver no cálculo da própria quitação - saldo, juros ou descontos proporcionais -, a questão é do banco ou da instituição financeira. O Banco Central recomenda começar pelo atendimento e pela ouvidoria da instituição. Se não houver solução, o consumidor pode recorrer ao Procon, ao Consumidor.gov.br e também registrar reclamação no Banco Central. O BC esclarece que não decide o caso individual, embora encaminhe a reclamação à instituição e use esses registros na supervisão.
O que está valendo em 2026
A Lei nº 15.040/2024, conhecida como Lei do Contrato de Seguro, entrou em vigor em 11 de dezembro de 2025. Em agosto de 2026, a Susep ainda aponta a Resolução CNSP nº 439/2022 e a Circular Susep nº 667/2022 como normas principais para seguros de pessoas. A autarquia abriu em março de 2026 uma consulta pública para atualizar essa regulamentação à nova lei e informou que a revisão da Circular 667 viria em etapa posterior.
Para uma conferência prática hoje, portanto, a combinação mais segura é usar a orientação específica da Susep sobre a devolução do prêmio futuro, ler as condições do seu seguro e exigir cálculos separados para o crédito e para a cobertura securitária.
A conferência final cabe em quatro números e dois documentos
No fim, você precisa conseguir responder quatro perguntas com documentos: quanto de prêmio foi efetivamente pago; qual era o período de vigência previsto; em que data a dívida foi extinta; e qual valor do prêmio ficou associado ao período que não seria mais coberto.
Do lado do banco, a planilha de liquidação deve mostrar a redução de juros e o saldo de quitação. Do lado da seguradora, o certificado ou a apólice e a memória de cálculo devem explicar o cancelamento e a eventual restituição. Quando essas duas contas aparecem separadas, fica muito mais fácil saber se houve devolução correta, se não havia prêmio futuro a restituir ou se falta valor a cobrar.
Esta é uma orientação geral baseada nas regras e orientações oficiais disponíveis em agosto de 2026. Em contratos com condições específicas, valores relevantes ou divergência persistente, a análise do documento do seguro e do contrato de crédito é indispensável.